Una arrendadora financiera es una institución que adquiere bienes —maquinaria, vehículos, equipo— y te los entrega en uso durante un plazo determinado, a cambio de pagos parciales. Al terminar el contrato, puedes comprar el bien, prorrogar el acuerdo o participar en su venta.
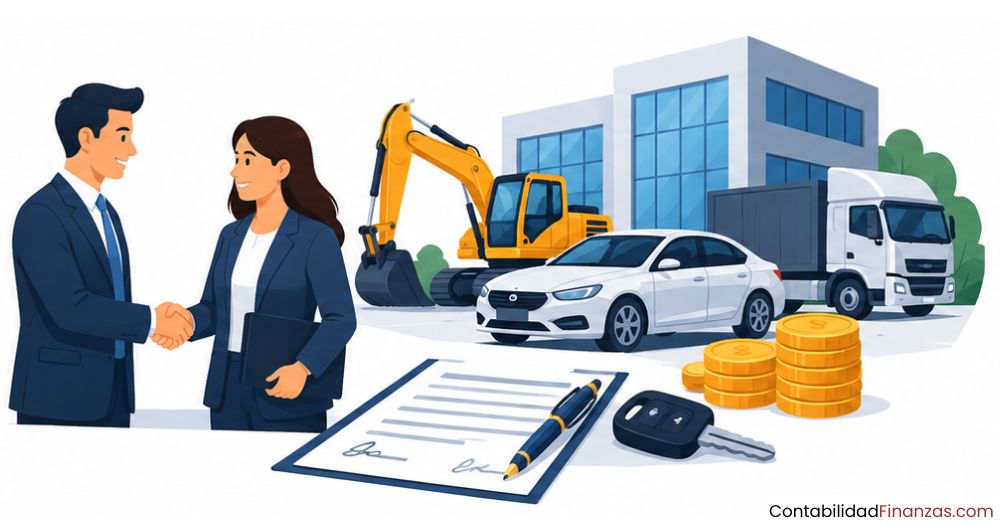
¿Qué es una arrendadora financiera?
Una arrendadora financiera es una institución especializada que adquiere bienes —muebles o inmuebles— y los entrega en uso a personas físicas o morales durante un plazo determinado, a cambio del pago de rentas periódicas. Cada renta cubre el valor de adquisición del bien, las cargas financieras y los demás accesorios pactados en el contrato. A diferencia de un banco, una arrendadora no capta depósitos del público ni otorga créditos en efectivo: su negocio central es el arrendamiento de activos.
Este mecanismo resulta especialmente útil para empresas que necesitan activos productivos de alto valor, como maquinaria industrial o flota vehicular, pero que prefieren no inmovilizar su capital en una compra directa. La arrendadora asume la propiedad del bien; el arrendatario obtiene su uso y disfrute desde el primer día, sin desembolsar el precio total de contado.
Diferencia entre arrendadora financiera y banco
Aunque ambos forman parte del sistema financiero, sus funciones son distintas. Un banco capta recursos del público mediante depósitos y los presta en forma de crédito. Una arrendadora financiera, en cambio, no recibe depósitos: obtiene sus recursos de otras fuentes y los destina exclusivamente a adquirir bienes para arrendarlos. El banco te presta dinero; la arrendadora te entrega el activo que necesitas y te cobra por su uso.
Arrendadora financiera y su relación con las SOFOM
A partir del 18 de julio de 2013, las arrendadoras financieras dejaron de operar como figura jurídica independiente en México. Las empresas que continuaron en el mercado transformaron sus estatutos para constituirse como Sociedades Financieras de Objeto Múltiple (SOFOM), conforme a la Ley General de Organizaciones y Actividades Auxiliares del Crédito. Por eso, cuando hoy se habla de arrendadoras financieras, en la práctica se hace referencia a SOFOM que ofrecen arrendamiento financiero como actividad principal o complementaria. Conocer las instituciones financieras del sistema mexicano ayuda a entender en qué punto encaja esta figura.
¿Cómo funciona el arrendamiento financiero?
El funcionamiento de una arrendadora financiera sigue una lógica clara: el arrendatario identifica el bien que necesita, la arrendadora lo adquiere y ambas partes firman un contrato en el que se establecen el plazo, el monto de las rentas y las condiciones de uso. El arrendatario paga rentas periódicas durante toda la vigencia del contrato, y al término del plazo debe elegir una de las opciones terminales previstas en la ley.
Partes que intervienen en el contrato
Toda operación de arrendamiento financiero involucra a tres elementos esenciales que deben estar claramente identificados desde el inicio. Sin alguno de ellos, el contrato no puede estructurarse ni ejecutarse de forma válida.
- Arrendador: Es la institución financiera —hoy generalmente una SOFOM— que adquiere el bien y lo entrega en uso. Mantiene la propiedad legal del activo durante todo el plazo del contrato.
- Arrendatario: Es la persona física o moral que recibe el bien, lo utiliza en su actividad y paga las rentas periódicas acordadas. Tiene derecho al uso y goce del activo, pero no a su propiedad, salvo que ejerza la opción de compra.
- El bien arrendado: Es el activo objeto del contrato. Puede ser mueble o inmueble, siempre que sea tangible y susceptible de generar valor para el arrendatario durante el plazo pactado.
Proceso paso a paso de una operación de arrendamiento
El proceso comienza cuando el arrendatario identifica el bien que necesita. La arrendadora lo adquiere directamente al proveedor y ambas partes firman el contrato, en el que se definen el plazo, el monto de cada renta y las condiciones de uso. Durante la vigencia del acuerdo, el arrendatario tiene el uso y goce del bien, pero la propiedad legal permanece en manos de la arrendadora hasta que se ejerza la opción de compra o finalice el contrato.
Tipos de bienes que financian las arrendadoras
Las arrendadoras financieras pueden operar con una amplia variedad de activos tangibles, tanto muebles como inmuebles. La selección del bien depende de las necesidades del arrendatario y de la evaluación que realiza la institución sobre la viabilidad del activo como garantía implícita del contrato. A continuación se presentan los tipos más frecuentes en el mercado mexicano.
- Maquinaria industrial: Equipos de manufactura, plantas de producción y maquinaria pesada para construcción o minería. Su alto valor y larga vida útil los convierten en activos ideales para este tipo de contratos.
- Vehículos comerciales: Automóviles, camiones de carga, autobuses y flota de reparto. Las empresas de transporte los usan con frecuencia para renovar su parque vehicular sin comprometer liquidez.
- Equipo médico y hospitalario: Tomógrafos, equipos de diagnóstico, quirófanos modulares y equipo especializado cuyo costo de adquisición es elevado y cuya tecnología evoluciona con rapidez.
- Tecnología e informática: Servidores, equipos de cómputo, sistemas de telecomunicaciones y centros de datos. El arrendamiento permite actualizarlos al término del plazo sin cargar con activos obsoletos.
- Inmuebles productivos: Naves industriales, bodegas y locales comerciales. Aunque menos frecuentes que los bienes muebles, también pueden ser objeto de arrendamiento financiero en México.
Opciones terminales al vencer el contrato
Uno de los elementos que distingue al arrendamiento financiero de un contrato de renta convencional es la obligación —y al mismo tiempo la flexibilidad— de elegir una opción terminal al concluir el plazo. El artículo 410 de la Ley General de Títulos y Operaciones de Crédito establece tres opciones que el arrendatario debe ejercer al vencimiento.
Estas tres opciones no son intercambiables de forma libre después de que vence el contrato: la elección puede hacerse desde la firma del contrato hasta un mes antes del vencimiento. Lo importante es tenerlas claras desde el inicio, porque cada una tiene consecuencias fiscales y contables diferentes que afectan la situación financiera de tu empresa. La opción A, por ejemplo, convierte al arrendatario en propietario formal del activo, lo que activa reglas de depreciación distintas.
Ventajas y desventajas del arrendamiento financiero
Ventajas para el arrendatario
El arrendamiento financiero ofrece beneficios concretos tanto para empresas en crecimiento como para negocios consolidados que buscan optimizar su flujo de efectivo. No se trata únicamente de acceder a un bien sin comprarlo: hay ventajas operativas, fiscales y estratégicas que vale la pena conocer antes de tomar una decisión.
- Acceso a activos de alto valor: Puedes usar maquinaria, vehículos o equipo costoso sin desembolsar el precio completo de contado, lo que preserva tu capital de trabajo para otras necesidades del negocio.
- Deducibilidad fiscal: Las rentas del arrendamiento financiero son deducibles de impuestos, lo que representa un ahorro real en la carga tributaria anual de personas morales que tributan bajo el régimen general.
- Flexibilidad al cierre del contrato: Al vencer el plazo, puedes comprar el bien, continuar usándolo con rentas menores o participar en su venta. Esa flexibilidad no existe en un crédito bancario convencional.
- Planeación financiera más predecible: Las rentas son fijas o con ajustes previsibles, lo que facilita la elaboración de presupuestos y proyecciones sin sorpresas en el flujo de caja.
- Acceso a tecnología actualizada: Al término del contrato, puedes optar por un nuevo arrendamiento con equipo de última generación, evitando que tu empresa opere con activos obsoletos.
Desventajas que debes considerar
Como cualquier instrumento financiero, el arrendamiento financiero tiene limitaciones que pueden resultar costosas si no se analizan antes de firmar. Conocerlas no significa descartarlo, sino usarlo con mayor criterio.
- Costo total más elevado: Al sumar todas las rentas y las cargas financieras, el monto total pagado puede superar el precio de adquisición del bien. El financiamiento tiene un costo que siempre debe cuantificarse.
- Obligación contractual irrenunciable: El plazo es forzoso para ambas partes. Si tu negocio deja de necesitar el bien antes de que termine el contrato, igual debes seguir pagando las rentas o negociar una salida anticipada, que generalmente implica penalizaciones.
- Sin propiedad durante el contrato: El bien no aparece como tuyo en términos jurídicos mientras dura el arrendamiento. Esto puede limitar su uso como garantía ante otros acreedores o instituciones financieras.
- Responsabilidad del mantenimiento: En la mayoría de los contratos, el arrendatario asume los costos de mantenimiento y conservación del bien, aunque no sea su propietario formal.
Marco legal que regula a las arrendadoras financieras en México
El arrendamiento financiero en México tiene una base jurídica sólida y bien definida. Conocer las leyes que lo regulan es importante tanto para el arrendatario como para cualquier profesional que deba registrar, auditar o asesorar este tipo de operaciones dentro de la contabilidad de instituciones financieras.
Desde julio de 2013, las antiguas arrendadoras financieras dejaron de ser supervisadas por la CNBV como organismos auxiliares independientes. Las que continuaron operando se convirtieron en SOFOM, manteniendo la misma actividad, pero bajo un marco regulatorio distinto. Hoy, la Comisión Nacional Bancaria y de Valores conserva en su sitio el historial de estas instituciones como referencia del sector.
Dentro del sistema financiero mexicano coexisten otras figuras que también ofrecen servicios de financiamiento o acceso a recursos, como las microfinancieras y los prestamistas. Cada una opera bajo reglas distintas y atiende segmentos del mercado diferentes al que cubre el arrendamiento financiero.
Arrendamiento financiero vs. arrendamiento puro
Ambos contratos permiten usar un bien sin comprarlo, pero sus diferencias son tan relevantes que confundirlos puede tener consecuencias contables y fiscales significativas. La distinción principal está en las opciones terminales y en el tratamiento del riesgo y los beneficios del activo: en el arrendamiento financiero se transfieren al arrendatario; en el arrendamiento puro, no.
El arrendamiento puro se asemeja más a una renta tradicional: al terminar el plazo, el arrendatario devuelve el bien sin opción de comprarlo a precio reducido. Por eso no genera un activo en los estados financieros del arrendatario bajo la mayoría de los esquemas contables. El arrendamiento financiero, en cambio, implica una mayor carga de responsabilidad para quien usa el bien, pero también mayores beneficios al final del contrato. Otras figuras del sistema, como las empresas de remesas o quienes tramitan una licencia para operar una casa de cambio, también tienen particularidades contables propias que conviene conocer por separado.
Preguntas frecuentes
¿Qué diferencia hay entre arrendadora financiera y SOFOM?
Hasta 2013, las arrendadoras financieras eran instituciones jurídicamente independientes, supervisadas por la CNBV como organizaciones auxiliares del crédito. A partir de la derogación de los artículos que les daban origen, las empresas que continuaron en el mercado transformaron su figura legal a SOFOM, que es la denominación vigente hoy. En la práctica, una SOFOM que ofrece arrendamiento financiero cumple exactamente la misma función que cumplía la antigua arrendadora, aunque bajo un marco regulatorio diferente y con la posibilidad de ofrecer también crédito y factoraje financiero.
¿Qué bienes se pueden obtener mediante una arrendadora financiera?
Los bienes más frecuentes son maquinaria industrial, vehículos comerciales, equipo médico, tecnología informática y, en algunos casos, inmuebles productivos como naves o bodegas. El requisito central es que el bien sea tangible y genere valor durante la vigencia del contrato. No se puede arrendar, por ejemplo, software sin soporte físico o activos intangibles puros, ya que la ley exige que el objeto del contrato sea un bien susceptible de uso y goce material.
¿Cuáles son las opciones terminales de un contrato de arrendamiento financiero?
Al vencer el contrato, el arrendatario debe elegir entre tres opciones previstas en el artículo 410 de la Ley General de Títulos y Operaciones de Crédito: comprar el bien a un precio inferior al valor original pactado en el contrato, prorrogar el plazo con rentas menores a las que se venían pagando, o participar con la arrendadora en la venta del bien a un tercero. Esta elección no es opcional: la ley obliga a ejercer alguna de las tres al concluir el plazo forzoso, y puede tomarse desde la firma del contrato hasta un mes antes del vencimiento.
¿Las rentas del arrendamiento financiero son deducibles de impuestos?
Sí. Las rentas pagadas en un contrato de arrendamiento financiero son deducibles para efectos del Impuesto sobre la Renta, conforme a las reglas de la Ley del ISR aplicables a inversiones en activos fijos. Los efectos fiscales varían según la opción terminal que se ejerza al vencimiento: si el arrendatario compra el bien, el monto original de la inversión se calcula sobre el valor pactado en el contrato, y se aplican los porcentajes máximos de deducción autorizados para ese tipo de activo.
¿Qué pasa si no puedo pagar las rentas de un arrendamiento financiero?
El incumplimiento en el pago de rentas puede activar las cláusulas de penalización del contrato y, en casos graves, facultar a la arrendadora para recuperar el bien. Dado que el contrato de arrendamiento financiero tiene carácter de título ejecutivo cuando va acompañado de los estados de cuenta certificados por el contador de la entidad, la institución puede iniciar un proceso de cobro por vía ejecutiva mercantil sin necesidad de tramitar un juicio ordinario previo. Por eso es fundamental analizar la capacidad de pago antes de comprometerse con el plazo forzoso.
¿Cuánto tiempo dura un contrato de arrendamiento financiero?
La ley no fija un plazo mínimo ni máximo universal para todos los contratos de arrendamiento financiero: el plazo se acuerda entre las partes según el tipo de bien y las necesidades del arrendatario. En la práctica, los contratos suelen tener una duración de entre dos y cinco años para bienes como vehículos o equipo de cómputo, y pueden extenderse a plazos mayores en el caso de maquinaria pesada o inmuebles. Lo esencial es que el plazo sea forzoso para ambas partes desde la firma del contrato.
¿Qué autoridad regula el arrendamiento financiero en México?
El arrendamiento financiero en México está regulado principalmente por la Ley General de Títulos y Operaciones de Crédito y, en materia fiscal, por el Código Fiscal de la Federación y la Ley del ISR. Las instituciones que lo operan —actualmente bajo la figura de SOFOM— están registradas ante la CONDUSEF. Las SOFOM reguladas son supervisadas integralmente por la CNBV, mientras que las no reguladas solo están sujetas a la supervisión preventiva en materia de prevención de lavado de dinero, conforme al artículo 95 Bis de la LGOAAC.
Conclusión
Las arrendadoras financieras —hoy operando en su mayoría bajo la figura de SOFOM— ofrecen un mecanismo que te permite acceder a activos productivos de alto valor sin comprometer tu capital de trabajo. Su funcionamiento se basa en un contrato claro entre arrendador y arrendatario, con rentas periódicas que cubren el costo del bien y las cargas financieras, y con tres opciones terminales que dan flexibilidad real al cierre del plazo.
Ahora que conoces cómo funciona este esquema, puedes identificar cuándo conviene usarlo, qué elementos revisar antes de firmar un contrato y qué consecuencias fiscales y contables tiene cada opción terminal. Ese conocimiento te pone en mejor posición para tomar decisiones fundamentadas, tanto si te acercas al tema desde las finanzas como desde la contabilidad.
El sistema financiero mexicano es amplio y cada figura tiene sus propias reglas. En este sitio web encontrarás más contenido que te ayuda a comprender cómo operan, se registran y se regulan las distintas instituciones que lo integran, con el mismo nivel de claridad y detalle que encontraste aquí.
También te puede interesar:
Sociedades de Garantía Recíproca (SGR)

Diferencia entre una financiera y un banco
¿Qué son los grupos financieros y cómo funcionan?
¿Cómo se contabiliza una sociedad hipotecaria?
Rentabilidad de una casa de empeño: ¿Cómo se mide?
¿Qué son las microfinancieras y cómo funcionan?
Calificadoras de riesgo: Entiende su poder en las finanzas
