La banca paralela es el sistema de intermediación crediticia formado por entidades que operan fuera del marco regulatorio de la banca tradicional. Incluye fondos de inversión, aseguradoras, plataformas de financiamiento y otros actores que cumplen funciones similares a las de un banco, pero sin estar sujetos a las mismas normas. Si quieres entender cómo se mueve el dinero más allá de los bancos, este es el punto de partida.
¿Qué es la banca paralela?
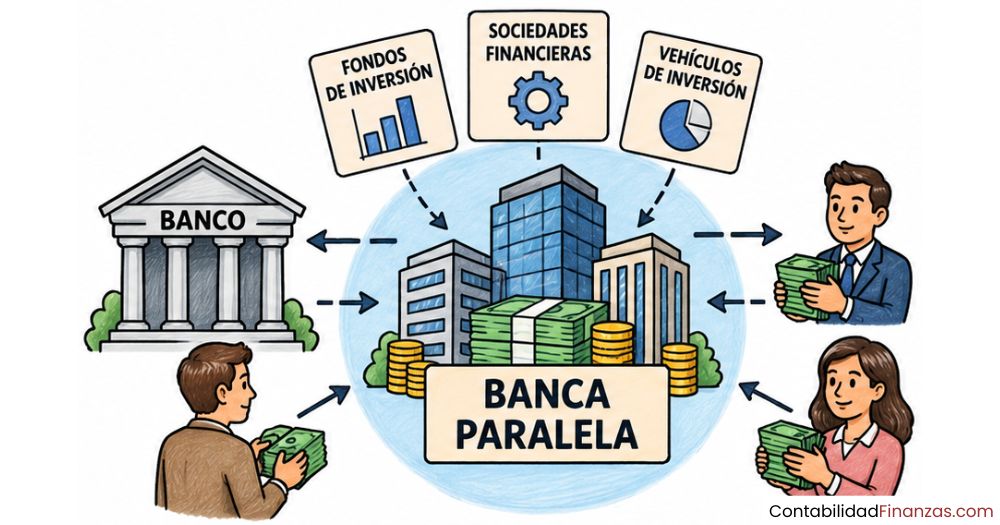
La banca paralela es el sistema de intermediación crediticia conformado por entidades y actividades que operan fuera del sistema bancario tradicional, sin estar sujetas a la misma supervisión ni a los mismos requisitos de capital que los bancos convencionales. En términos simples, son actores que hacen lo que hace un banco —captar dinero y prestarlo— pero sin el carnet oficial que obliga a seguir las reglas del juego regulado.
Este concepto abarca una amplia variedad de instituciones: fondos de inversión, aseguradoras, sociedades financieras, plataformas de financiamiento colectivo y fondos de cobertura, entre otros. Aunque sus funciones se parecen mucho a las bancarias, cada una opera bajo marcos normativos distintos, más flexibles y, en muchos casos, con menor vigilancia por parte de los reguladores financieros.
El origen del término shadow banking
El término tiene un origen muy preciso: fue acuñado en 2007 por el economista Paul McCulley durante la reunión anual de banqueros centrales en Jackson Hole, Wyoming. McCulley usó la expresión «shadow banking system» para describir todas aquellas entidades que realizaban actividades financieras y crediticias escapando a toda regulación bancaria. El momento no fue casual: el sistema financiero global empezaba a sentir las primeras sacudidas de la crisis hipotecaria.
Desde entonces, la expresión se instaló en el vocabulario de reguladores, académicos y organismos internacionales. En español conviven varias traducciones: «banca en la sombra», «banca fantasma» y «banca paralela», aunque esta última es la más extendida en los textos técnicos de habla hispana. Más allá del nombre, todas apuntan al mismo fenómeno: un circuito financiero que opera en paralelo al sistema regulado.
Diferencia entre banca paralela y banca tradicional
La diferencia más importante no está en lo que hacen, sino en cómo están supervisadas. Un banco tradicional debe cumplir con requisitos de capital mínimo, mantener reservas, someterse a auditorías periódicas y ofrecer garantías de depósito a sus clientes. La banca paralela, en cambio, opera bajo marcos normativos más flexibles o directamente sin supervisión prudencial equivalente.
| Característica | Banca tradicional | Banca paralela |
|---|---|---|
| Supervisión regulatoria | Banco central y organismos oficiales | Parcial o inexistente |
| Requisitos de capital | Obligatorios (Basilea III) | No aplican de forma estándar |
| Garantía de depósitos | Sí, en la mayoría de los países | No |
| Acceso al prestamista de última instancia | Sí (banco central) | No |
| Transparencia informativa | Alta y exigida | Variable, generalmente menor |
| Tipo de financiamiento | Principalmente, largo plazo | Con frecuencia a corto plazo |
¿Cómo funciona la banca paralela?
El mecanismo central de la banca paralela es el mismo que el de cualquier banco: capta recursos de inversores y los coloca en manos de quienes necesitan financiamiento. Sin embargo, lo hace a través de instrumentos y estructuras distintas, que permiten eludir las obligaciones regulatorias que pesan sobre la banca convencional. Esto genera mayor flexibilidad, pero también más opacidad en las transacciones.
Una práctica habitual consiste en que una entidad financiera regulada crea una subsidiaria o vehículo especial que opera fuera de su balance contable. Así, puede ofrecer productos o servicios que la regulación no le permite hacer directamente. El dinero fluye de un lado al otro sin que el regulador tenga una visión completa de la cadena de intermediación.
El proceso de intermediación crediticia no regulada
La intermediación crediticia en la banca paralela sigue una cadena que puede volverse muy compleja. En su forma más básica, un fondo capta dinero de inversores, lo presta a empresas o particulares y cobra la diferencia entre el rendimiento que ofrece y el interés que cobra. Pero en versiones más sofisticadas, ese crédito puede empaquetarse, venderse y revenderse varias veces antes de llegar al destinatario final.
Cadena de intermediación en la banca paralela
En versiones complejas, los créditos se empaquetan y revenden múltiples veces.
Principales actores del sistema bancario paralelo
La banca paralela no tiene un solo rostro. Está formada por una variedad de entidades con distintos objetivos, estructuras y niveles de riesgo, aunque todas comparten el rasgo de operar fuera del perímetro regulatorio bancario estándar. Conocer a estos actores te ayuda a entender por qué este sistema es tan difícil de monitorear en su totalidad.
- Fondos de cobertura (hedge funds): Gestionan carteras con alta libertad de acción, admiten inversores de gran patrimonio y aplican estrategias de inversión prohibidas para fondos convencionales.
- Fondos del mercado monetario: Captan dinero a corto plazo de inversores y lo colocan en instrumentos de deuda de bajo riesgo aparente, funcionando de forma similar a una cuenta bancaria.
- Vehículos de propósito especial (SPV): Entidades creadas por bancos para sacar activos de su balance y transferir riesgos sin que aparezcan en sus estados financieros consolidados.
- Plataformas de financiamiento colectivo (crowdfunding): Conectan directamente a inversores con empresas o particulares que necesitan capital, sin intermediación bancaria formal.
- Compañías de seguros que ofrecen crédito: Algunas aseguradoras emiten productos de acumulación o garantías financieras que funcionan como sustitutos del crédito bancario.
- Prestamistas hipotecarios no bancarios: Otorgan créditos para vivienda sin captar depósitos del público, financiándose en los mercados de capitales.
¿Por qué existe la banca paralela?
La banca paralela no surgió por accidente. Nació, en parte, como respuesta a las restricciones que la regulación impone a la banca convencional. Cuando los bancos no pueden prestar a ciertos perfiles de cliente o en ciertas condiciones, aparecen entidades dispuestas a hacerlo bajo esquemas menos restrictivos. Esto crea un espacio que el mercado ocupa con rapidez.
También crece cuando las tasas de interés son bajas y los inversores buscan rendimientos más altos de los que ofrece el sistema regulado. En esas condiciones, los fondos y entidades paralelas se convierten en una alternativa atractiva para quien quiere rentabilidad y está dispuesto a asumir más riesgo. La demanda de los inversores y la necesidad de crédito de los prestatarios se encuentran fuera del radar oficial.
Principales razones que impulsan la banca paralela
Ventajas y riesgos de la banca paralela
La banca paralela no es uniformemente buena ni mala. Tiene efectos reales sobre la economía que dependen de cómo opere y de cuánta supervisión exista. El Consejo de Estabilidad Financiera (FSB) reconoce que la intermediación crediticia por canales no bancarios puede generar beneficios importantes cuando se lleva a cabo correctamente, aunque también advierte sobre sus riesgos si queda sin control.
Beneficios que aporta al sistema financiero
Uno de los argumentos más sólidos a favor de la banca paralela es que amplía el acceso al crédito para personas y empresas que el sistema bancario tradicional excluye. No todos los perfiles de cliente califican para un préstamo bancario, y muchas actividades productivas necesitan financiamiento que los bancos no están dispuestos o no pueden otorgar bajo su esquema regulado. La banca paralela llena ese hueco.
- Fuentes adicionales de financiamiento: Genera liquidez para la economía real en sectores que la banca convencional no atiende con eficiencia.
- Alternativas de inversión: Ofrece a los inversores opciones de rentabilidad fuera de los depósitos bancarios tradicionales, con estructuras de riesgo y plazo distintas.
- Competencia y eficiencia: La presencia de actores paralelos presiona a la banca convencional a mejorar sus condiciones, reducir costos y adaptarse a nuevas demandas.
- Agilidad en el crédito: Al operar con menos burocracia, algunas entidades pueden aprobar financiamiento en plazos mucho menores que un banco regulado.
- Diversificación del riesgo: Distribuye el riesgo crediticio entre distintos actores del mercado, en lugar de concentrarlo en los grandes bancos sistémicos.
Riesgos para la estabilidad financiera global
La cara menos favorable de la banca paralela es la que más preocupa a los reguladores. Al operar con menor supervisión, estas entidades pueden acumular riesgos sin que nadie los detecte a tiempo. El principal riesgo es la posibilidad de que una crisis en este sector se transmita al sistema bancario regulado, generando lo que se conoce como riesgo sistémico: una cadena de fallos que ningún actor puede detener solo.
Además, la banca paralela se financia frecuentemente a corto plazo, lo que la hace vulnerable. Si los inversores retiran sus fondos de forma masiva y repentina, la entidad puede verse obligada a liquidar activos a precios de emergencia, provocando una espiral descendente de precios que afecta a todo el mercado. Esto ya ocurrió durante la crisis de 2008 con los fondos del mercado monetario en Estados Unidos.
✔ Ventajas
- Amplía el acceso al crédito
- Genera competencia saludable
- Ofrece alternativas de inversión
- Agiliza el financiamiento
- Distribuye el riesgo
✘ Riesgos
- Riesgo sistémico sin control
- Financiamiento a corto plazo inestable
- Opacidad en las transacciones
- Posible efecto contagio a la banca
- Menor protección al inversor
La banca paralela y la crisis financiera de 2008
La crisis financiera de 2008 es el ejemplo más citado cuando se habla de los peligros de un sistema paralelo sin regulación suficiente. Su origen estuvo en la transformación de créditos hipotecarios de alto riesgo en instrumentos financieros complejos que circularon masivamente dentro del sistema bancario paralelo de Estados Unidos. Estos productos, conocidos como hipotecas subprime, se empaquetaron, calificaron erróneamente y se vendieron a inversores de todo el mundo.
Cuando la morosidad de esas hipotecas comenzó a subir, el valor de los instrumentos colapsó. La interconexión entre la banca paralela y el sistema regulado hizo que el daño se propagara con rapidez: los grandes bancos que habían invertido en esos productos o que financiaban a las entidades paralelas también resultaron afectados. El efecto contagio fue global y dejó claro que lo que ocurre en las sombras del sistema financiero no se queda ahí.
«La falta de regulación del shadow banking permitió que riesgos significativos se acumularan fuera del sistema bancario regulado.» — Financial Stability Board (FSB), 2013.
¿Cómo se encadenó la crisis de 2008 con la banca paralela?
- Los prestamistas hipotecarios no bancarios otorgaron créditos a clientes de baja solvencia.
- Esos créditos se agruparon en instrumentos financieros complejos (CDO, MBS) y se vendieron en el mercado.
- Los fondos de inversión y otros actores paralelos compraron esos instrumentos buscando rentabilidad.
- Cuando la morosidad aumentó, el valor de los instrumentos se desplomó en cadena.
- Los bancos regulados con exposición a esos activos sufrieron pérdidas masivas y crisis de liquidez.
- El rescate público de varios bancos fue necesario para evitar el colapso total del sistema.
¿Cómo se regula la banca paralela?
Tras la crisis de 2008, los gobiernos y organismos internacionales comprendieron que dejar este sistema sin supervisión era un riesgo inaceptable. Desde entonces, la regulación de la banca paralela se convirtió en una prioridad de la agenda financiera global, aunque su implementación varía considerablemente según el país y la región. Regular algo tan diverso y cambiante no es tarea sencilla.
El papel del Consejo de Estabilidad Financiera (FSB)
El Consejo de Estabilidad Financiera (FSB, por sus siglas en inglés) es el principal organismo internacional encargado de monitorear y formular recomendaciones sobre la banca paralela. Fundado en 2009 tras la cumbre del G20, su misión es identificar vulnerabilidades en el sistema financiero global y proponer medidas para reducirlas. Cada año publica informes detallados sobre el tamaño y la evolución de la intermediación crediticia no bancaria.
El FSB define la banca paralela como «el sistema de intermediación crediticia conformado por entidades y actividades que están fuera del sistema bancario tradicional» y trabaja para que los países miembros adopten marcos de supervisión más robustos. Sus recomendaciones no son vinculantes, pero tienen gran peso político y técnico entre los reguladores nacionales.
Iniciativas regulatorias en Europa y América Latina
En Europa, la Comisión Europea publicó en 2012 el Libro Verde del Sistema Bancario en la Sombra, que reconoció la existencia de un ámbito creciente de actividad crediticia paralela sin supervisión adecuada. A partir de ese documento, se desarrollaron propuestas para aumentar la transparencia de las transacciones financieras fuera del sector bancario regulado, incluyendo obligaciones de reporte para fondos monetarios y vehículos de titulización.
En América Latina, la regulación aún está en desarrollo. Países como México, Brasil y Colombia cuentan con marcos para algunos actores paralelos —como las uniones de crédito y las sociedades de inversión—, pero la cobertura sigue siendo parcial frente a la amplitud del sistema. La supervisión mejora cuando los organismos nacionales adoptan los estándares del FSB como referencia.
Banca paralela y contabilidad de instituciones financieras
Desde el punto de vista contable, la banca paralela plantea desafíos particulares. Muchas de las entidades que forman parte de este sistema no están obligadas a presentar estados financieros bajo los mismos estándares que los bancos regulados, lo que dificulta la comparación y el análisis de su situación financiera real. Para quienes estudian contabilidad de instituciones financieras, entender estas diferencias es parte del conocimiento del sector.
Los vehículos de propósito especial, por ejemplo, suelen diseñarse precisamente para que sus activos y pasivos no aparezcan en el balance consolidado de la entidad madre. Esta práctica, conocida como «operaciones fuera de balance», exige un análisis contable cuidadoso para identificar la exposición real de una institución a los riesgos de la banca paralela. Normas como las NIIF 10 y NIIF 12 buscan mejorar la visibilidad de estas estructuras.
Las administradoras de fondos de pensiones, los grupos financieros y otras entidades del ecosistema financiero tienen puntos de contacto con la banca paralela que deben reflejarse correctamente en sus registros contables. Entender estos vínculos es parte de lo que estudia la contabilidad de instituciones financieras como disciplina.
Preguntas frecuentes
¿Qué diferencia hay entre la banca paralela y los bancos tradicionales?
La diferencia central está en el marco regulatorio que las rige. Un banco tradicional debe cumplir con exigencias de capital mínimo, reservas obligatorias, seguros de depósito y auditorías periódicas impuestas por el banco central o el regulador financiero de su país. La banca paralela, en cambio, opera bajo normas distintas o con una supervisión mucho más laxa, lo que le da mayor flexibilidad operativa, pero también genera menor protección para quienes interactúan con ella, ya sea como inversores o como prestatarios.
¿Cuáles son los principales actores de la banca paralela?
Los actores más representativos de la banca paralela incluyen fondos de cobertura (hedge funds), fondos del mercado monetario, vehículos de propósito especial (SPV), plataformas de financiamiento colectivo, prestamistas hipotecarios no bancarios y ciertas compañías de seguros que ofrecen productos similares al crédito. También se incluyen fondos de capital privado y algunas entidades de factoring y arrendamiento financiero que captan recursos del mercado sin estar bajo la supervisión bancaria ordinaria.
¿La banca paralela es ilegal?
No, la banca paralela no es necesariamente ilegal. La gran mayoría de sus actores operan de forma lícita dentro de los marcos normativos que les corresponden, aunque esos marcos sean menos estrictos que los aplicables a los bancos tradicionales. El término «en la sombra» no alude a actividades ilícitas, sino al hecho de que estas entidades operan fuera del perímetro de supervisión prudencial bancaria. Eso no impide que algunas prácticas dentro de este sistema puedan derivar en conductas irregulares si no hay controles adecuados.
¿Por qué creció la banca paralela después de la crisis de 2008?
Paradójicamente, la misma crisis que expuso los riesgos de la banca paralela también impulsó su crecimiento posterior. Las reformas regulatorias que endurecieron las exigencias sobre los bancos tradicionales hicieron que muchas actividades crediticias migraran hacia entidades menos reguladas. Además, el entorno de tasas de interés muy bajas durante varios años después de 2008 llevó a los inversores a buscar rendimientos más altos fuera del sistema bancario convencional, alimentando la demanda de productos ofrecidos por el sector paralelo.
¿Qué es el riesgo sistémico en la banca paralela?
El riesgo sistémico es la posibilidad de que el fallo de una entidad o de un conjunto de ellas provoque una reacción en cadena que afecte a todo el sistema financiero. En la banca paralela, este riesgo es especialmente relevante porque estas entidades están interconectadas con los bancos regulados mediante préstamos, inversiones y garantías cruzadas. Si una parte del sistema paralelo colapsa, el efecto contagio puede alcanzar rápidamente a la banca convencional y, desde ahí, a la economía en su conjunto.
¿Cómo afecta la banca paralela a los ahorradores comunes?
La mayoría de los ahorradores comunes no interactúa directamente con la banca paralela, pero sí puede verse afectada por ella de forma indirecta. Si una crisis en el sector paralelo contagia a los bancos regulados, los depósitos, los tipos de interés y el acceso al crédito pueden verse afectados. Además, algunos productos financieros de inversión que parecen seguros —como ciertos fondos del mercado monetario— forman parte del sistema paralelo y no cuentan con los mismos mecanismos de protección que un depósito bancario garantizado.
¿Qué organismos internacionales supervisan la banca paralela?
El principal organismo encargado de monitorear la banca paralela a escala global es el Consejo de Estabilidad Financiera (FSB), fundado en 2009 por el G20. También participan el Fondo Monetario Internacional (FMI), el Banco de Pagos Internacionales (BPI) y la Organización Internacional de Comisiones de Valores (IOSCO). En Europa, la Autoridad Bancaria Europea (ABE) y la Comisión Europea tienen roles activos. A nivel nacional, cada país designa a su propio regulador financiero para aplicar las recomendaciones internacionales dentro de su jurisdicción.
Conclusión
La banca paralela es un componente real y significativo del sistema financiero global. No es un fenómeno marginal ni exclusivamente peligroso: cumple funciones que el sistema regulado no siempre puede cubrir, como ampliar el acceso al crédito y ofrecer alternativas de inversión. Pero su falta de supervisión adecuada puede convertirla en una fuente de riesgo que afecta a todos, como quedó demostrado con la crisis de 2008.
Ahora que conoces qué es la banca paralela, cómo funciona y quiénes la integran, puedes aplicar ese conocimiento para leer mejor las noticias económicas, entender cómo se financia la economía real y reconocer los riesgos cuando interactúes con productos financieros fuera del sistema bancario convencional. La clave está en distinguir entre flexibilidad y falta de control.
Si quieres seguir profundizando en el funcionamiento de las instituciones financieras y su contabilidad, este sitio web tiene mucho más contenido que te ayudará a construir una visión completa del sistema. Cada tema que explores suma a tu comprensión de cómo se mueve realmente el dinero.
También te puede interesar:
Supervisión de instituciones financieras
Requisitos para constituir una institución financiera
Depositarias de valores: La figura que pocos conocen, pero todos necesitan
Plan de cuentas de una arrendadora financiera
¿Qué son las arrendadoras financieras y cómo funcionan?
Empresas que integran un grupo financiero
Principales instituciones financieras en América Latina