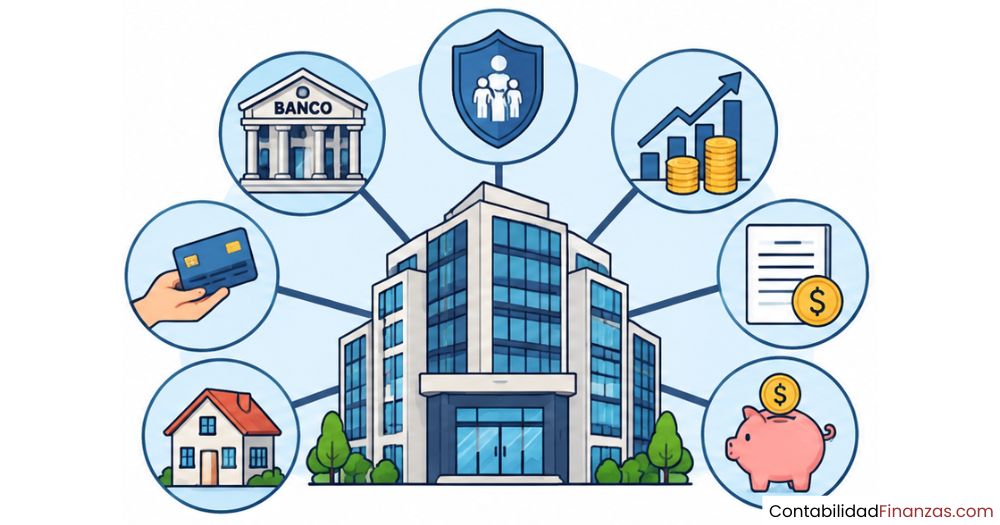
Cuando escuchas el nombre de un gran banco, probablemente no piensas en todo lo que hay detrás: seguros, inversiones, fondos para el retiro y casas de cambio que operan bajo el mismo techo corporativo. Un grupo financiero es mucho más complejo de lo que parece a primera vista, y entender qué empresas lo forman te ayuda a ver el sistema financiero con otros ojos.
¿Qué es un grupo financiero?
Un grupo financiero es una agrupación formal de empresas especializadas en servicios financieros que operan bajo una misma dirección corporativa. En su centro siempre existe una sociedad controladora, que es la empresa que ejerce el control sobre todas las demás entidades que forman parte del grupo. No se trata de una fusión: cada empresa conserva su personalidad jurídica propia y su régimen regulatorio específico.
La finalidad de esta estructura es ofrecer una amplia variedad de servicios financieros desde una sola organización coordinada. El usuario puede acceder a banca, inversiones, seguros y más sin salir del mismo ecosistema corporativo. Eso genera economías de escala, mayor eficiencia operativa y una experiencia integrada para clientes tanto individuales como empresariales.
Diferencia entre grupo financiero y sistema financiero
El sistema financiero mexicano es el conjunto total de instituciones, mercados y reguladores que mueven el dinero en el país. Un grupo financiero, en cambio, es solo una de las estructuras privadas que opera dentro de ese sistema. La diferencia clave es de alcance: el sistema financiero es el marco general; el grupo financiero es una organización particular dentro de él.
Un grupo financiero puede ser parte del sistema, pero el sistema no se reduce a los grupos financieros. También participan instituciones independientes, organismos reguladores, bolsas de valores y entidades públicas que no pertenecen a ningún grupo. Entender esta distinción es el primer paso para comprender la contabilidad de instituciones financieras en su contexto real.
Sociedad controladora: el núcleo del grupo
La sociedad controladora es la empresa que encabeza toda la estructura. No ofrece servicios financieros directamente al público: su función es ejercer control sobre las entidades que sí los ofrecen. Lo hace a través de la participación accionaria: la ley exige que mantenga, directa o indirectamente, más del cincuenta por ciento de las acciones de cada entidad integrante del grupo.
Esta estructura centralizada permite que todas las empresas del grupo sigan una política corporativa unificada en materia de riesgos, tecnología, imagen y estrategia comercial. Al mismo tiempo, cada entidad responde a su propio regulador sectorial. Es decir, el banco responde a la CNBV, la aseguradora a la CNSF y la AFORE a la CONSAR, aunque todas estén bajo el paraguas de la misma controladora.
¿Cómo controla la controladora a sus integrantes?
El control se ejerce mediante la posesión mayoritaria de acciones. La controladora debe tener más del 50 % del capital social de cada entidad integrante, ya sea de forma directa o a través de una subcontroladora, que es una empresa intermediaria dentro de la misma estructura corporativa. Este porcentaje le otorga poder de decisión en las asambleas de accionistas de cada empresa del grupo.
Además, la controladora asume responsabilidad solidaria frente a las obligaciones de sus entidades. Eso significa que, si una de las empresas del grupo no puede cumplir con sus compromisos, la controladora responde con su propio patrimonio. Este mecanismo busca proteger a los usuarios y a los acreedores de cada una de las instituciones integrantes.
¿Qué empresas pueden integrar un grupo financiero?
La Ley para Regular las Agrupaciones Financieras (LRAF) establece un catálogo específico de los tipos de entidades que pueden formar parte de un grupo financiero. No cualquier empresa puede integrarse: solo aquellas que ya cuentan con autorización para operar como entidad financiera en México. A continuación se describen todas y cada una de esas entidades.
Instituciones de banca múltiple
La institución de banca múltiple es, con mucha frecuencia, el integrante más visible de cualquier grupo financiero. Su función principal es captar recursos del público mediante depósitos y colocarlos en forma de créditos. También puede prestar servicios de pagos, transferencias, custodia de valores y operaciones con divisas, entre otros. Está sujeta a la Ley de Instituciones de Crédito y supervisada por la CNBV.
Dentro del grupo, el banco suele ser la entidad con mayor volumen de activos. Sin embargo, su presencia no es obligatoria: un grupo puede constituirse sin banco siempre que cuente con al menos dos de las entidades autorizadas por la ley. Lo que sí es obligatorio, en todo caso, es que al menos dos de esas entidades estén bajo el control de la controladora.
Casas de bolsa
Las casas de bolsa son los intermediarios autorizados para comprar y vender valores en el mercado bursátil. Pueden actuar por cuenta propia o por cuenta de sus clientes, y tienen acceso directo a la Bolsa Mexicana de Valores (BMV) y a BIVA. Dentro de un grupo financiero, su integración permite ofrecer al cliente tanto servicios bancarios como de inversión desde una sola plataforma comercial.
Además de ejecutar operaciones bursátiles, las casas de bolsa pueden asesorar en materia de inversiones, administrar carteras y distribuir fondos de inversión. Su regulación corresponde a la CNBV bajo la Ley del Mercado de Valores. Cuando operan dentro de un grupo financiero, deben alinearse a la política corporativa de la controladora sin perder su responsabilidad regulatoria individual.
Instituciones de seguros e instituciones de fianzas
Las instituciones de seguros protegen a sus clientes frente a eventos adversos —como accidentes, enfermedades o desastres— a cambio del pago de primas periódicas. Su función dentro del grupo es completar la oferta de protección patrimonial que el banco por sí solo no puede cubrir. Están reguladas por la Comisión Nacional de Seguros y Fianzas (CNSF) bajo la Ley de Instituciones de Seguros y de Fianzas.
Las instituciones de fianzas, por su parte, garantizan a terceros el cumplimiento de obligaciones contraídas por sus afianzados. Se usan con frecuencia en contratos de obra pública, concesiones y licitaciones. Aunque operan bajo la misma ley que las aseguradoras y también están supervisadas por la CNSF, su función es distinta: no cubren riesgos, sino que respaldan compromisos contractuales.
Almacenes generales de depósito
Los almacenes generales de depósito guardan, custodian y manejan mercancías o bienes de sus clientes. Su característica más destacada es que pueden emitir certificados de depósito y bonos de prenda, instrumentos que permiten usar las mercancías almacenadas como garantía para obtener financiamiento. Esto los convierte en una herramienta útil para empresas que manejan grandes volúmenes de inventario.
Dentro de un grupo financiero, la presencia de un almacén general de depósito amplía la oferta hacia el sector empresarial y agropecuario. Son supervisados por la CNBV y deben contar con instalaciones físicas certificadas. Su actividad se rige por la Ley General de Organizaciones y Actividades Auxiliares del Crédito.
Casas de cambio
Las casas de cambio compran y venden divisas extranjeras al público en general. Son entidades auxiliares del crédito autorizadas por la CNBV, y su integración en un grupo financiero resulta lógica cuando el grupo tiene clientes con necesidades de operaciones internacionales o con alto volumen de remesas. No pueden captar depósitos ni otorgar créditos: su actividad está acotada al mercado cambiario.
Dentro del grupo, la casa de cambio puede ofrecer tipos de cambio competitivos al complementarse con el banco o la casa de bolsa para operaciones de mayor escala. Aunque operativamente son sencillas en comparación con otras entidades, su regulación en materia de prevención de lavado de dinero es especialmente estricta por el tipo de transacciones que manejan.
Administradoras de fondos para el retiro (AFORE)
Las AFORE administran las cuentas individuales de ahorro para el retiro de los trabajadores afiliados al IMSS o al ISSSTE. Su función es invertir esos recursos en instrumentos seguros y rentables para que crezcan durante la vida laboral del trabajador. Están reguladas por la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) bajo la Ley de los Sistemas de Ahorro para el Retiro.
Su presencia en un grupo financiero permite al grupo participar en el mercado de ahorro de largo plazo, que maneja uno de los volúmenes de activos más grandes del sistema financiero mexicano. Aunque el trabajador no elige a su AFORE por el grupo al que pertenece, la integración sí le permite al grupo diversificar sus fuentes de ingreso y fortalecer su posición en el mercado institucional.
Sociedades operadoras y distribuidoras de fondos de inversión
Las sociedades operadoras de fondos de inversión administran portafolios colectivos en los que participan múltiples inversionistas. Su objetivo es generar rendimientos mediante la inversión en distintos instrumentos del mercado de valores. La distribuidora, en cambio, se encarga de colocar esas acciones entre el público y puede ser una entidad diferente a la operadora dentro del mismo grupo.
Integrar una operadora o distribuidora de fondos en el grupo permite ofrecer alternativas de inversión más accesibles a clientes que no tienen el capital suficiente para comprar valores directamente en bolsa. Estas entidades están reguladas por la CNBV bajo la Ley de Fondos de Inversión y deben mantener una separación clara entre los activos del fondo y los activos propios de la sociedad.
Sociedades financieras de objeto múltiple (SOFOM)
Las SOFOM son entidades que otorgan crédito, arrendamiento financiero y factoraje financiero sin captar depósitos del público. Son, en esencia, financieras de préstamos que se fondean con recursos propios o con líneas de crédito de otras instituciones. Cuando forman parte de un grupo financiero, se denominan SOFOM reguladas y están sujetas a supervisión directa de la CNBV.
La ley establece una restricción importante: no pueden integrar el mismo grupo dos SOFOM cuando ya hay una institución de banca múltiple en ese grupo. Esta regla busca evitar duplicidades en la oferta crediticia dentro de la misma estructura. Fuera de un grupo financiero, las SOFOM no están sujetas a supervisión de la CNBV, lo que representa una diferencia regulatoria relevante.
Sociedades financieras populares (SOFIPO)
Las SOFIPO atienden principalmente a personas de ingresos medios y bajos que no tienen acceso fácil a la banca tradicional. Pueden captar ahorros y otorgar créditos a sus socios, operando bajo el principio de las finanzas populares o microfinanzas. Están reguladas por la CNBV bajo la Ley de Ahorro y Crédito Popular y supervisadas también por el organismo integrador del sector.
Su inclusión en un grupo financiero es menos común que la de bancos o casas de bolsa, pero está contemplada en la ley. Su función dentro del grupo sería ampliar la base de clientes hacia segmentos de menor ingreso o hacia zonas geográficas con poca presencia bancaria, complementando la estrategia comercial de las entidades más grandes del mismo grupo.
¿Cuántas entidades se necesitan para formar un grupo financiero?
Conforme a la Ley para Regular las Agrupaciones Financieras, un grupo financiero debe estar compuesto por una sociedad controladora y al menos dos entidades financieras de las que autoriza la ley. No existe un número máximo establecido, por lo que los grupos más grandes del país pueden reunir varios tipos de entidades bajo la misma controladora.
El requisito mínimo de dos entidades —además de la controladora— asegura que el grupo tenga una oferta diversificada de servicios. Si solo hubiera una entidad, no tendría sentido crear la estructura de grupo: bastaría con operar como empresa financiera independiente. La combinación mínima más frecuente en la práctica es banco más casa de bolsa, aunque la ley no impone esa combinación en particular.
¿Quién autoriza y supervisa a los grupos financieros?
La constitución y el funcionamiento de un grupo financiero no es una decisión que tomen libremente sus accionistas. La Secretaría de Hacienda y Crédito Público (SHCP) es la autoridad que otorga o niega la autorización para que un grupo financiero se organice y opere en México. Este proceso incluye la opinión del Banco de México y, dependiendo de las entidades involucradas, también de la CNBV, la CNSF o la CONSAR.
Papel de la SHCP
La SHCP actúa como la autoridad máxima en materia de política financiera del país. Autoriza discrecionalmente la constitución de cada grupo financiero y puede revocar esa autorización si el grupo incumple las condiciones bajo las que fue aprobado. También define los requisitos de capital mínimo que debe mantener la sociedad controladora y las reglas generales de organización del grupo.
Una vez constituido el grupo, la SHCP no desaparece del panorama regulatorio: mantiene facultades para emitir disposiciones que afecten la estructura del grupo, aprobar cambios en su composición o fusiones entre integrantes. Su presencia permanente garantiza que los grupos financieros operen dentro del marco de la política económica nacional.
Papel de la CNBV, CNSF y CONSAR
Cada entidad integrante del grupo responde a su propio regulador sectorial de forma individual. La CNBV supervisa bancos, casas de bolsa, almacenes, casas de cambio, SOFOM y operadoras de fondos. La CNSF se encarga de aseguradoras y afianzadoras. La CONSAR supervisa a las AFORE. Que todas esas entidades compartan controladora no elimina sus obligaciones regulatorias individuales.
Además, cuando se trata de la sociedad controladora como unidad, los tres reguladores pueden actuar de forma coordinada. La supervisión conjunta entre la CNBV, la CNSF y la CONSAR permite una visión consolidada de los riesgos del grupo en su conjunto, algo que ningún regulador podría lograr por sí solo dada la diversidad de entidades que pueden integrarlo. Conocer más sobre las calificadoras de riesgo ayuda a entender cómo se evalúa la solidez de estas estructuras desde fuera del aparato regulador.
¿Cómo se relacionan las empresas dentro del grupo?
Las entidades de un grupo financiero no son empresas independientes que simplemente comparten nombre. Están unidas por vínculos jurídicos, financieros y operativos que van más allá del marketing. La controladora ejerce influencia directa sobre la estrategia de cada una, y todas deben actuar de acuerdo con la política corporativa unificada que define la dirección del grupo.
Responsabilidad solidaria entre integrantes
Uno de los mecanismos más importantes que une a las entidades del grupo es la responsabilidad solidaria de la controladora. Si una entidad del grupo incurre en obligaciones que no puede cumplir, la controladora responde con su propio patrimonio. Este principio protege a los depositantes, asegurados e inversionistas que operan con cualquiera de las empresas del grupo.
Esta responsabilidad no fluye en todas direcciones: una entidad integrante no es responsable automáticamente de las obligaciones de otra entidad hermana. La carga recae sobre la controladora, que es el vértice de la estructura. Por eso, la ley exige que la controladora mantenga un capital neto consolidado que no sea inferior a la suma de las inversiones que tiene en sus subsidiarias.
Política corporativa unificada
Más allá de la responsabilidad financiera, las entidades del grupo comparten una dirección estratégica común. Esto implica que las decisiones sobre riesgos, tecnología, imagen y objetivos de negocio se toman de forma coordinada desde la controladora. No significa que cada entidad pierda su autonomía operativa, pero sí que sus grandes líneas estratégicas están alineadas con las del grupo.
Esta coordinación tiene beneficios prácticos: permite compartir infraestructura tecnológica, reducir costos administrativos, ofrecer productos cruzados entre entidades y presentar una imagen unificada ante el cliente. Ese modelo de operación conjunta es precisamente una de las razones por las que los grandes grupos financieros son competidores tan sólidos frente a instituciones independientes.
Diferencias entre los tipos de integrantes
Aunque todas las entidades del grupo trabajan bajo la misma controladora, sus funciones, reguladores y características operativas son distintas. Comprender esas diferencias es clave para entender por qué cada una existe dentro de la misma estructura y qué valor aporta al conjunto.
Esta diversidad es precisamente la fortaleza de los grupos financieros: cada entidad cubre un segmento de necesidades financieras que las otras no pueden atender. El banco gestiona el flujo cotidiano de dinero; la casa de bolsa lo hace crecer en los mercados; la aseguradora lo protege; la AFORE lo preserva para el largo plazo. Juntas forman un ecosistema financiero completo bajo un mismo techo corporativo.
Preguntas frecuentes
¿Qué diferencia hay entre una controladora y sus entidades integrantes?
La sociedad controladora no presta servicios financieros al público: su función es ejercer el control accionario y la dirección estratégica de las entidades que sí lo hacen. Cada entidad integrante, en cambio, tiene una actividad específica —banca, seguros, valores, cambios— y su propio régimen regulatorio. La controladora es el cerebro; las entidades son los brazos operativos del grupo. Ambas tienen personalidad jurídica propia, pero solo las entidades interactúan directamente con los clientes.
¿Puede un grupo financiero tener dos bancos al mismo tiempo?
Sí, la ley permite que un grupo financiero integre más de una institución de banca múltiple dentro de su estructura. La restricción que sí existe aplica a las SOFOM: no pueden integrarse dos sociedades financieras de objeto múltiple en el mismo grupo cuando ya hay una institución de banca múltiple. En la práctica, tener dos bancos bajo la misma controladora es inusual porque representa una duplicación de esfuerzos regulatorios y operativos, pero no está prohibido por la LRAF según la CNBV.
¿Qué pasa si una entidad del grupo tiene problemas financieros?
La ley establece que la sociedad controladora responde de forma solidaria por las obligaciones de cada una de sus entidades integrantes. Eso significa que, si una entidad no puede cubrir sus compromisos con clientes o acreedores, la controladora debe responder con su patrimonio. Este mecanismo de responsabilidad solidaria es uno de los pilares del sistema de protección al usuario dentro de los grupos financieros, y es también una de las razones por las que la controladora debe mantener niveles adecuados de capitalización en todo momento.
¿Una SOFOM siempre forma parte de un grupo financiero?
No. Las SOFOM pueden operar de manera independiente sin pertenecer a ningún grupo financiero. Cuando operan de forma autónoma, se denominan SOFOM no reguladas y no están sujetas a la supervisión directa de la CNBV, aunque deben cumplir con ciertas obligaciones en materia de transparencia y prevención de lavado de dinero. Solo cuando la controladora de un grupo financiero tiene más del 50 % de sus acciones, la SOFOM pasa a ser regulada y queda bajo supervisión de la CNBV como parte del grupo.
¿Qué es una subcontroladora dentro de un grupo financiero?
Una subcontroladora es una empresa intermediaria que forma parte del grupo financiero y que, a su vez, tiene participación accionaria en algunas de las entidades integrantes. La controladora principal controla a la subcontroladora, y esta última controla a determinadas entidades del grupo. Esta estructura en capas permite a los grupos más grandes organizar de forma más flexible sus inversiones en distintas entidades financieras, sin que la controladora tenga que gestionar directamente todas las participaciones accionarias del grupo.
¿Los grupos financieros cotizan en bolsa?
Algunos grupos financieros sí cotizan en bolsa a través de sus sociedades controladoras, lo que les permite captar capital del público inversionista. En México, es común ver las acciones de las controladoras de los principales grupos financieros en la Bolsa Mexicana de Valores. Sin embargo, no todos los grupos están obligados a cotizar: pueden ser empresas privadas cuyos accionistas no desean abrir su capital al mercado bursátil. La cotización en bolsa es una decisión estratégica, no un requisito de la LRAF.
¿Qué ley regula a los grupos financieros en México?
Los grupos financieros en México se rigen principalmente por la Ley para Regular las Agrupaciones Financieras (LRAF), que define qué entidades pueden integrarlos, cuáles son los requisitos para su constitución, cómo funciona la responsabilidad solidaria y quiénes son las autoridades competentes para autorizarlos y supervisarlos. Además de la LRAF, cada entidad integrante cumple con su propia ley sectorial: la Ley de Instituciones de Crédito para bancos, la Ley del Mercado de Valores para casas de bolsa, y así sucesivamente.
Conclusión
Las empresas que integran un grupo financiero forman una estructura diseñada para ofrecer servicios financieros complementarios bajo una sola dirección corporativa. Desde la sociedad controladora hasta la SOFOM, cada entidad cumple una función específica que las demás no pueden replicar. Lo que las une no es solo el nombre comercial, sino vínculos jurídicos, responsabilidad solidaria y una política estratégica común.
Ahora que conoces cada tipo de integrante y su papel dentro del grupo, puedes analizar cualquier grupo financiero real con mucha más claridad. Si identificas a cuál de estas categorías pertenece cada empresa del grupo, entenderás qué hace, quién la supervisa y cómo se relaciona con las demás. Ese conocimiento es útil tanto para estudiar contabilidad como para tomar decisiones informadas como usuario de servicios financieros.
El sistema financiero mexicano tiene muchas capas, y los grupos financieros son solo una de ellas. En este sitio web encontrarás más contenidos que te ayudarán a comprender cómo funciona cada pieza de ese sistema, desde la regulación hasta la contabilidad de cada tipo de institución.
También te puede interesar:
Depositarias de valores: La figura que pocos conocen, pero todos necesitan
¿Qué son las instituciones financieras?
¿Qué son las casas de empeño y cómo funcionan?
💸 Empresas de remesas: Envía dinero sin perderlo en el camino
¿Qué son las microfinancieras y cómo funcionan?
Calificadoras de riesgo: Entiende su poder en las finanzas
¿Cómo se contabiliza una microfinanciera?