Las instituciones financieras públicas son creadas y dirigidas por el Estado, mientras que las privadas pertenecen a particulares o grupos empresariales. Aunque ambas forman parte del mismo sistema financiero, sus objetivos, su forma de financiarse y su relación con los ciudadanos son distintos.
¿Qué son las instituciones financieras públicas y privadas?
Una institución financiera es cualquier entidad que actúa como intermediaria entre quienes tienen dinero disponible y quienes lo necesitan. Capta depósitos, otorga créditos, administra inversiones o facilita pagos. Lo que las distingue entre sí —de forma determinante— es quién las crea, quién las controla y para qué fin existen dentro del sistema financiero.
Cuando el Estado funda y controla una de estas entidades, se habla de una institución financiera pública. Cuando el capital y la dirección pertenecen a personas o grupos privados, se trata de una institución financiera privada. Ambas operan bajo marcos legales y de supervisión definidos por cada país, pero sus motivaciones y prioridades son distintas.
Definición de institución financiera pública
Una institución financiera pública es una entidad creada, financiada y controlada por el Estado. Su razón de existir no es maximizar ganancias, sino garantizar que sectores estratégicos —como la agricultura, la vivienda social o la infraestructura— tengan acceso al crédito y a servicios financieros, incluso cuando el mercado no encuentra rentabilidad en atenderlos.
Estas instituciones responden a una lógica de política pública: sus decisiones están orientadas al bienestar colectivo y al desarrollo económico del país. Por eso, sus condiciones de crédito suelen ser más flexibles y sus tasas de interés, más bajas que las del mercado comercial. El Estado asume el riesgo que un banco privado rechazaría.
Definición de institución financiera privada
Una institución financiera privada es aquella cuyo capital pertenece a personas naturales, grupos empresariales o accionistas. Opera con una lógica de mercado: busca generar utilidades, crecer y mantener la confianza de sus inversionistas. Para lograrlo, evalúa el riesgo de cada operación y establece condiciones acordes a la capacidad de pago de sus clientes.
Esto no significa que carezca de regulación o de responsabilidad social. En la mayoría de los países, los bancos privados están sujetos a normativas estrictas que protegen a los depositantes y garantizan la estabilidad del sistema. Pero su motivación central es la rentabilidad, y ese principio guía todas sus decisiones operativas. La competencia entre instituciones privadas impulsa la innovación en productos y servicios financieros.
Principales diferencias entre instituciones públicas y privadas
Aunque conviven en el mismo sistema financiero y ofrecen productos similares —cuentas, créditos, seguros—, las diferencias entre ambos tipos de instituciones son profundas. Van desde quién toma las decisiones hasta cómo se mide su éxito. Conocerlas te permite entender por qué una entidad puede ofrecerte condiciones que otra no puede ni quiere.
| Criterio | Institución pública | Institución privada |
|---|---|---|
| Propiedad | Estado o gobierno | Accionistas o grupos privados |
| Objetivo principal | Interés social y desarrollo | Rentabilidad económica |
| Fuente de financiamiento | Presupuesto estatal, impuestos, bonos | Depósitos, inversión privada, acciones |
| Toma de decisiones | Orientada por políticas públicas | Orientada por el mercado y la rentabilidad |
| Cobertura | Sectores no rentables o vulnerables | Clientes con capacidad de pago verificable |
| Transparencia exigida | Alta; sujeta a auditorías públicas | Alta; regulada por supervisores financieros |
| Distribución de utilidades | Se reinvierte en el Estado o en programas | Se distribuye entre accionistas |
Una diferencia clave que suele pasar desapercibida es la velocidad en la toma de decisiones. Las instituciones privadas generalmente actúan con mayor agilidad porque no dependen de procesos burocráticos ni de aprobaciones legislativas. Las públicas, en cambio, están sujetas a controles más estrictos, lo que puede ralentizar su operación, pero también refuerza su transparencia.
Ejemplos de instituciones financieras públicas
Los ejemplos más representativos de instituciones financieras públicas son los bancos de desarrollo, las entidades de fomento y los fondos estatales de financiamiento. Su presencia varía según el modelo económico de cada país, pero en América Latina tienen un peso considerable dentro del sistema financiero. Para ampliar el contexto, puedes revisar los distintos tipos de instituciones financieras que operan en la región.
Banca de desarrollo y fomento
Los bancos de desarrollo son el ejemplo más característico de institución financiera pública. Su misión es financiar proyectos que resultan poco atractivos para la banca comercial, pero que son estratégicos para el crecimiento del país. Infraestructura vial, energías renovables, vivienda social y exportaciones de pequeñas empresas son áreas que, sin estas instituciones, difícilmente recibirían financiamiento.
Este tipo de banca opera principalmente a través del «segundo piso»: no presta directamente al ciudadano, sino que canaliza recursos hacia bancos comerciales o intermediarios que luego los colocan en los sectores objetivo. Así logra un alcance mayor sin necesidad de una red de sucursales propia.
Organismos públicos de ahorro y crédito
Además de los bancos de desarrollo, existen entidades públicas que operan de cara al ciudadano: bancos estatales comerciales, cajas de ahorro públicas y fondos de pensiones gubernamentales. Estas instituciones suelen tener mandatos específicos, como atender a trabajadores del sector público, financiar vivienda asequible o garantizar el acceso a servicios financieros en zonas rurales o alejadas de los centros urbanos.
Un ejemplo claro es la banca pública de atención directa, que en muchos países latinoamericanos gestiona las cuentas de ahorro de millones de personas que no califican en los estándares de la banca privada. Su cobertura no depende de la rentabilidad del cliente, sino de la política social del Estado.
Ejemplos de instituciones financieras privadas
Las instituciones financieras privadas son las más visibles en el día a día: bancos comerciales, aseguradoras, financieras de consumo, casas de bolsa y cooperativas de crédito privadas. Su presencia domina el mercado financiero en la mayor parte del mundo, especialmente en economías de mercado donde la iniciativa privada lidera la provisión de servicios. Para profundizar en esta categoría, puedes consultar más sobre las instituciones financieras no bancarias que también forman parte del sector privado.
Bancos comerciales privados
Los bancos comerciales privados son la forma más conocida de institución financiera privada. Ofrecen cuentas de ahorro y corriente, créditos personales, hipotecas, tarjetas de crédito y servicios de inversión. Su capital pertenece a accionistas que esperan una rentabilidad a cambio de su inversión, lo que significa que cada producto está diseñado para generar un margen de ganancia sostenible.
Para operar, deben obtener autorización del ente regulador de cada país y cumplir con estrictos requisitos de capital mínimo, reservas y transparencia. La solidez patrimonial de un banco privado es el principal indicador de que puede cumplir con sus obligaciones hacia los depositantes. Por eso, su contabilidad es uno de los campos más auditados del sector financiero.
Aseguradoras, financieras y bolsas de valores
Más allá de los bancos, el sector privado incluye una amplia variedad de entidades con funciones especializadas. Las aseguradoras gestionan el riesgo a cambio de primas; las financieras de consumo otorgan créditos a personas que no califican en la banca tradicional; y las casas de bolsa facilitan la compra y venta de valores en los mercados financieros.
Cada una responde a una necesidad específica del mercado y opera bajo regulaciones propias. Su existencia amplía la oferta financiera disponible para personas y empresas, generando un ecosistema más completo. La diversidad de instituciones privadas es lo que permite que el sistema financiero atienda perfiles de clientes muy distintos.
¿Cuál es el papel de cada tipo en la economía?
Las instituciones financieras —tanto públicas como privadas— cumplen funciones que van más allá de prestar dinero. Son el engranaje que conecta el ahorro con la inversión, que transforma recursos ociosos en proyectos productivos y que facilita los pagos que sostienen el comercio cotidiano. Sin ellas, la economía moderna no podría funcionar. Puedes conocer más sobre este tema en el artículo sobre la importancia de las instituciones financieras en el sistema económico.
Rol económico según el tipo de institución
🏛️ Instituciones públicas
- Financian proyectos con impacto social
- Garantizan acceso en zonas marginadas
- Estabilizan la economía en crisis
- Fomentan sectores estratégicos
- Redistribuyen recursos hacia el desarrollo
🏦 Instituciones privadas
- Impulsan la competencia y la innovación
- Ofrecen productos financieros diversificados
- Movilizan el ahorro privado
- Financian a empresas y emprendedores
- Desarrollan tecnología financiera (fintech)
La complementariedad entre ambos tipos de instituciones es uno de los pilares de un sistema financiero sano. Cuando el mercado falla y deja sectores sin atención, la institución pública interviene. Cuando se trata de eficiencia, velocidad e innovación, la institución privada lidera. Un sistema financiero equilibrado necesita de los dos para funcionar bien.
La coexistencia de la banca pública y privada asegura que ciertos sectores reciban atención incluso cuando no sean rentables para los bancos comerciales, promoviendo un desarrollo económico más equitativo.
¿Cómo se registran contablemente estas instituciones?
La contabilidad de las instituciones financieras tiene particularidades que la diferencian de la contabilidad de una empresa comercial. Ambos tipos —públicas y privadas— deben registrar sus operaciones con precisión y bajo normas específicas, pero los marcos que utilizan, los criterios de valoración y los objetivos de sus estados financieros pueden diferir de forma significativa. Para un contexto más amplio, puedes revisar los fundamentos de la contabilidad de instituciones financieras.
Contabilidad en instituciones públicas
Las instituciones financieras públicas aplican normas de contabilidad gubernamental o normas internacionales del sector público (NICSP). Sus estados financieros no se evalúan únicamente por la rentabilidad, sino también por la eficacia en el cumplimiento de sus mandatos sociales. El presupuesto asignado por el Estado y su ejecución son elementos centrales de su información contable.
La transparencia es un requisito estructural en la contabilidad pública: los registros deben estar disponibles para auditorías externas, organismos de control y, en muchos casos, para la ciudadanía. Los errores o irregularidades tienen consecuencias legales y políticas que van más allá del ámbito financiero.
Contabilidad en instituciones privadas
Las instituciones financieras privadas aplican las Normas Internacionales de Información Financiera (NIIF) o los estándares específicos que exige el supervisor bancario de cada país. Su contabilidad está orientada a ofrecer una imagen fiel de su situación patrimonial a los accionistas, inversores y al mercado en general. La correcta valoración de activos financieros y provisiones por mora son elementos críticos.
Un aspecto clave en la contabilidad bancaria privada es el registro de la cartera de créditos y su calidad. Cuando un préstamo entra en mora, debe constituirse una provisión que afecta directamente los resultados del período. Gestionar adecuadamente las provisiones por riesgo crediticio es uno de los mayores desafíos contables de la banca privada.
Regulación y supervisión del sector financiero
Tanto las instituciones públicas como las privadas operan dentro de marcos regulatorios diseñados para proteger al depositante, garantizar la estabilidad del sistema y prevenir el uso ilícito del sistema financiero. La diferencia está en quién las supervisa y con qué criterios se evalúa su desempeño. Puedes profundizar en este tema en el artículo sobre la supervisión de instituciones financieras y sus organismos responsables.
Organismos de supervisión financiera en América Latina
🇲🇽 México
CNBV — Comisión Nacional Bancaria y de Valores
🇨🇴 Colombia
Superintendencia Financiera de Colombia
🇵🇪 Perú
SBS — Superintendencia de Banca y Seguros
🇨🇱 Chile
CMF — Comisión para el Mercado Financiero
🇦🇷 Argentina
BCRA — Banco Central de la República Argentina
🇪🇨 Ecuador
Superintendencia de Bancos del Ecuador
Los organismos de supervisión fijan los requisitos de capital mínimo, las normas de provisión por riesgo, los límites de concentración crediticia y los estándares de transparencia que todas las instituciones deben cumplir, independientemente de si son públicas o privadas. La supervisión financiera es la garantía de que el sistema opera con reglas claras y de que los depósitos de los ciudadanos están protegidos.
En el caso de las instituciones públicas, la supervisión es doble: por un lado, los mismos organismos que vigilan a la banca privada; por otro, los organismos de control interno del Estado, como las contralorías o las auditorías gubernamentales. Esto las hace sujetas a un escrutinio más amplio que cualquier entidad privada del sector.
Preguntas frecuentes
¿Qué diferencia hay entre una institución financiera pública y una privada?
La diferencia fundamental radica en la propiedad y el objetivo. Una institución financiera pública pertenece al Estado y opera con fines de desarrollo social o económico, sin que la rentabilidad sea su prioridad central. Una privada pertenece a accionistas o grupos empresariales, y su objetivo principal es generar utilidades dentro del marco legal que le corresponde. Ambas pueden ofrecer productos similares, pero sus motivaciones y sus formas de financiarse son completamente distintas.
¿Cuáles son ejemplos de instituciones financieras públicas?
Entre los ejemplos más representativos en América Latina se encuentran el BNDES en Brasil, Banobras en México, BancoEstado en Chile, el Banco de la Nación en Argentina y Perú, Bancóldex en Colombia y COFIDE en Perú. A nivel internacional, destacan el Banco Interamericano de Desarrollo (BID) y la Corporación Andina de Fomento (CAF), que son instituciones multilaterales de carácter público con mandatos de desarrollo regional. Consultar los tipos de instituciones financieras te ayudará a ubicar cada una en su categoría correcta.
¿Cuáles son ejemplos de instituciones financieras privadas?
Los bancos comerciales privados son los más conocidos: Santander, BBVA, Citibank, Scotiabank y HSBC operan en varios países de la región. Además del sector bancario, forman parte de las instituciones financieras privadas las aseguradoras como Allianz o Mapfre, las gestoras de fondos como BlackRock o Vanguard y las financieras de consumo que atienden a segmentos no bancarizados. Cada una tiene un modelo de negocio distinto, pero todas comparten la lógica de operar bajo criterios de mercado y rentabilidad.
¿Cómo se financia una institución financiera pública?
Las instituciones financieras públicas se financian principalmente a través de recursos del Estado: partidas presupuestarias, transferencias del tesoro nacional, emisión de bonos soberanos o cuasifiscales y, en algunos casos, mediante líneas de crédito de organismos multilaterales. A diferencia de un banco privado, no dependen de atraer depósitos del público como fuente primaria de fondeo, aunque algunas instituciones públicas sí captan ahorro de ciudadanos cuando tienen ventanilla directa al público.
¿Pueden coexistir instituciones públicas y privadas en el sistema financiero?
No solo pueden coexistir, sino que en la práctica se complementan. El sistema financiero más estable es aquel donde ambos tipos de instituciones operan con roles bien definidos. La institución pública cubre sectores o poblaciones que el mercado privado no atiende por razones de riesgo o baja rentabilidad. La privada impulsa la eficiencia, la innovación y la competencia. Esta dualidad permite una cobertura financiera más amplia y un desarrollo económico más equilibrado.
¿Qué organismo supervisa a las instituciones financieras públicas y privadas?
La supervisión depende de cada país. En México, la CNBV; en Colombia, la Superintendencia Financiera; en Perú, la SBS; en Chile, la CMF; y en Argentina, el BCRA son los organismos responsables de vigilar el cumplimiento normativo de las instituciones financieras, tanto públicas como privadas. En el caso de las públicas, además intervienen organismos de control estatal como contralorías o auditorías gubernamentales, lo que añade una capa adicional de escrutinio a su operación. Puedes ampliar este tema en el artículo sobre supervisión de instituciones financieras.
¿Cuál es el objetivo principal de una institución financiera privada?
El objetivo central de una institución financiera privada es generar rentabilidad para sus accionistas o propietarios. Esto no significa que opere sin responsabilidad: está regulada, supervisada y obligada a proteger los recursos de sus clientes. Pero todas sus decisiones —desde el diseño de productos hasta la política de crédito— están orientadas por la lógica de crear valor económico, competir en el mercado y mantener una posición financiera sólida. Las instituciones financieras no bancarias del sector privado siguen este mismo principio.
¿En qué se diferencia la contabilidad de una institución pública frente a una privada?
Las instituciones públicas aplican marcos de contabilidad gubernamental o normas internacionales del sector público (NICSP), con énfasis en la ejecución presupuestaria y la rendición de cuentas al Estado. Las privadas aplican las NIIF o estándares del supervisor bancario, con foco en la rentabilidad y la información a inversores. Además, las instituciones privadas evalúan su desempeño mediante indicadores de rentabilidad como el ROE o el ROA, mientras que las públicas miden su eficacia por el impacto social y el cumplimiento de sus mandatos de desarrollo.
Conclusión
Las instituciones financieras públicas y privadas son dos piezas distintas de un mismo engranaje. Las primeras actúan donde el mercado no llega, sostenidas por el Estado con un mandato social claro. Las segundas operan con lógica de mercado, impulsando la competencia, la eficiencia y la innovación. Entender qué las diferencia te da una ventaja real para leer el sistema financiero con claridad.
Ahora que conoces su origen, sus objetivos, sus ejemplos y cómo se registran contablemente, puedes aplicar estos conceptos al analizar cualquier entidad financiera: identificar de quién depende, qué intereses representa y bajo qué normas opera. Esa lectura crítica es la base de cualquier análisis financiero serio, ya sea como estudiante, profesional o ciudadano.
Si este contenido te resultó útil, este sitio web tiene mucho más para ofrecerte sobre contabilidad e instituciones financieras. Cada sección está pensada para que avances con confianza, sin importar desde dónde partes. Sigue explorando y construye una comprensión sólida del mundo financiero.
También te puede interesar:
¿Cómo se contabiliza una empresa de remesas?
Las instituciones financieras no bancarias
¿Cómo se contabiliza una sociedad hipotecaria?
¿Qué son las casas de cambio y cómo funcionan?
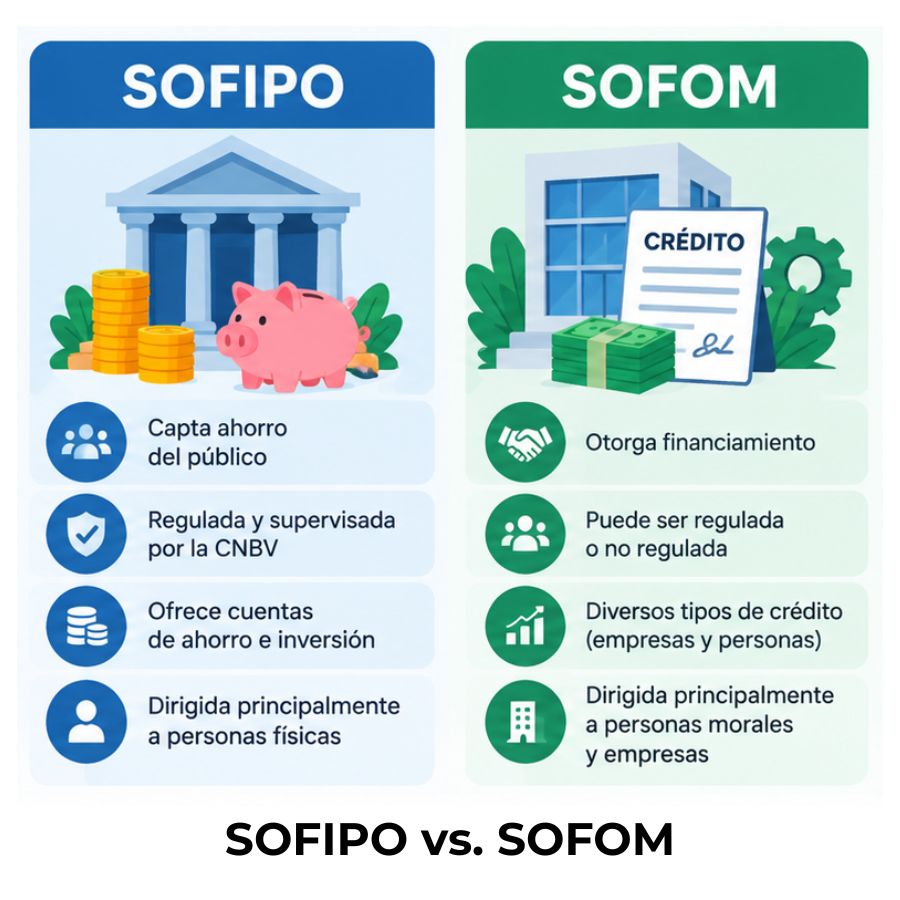
Diferencia entre SOFIPO y SOFOM
Procesadoras de pagos electrónicos
Empresas que integran un grupo financiero
