Las instituciones financieras cumplen funciones concretas dentro del sistema económico: captan recursos de quienes ahorran, los canalizan hacia quienes necesitan crédito, facilitan los pagos y gestionan el riesgo. Entender qué hace cada una te permite comprender cómo se mueve el dinero y qué papel juegan estos organismos en la economía cotidiana.
¿Qué es una institución financiera?
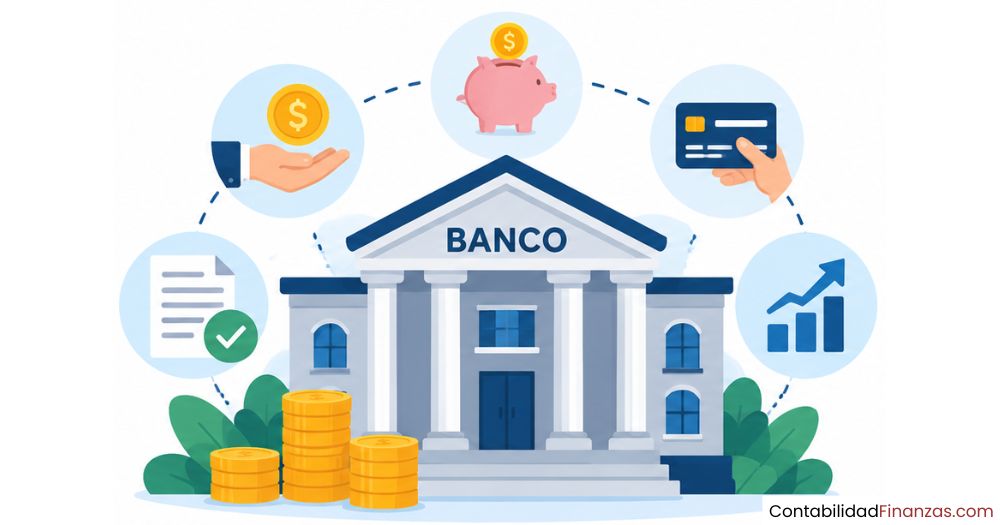
Una institución financiera es una entidad cuya actividad principal consiste en prestar servicios relacionados con el dinero y los recursos económicos a personas, empresas y gobiernos. Su razón de ser es actuar como puente entre quienes tienen capital disponible y quienes lo necesitan para financiar proyectos, consumo o inversión.
A diferencia de una empresa comercial común, estas entidades no venden productos físicos. Lo que ofrecen son servicios intangibles: depósitos seguros, acceso al crédito, transferencias, seguros y asesoría financiera. Eso las convierte en piezas centrales de cualquier economía organizada, ya que sin ellas el dinero circularía con mucha mayor dificultad.
¿Qué papel cumple dentro del sistema económico?
El sistema económico necesita que el dinero fluya de forma constante y eficiente. Las instituciones financieras son las que hacen posible ese flujo. Sin ellas, quien quiere ahorrar no tendría dónde hacerlo de forma segura, y quien necesita financiación tendría que buscar capital por su cuenta, un proceso mucho más lento, costoso e incierto para todos los involucrados.
Además, actúan como estabilizadoras del sistema: al concentrar grandes volúmenes de transacciones, pueden distribuir el riesgo entre muchos participantes. Esto reduce la probabilidad de que un solo impago o una pérdida individual afecte de forma catastrófica a otras personas o empresas dentro de la misma cadena económica.
Funciones principales de las instituciones financieras
Comprender qué funciones ejercen estas entidades ayuda a entender por qué su presencia es tan amplia en la vida económica cotidiana. Cada función responde a una necesidad real del mercado y complementa a las demás para que el sistema financiero opere con coherencia y eficiencia.
Intermediación financiera
La intermediación es la razón de ser histórica de las instituciones financieras. Consiste en tomar los recursos de quienes tienen dinero disponible y trasladarlos a quienes los necesitan, cobrando por ello una diferencia entre la tasa que paga al ahorrador y la que cobra al prestatario. Esa diferencia, llamada margen de intermediación, es una de las principales fuentes de ingreso del sector.
Sin este mecanismo, alguien que quiere invertir en un negocio tendría que buscar financiación directamente entre amigos, familiares o inversores privados, sin garantías formales ni condiciones claras. La institución financiera profesionaliza ese proceso, lo regula y lo hace accesible a una escala que sería imposible de forma individual.
Captación de recursos del público
Para poder prestar, primero hay que captar. Esta función consiste en recibir el dinero que las personas y empresas depositan en cuentas de ahorro, cuentas corrientes o depósitos a plazo fijo. A cambio, la institución paga intereses que varían según el tipo de producto y el plazo acordado, lo que convierte al ahorro en una herramienta de generación de rendimiento para el depositante.
Lo que hace diferente a una institución financiera de cualquier otro custodio es que el dinero captado no permanece ocioso. Se utiliza para financiar créditos, inversiones y otras operaciones, siempre dentro de los límites que marcan los reguladores para garantizar que haya reservas suficientes para atender retiros y obligaciones.
Otorgamiento de crédito
El crédito es uno de los motores más conocidos del sistema financiero. Las instituciones financieras evalúan la capacidad de pago de sus clientes y les otorgan préstamos personales, hipotecas, líneas de crédito o financiamiento empresarial a cambio de una tasa de interés acordada. Esa tasa compensa el riesgo que asume la entidad al prestar dinero que podría no recuperar.
El acceso al crédito permite que una familia pueda comprar una vivienda sin tener el dinero completo en el momento, o que una empresa pueda adquirir maquinaria y crecer antes de haber generado las ganancias necesarias. Sin esta función, el crecimiento económico sería mucho más lento para todos los actores del mercado.
Administración de pagos y transferencias
Las instituciones financieras operan la infraestructura que hace posible que el dinero se mueva de un lugar a otro de forma segura y eficiente. Las transferencias bancarias, los pagos con tarjeta, los débitos automáticos y las plataformas de pago digital dependen de sistemas que estas entidades diseñan, mantienen y regulan con estándares de seguridad muy estrictos.
Cada vez que pagas tu teléfono, recibes tu salario o realizas una compra en línea, hay una cadena de instrucciones entre instituciones financieras que se ejecuta en fracciones de segundo. Esa infraestructura invisible es lo que hace posible el comercio moderno, tanto a nivel local como internacional.
Gestión del riesgo financiero
Toda actividad económica conlleva incertidumbre. Las instituciones financieras tienen la función de identificar, medir, distribuir y mitigar los riesgos que enfrentan sus clientes y el propio sistema. Las compañías de seguros, por ejemplo, están diseñadas específicamente para este propósito: cobran una prima regular y asumen el coste de un evento adverso cuando ocurre.
Dentro de los bancos, la gestión del riesgo se aplica internamente: se analiza la probabilidad de que un préstamo no sea devuelto, se diversifica la cartera de créditos entre distintos sectores y se establecen reservas para cubrir posibles pérdidas. Todo esto protege tanto a la entidad como a sus depositantes.
Fomento del ahorro y la inversión
Más allá de guardar dinero, las instituciones financieras ofrecen instrumentos diseñados para que el capital de sus clientes crezca con el tiempo: depósitos a plazo fijo, fondos de inversión, bonos, acciones y planes de pensiones. Cada producto tiene un perfil de riesgo y rentabilidad distinto, adaptado a diferentes objetivos y horizontes temporales.
Esta función tiene un impacto directo en la economía real: cuando las personas invierten, sus recursos llegan a empresas que los usan para crecer, contratar personal y generar actividad productiva. El ahorro individual, bien canalizado, se convierte en motor de desarrollo colectivo.
Asesoría y planificación financiera
Las instituciones financieras también cumplen una función de orientación. A través de sus equipos especializados, ayudan a personas y empresas a tomar decisiones más informadas sobre su patrimonio: cómo estructurar una deuda, qué productos de inversión se ajustan a su perfil de riesgo, cómo planificar la jubilación o cómo gestionar una herencia.
Esta función ha cobrado mayor relevancia con el crecimiento de la educación financiera. Hoy muchas entidades ofrecen este servicio no solo como un beneficio para sus clientes, sino como una vía para fortalecer la confianza en el sistema financiero y reducir la toma de decisiones impulsivas que pueden llevar a sobreendeudamiento.
¿Cómo se clasifican según sus funciones?
No todas las instituciones financieras realizan las mismas funciones ni operan de la misma manera. Su clasificación depende principalmente de los servicios que ofrecen y de si tienen o no la capacidad de captar depósitos del público. Conocer esta distinción es útil para entender cómo encaja cada tipo dentro del sistema. Si quieres profundizar en esta distinción, puedes consultar los tipos de instituciones financieras y sus características particulares.
Instituciones bancarias
Las instituciones bancarias son aquellas que tienen autorización legal para captar depósitos del público y otorgar préstamos con esos mismos recursos. Son las entidades más reguladas del sistema financiero, ya que manejan directamente el dinero de miles o millones de personas. Dentro de este grupo se encuentran los bancos comerciales, los bancos de ahorro y las cooperativas de crédito.
Su funcionamiento está supervisado de cerca por el banco central de cada país y por organismos reguladores especializados, que exigen mantener reservas mínimas y cumplir estrictos requisitos de solvencia. Esto garantiza que, ante una crisis de liquidez, la entidad pueda responder a los retiros de sus depositantes sin colapsar.
Instituciones no bancarias
Las instituciones no bancarias ofrecen servicios financieros, pero no están autorizadas a captar depósitos del público de la misma forma que los bancos. Su financiación proviene de otras fuentes: emisión de deuda, aportaciones de socios o capital propio. Entre ellas se encuentran las compañías de seguros, las sociedades de inversión, las arrendadoras financieras y las casas de bolsa.
Aunque tienen menos restricciones que los bancos en algunos aspectos, siguen operando bajo marcos regulatorios específicos. Para conocer casos concretos de este tipo de entidades, puedes revisar algunos ejemplos de instituciones financieras no bancarias con sus características y diferencias frente a la banca tradicional.
¿Cómo regulan y supervisan a las instituciones financieras?
Dado que las instituciones financieras manejan recursos ajenos y tienen un impacto directo en la estabilidad económica, los gobiernos y los bancos centrales ejercen sobre ellas una supervisión permanente. Esta regulación establece los límites dentro de los cuales pueden operar, los niveles mínimos de capital que deben mantener y las prácticas que les están prohibidas.
La regulación financiera no es uniforme en todos los países, pero en general se articula en torno a tres ejes principales: la solvencia de la entidad, la protección del consumidor y la prevención del riesgo sistémico. El objetivo es que ninguna institución pueda poner en riesgo al conjunto del sistema por una mala gestión o por asumir riesgos excesivos.
Organismos como los bancos centrales, las superintendencias financieras o las comisiones de valores realizan auditorías periódicas, revisan los estados financieros de las entidades y pueden sancionar, intervenir o incluso liquidar a aquellas que no cumplan con los estándares exigidos. Para conocer más sobre el marco en el que operan estas entidades, puedes explorar el área de contabilidad de instituciones financieras, donde se abordan los principios y normas que rigen su gestión económica.
Funciones contables dentro de las instituciones financieras
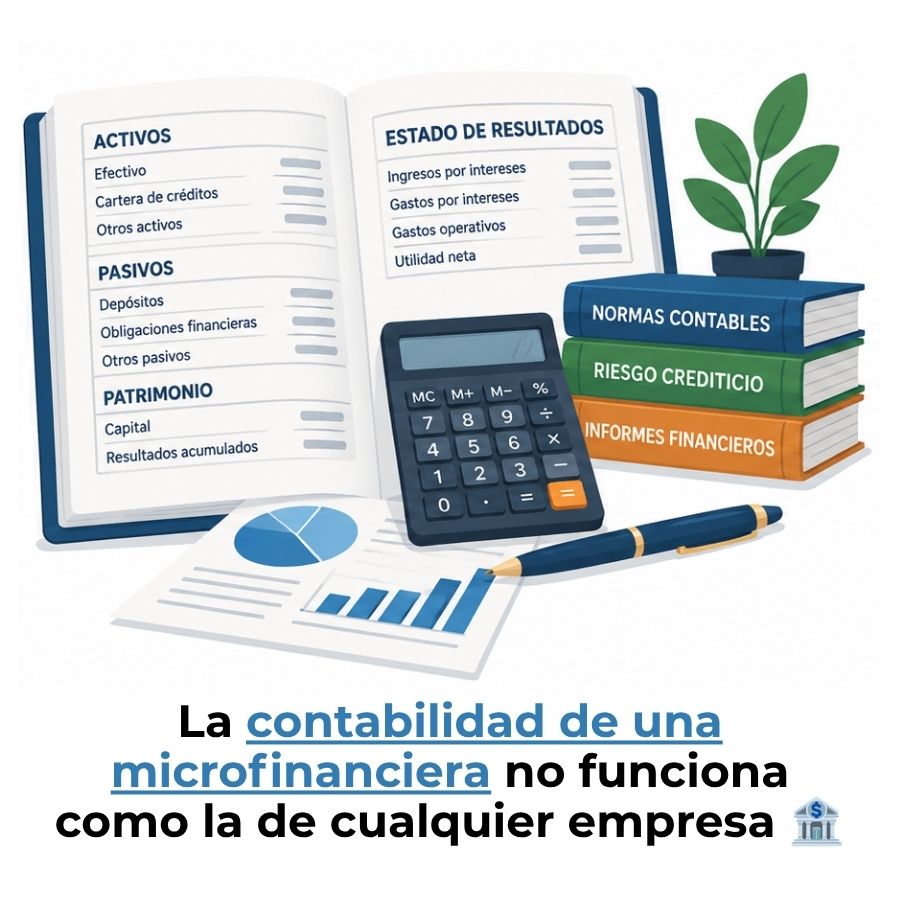
Más allá de sus funciones económicas, las instituciones financieras también ejercen funciones contables específicas que las diferencian de cualquier otra empresa. Su contabilidad refleja la naturaleza particular de su negocio: el dinero no es solo su herramienta de trabajo, sino también su materia prima y su producto principal.
Registro de operaciones activas y pasivas
En contabilidad financiera, las operaciones de una institución se dividen en dos grandes categorías. Las operaciones activas son aquellas en las que la entidad coloca recursos, como los préstamos y las inversiones. Las operaciones pasivas son aquellas en las que capta recursos, como los depósitos que recibe de sus clientes. Cada una genera registros contables distintos que afectan el balance de forma diferente.
| Tipo de operación | Descripción | Ejemplos | Efecto en el balance |
|---|---|---|---|
| Activa | La institución coloca recursos en el mercado | Préstamos, créditos hipotecarios, inversiones en valores | Aumenta el activo |
| Pasiva | La institución capta recursos del público | Depósitos a la vista, depósitos a plazo, bonos emitidos | Aumenta el pasivo |
| Neutral o de servicio | Operaciones por cuenta de terceros sin comprometer recursos propios | Transferencias, custodia de valores, cambio de divisas | Genera comisiones |
Estados financieros específicos del sector
Las instituciones financieras elaboran estados financieros que, aunque comparten la estructura general de cualquier empresa, tienen partidas exclusivas de su actividad. El balance incluye cuentas como cartera de créditos, captaciones del público, provisiones por incobrabilidad e instrumentos financieros derivados, que no aparecen en empresas de otros sectores.
El estado de resultados también tiene su particularidad: los ingresos no provienen de la venta de bienes, sino de intereses cobrados, comisiones por servicios y rendimientos de inversiones. Del lado del gasto, los intereses pagados a los depositantes son una de las partidas más relevantes que se deben gestionar con precisión.
Diferencias entre las funciones de cada tipo de institución
Aunque todas las instituciones financieras comparten el objetivo de facilitar el flujo de recursos en la economía, cada tipo se especializa en un conjunto de funciones concretas según su naturaleza jurídica, su fuente de financiación y el tipo de cliente al que atiende. Entender estas diferencias ayuda a identificar qué entidad es la más adecuada para cada necesidad.
| Tipo de institución | Función principal | Capta depósitos | Ofrece crédito |
|---|---|---|---|
| Banco comercial | Intermediación, crédito y pagos | Sí | Sí |
| Compañía de seguros | Gestión del riesgo | No | No |
| Fondo de inversión | Inversión colectiva | No | No |
| Casa de bolsa | Intermediación en mercados de valores | No | Limitado |
| Cooperativa de crédito | Captación y crédito entre socios | Sí (entre socios) | Sí (entre socios) |
| Arrendadora financiera | Financiamiento de bienes mediante leasing | No | Sí (en especie) |
Esta especialización funcional permite que el sistema financiero sea más eficiente en su conjunto, ya que cada entidad concentra sus capacidades, su tecnología y su gestión de riesgos en el tipo de servicio que mejor conoce. Si quieres entender con más detalle en qué se diferencian estas entidades en su operación diaria, puedes consultar el artículo sobre la diferencia entre una financiera y un banco.
Preguntas frecuentes
¿Cuál es la función principal de una institución financiera?
La función principal de una institución financiera es la intermediación financiera: captar recursos de quienes tienen excedentes de dinero y canalizarlos hacia quienes los necesitan para consumir, invertir o producir. A partir de esa función central se derivan todas las demás, como el otorgamiento de crédito, la gestión del riesgo y la administración de pagos. Sin esta intermediación, el flujo de recursos en la economía sería mucho más lento e ineficiente.
¿Qué diferencia hay entre intermediación bancaria y no bancaria?
La diferencia clave está en la capacidad de captar depósitos del público. La intermediación bancaria implica que la entidad puede recibir dinero de personas y empresas en forma de depósitos y usarlo para conceder préstamos, lo que la obliga a mantener reservas mínimas y estar sujeta a una regulación más estricta. La intermediación no bancaria, en cambio, se financia de otras formas —emisión de deuda, capital propio o aportaciones de socios— y generalmente se especializa en servicios concretos como seguros, inversión o arrendamiento.
¿Cómo ganan dinero las instituciones financieras?
Las instituciones financieras tienen varias fuentes de ingreso. La más conocida en la banca es el margen de intermediación: la diferencia entre la tasa de interés que pagan a los depositantes y la que cobran a quienes solicitan crédito. Además, generan ingresos a través de comisiones por servicios como transferencias, gestión de cuentas, asesoría y administración de productos de inversión. Las compañías de seguros, por su parte, obtienen ingresos principalmente de las primas que cobran a sus asegurados.
¿Qué función cumplen los bancos centrales en el sistema financiero?
Los bancos centrales ocupan una posición especial dentro del sistema financiero: son la autoridad monetaria de cada país y actúan como prestamistas de última instancia para el resto de las instituciones financieras. Regulan la cantidad de dinero en circulación, fijan las tasas de interés de referencia, supervisan la estabilidad del sistema y emiten la moneda oficial. Su objetivo principal es mantener la estabilidad de precios y garantizar que el sistema financiero funcione de forma ordenada y confiable.
¿Por qué es importante la regulación de las instituciones financieras?
La regulación existe porque las instituciones financieras manejan recursos que pertenecen a terceros y porque su quiebra puede tener consecuencias que van mucho más allá de la propia entidad. Una institución mal gestionada puede afectar a miles de depositantes y generar una crisis de confianza que se extienda a todo el sistema. La regulación establece reservas mínimas, límites de exposición al riesgo y requisitos de transparencia que reducen significativamente esa probabilidad y protegen tanto a los usuarios como a la economía en general.
¿Qué relación existe entre las instituciones financieras y la contabilidad?
La contabilidad es la herramienta que permite registrar, clasificar y comunicar todas las operaciones que realizan las instituciones financieras. Dado que su actividad principal es el manejo de dinero, sus estados financieros incluyen partidas específicas como cartera de créditos, captaciones del público y provisiones por incobrabilidad que no existen en la contabilidad de una empresa comercial. Además, están obligadas a presentar sus estados financieros bajo normas específicas del sector, auditados y reportados a los organismos reguladores de forma periódica.
¿Pueden las instituciones financieras operar sin supervisión estatal?
En la práctica, no. Las instituciones financieras formales requieren autorización del Estado para operar y deben cumplir con marcos regulatorios establecidos por las autoridades competentes de cada país. Operar sin esa autorización equivale a ejercer una actividad financiera ilegal, lo que puede derivar en sanciones penales y civiles. La supervisión estatal no es opcional: es el mecanismo que garantiza que las entidades sean solventes, transparentes y que los recursos de los depositantes y usuarios estén protegidos ante posibles malas prácticas.
Conclusión
Las instituciones financieras cumplen funciones que van mucho más allá de guardar o prestar dinero. Captan recursos, los canalizan hacia quien los necesita, gestionan el riesgo, facilitan los pagos y orientan a personas y empresas en sus decisiones económicas. Todas esas funciones están interconectadas y, en conjunto, sostienen el funcionamiento del sistema financiero de cualquier economía organizada.
Ahora que conoces cada función con claridad, puedes leer con mucha más comprensión las noticias económicas, entender mejor los productos que te ofrece tu banco y tomar decisiones más informadas sobre tu propio dinero. Saber qué hace cada tipo de institución te da una perspectiva que muy pocas personas tienen cuando se acercan al tema por primera vez.
Si quieres seguir construyendo esa base de conocimiento, en este sitio web encontrarás más artículos sobre contabilidad financiera, tipos de entidades y conceptos clave del sistema financiero explicados con el mismo nivel de claridad y detalle. Cada artículo está pensado para que avances paso a paso, sin necesidad de conocimientos previos.
También te puede interesar:
¿Qué son los prestamistas y cómo funcionan?
¿Cómo abrir una arrendadora financiera?
Calificadoras de riesgo: Entiende su poder en las finanzas
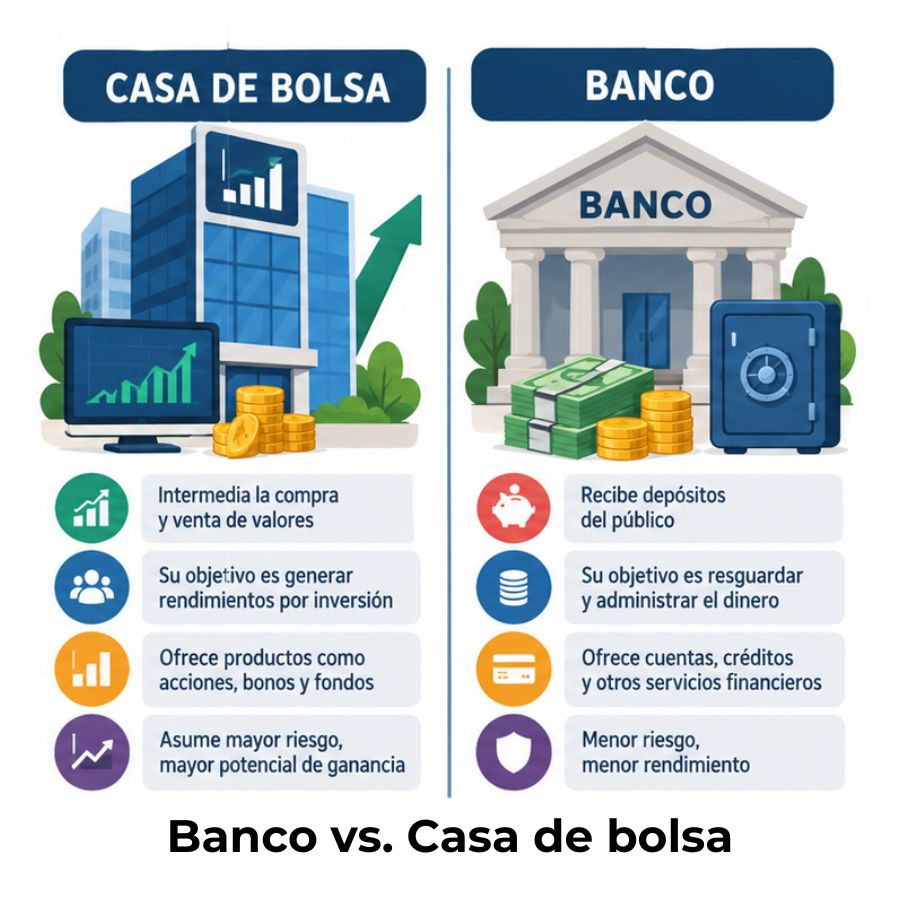
Diferencia entre una casa de bolsa y un banco
Cartera de créditos de una microfinanciera
Sociedades de Garantía Recíproca (SGR)
Las emisoras de dinero electrónico