Los almacenes generales de depósito son instituciones del sistema financiero que se encargan de recibir, custodiar y conservar mercancías de sus clientes. A cambio, expiden documentos llamados certificados de depósito y bonos de prenda, que permiten al depositante acceder a crédito usando sus bienes como garantía. En Colombia, están vigilados por la Superintendencia Financiera de Colombia.
¿Qué son los almacenes generales de depósito?
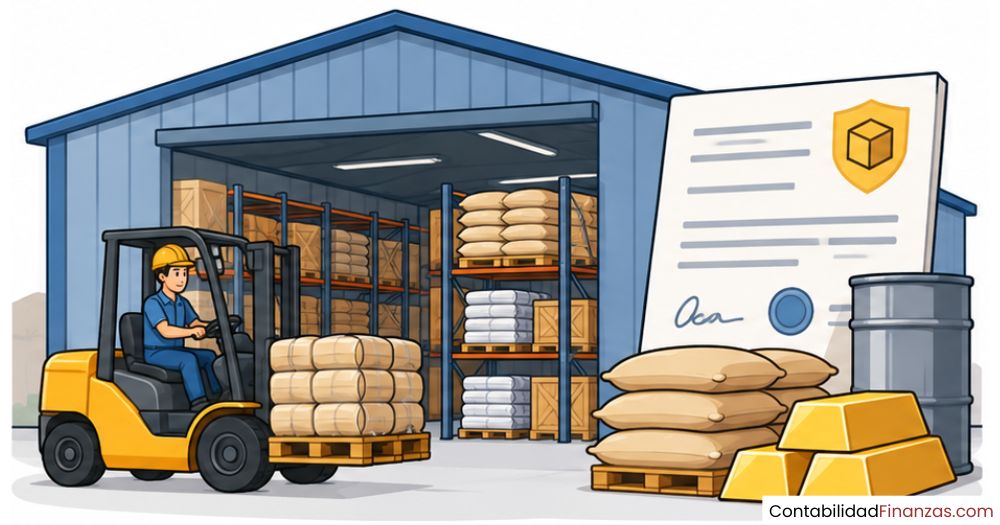
Los almacenes generales de depósito son sociedades prestadoras de servicios financieros cuyo objeto principal es recibir, custodiar y conservar mercancías de procedencia nacional o extranjera. A diferencia de un banco, no captan dinero del público ni otorgan préstamos con recursos ajenos; en cambio, trabajan directamente con bienes físicos que sus clientes depositan bajo su cuidado y responsabilidad.
Su naturaleza financiera les da un lugar especial dentro del sistema: están reguladas, supervisadas y obligadas a cumplir normas contables y operativas muy precisas. Por eso, aunque en apariencia se asemejan a una bodega o un centro logístico, en realidad forman parte del entramado institucional que sostiene el crédito y el comercio de un país.
Su lugar dentro del sistema financiero
Los almacenes generales de depósito pertenecen al grupo de instituciones financieras no bancarias, también llamadas entidades auxiliares de crédito. Esto significa que no pueden captar depósitos del público en dinero ni otorgar préstamos con recursos de terceros de la forma en que lo hace un banco comercial. Su función es complementaria: facilitan que las mercancías de sus clientes sirvan como respaldo para obtener financiamiento.
Dentro del ecosistema financiero, los AGD operan en un punto de contacto entre el comercio físico y el mercado de crédito. Su existencia permite que un productor agrícola, un importador o un comerciante pueda monetizar su inventario sin necesidad de venderlo antes de tiempo ni de trasladarlo a otro lugar.
Breve historia: de los «docks» a las AGD modernas
El origen de los almacenes generales de depósito se remonta al siglo XVIII en Inglaterra, donde surgieron instalaciones conocidas como «docks». Estas bodegas no solo almacenaban mercancías, sino que emitían recibos endosables que facilitaban la obtención de créditos, cumpliendo además funciones fiscales ante las autoridades de la época.
En Colombia, la figura evolucionó con el tiempo. En sus primeras décadas, los AGD funcionaron como instituciones de crédito; luego se convirtieron en entidades auxiliares de préstamos y, a partir de 1990, pasaron a clasificarse formalmente como entidades de servicios financieros, categoría en la que se mantienen hasta hoy bajo la vigilancia de la Superintendencia Financiera de Colombia.
Funciones principales de un almacén general de depósito
Las funciones de un AGD van mucho más allá del simple almacenamiento. Estas entidades están autorizadas para realizar un conjunto de operaciones que las posicionan como actores relevantes dentro del sistema de crédito y comercio exterior. Conocer cada una de estas funciones te permite entender por qué forman parte del sistema financiero y no del sector logístico ordinario.
Depósito, custodia y conservación de mercancías
La función de almacenaje es el punto de partida de toda la actividad de un AGD. Al recibir mercancías de un cliente, el almacén asume la responsabilidad legal de conservarlas y restituirlas en el mismo estado en que fueron entregadas. Eso implica contar con instalaciones adecuadas, personal capacitado y procedimientos técnicos según el tipo de bien: alimentos, materias primas, maquinaria, café u otros productos requieren condiciones distintas.
Si el almacén no devuelve la mercancía en las condiciones pactadas, responde patrimonialmente ante el depositante. Esta responsabilidad es lo que distingue a un AGD de cualquier bodega privada: opera bajo un marco legal que protege al cliente y le da certeza jurídica sobre sus bienes.
Manejo, distribución y compraventa por cuenta del cliente
Además del almacenamiento, los AGD pueden coordinar el transporte, la distribución y la comercialización de las mercancías por cuenta de sus clientes. Esta función los acerca al rol de un operador logístico integral, aunque siempre dentro del marco de su autorización como entidad financiera.
También pueden actuar como intermediarios aduaneros, pero únicamente respecto a las mercancías que estén consignadas directamente a ellos para realizar operaciones dentro de su objeto social. Esta restricción evita que el almacén se convierta en un agente de aduana genérico y mantiene enfocado su rol institucional.
Vigilancia de bienes dados en garantía
Los AGD están autorizados para ejercer, por cuenta de un acreedor, la vigilancia de bienes dados en prenda sin tenencia. Esto significa que cuando una empresa entrega sus activos como garantía de un crédito sin ceder la posesión física, el almacén puede asumir el rol de supervisor independiente que certifica que el bien sigue existiendo y en buenas condiciones.
Esta función tiene un valor enorme para las instituciones de crédito, porque les permite prestar dinero con respaldo real sin necesidad de ocupar espacio físico para guardar la garantía. El almacén actúa como un tercero de confianza entre el deudor y el acreedor.
¿Cómo funcionan el certificado de depósito y el bono de prenda?
Los títulos valores que emiten los almacenes generales de depósito son el corazón de su actividad financiera. Sin ellos, los AGD serían simples bodegas. Con ellos, se convierten en piezas del sistema de crédito. Estos dos documentos son el certificado de depósito y el bono de prenda, y aunque están relacionados entre sí, cumplen funciones distintas y complementarias.
El certificado de depósito: propiedad sobre la mercancía
El certificado de depósito es el documento que emite el AGD cuando recibe una mercancía. Acredita que esos bienes existen, que están en poder del almacén y que pertenecen al titular del certificado. Al ser un título valor negociable, puede transferirse a terceros mediante endoso, lo que permite al propietario original vender o ceder sus derechos sobre la mercancía sin necesidad de moverla físicamente.
Para ser válido, este documento debe incluir la descripción detallada de las mercancías, la fecha de depósito, las tarifas de almacenaje acordadas, el importe del seguro y la estimación del valor de los bienes. Todos estos elementos están establecidos en el Código de Comercio y garantizan que el certificado tenga plena validez jurídica como instrumento financiero.
El bono de prenda: crédito prendario sobre los bienes
El bono de prenda es un título valor accesorio que se genera a partir del certificado de depósito. Su función es incorporar un crédito prendario sobre las mercancías amparadas por ese certificado, lo que significa que quien tenga el bono puede ejecutar los bienes si el deudor no cumple con su obligación de pago. En términos simples, el bono convierte la mercancía en garantía de un préstamo.
El certificado de depósito y el bono de prenda pueden negociarse juntos o por separado. Esta flexibilidad le da al propietario de la mercancía opciones reales: puede transferir la propiedad cediendo el certificado, puede obtener un crédito entregando el bono al prestamista o puede hacer ambas cosas de forma independiente según sus necesidades financieras del momento.
Tipos de almacenes generales de depósito
No todos los AGD operan de la misma manera ni tienen las mismas autorizaciones. Según el nivel de actividades que están habilitados para realizar, se distinguen distintos perfiles. Esta clasificación es relevante para entender qué tipo de servicio puedes esperar de cada institución y cuál se ajusta mejor a las necesidades de un cliente específico.
Estos niveles no son exclusivos de un solo país: la clasificación por capacidad operativa existe en distintas formas en México, Colombia, Chile y otros países latinoamericanos donde los AGD están regulados. Lo que cambia entre jurisdicciones es la nomenclatura y los organismos supervisores, pero la lógica de fondo es la misma: a mayor nivel, mayor alcance y mayor responsabilidad.
¿Cómo otorgan crédito los almacenes generales de depósito?
Esta es una de las preguntas que más genera confusión cuando se estudia el tema por primera vez. Los AGD sí pueden otorgar crédito, pero bajo condiciones muy específicas que los diferencian radicalmente de un banco o una entidad crediticia tradicional. El crédito que conceden está limitado en su monto, en su destino y en las fuentes de recursos que pueden usar.
Estas restricciones tienen sentido desde una perspectiva de riesgo: el AGD no es un banco y no tiene la estructura de capital, las reservas ni los mecanismos de supervisión prudencial para prestar dinero de forma masiva. Su crédito es un instrumento de apoyo operativo, no una línea de negocio principal. Esta distinción es importante para entender la contabilidad de instituciones financieras y cómo se registran sus operaciones de forma diferenciada.
Regulación y vigilancia de los AGD en Colombia
En Colombia, los almacenes generales de depósito están bajo la inspección y vigilancia de la Superintendencia Financiera de Colombia (SFC). Esta entidad es la responsable de verificar que los AGD cumplan con las normas contables, operativas y de protección al consumidor financiero que establece el marco legal colombiano.
La normativa principal que regula su actividad se encuentra en el Estatuto Orgánico del Sistema Financiero (EOSF), específicamente en los artículos 33, 34, 35, 176 y 177. Estas disposiciones definen el objeto social de los AGD, las operaciones que pueden realizar, los límites de crédito y las obligaciones frente a sus clientes y al Estado.
Actualmente, los establecimientos vigilados por la SFC con la denominación de almacenes generales de depósito son cuatro: Almacenes Generales de Depósito Almaviva S.A., Alpopular Almacén General de Depósitos S.A., Almacenes Generales de Depósito Almagrario S.A. y Almacenes Generales de Depósito de Café S.A. (Almacafé).
Una obligación adicional que la ley impone a estas entidades es la designación de un defensor del cliente. Este funcionario actúa como vocero de los consumidores financieros ante el almacén, recibe sus quejas y las tramita de forma independiente. Su existencia refleja que los AGD, aunque no sean bancos, tienen frente a sus clientes las mismas responsabilidades de transparencia y servicio que cualquier entidad del sistema financiero. Esto es relevante también para entender cómo operan otras figuras del sistema, como la banca paralela, que comparte algunas características con los AGD en cuanto a su naturaleza no bancaria pero financiera.
Diferencias entre un AGD y un banco
Aunque ambas figuras forman parte del sistema financiero, las diferencias entre un almacén general de depósito y un banco son profundas. Confundirlos es un error común entre quienes se acercan por primera vez al tema, y vale la pena aclararlo con precisión para entender el rol de cada uno dentro de la economía.
| Característica | Banco comercial | Almacén general de depósito |
|---|---|---|
| Captación de recursos | Capta depósitos del público en dinero | No capta dinero; recibe mercancías |
| Otorgamiento de crédito | Crédito amplio con recursos del público | Crédito limitado al 30 % del valor de la mercancía, solo con recursos propios |
| Títulos que emite | CDT, bonos, cuentas de ahorro, entre otros | Certificado de depósito y bono de prenda |
| Objeto principal | Intermediación financiera de dinero | Custodia, conservación y movilización de bienes físicos |
| Regulación en Colombia | SFC — régimen bancario | SFC — EOSF, artículos 33–35 y 176–177 |
La distinción más importante es esta: un banco intermedia dinero entre quienes lo tienen y quienes lo necesitan; un AGD intermedia bienes físicos entre quienes los producen o comercializan y quienes necesitan financiarse con ellos. Son figuras complementarias, no equivalentes. Del mismo modo que las cajas de compensación familiar tienen un rol social y financiero diferenciado del bancario, los AGD ocupan su propio espacio dentro del sistema financiero.
Preguntas frecuentes
¿Qué es un almacén general de depósito y para qué sirve?
Un almacén general de depósito es una institución financiera no bancaria cuyo objeto principal es recibir, custodiar y conservar mercancías de sus clientes. A cambio, emite certificados de depósito y bonos de prenda que permiten al depositante acreditar la propiedad de sus bienes y usarlos como garantía para acceder a financiamiento. Su utilidad práctica radica en convertir inventarios físicos en instrumentos financieros negociables sin necesidad de vender ni mover la mercancía.
¿Cuál es la diferencia entre el certificado de depósito y el bono de prenda?
El certificado de depósito acredita la propiedad de la mercancía depositada y puede transferirse a terceros para enajenar esos bienes. El bono de prenda, en cambio, es un título accesorio que incorpora un crédito prendario sobre esas mismas mercancías, es decir, sirve como respaldo para garantizar el pago de una deuda. Mientras el certificado prueba quién es el dueño, el bono indica que sobre esos bienes existe un gravamen crediticio. Ambos pueden negociarse juntos o por separado.
¿Los almacenes generales de depósito pueden otorgar créditos?
Sí, pero con restricciones muy concretas. Los AGD solo pueden conceder crédito directo usando sus propios recursos patrimoniales; el monto no puede superar el treinta por ciento del valor de la mercancía depositada y los fondos deben destinarse exclusivamente a cubrir gastos relacionados con el servicio de almacenamiento, como transporte, seguros o empaques. No pueden prestar dinero del público ni operar como una entidad crediticia de propósito general.
¿Qué entidad regula los almacenes generales de depósito en Colombia?
En Colombia, los almacenes generales de depósito están bajo la inspección, vigilancia y control de la Superintendencia Financiera de Colombia (SFC). El marco normativo que gobierna su actividad se encuentra principalmente en el Estatuto Orgánico del Sistema Financiero, artículos 33, 34, 35, 176 y 177. Además, la SFC puede emitir reglamentaciones específicas y tiene la facultad de sancionar a los almacenes que incumplan sus obligaciones legales o las normas aduaneras cuando actúan como intermediarios.
¿Qué mercancías pueden depositarse en un AGD?
Depende del nivel de autorización con que cuente el almacén. Los AGD de nivel 1 solo pueden recibir productos agropecuarios y pesqueros. Los de nivel 2 admiten bienes y mercancías de cualquier clase, excepto las que están bajo régimen fiscal aduanero. Los de nivel 3 pueden operar incluso con mercancías en tránsito aduanero. En todos los casos, el almacén debe poder garantizar las condiciones técnicas necesarias para la conservación adecuada de los bienes recibidos.
¿Un almacén general de depósito es lo mismo que un banco?
No. Aunque ambos forman parte del sistema financiero y están vigilados por la Superintendencia Financiera, sus funciones son muy distintas. Un banco capta dinero del público y lo presta; un AGD recibe mercancías, las custodia y emite títulos valores sobre ellas. El banco intermedia dinero; el almacén intermedia bienes físicos. La capacidad crediticia de un AGD es muy limitada comparada con la de un banco, y sus fuentes de recursos son exclusivamente propias.
¿Qué pasa si el almacén no devuelve la mercancía en buen estado?
Los almacenes generales de depósito son responsables legalmente por la conservación, custodia y oportuna restitución de las mercancías que reciben. Si el bien no se devuelve en las condiciones pactadas, el almacén debe responder patrimonialmente ante el depositante. En casos de pérdida o deterioro, puede optar por pagar el valor registrado en su contabilidad o el valor asegurado, según corresponda. Esta responsabilidad está expresamente establecida en el Estatuto Orgánico del Sistema Financiero y es una de las garantías fundamentales que protegen al cliente.
Conclusión
Los almacenes generales de depósito son instituciones financieras no bancarias que conectan el mundo de los bienes físicos con el del crédito. Su función va mucho más allá del simple almacenamiento: al emitir certificados de depósito y bonos de prenda, convierten mercancías en instrumentos financieros que permiten a sus clientes obtener financiamiento sin desprenderse de sus bienes ni trasladarlos.
Ahora que conoces cómo funcionan, qué títulos emiten, qué tipos existen y cómo se regulan en Colombia, puedes ubicarlos con precisión dentro del sistema financiero. Este conocimiento te será útil tanto para tus estudios como para comprender por qué ciertas operaciones comerciales y de crédito se estructuran de la forma en que lo hacen, especialmente en sectores como el agropecuario, el industrial y el de comercio exterior.
Si este tema despertó tu curiosidad sobre cómo funcionan las instituciones financieras más allá de los bancos, en este sitio web encontrarás muchos otros contenidos que te ayudarán a construir una visión completa y sólida del sistema financiero. Cada pieza que estudias suma para que el panorama general tenga cada vez más sentido.
También te puede interesar:
¿Qué son las casas de bolsa y cómo funcionan?
¿Qué son las SOFOMES y cómo funcionan?

Funciones de un contador en una institución financiera
¿Cómo se contabiliza una empresa de remesas?
Rentabilidad de una casa de empeño: ¿Cómo se mide?
Uniones de crédito: Accede a crédito con mejores condiciones
Calificadoras de riesgo: Entiende su poder en las finanzas
