Los aportes de capital en una sociedad son los recursos que cada socio entrega para que la empresa pueda existir y operar. Pueden ser dinero, bienes o derechos, y su tratamiento contable varía según el tipo. Entender cómo se clasifican, cómo se valúan y cómo se registran es el primer paso para leer con claridad el patrimonio de cualquier sociedad.
¿Qué son los aportes de capital en una sociedad?
Los aportes de capital son los recursos que cada socio entrega a la sociedad para que esta pueda constituirse y desarrollar su objeto social. Una vez que el bien, el dinero o el derecho pasa a manos de la empresa, deja de pertenecer al socio y queda a disposición de la sociedad para que los administre y utilice según lo establezca el contrato social. Este traspaso de propiedad es la característica que distingue al aporte de cualquier otro tipo de financiación.
Desde el punto de vista contable, los aportes de capital se registran en cuentas del patrimonio neto, no del pasivo. Eso significa que no generan una deuda de la sociedad con el socio, sino que representan la participación de este en el capital de la empresa. La correcta clasificación de estas operaciones es clave para que los estados financieros reflejen con precisión la composición real del capital social.
Diferencia entre aporte de capital y préstamo de socio
Uno de los errores más frecuentes al iniciar en contabilidad de sociedades es confundir estas dos operaciones. Cuando un socio aporta capital, el recurso pasa a ser propiedad de la empresa sin que exista obligación de devolución. Cuando, en cambio, un socio presta dinero a la sociedad, se genera un pasivo: la empresa queda obligada a devolver ese dinero en el plazo y las condiciones pactadas.
Esta diferencia tiene consecuencias directas en los estados financieros. Un aporte fortalece el patrimonio neto y mejora la solvencia de la empresa ante terceros. Un préstamo, aunque también aporta liquidez, aumenta el endeudamiento y puede generar gastos financieros si se pactan intereses. Clasificar incorrectamente estas operaciones distorsiona la imagen fiel de la empresa y puede provocar observaciones en una auditoría.
| Característica | Aporte de capital | Préstamo de socio |
|---|---|---|
| Efecto contable | Incrementa el patrimonio neto | Genera un pasivo (deuda) |
| Obligación de devolución | No existe | Sí, en el plazo pactado |
| Genera intereses | No | Depende de lo acordado |
| Derechos del socio | Participación en el capital | Derecho a cobrar la deuda |
| Cuenta contable principal | Capital social / Cuenta 118 | Préstamos de socios (pasivo) |
¿Qué pasa con el bien o el dinero una vez entregado?
Desde el momento en que el socio entrega el recurso, la sociedad adquiere la plena propiedad y puede disponer de él para cualquier actividad comprendida en su objeto social. El socio, a cambio, recibe una participación proporcional en el capital de la empresa, que le otorga derechos económicos (dividendos) y políticos (voto en asambleas). No puede reclamar de vuelta ese bien como si fuera un préstamo.
Tipos de aportes de capital que existen
No todos los socios aportan lo mismo ni de la misma forma. La naturaleza del aporte determina cómo se contabiliza, qué requisitos legales debe cumplir y cómo se valúa para asignar la participación correspondiente. Conocer cada tipo de aporte es el punto de partida para registrarlos sin errores.
Aportes dinerarios
Los aportes dinerarios consisten en la entrega de dinero, ya sea en efectivo o mediante transferencia bancaria. Son la forma más habitual de aporte en la constitución de sociedades porque su valoración es objetiva: no requiere peritos ni estimaciones, ya que el importe es exacto desde el primer momento. En muchas legislaciones, el socio debe acreditar el depósito con un certificado emitido por la entidad bancaria a nombre de la sociedad.
La exigencia de desembolso varía según el tipo de sociedad. En las sociedades de responsabilidad limitada, el capital debe estar íntegramente suscrito y desembolsado en el momento de la constitución. En las sociedades anónimas, en cambio, puede realizarse un desembolso parcial en el momento de la constitución y diferir el resto en el plazo que establezca el contrato o los estatutos sociales.
Aportes no dinerarios
Los aportes no dinerarios comprenden bienes o derechos con valor económico: inmuebles, vehículos, maquinaria, equipos, marcas registradas, patentes o créditos a favor del socio. Su característica principal es que deben valorarse antes de integrarse al capital social, porque el valor asignado determinará la participación que recibirá el socio aportante. Un error en esta valoración puede perjudicar a los demás socios.
En muchas legislaciones, los aportes no dinerarios requieren un informe elaborado por un experto independiente que acredite el valor de mercado de los bienes. Este requisito busca proteger la equidad entre socios y garantizar que el capital declarado corresponda a activos reales. Sin este respaldo, la valoración puede ser impugnada por los propios socios o por la autoridad de control.
Aportes de industria o trabajo personal
El aporte de industria consiste en que un socio compromete su trabajo, sus conocimientos técnicos o su gestión profesional como contribución a la sociedad. A diferencia de los aportes dinerarios o en bienes, este tipo de aporte no siempre puede integrar el capital social formal, ya que no representa un activo tangible que pueda evaluarse de manera objetiva y permanente. Su admisión depende del tipo de sociedad y de lo que establezca la legislación aplicable.
En las sociedades de personas —como las colectivas o comanditarias— este tipo de aporte suele estar permitido y reconocido. Sin embargo, en las sociedades de capital —anónimas y limitadas—, la normativa generalmente excluye el trabajo o los servicios del cómputo del capital social, precisamente porque no pueden garantizar la integridad patrimonial frente a terceros. Conviene revisar siempre la legislación del país donde opera la sociedad.
¿Cómo se valúan los aportes no dinerarios?
Cuando el aporte no consiste en dinero, el paso más crítico del proceso es determinar cuánto vale lo que el socio entrega. Este proceso se llama valuación o valoración y tiene consecuencias directas sobre la participación que recibirá el aportante en el capital de la sociedad. Si el bien se sobrevalúa, el socio obtiene más participación de la que le corresponde; si se subvalúa, pierde derechos que debería tener.
Las leyes societarias suelen establecer procedimientos específicos para garantizar que la valuación sea justa y verificable. En la mayoría de los países se exige la intervención de un perito independiente, cuyo informe debe presentarse antes de la inscripción del aporte en el registro público correspondiente. Este informe debe describir el bien, indicar el método de valoración utilizado y concluir con el valor razonable que se asigna al aporte.
Requisitos legales de los aportes de capital
Los aportes de capital no son operaciones informales: están regulados por el derecho mercantil y deben cumplir ciertas formalidades para tener validez legal. El incumplimiento de estos requisitos puede dejar sin efecto el aporte, generar responsabilidades para los socios o provocar la nulidad de la constitución de la sociedad. Por eso conviene conocerlos antes de formalizar cualquier operación.
Documentos y formalidades necesarios
El proceso de formalización de los aportes de capital comienza con la escritura pública de constitución de la sociedad, en la que se detallan los aportes de cada socio, su naturaleza y su valor. Esta escritura debe otorgarse ante notario y, en la mayoría de los países, debe inscribirse en el Registro Mercantil o en el registro público correspondiente para que la sociedad adquiera personalidad jurídica propia.
Escritura pública
Formaliza los aportes ante notario. Incluye el valor y la naturaleza de cada contribución.
Inscripción en el registro
Otorga personalidad jurídica a la sociedad y hace público el capital aportado.
Certificado bancario
Acredita el depósito del capital dinerario en una cuenta a nombre de la sociedad.
Informe pericial
Obligatorio en aportes no dinerarios para acreditar el valor de los bienes entregados.
Además de los documentos anteriores, es obligatorio conservar las actas de la asamblea en la que los socios aprueban los aportes y cualquier documento que justifique la procedencia y el valor de los recursos aportados. Esta documentación es el soporte contable y legal que respalda los asientos en los libros de la sociedad y que puede requerirse en una auditoría o en una inspección fiscal.
Registro contable de los aportes de capital
El registro contable de los aportes de capital es la forma en que estos recursos quedan reflejados en los libros de la sociedad. Este proceso sigue una secuencia lógica que va desde el compromiso inicial del socio hasta el desembolso efectivo y la inscripción formal. Cada etapa genera un asiento distinto y utiliza cuentas específicas del patrimonio neto y del activo.
Para comprender bien los aportes de capital en una sociedad desde el punto de vista contable, también resulta útil conocer la diferencia entre capital autorizado, suscrito y pagado, ya que cada concepto corresponde a una etapa distinta del proceso de aportación y se registra en cuentas diferentes.
Asiento en la constitución de la sociedad
Cuando se constituye una sociedad, el proceso de registro contable se desarrolla en dos momentos. Primero se registra la suscripción, es decir, el compromiso de los socios de aportar capital. Luego se registra el desembolso, que corresponde a la entrega efectiva del dinero o del bien. Ambos momentos generan asientos distintos y deben reflejarse en el período contable correspondiente.
| Momento | Cuenta deudora (debe) | Cuenta acreedora (haber) | Descripción |
|---|---|---|---|
| Suscripción del capital | Socios, cuenta de suscripción | Capital social suscrito | Compromiso formal de los socios de aportar |
| Desembolso dinerario | Banco / Caja | Socios, cuenta de suscripción | Entrega efectiva del dinero a la sociedad |
| Aporte de bien no dinerario | Bien (activo correspondiente) | Socios, cuenta de suscripción | Transferencia del bien al patrimonio social |
Asiento en una ampliación de capital
Las ampliaciones de capital ocurren cuando una sociedad ya constituida decide aumentar su capital social mediante nuevas aportaciones. El procedimiento contable es similar al de la constitución, pero requiere el acuerdo previo de la asamblea de socios y, en muchos casos, la modificación de los estatutos sociales. Este acuerdo debe constar en acta y, dependiendo de la jurisdicción, puede requerir escritura pública e inscripción registral.
En las ampliaciones de capital también es posible que los nuevos aportes se realicen con una prima de emisión, que es un importe adicional al valor nominal de las participaciones o acciones. Esta prima no forma parte del capital social, sino que se registra en una cuenta separada del patrimonio neto, denominada reserva por prima de emisión o cuenta similar, según el plan de cuentas de cada país.
Cuentas contables utilizadas
Las cuentas que intervienen en el registro de los aportes de capital varían según el plan de cuentas de cada país, pero la lógica es la misma en todos los casos. El capital social suscrito se acredita en el patrimonio neto, mientras que los activos recibidos —ya sea dinero, bienes o derechos— se debitan en las cuentas del activo correspondientes. A continuación, las cuentas más habituales según el Plan General de Contabilidad español:
Aportes de capital en distintos tipos de sociedades
Las reglas sobre los aportes de capital no son iguales para todas las sociedades. El tipo de sociedad determina qué se puede aportar, cuándo debe entregarse y cómo se acredita la entrega. Conocer estas diferencias evita errores al momento de constituir o ampliar el capital de una empresa.
En la sociedad de responsabilidad limitada, el capital debe estar íntegramente suscrito y desembolsado desde el momento de la constitución. No se admiten desembolsos parciales. En la sociedad anónima, en cambio, es posible suscribir el total del capital y desembolsar solo una parte en el momento inicial, difiriendo el resto según lo acuerden los estatutos. Esta flexibilidad hace que la sociedad anónima sea más utilizada en proyectos que requieren capital elevado, pero que incorporan a los socios de forma progresiva.
En las sociedades de personas —como las colectivas o en comandita—, las reglas suelen ser más flexibles. Se admite con mayor frecuencia el aporte de industria y los plazos de integración pueden acordarse libremente entre los socios, siempre dentro de los límites que fije la ley. Este mayor margen de maniobra va acompañado de una responsabilidad más amplia de los socios frente a terceros, lo que es un aspecto clave al elegir la forma societaria.
Si te interesa profundizar en este tema, en la sección de contabilidad de sociedades encontrarás más contenidos que te ayudarán a entender cómo funciona la estructura patrimonial de los distintos tipos de empresas.
Errores frecuentes al contabilizar aportes de capital
Incluso conociendo la teoría, el registro de los aportes de capital puede generar errores que afectan la fiabilidad de los estados financieros. Identificar estos errores antes de que ocurran es la forma más eficaz de mantener una contabilidad limpia y sin observaciones. A continuación, los más comunes que se cometen al trabajar con estas operaciones.
Otro error habitual es no actualizar el registro contable cuando se produce una ampliación de capital posterior a la constitución. Cada nueva aportación debe seguir el mismo proceso formal que el inicial: acuerdo de asamblea, escritura pública cuando corresponda, inscripción registral y asiento contable con sus cuentas correctas. Saltarse alguno de estos pasos puede invalidar el aporte o dejar la contabilidad desactualizada respecto a la situación legal de la sociedad.
Preguntas frecuentes
¿Qué diferencia hay entre aporte de capital y ampliación de capital?
El aporte de capital es la contribución que realiza un socio a la sociedad, ya sea al momento de su constitución o en cualquier momento posterior. La ampliación de capital, en cambio, es el proceso formal mediante el cual la sociedad decide aumentar su capital social para recibir nuevas aportaciones. La ampliación es el marco legal que habilita nuevos aportes después de la constitución: requiere acuerdo de asamblea, posible modificación de estatutos e inscripción en el registro público. El aporte es la operación concreta que se realiza dentro de ese marco.
¿Un socio puede aportar su trabajo como capital?
Depende del tipo de sociedad y de la legislación aplicable. En las sociedades de personas, como las colectivas o en comandita, el trabajo o los servicios de un socio pueden reconocerse como aporte y generar derechos sobre el capital. En las sociedades de capital —anónimas y limitadas—, la normativa generalmente no admite el trabajo como integración del capital social, porque no representa un activo tangible que garantice el patrimonio frente a terceros. Sin embargo, el socio que aporta su trabajo puede recibir una remuneración separada por esa labor.
¿Qué ocurre si un socio no realiza el aporte prometido?
Cuando un socio suscribe capital, pero no lo desembolsa en el plazo acordado, incurre en mora en la integración del aporte. Las consecuencias varían según la legislación y los estatutos de la sociedad, pero suelen incluir la aplicación de intereses de demora, la suspensión de los derechos políticos del socio —como el voto en asambleas— y, en casos extremos, la posibilidad de que la sociedad ejecute las participaciones del socio moroso para cubrir el importe pendiente. Este escenario es el que justifica el registro inicial de la suscripción en cuentas transitorias, separado del desembolso efectivo.
¿Los aportes de capital tributan en el impuesto de sociedades?
Los aportes de capital no constituyen un ingreso para la sociedad y, por tanto, no tributan en el impuesto sobre la renta o en el impuesto de sociedades. Son una operación patrimonial, no un resultado del ejercicio. Sin embargo, pueden estar sujetos a otros impuestos o tasas según el país, como el impuesto sobre operaciones societarias o tributos registrales vinculados a la inscripción en el registro mercantil. En España, por ejemplo, los aportes al capital social están exentos del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados en la modalidad de operaciones societarias, aunque deben declararse.
¿Se puede devolver un aporte de capital a un socio?
Un aporte de capital, por su naturaleza, no se devuelve como si fuera un préstamo. Para que el socio recupere el valor de su aportación, la sociedad debe llevar a cabo una reducción de capital, que es un proceso formal que también requiere acuerdo de asamblea, posible modificación de estatutos, publicación para proteger a los acreedores e inscripción en el registro. Solo en ese contexto es posible reembolsar al socio el importe que aportó, siempre que la reducción no perjudique la solvencia de la empresa ni los derechos de terceros.
¿Qué cuenta contable se usa para registrar los aportes de socios?
La cuenta principal es la cuenta 100 — Capital social, que recoge el capital suscrito y desembolsado. Cuando el desembolso es parcial, se utiliza la cuenta 103 para el capital pendiente de integración. Si el aporte se realiza sin generar un aumento formal del capital social —por ejemplo, para compensar pérdidas o reforzar la tesorería—, se registra en la cuenta 118, denominada «Aportaciones de socios o propietarios». Esta última cuenta tiene un tratamiento específico dentro del patrimonio neto y no implica la emisión de nuevas participaciones.
¿Qué es el capital suscrito y en qué se diferencia del capital pagado?
El capital suscrito es el importe total que los socios se han comprometido formalmente a aportar a la sociedad. El capital pagado, también llamado capital desembolsado o integrado, es la parte de ese compromiso que ya ha sido efectivamente entregada. La diferencia entre ambos refleja el capital pendiente de pago, que es el importe que los socios deben ingresar en los plazos establecidos. En las sociedades limitadas, ambos deben coincidir desde el inicio; en las anónimas puede existir una brecha temporal entre el capital suscrito y el efectivamente pagado.
Conclusión
Los aportes de capital en una sociedad son mucho más que una formalidad inicial: son la base sobre la que se construye el patrimonio de la empresa y el punto de partida de toda su contabilidad. Entender qué se puede aportar, en qué momento y bajo qué condiciones te permite interpretar con precisión la estructura financiera de cualquier sociedad desde el primer asiento.
A lo largo de este artículo has visto que los aportes pueden ser dinerarios, no dinerarios o de industria; que cada tipo sigue reglas distintas según la forma societaria; y que el registro contable correcto depende de distinguir con claridad la suscripción del desembolso, el aporte del préstamo y el capital pagado del capital suscrito. Aplicar estos conceptos reduce errores en los libros y fortalece la transparencia de la empresa.
Si te has quedado con ganas de seguir aprendiendo sobre cómo funcionan las sociedades desde el punto de vista contable, en este sitio web encontrarás más contenidos que desarrollan estos temas con la misma claridad y profundidad. Cada nuevo concepto que domines te acercará un poco más a leer los estados financieros con confianza y criterio propio.
También te puede interesar:
Diferencia entre socio y accionista
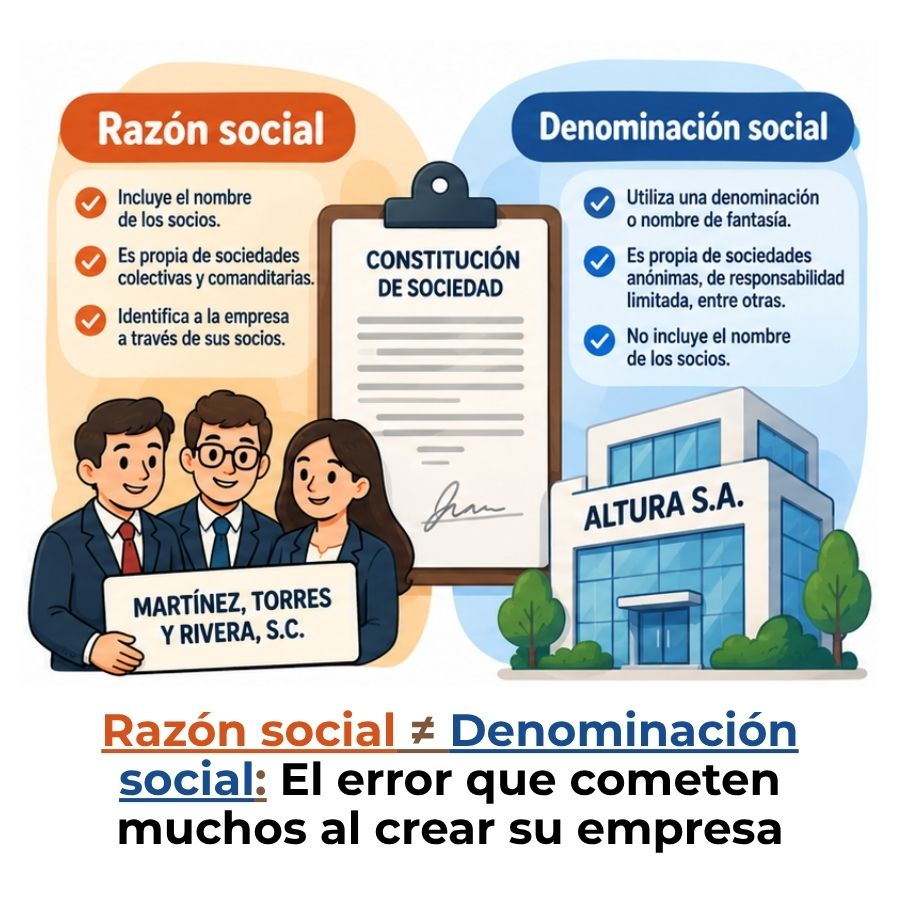
Diferencia entre razón social y denominación social
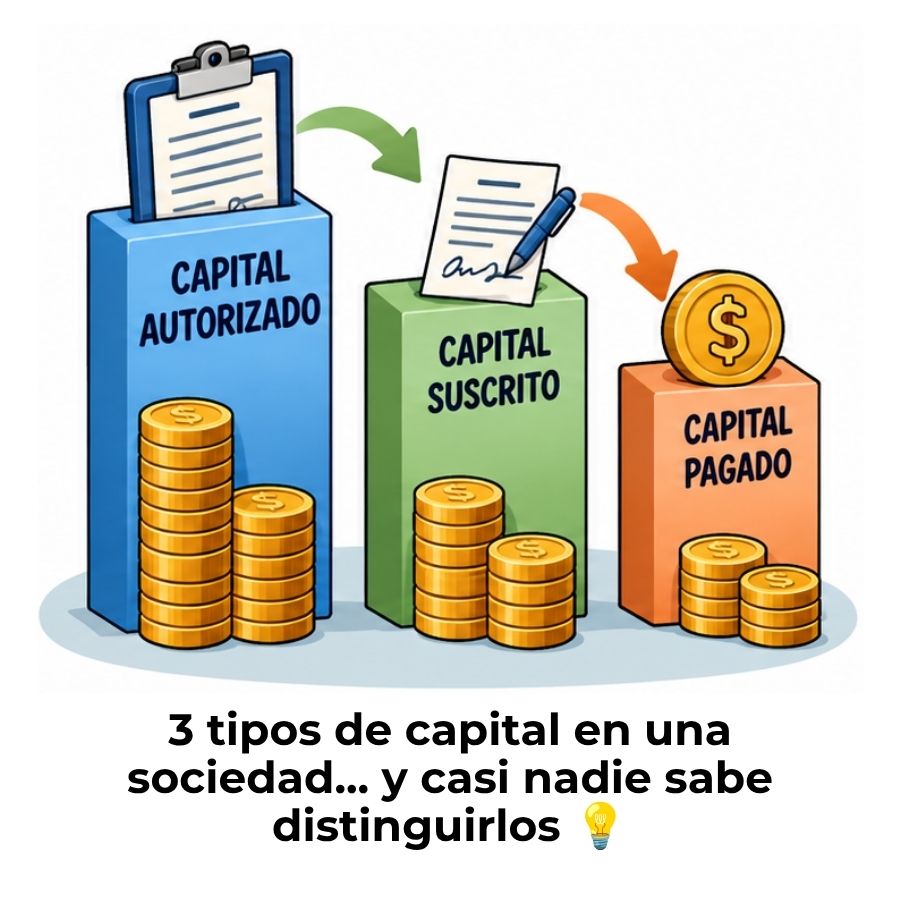
Diferencia entre capital autorizado, suscrito y pagado
Diferencias contables entre Sociedad Anónima y SRL
Sociedad accidental: El tipo de asociación que pocos conocen
Registro contable de una sociedad accidental
Diferencia entre sociedad y empresa