La contabilidad de sociedades es una rama especializada de la contabilidad financiera que estudia y registra los eventos económicos propios de las sociedades mercantiles: su constitución, los cambios en el capital, la entrada o salida de socios y su eventual disolución. Si te estás acercando a este tema por primera vez, aquí encontrarás una explicación clara, ordenada y con ejemplos que te ayudarán a entenderlo sin complicaciones.

¿Qué es la contabilidad de sociedades?
La contabilidad de sociedades es una parte especializada de la contabilidad financiera que estudia las particularidades contables propias de las sociedades mercantiles. No existe como una regulación independiente, sino que se apoya en los mismos principios y normas de la contabilidad general, pero los aplica a situaciones más complejas que surgen en la vida jurídica y económica de una empresa.
Dicho de otra forma: cuando una empresa se constituye, aumenta su capital, incorpora nuevos socios o se disuelve, cada uno de esos eventos genera consecuencias patrimoniales que deben quedar reflejadas en los libros contables. La contabilidad de sociedades es la disciplina que establece cómo registrar esos hechos correctamente, respetando tanto las normas contables como la legislación mercantil vigente.
Su relación con la contabilidad financiera
La contabilidad financiera es el sistema general que registra todas las operaciones económicas de una empresa y produce los estados financieros que conocemos: el balance, la cuenta de resultados y el estado de flujos de efectivo. La contabilidad de sociedades no la reemplaza ni compite con ella, sino que se nutre de sus principios para aplicarlos a situaciones específicas del mundo societario.
Piénsalo así: la contabilidad financiera pone las reglas del juego y la contabilidad de sociedades las usa para resolver partidas concretas que no aparecen en una empresa unipersonal, como la emisión de acciones, los derechos de suscripción preferente o la cuenta corriente de cada socio.
¿Por qué se la considera una rama especializada?
Se la considera especializada porque exige combinar conocimientos contables con un sólido manejo del derecho mercantil. No basta con saber hacer asientos: es necesario entender qué dice la ley sobre la constitución de una sociedad, cómo se regula un aumento de capital o qué consecuencias jurídicas tiene la salida de un socio. Sin ese conocimiento legal, los registros contables pueden ser incorrectos aunque los números cuadren.
La contabilidad de sociedades estudia las particularidades contables que presenta la regulación jurídico-mercantil de las empresas, y es una materia viva que requiere permanente actualización.
¿Qué estudia la contabilidad de sociedades?
El objeto de estudio de esta disciplina son todos los hechos económicos que tienen origen en la normativa mercantil de las personas jurídicas. No se trata de registrar las ventas del día a día, sino de dar respuesta contable a eventos que transforman la estructura patrimonial o jurídica de la sociedad.
📋 Constitución de la sociedad
Registro de los aportes iniciales de los socios, gastos de escrituración y conformación del capital social desde el primer día de vida de la empresa.
📈 Ampliaciones de capital
Contabilización de nuevas emisiones de acciones o participaciones, primas de emisión, derechos de suscripción preferente y aportes adicionales de socios.
📉 Reducciones de capital
Tratamiento contable cuando la sociedad decide reducir su capital nominal, ya sea para devolver aportaciones, absorber pérdidas o amortizar participaciones propias.
🔄 Distribución de resultados
Cómo se registra el reparto de dividendos o utilidades entre los socios, la dotación de reservas obligatorias y la aplicación del resultado del ejercicio.
🤝 Fusión de sociedades
Registro de la integración de dos o más empresas en una sola, con la valoración de activos y pasivos absorbidos y la eliminación de participaciones recíprocas.
🏁 Disolución y liquidación
Cierre contable de la sociedad, pago a acreedores, distribución del patrimonio neto remanente entre los socios y cancelación definitiva de los libros contables.
Además de estos eventos principales, la contabilidad de sociedades también abarca la emisión de obligaciones (deuda a largo plazo emitida por la propia empresa), las operaciones con acciones propias y, en algunos contextos, el tratamiento contable del concurso de acreedores. Cada uno de estos hechos tiene su propio tratamiento según la forma jurídica de la sociedad.
Tipos de sociedades que requieren esta contabilidad
Aunque el nombre puede sugerir que solo aplica a grandes corporaciones, la realidad es que cualquier persona jurídica necesita aplicar la contabilidad de sociedades en algún momento de su vida empresarial. La forma en que se aplica varía según el tipo de sociedad, ya que cada una tiene características jurídicas propias que condicionan sus registros contables.
Sociedades capitalistas
En este grupo, lo que importa es el capital aportado, no la identidad de los socios. Los dos ejemplos más representativos son la sociedad anónima, cuyo capital se divide en acciones libremente transmisibles, y la sociedad de responsabilidad limitada, donde el capital se divide en participaciones sociales. En ambos casos, los socios responden solo hasta el límite de lo que aportaron, lo que tiene implicaciones directas en cómo se registra la responsabilidad patrimonial.
Sociedades personalistas
Aquí la identidad de los socios sí tiene peso. En la sociedad colectiva, por ejemplo, los socios responden de forma ilimitada con su patrimonio personal ante las deudas de la empresa. Eso significa que la contabilidad debe reflejar con especial cuidado las cuentas individuales de cada socio, las distribuciones de resultados y los movimientos entre la cuenta de la sociedad y las cuentas particulares de los socios.
Otros tipos de sociedades
Más allá de las formas clásicas, existen otras figuras jurídicas que también requieren esta contabilidad especializada: las cooperativas, las agrupaciones de interés económico, las comunidades de bienes e incluso ciertas modalidades de empresa unipersonal. En todos los casos, el denominador común es que existe una normativa mercantil que regula sus operaciones y esa normativa es la que la contabilidad de sociedades traduce en asientos y cuentas.
Principales operaciones que registra
Cada etapa de la vida de una sociedad genera registros contables específicos. La contabilidad de sociedades los organiza en tres grandes momentos: el nacimiento de la empresa, los cambios que experimenta durante su actividad y su eventual cierre. Cada uno de esos momentos tiene su propia lógica contable y su propia base legal.
Constitución y aportes de capital
El primer registro contable en la vida de una sociedad es el que refleja los aportes de los socios fundadores. Esos aportes pueden ser dinerarios (dinero en efectivo o transferencia bancaria) o no dinerarios (bienes inmuebles, maquinaria, vehículos, derechos). En la constitución de sociedades, se registra el capital suscrito por cada socio y la parte efectivamente desembolsada, que no siempre coinciden desde el primer día.
También forman parte de esta etapa los gastos de notaría, registro e inscripción mercantil, que deben contabilizarse adecuadamente para no distorsionar el patrimonio inicial. Si algún socio aporta un bien en lugar de dinero, ese bien debe valorarse correctamente antes de registrarse, porque de lo contrario el capital social estaría sobreestimado o subestimado.
Para entender con mayor profundidad cómo se valoran esas contribuciones no dinerarias, los métodos para valorar el aporte de un socio industrial ofrecen una perspectiva detallada sobre los criterios que se aplican en cada caso.
Tipos de aportes al constituir una sociedad
Aportes dinerarios
Dinero en efectivo o mediante transferencia bancaria. Es el tipo de aporte más sencillo de verificar y registrar.
Aportes no dinerarios
Bienes muebles o inmuebles, maquinaria, derechos o patentes. Requieren valoración previa y aprobación societaria.
Aportes industriales
Trabajo, conocimiento técnico o prestación de servicios. No siempre se reflejan en el capital social según la legislación aplicable.
Conocer la diferencia entre capital suscrito y capital pagado es fundamental en esta etapa, ya que ambos conceptos responden a momentos distintos del compromiso de los socios con la sociedad.
Movimientos de capital social
Una vez que la sociedad está en funcionamiento, su capital no es estático. Puede crecer cuando la empresa necesita más recursos o reducirse cuando existen pérdidas acumuladas o cuando se decide devolver aportaciones a los socios. El aumento de capital social puede hacerse mediante nuevas aportaciones, capitalización de reservas o conversión de deudas en capital, y cada modalidad tiene su propio tratamiento contable.
En el otro extremo, la disminución de capital social también obedece a distintas causas: desde la necesidad de absorber pérdidas hasta la devolución voluntaria de aportes. Saber cómo registrar correctamente cada caso evita errores que pueden tener consecuencias legales para la sociedad y sus socios.
Dentro de estos movimientos también se incluyen los aportes de capital en una sociedad posteriores a la constitución, el reintegro de capital social cuando se han producido pérdidas que lo han erosionado y la gestión de la cuenta corriente de los socios, que registra las entregas a cuenta, los anticipos y las deudas de los socios con la propia empresa.
Disolución, liquidación y transformación
Cuando una sociedad decide poner fin a su actividad, el proceso contable no termina con el último asiento del ejercicio: comienza una etapa diferente con su propia lógica. La disolución de sociedades es el acuerdo formal de cierre, mientras que la liquidación de sociedades es el proceso mediante el cual se pagan las deudas, se convierten los activos en dinero y se reparte el remanente entre los socios.
Lo que le corresponde a cada socio al final de ese proceso se denomina cuota de liquidación, y su cálculo depende de la participación de cada socio en el capital y de los activos disponibles tras atender todas las obligaciones de la empresa. Además, en algunos casos una sociedad no desaparece, sino que cambia de forma jurídica: eso es lo que se conoce como transformación de sociedades, un proceso que también requiere registros contables específicos.
¿En qué se diferencia de la contabilidad general?
Esta es una de las preguntas que más genera confusión al principio. La contabilidad general registra el día a día de cualquier empresa: las compras, las ventas, los cobros, los pagos, los gastos y los ingresos. La contabilidad de sociedades no registra esas operaciones cotidianas, sino los eventos que modifican la estructura jurídica o el patrimonio de la propia sociedad como ente legal.
Una clave para entender la diferencia: si el contador registra que la empresa vendió mercancía, eso es contabilidad general. Si registra que dos socios decidieron aumentar el capital de la empresa aportando un inmueble valorado en un precio determinado, eso ya es contabilidad de sociedades actuando sobre la estructura patrimonial de la persona jurídica.
Marco normativo y jurídico que la regula
La contabilidad de sociedades no opera en un vacío: está anclada en un conjunto de normas jurídicas que varían según el país, pero que en todos los casos combinan legislación mercantil, normas de información financiera y, en algunos ordenamientos, disposiciones del código civil. Conocer ese marco es tan importante como dominar los asientos.
En España, el marco de referencia incluye el Código de Comercio, la Ley de Sociedades de Capital y el Plan General de Contabilidad. En América Latina, cada país tiene su propia ley de sociedades mercantiles (México, Argentina, Colombia, Perú, entre otros), y en todos los casos esa ley condiciona directamente la forma en que se registran los eventos societarios.
Un aspecto relevante es que la normativa no es estática: las leyes mercantiles se actualizan con cierta regularidad para adaptarse a nuevas realidades empresariales. Por eso, quien trabaja en esta área debe mantenerse al día con los cambios legislativos, no solo con los criterios contables.
¿Para qué sirve la contabilidad de sociedades en la práctica?
Más allá de su definición técnica, la contabilidad de sociedades cumple funciones concretas en el funcionamiento real de las empresas. Su utilidad no es solo académica: tiene consecuencias directas en la toma de decisiones, en la protección de los socios y en el cumplimiento legal.
- Proteger los intereses de los socios: Al registrar con exactitud las aportaciones, participaciones y derechos de cada socio, la contabilidad de sociedades garantiza que nadie reciba más ni menos de lo que le corresponde, ya sea en la distribución de utilidades o en la cuota de liquidación.
- Garantizar la transparencia patrimonial: Los estados financieros que resultan de una contabilidad societaria correcta muestran con fidelidad la situación real de la empresa, lo que resulta indispensable para inversores, entidades financieras y organismos reguladores.
- Cumplir con las obligaciones legales: Muchos de los eventos que registra la contabilidad de sociedades tienen plazos y requisitos legales. Omitirlos o registrarlos incorrectamente puede generar sanciones administrativas o responsabilidades para los administradores.
- Facilitar la entrada y salida de socios: Cuando un nuevo socio se incorpora o uno existente decide retirarse, la contabilidad debe reflejar ese cambio de forma precisa. El ingreso de nuevos socios y el retiro de un socio son operaciones que requieren asientos específicos y valoraciones previas del patrimonio neto.
- Apoyar procesos de transformación empresarial: Cuando una sociedad cambia de forma jurídica, se fusiona con otra o se escinde, la contabilidad de sociedades es la herramienta que documenta y valida ese proceso ante terceros y ante la ley.
Para gestionar correctamente las relaciones económicas entre la empresa y sus propietarios, también es fundamental conocer la cuenta corriente de los socios, que actúa como un registro individualizado de los movimientos financieros entre cada socio y la sociedad a lo largo del tiempo.
En definitiva, la contabilidad de sociedades no es un trámite burocrático: es el lenguaje con el que una empresa demuestra que existe, que funciona bien y que respeta los derechos de quienes la integran. Entender cómo funciona te da una perspectiva mucho más completa del mundo empresarial.
Otros conceptos relacionados que conviene conocer
Cuando profundizas en la contabilidad de sociedades, te encontrarás con conceptos adicionales que amplían su alcance. Por ejemplo, la diferencia entre razón social y denominación social define la identidad legal de la empresa. También formas especiales como la sociedad anónima unipersonal, la empresa unipersonal o la sociedad accidental tienen sus propias particularidades contables que vale la pena explorar.
Preguntas frecuentes
¿Qué diferencia hay entre contabilidad de sociedades y contabilidad financiera?
La contabilidad financiera es el sistema general que registra todas las operaciones económicas de una empresa y produce los estados financieros periódicos. La contabilidad de sociedades, en cambio, es una parte especializada dentro de ella que se ocupa exclusivamente de los eventos que modifican la estructura jurídica o patrimonial de la sociedad: su constitución, los cambios en el capital, la incorporación o salida de socios y su eventual cierre. No son sistemas distintos, sino que la segunda opera dentro de los principios de la primera, pero los aplica a situaciones que exigen también conocimiento del derecho mercantil.
¿Qué operaciones registra la contabilidad de sociedades?
Registra todos los hechos contables que derivan de la normativa mercantil de una sociedad. Entre los más habituales están la constitución de la sociedad y los aportes iniciales, los aumentos y reducciones de capital social, la distribución de resultados entre los socios, la emisión de obligaciones, las fusiones, escisiones y transformaciones de sociedades, y los procesos de disolución y liquidación. Cada una de estas operaciones tiene sus propias cuentas y asientos, que deben respetar tanto los criterios contables como los requisitos legales de cada tipo de sociedad.
¿Qué tipos de sociedades necesitan llevar contabilidad de sociedades?
Cualquier persona jurídica que tenga vida societaria necesita aplicar esta contabilidad en algún momento. Esto incluye la sociedad anónima, la sociedad de responsabilidad limitada, la sociedad colectiva, las cooperativas, las agrupaciones de interés económico y las empresas unipersonales con personalidad jurídica propia. La diferencia entre unas y otras no es si aplican o no la contabilidad de sociedades, sino el nivel de complejidad y las normas específicas que rigen para cada forma jurídica en particular.
¿Qué es el capital social en una sociedad y cómo se contabiliza?
El capital social es la cifra que representa el valor total de las aportaciones que los socios realizaron a la sociedad al momento de constituirla o en posteriores ampliaciones. Contablemente, se registra en el pasivo del balance dentro del patrimonio neto, porque desde el punto de vista contable representa una deuda de la empresa con sus propios socios. Se distingue entre capital suscrito, que es el comprometido por los socios, y capital pagado, que es el efectivamente desembolsado. Cada movimiento que lo afecta —aumento, reducción o reintegro— genera asientos específicos que deben reflejar tanto el acuerdo societario como el flujo real de fondos.
¿Qué pasa contablemente cuando un socio se retira de una sociedad?
Cuando un socio se retira, la sociedad debe reconocer contablemente la salida de su participación y calcular el valor que le corresponde recibir por ella. Ese valor puede coincidir o no con su aportación original, dependiendo de cómo haya evolucionado el patrimonio neto de la empresa. El asiento registra la disminución de la participación del socio en el capital y en las reservas, y el pago o compromiso de pago hacia él. Si el valor de reembolso supera el valor contable de su participación, puede generarse un cargo a resultados o a reservas, según lo que establezca la normativa aplicable.
¿Cuáles son las etapas contables en la liquidación de una sociedad?
La liquidación de una sociedad sigue un proceso ordenado con varias etapas contables. Primero se produce el acuerdo de disolución y se nombra a un liquidador. A continuación, se realiza un inventario de todos los activos y pasivos. Los activos se convierten en dinero —mediante venta o remate— y con ese dinero se pagan todas las deudas con terceros. Si queda un remanente, se calcula la cuota de liquidación que corresponde a cada socio según su participación en el capital. El cierre contable se produce una vez distribuido ese remanente y cancelados todos los saldos de los socios en los libros.
¿Qué normativa regula la contabilidad de sociedades?
La normativa varía según el país, pero en todos los casos combina al menos dos fuentes: las normas contables —como los principios generalmente aceptados o las Normas Internacionales de Información Financiera— y la legislación mercantil específica de cada jurisdicción, como el Código de Comercio o la Ley de Sociedades de Capital. En algunos países se suma el Código Civil para ciertos tipos de sociedad y las normas fiscales cuando los registros tienen implicaciones tributarias. Conocer el marco legal del país donde opera la sociedad es tan importante como dominar la técnica contable.
Conclusión
La contabilidad de sociedades es mucho más que un conjunto de asientos especializados: es el puente entre el mundo legal y el mundo financiero de cualquier empresa. Cada vez que una sociedad nace, crece, cambia o se cierra, esta disciplina traduce esos eventos en registros precisos que protegen a los socios, informan a terceros y garantizan el cumplimiento de la ley.
Ahora que conoces su definición, su objeto de estudio, los tipos de sociedades que la necesitan y las operaciones que registra, tienes una base sólida para seguir profundizando. Puedes aplicar este conocimiento tanto si estás formándote como contador como si participas en la gestión de una empresa como socio o administrador: en ambos casos, entender cómo funciona la contabilidad de sociedades te da una ventaja real.
En este sitio web encontrarás contenido desarrollado con detalle sobre cada uno de los temas que aquí se mencionan, desde la constitución hasta la liquidación. Te invitamos a explorar los artículos relacionados para que tu comprensión del mundo societario sea cada vez más completa y fundamentada.
También te puede interesar:

¿Cómo se calcula la cuota de un socio que se retira?
Reducción de capital social por pérdidas acumuladas

Ingreso de nuevos socios: Contabilidad y registro
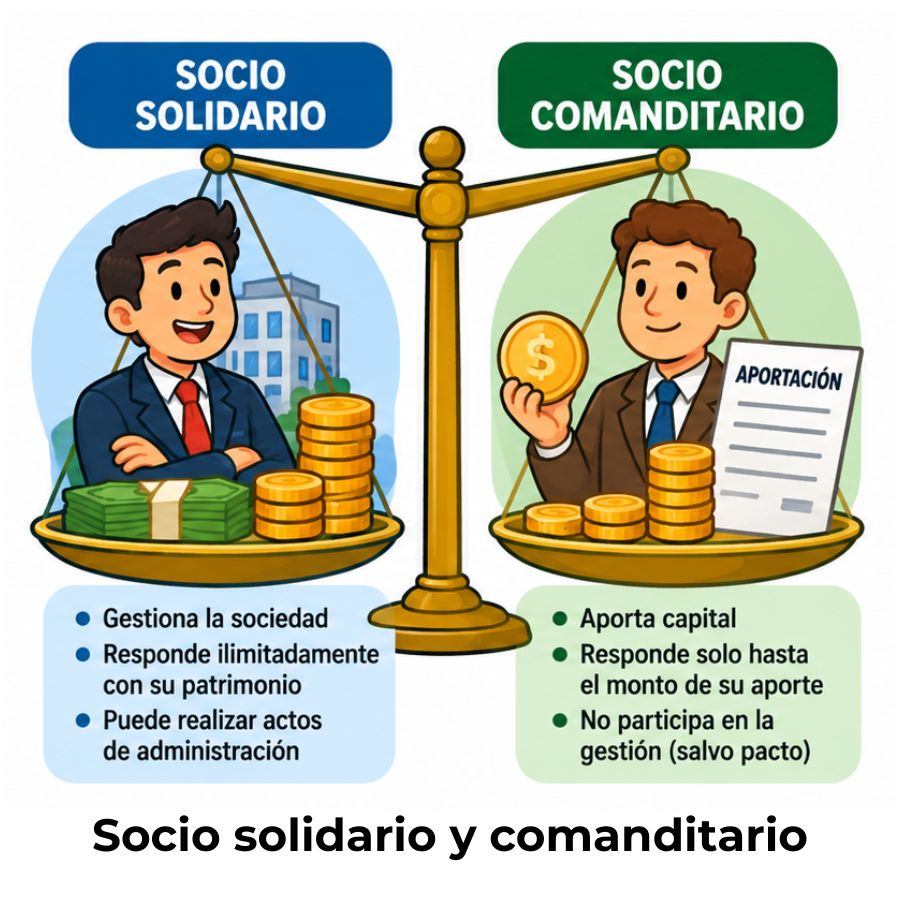
Diferencia entre socio solidario y comanditario

¿Cómo se distribuyen las pérdidas entre los socios?
Aumento de capital social: ¿Cómo contabilizarlo?
¿Cómo se valoran los aportes en especie a una sociedad?