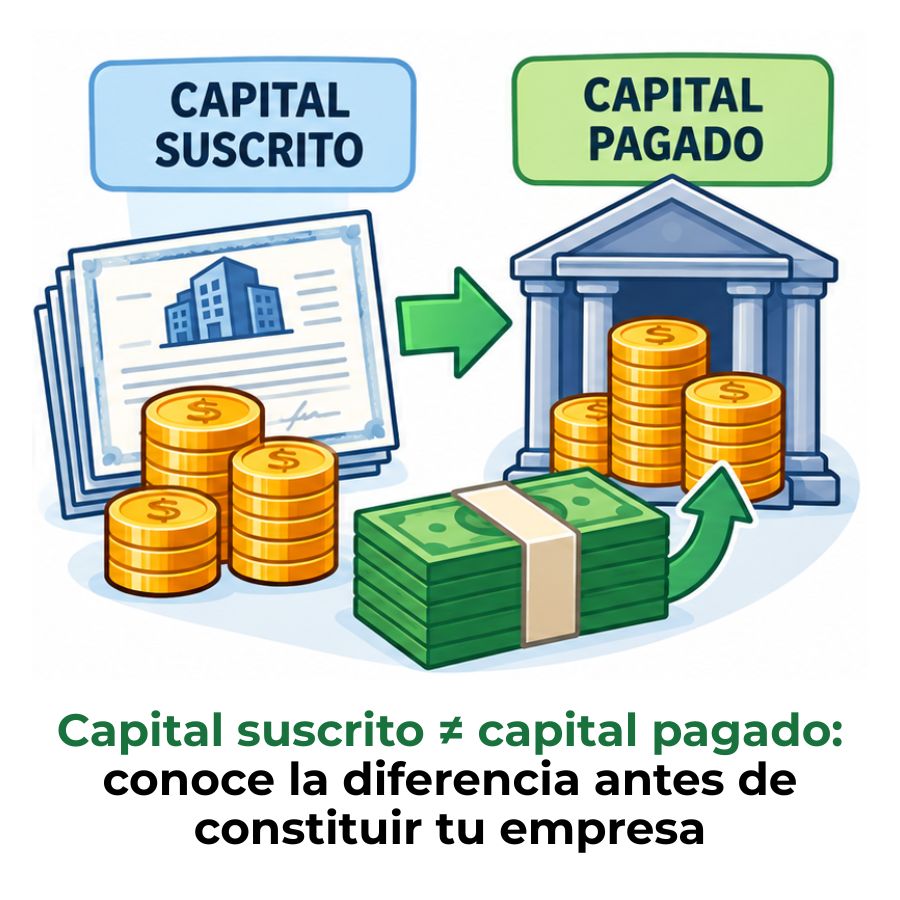
Constituir una Sociedad Anónima genera una serie de registros contables que debes conocer si estás estudiando este tipo de sociedad. Desde la suscripción del capital hasta la inscripción en el Registro Mercantil, cada operación tiene su asiento y su lógica. En este caso práctico vas a ver cada paso reflejado en la contabilidad, con datos concretos y explicaciones directas.
¿Qué es una Sociedad Anónima y cómo funciona su capital?
Una Sociedad Anónima (SA) es una forma jurídica de empresa en la que el capital está dividido en acciones, y cada socio responde únicamente por el valor de las acciones que ha suscrito. Esto significa que el patrimonio personal de los socios queda separado de las deudas de la sociedad, lo que la convierte en una estructura especialmente atractiva para proyectos que necesitan captar inversores o que implican un volumen de capital elevado.
Desde el punto de vista contable, la SA exige un registro detallado desde el primer día. Cada aportación, cada compromiso de pago y cada gasto vinculado al nacimiento de la empresa genera asientos que debes saber identificar y clasificar correctamente. Entender la lógica detrás de esos registros es el primer paso para dominar este tipo de contabilidad.
Características principales de la Sociedad Anónima
La SA tiene rasgos que la diferencian claramente de otras formas jurídicas. La más relevante para la contabilidad es que el capital se representa mediante acciones de igual valor nominal, lo que permite que distintos socios aporten cantidades diferentes y reciban una proporción equivalente de derechos económicos y políticos dentro de la empresa.
Otra característica que afecta directamente a los registros contables es la posibilidad de que no todo el capital se pague en el momento de la constitución. La ley permite que una parte quede pendiente, lo que genera una cuenta por cobrar frente a los socios. Entender esto es fundamental para cuadrar bien los primeros asientos de cualquier SA.
Capital autorizado, suscrito y pagado: las tres cifras clave
Antes de entrar al caso práctico, necesitas tener claras estas tres cifras, porque aparecen en todos los ejercicios de constitución. Confundirlas es el error más frecuente entre quienes se acercan por primera vez a la contabilidad de sociedades.
Puedes profundizar en las diferencias entre estas cifras y su impacto en el balance en el artículo sobre capital suscrito y capital pagado, donde se explica con detalle cómo se refleja cada magnitud en los estados financieros.
Requisitos legales previos a la constitución
Antes de realizar el primer asiento contable, la SA debe cumplir una serie de condiciones jurídicas y formales. La contabilidad no arranca hasta que estos pasos previos están en orden, porque los registros deben reflejar operaciones legalmente válidas. Conocerlos te ayuda a entender por qué los asientos se producen en el orden en que se producen.
Capital mínimo y desembolso inicial obligatorio
El capital social mínimo para constituir una Sociedad Anónima en España es de 60.000 euros, según establece la Ley de Sociedades de Capital. Sin embargo, no es obligatorio desembolsarlo todo en el momento de la constitución: la ley exige que al menos el 25 % esté efectivamente pagado desde el primer día, y el resto puede quedar pendiente para ser exigido en el futuro.
Esta diferencia entre lo suscrito y lo pagado tiene un reflejo directo en los asientos contables, y es precisamente uno de los puntos que más dudas genera. En el caso práctico que desarrollarás a continuación, verás cómo se registra cada parte de forma separada y con qué cuentas.
Documentos y trámites que debes completar primero
La constitución de una SA pasa por varios trámites obligatorios antes de que la empresa pueda operar. Conocerlos te sitúa en el contexto correcto para entender cuándo y por qué se generan los distintos registros contables.
- Certificado de denominación social — Se solicita en el Registro Mercantil Central para confirmar que el nombre elegido no está ya en uso.
- Apertura de cuenta bancaria — Los socios depositan el capital mínimo a desembolsar en una cuenta a nombre de la sociedad en constitución y el banco emite un certificado.
- Redacción de estatutos sociales — Se fijan las normas de funcionamiento interno: objeto social, órgano de administración y derechos de los socios.
- Escritura pública ante notario — El notario formaliza la constitución e incorpora los estatutos y el capital aportado.
- NIF provisional — La Agencia Tributaria asigna un número de identificación fiscal provisional para que la empresa pueda operar antes de la inscripción.
- Inscripción en el Registro Mercantil — Paso definitivo que otorga personalidad jurídica plena a la sociedad.
Planteamiento del caso práctico paso a paso
A partir de aquí trabajas con un caso concreto. Se trata de la constitución de TecnoVerde, S.A., una empresa de servicios medioambientales fundada por tres socios. Los datos están diseñados para que puedas seguir cada asiento con total claridad, desde la suscripción del capital hasta la exigencia de los desembolsos pendientes.
Datos del caso: socios, capital y tipo de aportaciones
Distribución del capital entre los socios fundadores
Los tres socios fundadores suscriben las acciones en proporciones distintas, lo que determina tanto su participación en el capital como su responsabilidad en los desembolsos pendientes. Esta distribución es importante porque cada socio responde por los dividendos pasivos que correspondan a sus acciones, no por los de sus compañeros.
Observa que el Socio C aporta maquinaria en lugar de dinero. Las aportaciones en bienes se denominan aportaciones no dinerarias y deben estar valoradas por un experto independiente antes de la escritura pública. En este caso, la maquinaria ya está completamente desembolsada desde el primer momento, porque el bien se entrega en su totalidad al constituir la sociedad.
¿Cómo se registran contablemente las aportaciones?
Aquí empieza el trabajo contable propiamente dicho. Los registros de constitución se producen en tres momentos distintos, y cada uno tiene su propio asiento. Es importante que no los mezcles, porque responden a hechos económicos diferentes: el compromiso de los socios, la entrega efectiva de sus aportaciones y el reconocimiento legal de la sociedad.
Asiento 1: suscripción del capital social
El primer registro se hace en la fecha de la escritura pública, el 01/03/20XX. En ese momento los socios todavía no han entregado nada: simplemente se han comprometido a aportar su parte del capital. Por eso, la cuenta que recibe el cargo es «Accionistas por desembolsos no exigidos», que actúa como un derecho de cobro de la sociedad frente a sus propios socios.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/03/20XX | Accionistas por desembolsos no exigidos (190X) | 80.000 | |
| Capital social (100) | 80.000 | ||
| Concepto: Suscripción del capital social de TecnoVerde, S.A. — 800 acciones a 100 € de valor nominal. | |||
Observa que en este momento no hay ni dinero en el banco ni bienes en la empresa: solo un compromiso registrado. La cuenta de capital social queda reconocida desde el primer día, porque el compromiso jurídico ya existe. El efectivo y los bienes llegarán en el asiento siguiente.
Asiento 2: desembolso dinerario y aportación no dineraria
En la misma fecha de la escritura, los socios A y B ingresan cada uno 7.500 € en la cuenta bancaria de la sociedad, y el Socio C entrega la maquinaria valorada en 20.000 €. Este asiento cancela parcialmente la cuenta de accionistas y convierte los compromisos en activos reales que entran en el balance.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/03/20XX | Bancos, c/c (572) | 15.000 | |
| Maquinaria (223) | 20.000 | ||
| Accionistas por desembolsos no exigidos (190X) | 35.000 | ||
| Concepto: Desembolso del 25 % en efectivo (Socios A y B) y entrega de maquinaria (Socio C) en la constitución de TecnoVerde, S.A. | |||
Después de este asiento, la cuenta de accionistas muestra un saldo de 45.000 € (80.000 − 35.000), que corresponde a los desembolsos que los Socios A y B todavía no han realizado. Ese importe permanece como activo de la sociedad hasta que se exija el pago.
Asiento 3: inscripción en el Registro Mercantil
El 15/03/20XX, la escritura pública se inscribe en el Registro Mercantil. Desde ese momento, TecnoVerde, S.A. tiene personalidad jurídica plena. Este hecho exige un ajuste contable: la parte del capital pendiente de desembolso pasa de la cuenta «Accionistas por desembolsos no exigidos» a la cuenta «Accionistas por desembolsos exigidos», que es donde debe quedar registrada hasta que los socios paguen.
En este caso concreto, dado que los desembolsos pendientes aún no se han exigido formalmente, el asiento refleja únicamente el reconocimiento del cambio de situación legal. Si los estatutos establecieran que los desembolsos son exigibles en el momento de la inscripción, el asiento tendría un impacto diferente en las cuentas de tesorería.
Gastos de constitución y su tratamiento contable
Al constituir una SA, se generan gastos inevitables: honorarios del notario, aranceles registrales, tasas administrativas y, en algunos casos, honorarios de asesores o peritos que valoran las aportaciones no dinerarias. En el caso de TecnoVerde, S.A., estos gastos ascienden a 1.200 € pagados en efectivo.
Desde la perspectiva contable, el tratamiento vigente en España considera que estos gastos se reconocen directamente como un menor valor del patrimonio neto, reduciendo la prima de emisión o las reservas, en lugar de activarse como un intangible. Si no existen reservas suficientes, se registran como un gasto del ejercicio en la cuenta de pérdidas y ganancias.
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/03/20XX | Gastos de constitución / Otros gastos de gestión (629) | 1.200 | |
| Bancos, c/c (572) | 1.200 | ||
| Concepto: Pago de gastos de notaría y registro en la constitución de TecnoVerde, S.A. | |||
Es habitual que los estudiantes intenten activar estos gastos como un activo intangible, tal como se hacía bajo normas contables anteriores. Con el Plan General de Contabilidad vigente, ese tratamiento ya no es aplicable en la generalidad de los casos: los gastos de constitución se reconocen como gastos del período o como menor patrimonio, nunca como activo amortizable.
Desembolsos pendientes: registro cuando se exigen
Los Socios A y B tienen pendiente el 75 % de sus aportaciones, lo que equivale a 22.500 € cada uno, o 45.000 € en total para la sociedad. Este importe no desaparece: permanece como un derecho de cobro en el balance bajo la cuenta «Accionistas por desembolsos no exigidos» hasta que el órgano de administración decida reclamarlo formalmente.
Cuando la sociedad exige ese pago, se produce un movimiento entre dos cuentas de accionistas. La exigencia convierte el importe en una deuda vencida y exigible, cambiando su clasificación dentro del activo corriente o no corriente según el plazo.
Supongamos que el 01/09/20XX la sociedad exige los 45.000 € pendientes:
| Fecha | Cuenta | Debe (€) | Haber (€) |
|---|---|---|---|
| 01/09/20XX | Accionistas por desembolsos exigidos (558) | 45.000 | |
| Accionistas por desembolsos no exigidos (190X) | 45.000 | ||
| Concepto: Exigencia de desembolsos pendientes a Socios A y B en TecnoVerde, S.A. | |||
Cuando los socios ingresen el dinero en la cuenta bancaria, se cancelará la cuenta 558 cargando Bancos y abonando «Accionistas por desembolsos exigidos».
El término técnico para denominar estos desembolsos pendientes que se han exigido es dividendo pasivo. No tiene relación con los dividendos que se reparten a los socios cuando hay beneficios: aquí el concepto hace referencia a la parte del capital que el socio todavía adeuda a la sociedad desde el momento de la suscripción.
Cuadro resumen de asientos contables del caso práctico
A continuación tienes todos los registros del caso agrupados en orden cronológico. Este resumen te permite revisar la coherencia del conjunto y verificar que los saldos cuadran antes de pasar a cualquier análisis posterior. Es la misma secuencia que encontrarás en un ejercicio real de examen o en la apertura contable de una SA.
Si comparas la suma del debe con la del haber, comprobarás que ambas coinciden en 161.200 €, lo que confirma que todos los asientos están correctamente equilibrados. Este es el primer control que debes hacer siempre al terminar un ejercicio de constitución: que el total de cargos y abonos sea igual en cada asiento y que los saldos de cada cuenta tengan sentido económico.
Si quieres ampliar la comparación entre este tipo de sociedad y otras formas jurídicas, el artículo sobre las diferencias contables entre Sociedad Anónima y S.R.L. te muestra cómo varía el tratamiento de las aportaciones, el capital mínimo y las cuentas utilizadas en cada caso.
Preguntas frecuentes
¿Qué diferencia hay entre capital suscrito y capital pagado en una SA?
El capital suscrito es la cantidad total que los socios se han comprometido a aportar mediante la firma de la escritura de constitución, mientras que el capital pagado es la parte que ya han entregado efectivamente, ya sea en dinero o en bienes. En una Sociedad Anónima, ambas cifras pueden no coincidir en el momento de la constitución, porque la ley española solo exige desembolsar al menos el 25 % del capital suscrito desde el primer día. La diferencia entre ambas magnitudes queda registrada como un derecho de cobro en el activo del balance, bajo la cuenta de «Accionistas por desembolsos no exigidos».
¿Cuánto capital mínimo se necesita para constituir una Sociedad Anónima?
Según la Ley de Sociedades de Capital vigente en España, el capital social mínimo para constituir una Sociedad Anónima es de 60.000 euros. Sin embargo, no es obligatorio desembolsar la totalidad en el momento de la constitución: basta con aportar al menos el 25 % desde el primer día, es decir, un mínimo de 15.000 euros. El resto puede exigirse en el futuro según lo que establezcan los estatutos sociales y los acuerdos entre los socios fundadores.
¿Qué es una aportación no dineraria en la constitución de una SA?
Una aportación no dineraria es cualquier bien o derecho valorable económicamente que un socio entrega a la sociedad en lugar de dinero en efectivo. Puede tratarse de maquinaria, vehículos, inmuebles, derechos de propiedad intelectual o participaciones en otras empresas. En el caso de las Sociedades Anónimas, estas aportaciones deben ser valoradas por un experto independiente designado por el registrador mercantil antes de la escritura pública, para garantizar que el valor asignado refleja la realidad y protege a los demás socios y a los acreedores.
¿Qué cuentas contables se usan al constituir una Sociedad Anónima?
Las cuentas principales que aparecen en los asientos de constitución de una SA son: la cuenta 100 – Capital social, que recoge el importe total suscrito; la cuenta 190X – Accionistas por desembolsos no exigidos, que registra la parte comprometida pero no entregada; la cuenta 558 – Accionistas por desembolsos exigidos, que entra en juego cuando se reclama el pago; y las cuentas de activo como Bancos (572) o Maquinaria (223), que se cargan en el momento de recibir las aportaciones. Cada una tiene un papel distinto y juntas reflejan el estado real del capital en cada etapa del proceso.
¿Qué ocurre contablemente cuando se inscriben en el Registro Mercantil?
La inscripción en el Registro Mercantil es el momento en que la Sociedad Anónima adquiere personalidad jurídica plena y puede actuar con total capacidad frente a terceros. Desde el punto de vista contable, este hecho puede no generar un nuevo asiento por sí solo, pero es el punto de referencia que determina cuándo la sociedad está formalmente constituida. Si en ese momento se exigen desembolsos pendientes, se produce el traspaso desde la cuenta de desembolsos no exigidos a la de desembolsos exigidos, reflejando que la deuda de los socios es ya reclamable.
¿Cómo se registran los gastos de constitución en la contabilidad?
Bajo el Plan General de Contabilidad español vigente, los gastos de constitución —como honorarios notariales, aranceles registrales o tasas administrativas— no se activan como un intangible, sino que se reconocen directamente como un gasto del ejercicio o como una reducción del patrimonio neto. El cargo se realiza contra una cuenta de gasto del grupo 6, y el abono contra la cuenta de tesorería con la que se paga. Este tratamiento difiere del que aplicaba la normativa anterior, por lo que es importante no confundirlos si estudias ejercicios de años pasados.
¿Qué es el desembolso pendiente y cómo se contabiliza cuando se exige?
El desembolso pendiente, también llamado dividendo pasivo, es la parte del capital suscrito que los socios aún no han entregado a la sociedad. Mientras no se exija, figura en el activo del balance como «Accionistas por desembolsos no exigidos». Cuando el órgano de administración decide reclamarlo, se traslada a la cuenta «Accionistas por desembolsos exigidos», que representa una deuda vencida y exigible. Una vez que el socio ingresa el importe, esta cuenta se cancela cargando la cuenta de bancos correspondiente.
Conclusión
La constitución de una Sociedad Anónima no es solo un trámite legal: es el punto de partida de un ciclo contable que exige precisión desde el primer asiento. A lo largo de este caso práctico has visto cómo cada momento del proceso —la suscripción, el desembolso, los gastos y la exigencia de los pagos pendientes— tiene su propio registro y responde a una lógica clara que conecta la realidad económica con los libros contables.
Las claves que puedes aplicar desde hoy son sencillas: distingue siempre entre capital suscrito y capital pagado, identifica el tipo de aportación antes de registrarla y usa las cuentas correctas en cada etapa. Si trabajas con un caso práctico, verifica que el debe y el haber cuadren en cada asiento y que los saldos finales tengan sentido económico antes de dar el ejercicio por resuelto.
Si este caso te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades que te ayudarán a consolidar lo aprendido y a avanzar con seguridad hacia temas más complejos. Cada concepto que domines hoy te ahorra tiempo y errores mañana.
También te puede interesar:
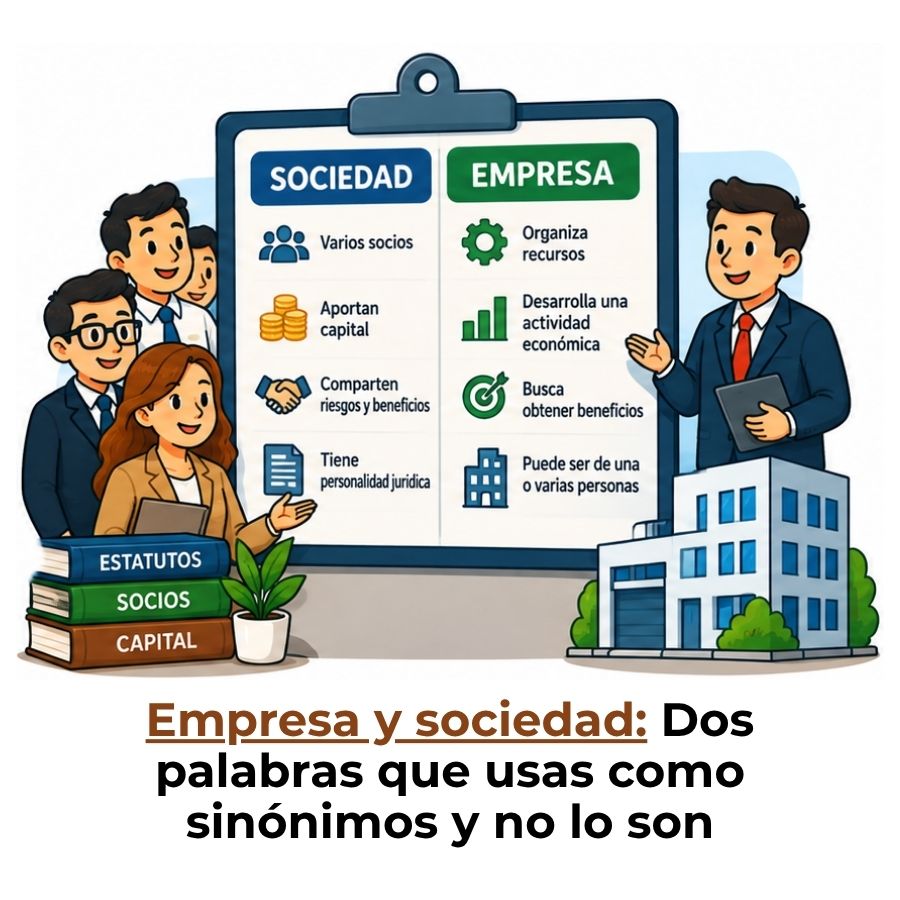
Diferencia entre sociedad y empresa
Implicaciones contables de una sociedad de hecho
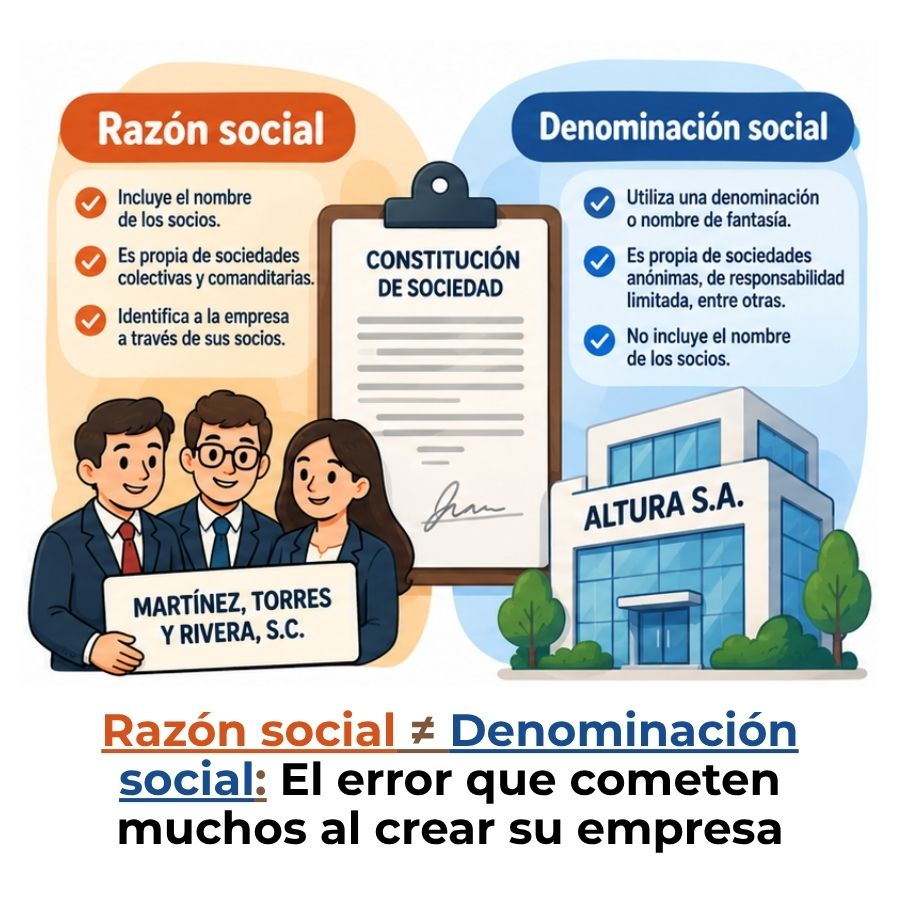
Diferencia entre razón social y denominación social
Aportes de capital en una sociedad
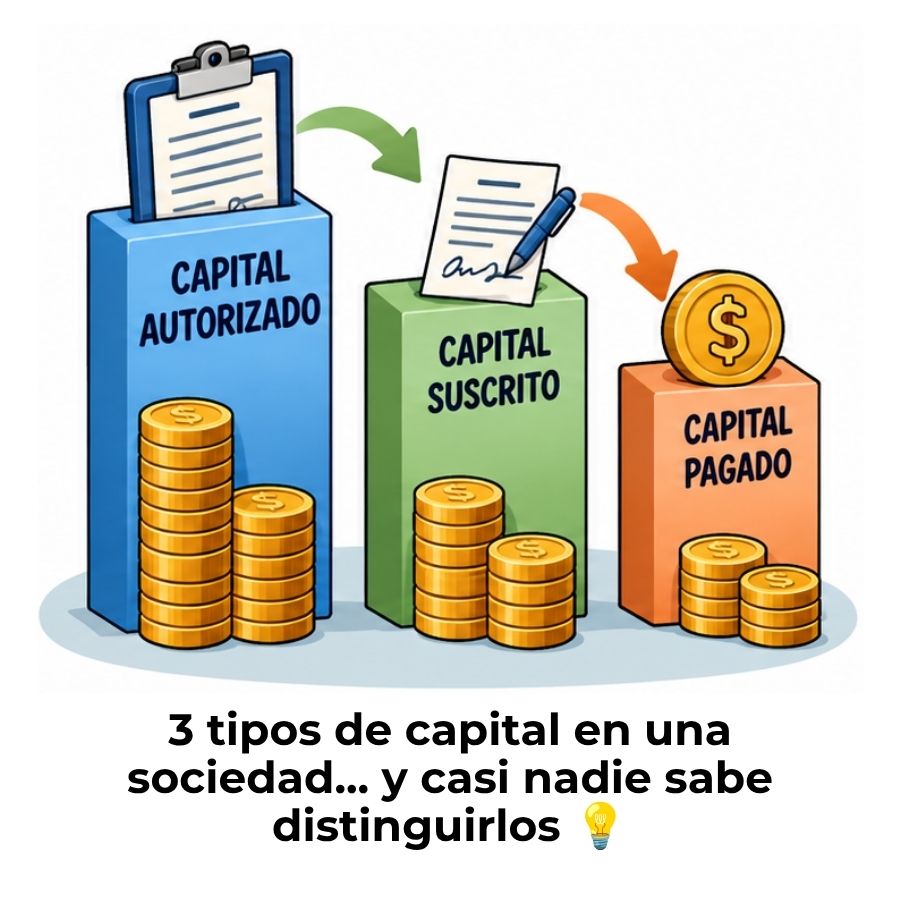
Diferencia entre capital autorizado, suscrito y pagado
Diferencias contables entre Sociedad Anónima y SRL
Diferencia entre socio y accionista