Transformar una empresa unipersonal en sociedad es un proceso legal y contable que implica cambiar la figura jurídica de tu negocio por una forma societaria —como una SAS, SRL o SA— con personalidad jurídica propia. Esto te permite separar tu patrimonio personal del empresarial, sumar socios y acceder a condiciones de financiamiento que como empresa individual no están disponibles.
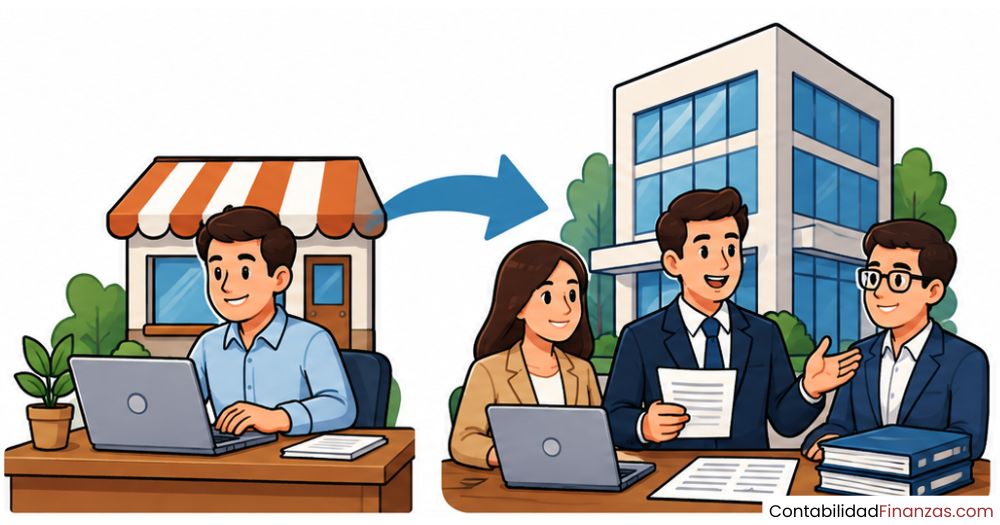
¿Qué significa transformar una empresa unipersonal en sociedad?
Una empresa unipersonal es una figura jurídica en la que una sola persona —natural o jurídica— actúa como única propietaria del negocio y responde con su patrimonio personal ante cualquier deuda o compromiso de la empresa. Al transformarla en una sociedad, se crea una persona jurídica independiente, con su propio patrimonio y con una estructura legal diferente que regula la relación entre la empresa y sus propietarios.
El cambio no es solo administrativo. Cuando completas esta transformación, la nueva sociedad asume los derechos y obligaciones de la empresa unipersonal de forma continua, sin que exista una interrupción en la actividad comercial. Contratos, cuentas bancarias y relaciones con proveedores o clientes pasan a nombre de la nueva figura jurídica.
Diferencia clave entre empresa unipersonal y sociedad mercantil
La distinción más importante entre ambas figuras está en la responsabilidad patrimonial. En una empresa unipersonal, el dueño responde con todos sus bienes personales ante las deudas del negocio: si la empresa no puede pagar, el propietario sí tiene que hacerlo. En una sociedad mercantil, la responsabilidad del socio queda limitada al capital que aportó, lo que significa que su patrimonio personal queda protegido ante las obligaciones de la empresa.
Además, la sociedad tiene personalidad jurídica propia: puede firmar contratos, ser titular de bienes, abrir cuentas bancarias y asumir obligaciones de forma completamente independiente de la persona del socio. Esa separación entre persona y empresa es uno de los mayores atractivos que impulsa la transformación.
¿Cuándo nace la obligación de transformarse?
En algunos ordenamientos jurídicos —como el colombiano, bajo la Ley 222 de 1995—, la obligación de transformarse surge de forma automática cuando la empresa unipersonal pasa a tener dos o más propietarios. Esto ocurre, por ejemplo, cuando el titular cede parte de su participación, cuando un acreedor obtiene una adjudicación judicial de cuotas o cuando fallece el constituyente y los herederos continúan el negocio.
En ese escenario, la ley establece un plazo de seis meses desde la inscripción en el registro mercantil para completar la conversión a sociedad. Si ese plazo vence sin que se hayan cumplido los requisitos, la empresa queda disuelta de pleno derecho y debe liquidarse. En otros países, como España, no existe la empresa unipersonal como figura independiente: el equivalente es el empresario individual que decide constituir una sociedad nueva.
Tipos de sociedad a los que puedes convertirte
Antes de iniciar cualquier trámite, debes elegir el tipo de sociedad al que vas a transformar tu empresa. Esta decisión condiciona los estatutos que redactarás, los requisitos de capital y las obligaciones posteriores. Las opciones más habituales en el contexto iberoamericano son tres, y cada una tiene características bien diferenciadas.
Sociedad por Acciones Simplificada (SAS)
La SAS es la figura más flexible de las tres y, en países como Colombia, ha reemplazado completamente a la empresa unipersonal como vía preferida para emprender de forma individual. No requiere escritura pública ni notaría para su constitución: basta con un documento privado que contenga los estatutos. Además, no impone un capital mínimo obligatorio, lo que la convierte en la opción más accesible económicamente.
Permite tener uno o más accionistas, ya sean personas naturales o jurídicas, y la responsabilidad de cada uno queda limitada al monto de su aporte. Esta combinación de simplicidad formal y protección patrimonial la convierte en la elección natural cuando una empresa unipersonal decide cambiar de estructura en el contexto latinoamericano.
Sociedad de Responsabilidad Limitada (SRL o SL)
La SRL es la figura dominante en España y en buena parte de América Latina para negocios de tamaño pequeño y mediano. En España requiere un capital social mínimo de 3.000 euros, que debe aportarse íntegramente en el momento de la constitución. La constitución exige escritura pública ante notario e inscripción en el Registro Mercantil. Su estructura de participaciones —no de acciones— permite una gestión más cerrada y estable de la propiedad del negocio.
Es especialmente adecuada cuando el negocio tiene socios conocidos y estables, como ocurre en las empresas familiares o en proyectos entre profesionales del mismo sector. La responsabilidad de cada socio queda limitada al valor de sus participaciones, sin afectar su patrimonio personal por las deudas de la empresa.
Sociedad Anónima (SA)
La Sociedad Anónima es la forma más compleja de las tres y está pensada para empresas con mayor volumen de negocio, múltiples inversores o que planean acceder a mercados de capital. Su capital se divide en acciones libremente transmisibles, lo que facilita la entrada y salida de inversores. En Colombia, la transformación de una empresa unipersonal en SA exige escritura pública protocolizada ante la Cámara de Comercio y el cumplimiento de requisitos específicos del Estatuto Mercantil.
En general, salvo que tu negocio tenga una estructura o unas necesidades de financiamiento que lo justifiquen, la SAS o la SRL suelen ser opciones más prácticas y menos costosas de mantener. La SA implica obligaciones adicionales, como auditorías o publicaciones periódicas, que incrementan la carga administrativa de la empresa.
Pasos para transformar una empresa unipersonal en sociedad
El proceso varía en sus detalles según el país, pero los pasos esenciales son comunes en la mayoría de los ordenamientos jurídicos iberoamericanos. Seguirlos en orden evita errores que pueden invalidar la transformación o generar responsabilidades no deseadas.
Paso 1: Verifica el estado de la empresa
El primer requisito para que la transformación sea válida es que la empresa unipersonal esté activa y no disuelta. Si ya está en proceso de liquidación, la transformación no es posible. Antes de iniciar cualquier trámite, revisa la situación en el registro mercantil, comprueba que la matrícula esté vigente y confirma que no existe ninguna resolución administrativa o judicial que afecte la continuidad de la empresa.
También es el momento de hacer un inventario completo de los activos y pasivos: qué bienes tiene la empresa, qué deudas existen, qué contratos están vigentes y cuáles son las obligaciones tributarias pendientes. Esta información será la base del balance de transformación, que es uno de los documentos esenciales del proceso.
Paso 2: Elige el tipo de sociedad
Con el panorama claro de tu empresa, el siguiente paso es decidir a qué tipo de sociedad vas a transformarte. Esta decisión depende de varios factores: el país donde opera el negocio, si habrá socios además del propietario actual, cuánto capital disponible tienes y qué obligaciones formales estás dispuesto a asumir. No existe una respuesta única válida para todos.
Si operas en Colombia y quieres simplicidad, la SAS es casi siempre la mejor opción. Si estás en España y tu negocio tiene un perfil de pyme con uno o varios socios conocidos, la SL es el camino más habitual. Asesorarte con un contador o abogado mercantil antes de esta decisión puede ahorrarte tiempo y costos importantes más adelante en el proceso.
Paso 3: Redacta los nuevos estatutos sociales
Los estatutos sociales son el documento que define el funcionamiento interno de la nueva sociedad. Deben adaptarse completamente al tipo de sociedad elegido y recoger, como mínimo: el nombre y domicilio social, el objeto social de la empresa, la estructura del capital y las participaciones o acciones, los órganos de gobierno y administración y las normas para la toma de decisiones.
Si la transformación es a SAS en Colombia, los estatutos pueden constar en documento privado. Si se trata de una SRL en España o de una SA en cualquier país, los estatutos deben elevarse a escritura pública ante notario. Un error en la redacción de los estatutos puede generar problemas de gobierno interno o incluso impedir la inscripción en el registro mercantil.
Paso 4: Formaliza ante notaría o registro
Dependiendo del tipo de sociedad elegido y del país donde operes, la formalización puede requerir o no la intervención de un notario. En España, tanto la SL como la SA exigen escritura pública notarial. En Colombia, la SAS puede formalizarse mediante documento privado ante la Cámara de Comercio, mientras que la SA requiere escritura pública protocolizada en ese mismo registro.
La escritura de transformación debe contener los estatutos completos de la nueva sociedad, la aprobación de la transformación por parte del titular y, en su caso, el balance de transformación. Todos los datos de la empresa deben coincidir exactamente con los que figuran en el registro mercantil para evitar observaciones o devoluciones del trámite.
Paso 5: Inscribe en el registro mercantil
La inscripción en el registro mercantil es el momento en que la transformación adquiere plena eficacia jurídica. A partir de ese instante, la nueva sociedad existe como persona jurídica independiente y puede actuar con plena capacidad legal. Sin esta inscripción, la transformación no es oponible a terceros: bancos, proveedores y clientes no están obligados a reconocerla.
El plazo para completar este paso varía por país. En Colombia, cuando la transformación es obligatoria por haber pasado a dos o más propietarios, la ley marca un plazo de seis meses desde la inscripción del acto que originó la pluralidad. Superar ese plazo sin inscribir la nueva sociedad puede derivar en la disolución automática de la empresa.
Paso 6: Actualiza las obligaciones fiscales y contables
Una vez inscrita la sociedad, hay que actualizar todas las obligaciones ante la administración tributaria. En la mayoría de los países, esto implica comunicar el cambio de figura jurídica, actualizar el número de identificación fiscal o RUT y verificar si el régimen tributario aplicable ha cambiado. Las sociedades mercantiles tributan por el Impuesto de Sociedades, que tiene una base y unas reglas distintas a las que aplican a la persona natural o al empresario individual.
También es necesario adaptar la contabilidad al nuevo formato. La nueva sociedad debe llevar libros contables propios, presentar sus cuentas anuales en el registro mercantil y cumplir con las obligaciones laborales si tiene empleados. Este paso requiere la coordinación activa con tu contador o asesor fiscal, que puede anticipar cambios en la carga tributaria desde el primer ejercicio contable.
¿Qué pasa con las deudas y contratos al transformar la empresa?
Una de las dudas más frecuentes al iniciar este proceso es si la transformación extingue o modifica las obligaciones previas. La respuesta es clara: no lo hace. La nueva sociedad asume, sin solución de continuidad, todos los derechos y obligaciones que tenía la empresa unipersonal. Esto significa que los contratos vigentes, las deudas con proveedores, los créditos bancarios y las obligaciones tributarias pendientes pasan directamente a la sociedad.
En la práctica, es recomendable notificar formalmente a los principales acreedores, clientes y socios comerciales sobre el cambio de figura jurídica, aunque la ley no siempre lo exija. Esto evita confusiones en la facturación, en los cobros y en la identificación tributaria de la contraparte. Algunos contratos, especialmente los de mayor cuantía, pueden requerir la firma de un adéndum para actualizar los datos de la empresa.
Balance de transformación: qué es y por qué importa
El balance de transformación es un estado financiero especial que refleja la situación económica de la empresa en el momento exacto en que se produce el cambio de figura jurídica. No es el balance contable ordinario de cierre de ejercicio: es un documento específico que muestra qué activos, pasivos y patrimonio pasan a la nueva sociedad y cuál es el capital con el que esta inicia su actividad.
Este balance es un requisito legal en la mayoría de los países para formalizar la transformación. Debe elaborarlo un contador público habilitado y, en algunos ordenamientos, debe estar certificado o auditado para poder ser protocolizado junto con la escritura de transformación. Su contenido determinará también el capital social inicial de la nueva sociedad, por lo que un error en su elaboración puede tener consecuencias jurídicas y fiscales directas.
Desde el punto de vista contable, el balance de transformación es el punto de partida de los libros de la nueva sociedad. Cualquier diferencia entre el valor en libros de los activos y su valor real en ese momento puede generar un ajuste que afecte el resultado fiscal. Por eso, se recomienda preparar este documento con tiempo suficiente y revisarlo antes de llevarlo a notaría, ya que, una vez protocolizado, modificarlo implica trámites adicionales.
Implicaciones fiscales y contables del proceso
La transformación de una empresa unipersonal en sociedad tiene consecuencias directas sobre la carga tributaria del negocio. El cambio más significativo es el paso de la tributación como persona natural —o como empresario individual— al Impuesto de Sociedades, que tiene su propia tarifa, sus deducciones y sus plazos de presentación. En muchos casos, el tipo impositivo efectivo puede ser inferior al que pagabas como persona natural, especialmente cuando los ingresos son altos.
Sin embargo, también aparecen obligaciones nuevas que antes no existían: presentar cuentas anuales en el registro mercantil, llevar la contabilidad conforme a las normas de información financiera aplicables a sociedades y, en algunos casos, someter las cuentas a auditoría. Además, si el socio decide retirar dinero de la sociedad, ese retiro tiene un tratamiento fiscal diferente al que tendría un autónomo que simplemente dispone de los ingresos de su negocio.
La contabilidad de sociedades exige mayor rigor en el registro y reporte financiero. Desde el primer ejercicio como sociedad, deberás mantener los libros contables al día y cumplir con los plazos de presentación que fije la legislación de tu país. Contar con un contador que conozca el nuevo régimen desde el inicio facilita mucho la adaptación.
Ventajas y desventajas de transformar una empresa unipersonal en sociedad
Como cualquier decisión empresarial relevante, este cambio tiene puntos a favor y aspectos que debes sopesar con cuidado antes de iniciar el proceso. Conocer ambos lados te permite tomar una decisión más fundamentada y sin sorpresas.
Ventajas principales del cambio
La razón más frecuente para transformarse es la protección del patrimonio personal del socio. Al limitar la responsabilidad al capital aportado, el dueño del negocio ya no arriesga sus bienes personales —vivienda, ahorros, vehículo— ante una deuda empresarial. Esa separación entre persona y empresa es especialmente valiosa cuando el negocio asume contratos o créditos de mayor cuantía.
Además, la sociedad proyecta una imagen corporativa más sólida ante bancos, grandes clientes y proveedores estratégicos. Muchas licitaciones públicas y concursos de contratación exigen que el participante tenga personalidad jurídica propia, algo que la empresa unipersonal no siempre garantiza. La capacidad de sumar socios también abre la puerta a nuevas inversiones y a repartir el riesgo con otras personas sin necesidad de crear una empresa nueva.
Aspectos a considerar antes de decidir
La transformación también implica una carga adicional en términos de formalidades y costos. La presentación anual de cuentas, los honorarios del contador y los gastos notariales de constitución son compromisos económicos que no existían en la empresa unipersonal. Si el negocio tiene ingresos moderados, estos costos pueden no compensarse con las ventajas fiscales o de imagen que ofrece la sociedad.
Otro aspecto que muchos pasan por alto es que retirar dinero de la sociedad tiene una estructura más compleja que disponer de los ingresos como autónomo o empresario individual. El socio debe definir si percibirá un salario como administrador o si esperará al reparto de dividendos, y cada opción tiene implicaciones fiscales distintas que conviene planificar con anticipación.
Errores frecuentes al transformar una empresa unipersonal
Conocer los errores más habituales en este proceso puede ahorrarte tiempo, dinero y problemas legales. Muchos de ellos se cometen por falta de información o por intentar agilizar trámites sin el acompañamiento adecuado.
Más allá de los trámites puntuales, el error de fondo más frecuente es tratar la transformación como un simple cambio de nombre. En realidad, implica la creación de una nueva persona jurídica con su propio régimen legal, fiscal y contable. Contar con el acompañamiento de un contador público y un asesor jurídico desde el primer paso del proceso es la forma más eficiente de completarlo sin contratiempos.
Si ya has completado una transformación de sociedades en el pasado o estás evaluando otro tipo de cambio estructural, muchos de estos principios aplican de forma transversal. La clave siempre está en planificar antes de ejecutar y en documentar cada paso del proceso.
Preguntas frecuentes
¿Qué es una empresa unipersonal y en qué se diferencia de una sociedad?
Una empresa unipersonal es una figura jurídica en la que una sola persona natural es propietaria y responsable de toda la actividad comercial. A diferencia de una sociedad mercantil, no tiene personalidad jurídica separada de la del propietario en todos los ordenamientos, lo que significa que el dueño responde con su patrimonio personal ante las deudas del negocio. Una sociedad, en cambio, es una persona jurídica independiente con responsabilidad limitada para sus socios y patrimonio propio diferenciado del de estos.
¿Cuándo es obligatorio transformar una empresa unipersonal en sociedad?
En Colombia, la obligación surge de manera automática cuando la empresa pasa a tener dos o más propietarios, ya sea por cesión voluntaria de cuotas, adjudicación judicial o herencia. Desde ese momento, la ley establece un plazo de seis meses para completar la transformación e inscribir la nueva sociedad en el registro mercantil. Si el plazo vence sin que se cumpla este requisito, la empresa queda disuelta de pleno derecho. En otros países como España, la figura del empresario individual que decide constituir una sociedad sigue un proceso diferente, sin un plazo obligatorio de ese tipo.
¿Qué documentos se necesitan para transformar una empresa unipersonal?
Los documentos básicos son: el balance de transformación elaborado por un contador público habilitado, los nuevos estatutos sociales adaptados al tipo de sociedad elegido, el acto o documento que aprueba la transformación por parte del titular y la escritura pública cuando el tipo de sociedad la exige. Además, se necesita la documentación de identificación del propietario y, en algunos países, un certificado de vigencia de la empresa en el registro mercantil. Los requisitos exactos varían según el país y el tipo de sociedad.
¿Qué tipo de sociedad puede adoptar una empresa unipersonal?
En Colombia, una empresa unipersonal puede transformarse en SAS, en Sociedad Anónima o en cualquier otro tipo societario reconocido por el Código de Comercio. La SAS es la opción más utilizada por su flexibilidad y bajo costo de constitución. En España, el equivalente práctico es constituir una Sociedad Limitada Unipersonal o una Sociedad Anónima. La elección depende del volumen del negocio, el número de socios, las necesidades de capital y las obligaciones formales que el propietario está dispuesto a asumir.
¿La nueva sociedad hereda las deudas de la empresa unipersonal?
Sí. La transformación no extingue ni modifica las obligaciones previas. La nueva sociedad asume, de forma continua y sin interrupción, todos los derechos y obligaciones que tenía la empresa unipersonal en el momento de la transformación. Esto incluye deudas con proveedores, créditos bancarios, contratos vigentes y cualquier obligación tributaria pendiente. Por eso es fundamental revisar y documentar el estado financiero completo de la empresa antes de iniciar el proceso.
¿Cuánto tiempo tarda el proceso de transformación?
El tiempo varía según el país, el tipo de sociedad y la complejidad de la situación financiera de la empresa. En Colombia, una transformación a SAS puede completarse en uno a tres días hábiles una vez que la documentación está lista, gracias a que no requiere escritura pública. Cuando se transforma a SA o se opera en España con una SL, los plazos notariales y registrales pueden extenderse entre dos y seis semanas. A eso hay que sumar el tiempo de preparación del balance de transformación y los estatutos, que puede tomar días o semanas adicionales.
¿Qué es un balance de transformación y quién lo elabora?
El balance de transformación es un estado financiero especial que refleja la situación contable de la empresa en el momento exacto del cambio de figura jurídica. Muestra los activos, pasivos y patrimonio que pasan a la nueva sociedad y determina el capital social con el que esta inicia su actividad. Debe elaborarlo un contador público habilitado o certificado, y en algunos países requiere firma adicional de un revisor fiscal o auditor. Es uno de los documentos imprescindibles para protocolizar la transformación ante notario o ante el registro mercantil.
¿Hay implicaciones fiscales al convertir una empresa unipersonal en sociedad?
Sí, y son relevantes. Al pasar a ser sociedad, el negocio tributa por el Impuesto de Sociedades en lugar de por el impuesto sobre la renta de la persona natural o el IRPF, lo que cambia la tarifa, las deducciones aplicables y los plazos de presentación. Además, si hay transferencia de bienes inmuebles o activos significativos al patrimonio de la sociedad, pueden generarse hechos imponibles en el impuesto sobre transmisiones o ganancias de capital. La planificación fiscal previa a la transformación, con apoyo de un contador o asesor tributario, permite anticipar y optimizar el impacto de estos cambios. Si también te interesa el caso específico de cambiar entre figuras societarias, puedes revisar el proceso de transformación de una SRL en Sociedad Anónima.
Conclusión
Transformar una empresa unipersonal en sociedad es una decisión que va mucho más allá de un cambio de figura jurídica. Implica redefinir cómo funciona tu negocio, cómo se protege tu patrimonio y cómo se relaciona la empresa con el mundo exterior. Cuando se hace en el momento adecuado y con la preparación correcta, abre posibilidades reales de crecimiento y estabilidad que la estructura unipersonal no puede ofrecer.
Los pasos que has visto aquí —desde verificar el estado de la empresa hasta actualizar tus obligaciones fiscales— forman un camino lógico y ordenado. Aplicarlos con el acompañamiento de un contador y un asesor jurídico reduce los riesgos al mínimo y te permite llegar al registro mercantil con toda la documentación en regla desde la primera vez.
Si quieres seguir profundizando en el mundo de las estructuras societarias, sus implicaciones contables y sus efectos fiscales, este sitio web tiene más contenido pensado exactamente para ti. Cada artículo está escrito para que entiendas el fondo del tema, no solo los pasos, y puedas tomar decisiones más informadas sobre tu negocio.
También te puede interesar:
Reintegro de capital social: La operación que pocos conocen
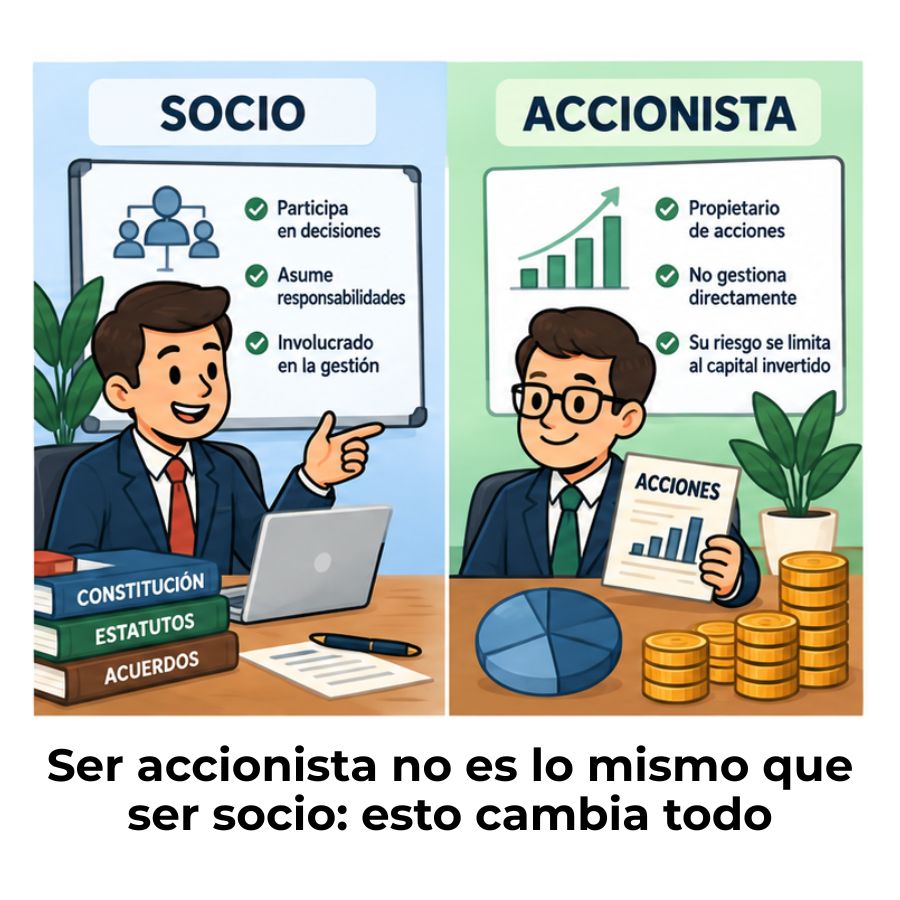
Diferencia entre socio y accionista
Sociedad accidental: El tipo de asociación que pocos conocen
Balance de apertura de una sociedad recién constituida
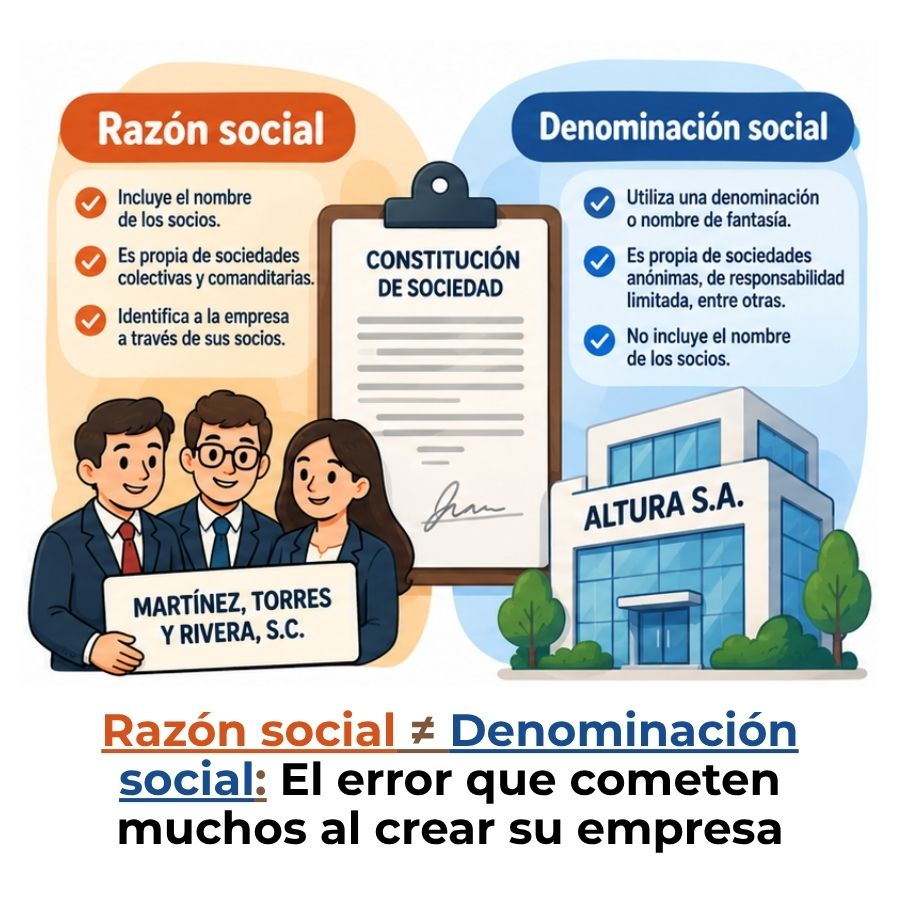
Diferencia entre razón social y denominación social

Reparto de utilidades entre socios según su participación
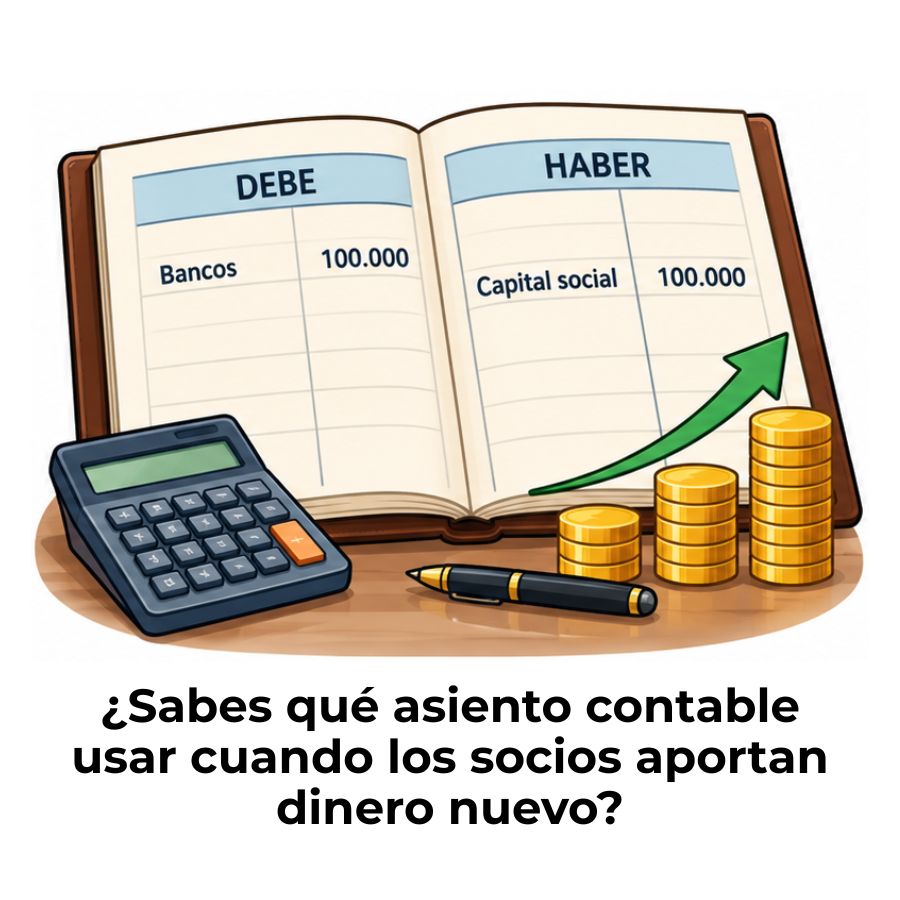
¿Cómo se contabiliza un aumento de capital en efectivo?