El balance de apertura de una sociedad recién constituida es el primer estado financiero que recoge los bienes, derechos y obligaciones con los que la empresa inicia su actividad. Lo exige el Plan General de Contabilidad y se elabora a partir de las aportaciones que los socios realizan en el momento de la constitución.
¿Qué es el balance de apertura de una sociedad recién constituida?
El balance de apertura es el primer estado financiero que registra la situación patrimonial de una sociedad en el momento de su constitución. Refleja con qué recursos —bienes, dinero en efectivo, derechos y, en su caso, deudas— arranca la empresa antes de realizar cualquier operación comercial. No es un documento optativo: forma parte de las obligaciones contables desde el primer día de actividad.
A diferencia de lo que ocurre en un ejercicio ordinario, donde el balance de apertura traslada los saldos del cierre anterior, en una sociedad recién creada no existe ese ejercicio previo. Por eso, el contenido del balance inicial se construye exclusivamente a partir de las aportaciones que los socios realizan en la escritura de constitución, ya sean dinerarias o en especie.
Diferencia entre balance de apertura y asiento de reapertura
Aunque suenan parecidos, estos dos conceptos no son lo mismo. El balance de apertura es el primer registro contable de una empresa que acaba de nacer, mientras que el asiento de reapertura es el que realiza una empresa ya en funcionamiento al comenzar un nuevo ejercicio, trasladando los saldos del cierre anterior. Una sociedad recién constituida nunca hace reapertura: siempre hace apertura.
La distinción importa porque el contenido de cada uno es diferente. En la reapertura, los saldos provienen del balance de cierre del año previo y pueden incluir resultados acumulados, reservas o amortizaciones. En la apertura de una sociedad nueva, ninguno de esos conceptos existe todavía: solo están las aportaciones de los socios recogidas en la escritura de constitución.
Base legal que lo respalda
El artículo 28 del Código de Comercio establece que el libro de Inventarios y Cuentas Anuales se abre con el balance inicial detallado de la empresa.
Además del Código de Comercio, el Plan General de Contabilidad exige expresamente formular el balance de apertura al inicio de cada ejercicio. Esto convierte el balance de apertura en una obligación legal, no en una recomendación. Omitirlo o elaborarlo incorrectamente puede derivar en sanciones durante una inspección de Hacienda o en problemas al depositar las cuentas anuales en el Registro Mercantil.
¿Qué cuentas forman el balance de apertura?
El balance de apertura de una sociedad nueva recoge exclusivamente las cuentas que tienen saldo desde el primer momento, es decir, aquellas vinculadas a las aportaciones de los socios. No aparecen cuentas de ingresos ni de gastos, porque la empresa todavía no ha operado. Solo figuran cuentas del balance: activo, pasivo y patrimonio neto.
Cuentas del activo en el balance inicial
El activo recoge todos los bienes y derechos que la sociedad tiene desde el primer día. Dependiendo de lo que cada socio haya aportado, las cuentas variarán. Lo más habitual en una constitución es encontrar dinero en cuentas bancarias o en caja, pero también pueden aparecer bienes muebles, vehículos, equipos informáticos o mercaderías, si algún socio ha realizado aportaciones no dinerarias valoradas en la escritura.
Cuentas del pasivo y del patrimonio neto
El patrimonio neto es la parte más relevante en el balance de apertura de una sociedad nueva, porque refleja directamente el capital aportado por los socios. La cuenta principal es la (100) Capital social, que recoge el valor total de las aportaciones comprometidas en la escritura. Si parte del capital no se ha desembolsado en el momento de la constitución, aparece compensada por la cuenta (103) Socios por desembolsos no exigidos.
El pasivo solo aparece en el balance inicial si la sociedad ha contraído alguna deuda desde el primer momento, algo que no es lo habitual en la constitución. Si existe, se clasifica en pasivo corriente —deudas a menos de doce meses— o pasivo no corriente —deudas a más de doce meses—, siguiendo la misma lógica de clasificación que en cualquier balance de situación ordinario.
¿Cómo se elabora el balance de apertura?
Elaborar el balance de apertura de una sociedad nueva es un proceso secuencial que parte de la escritura de constitución y termina con la verificación del equilibrio contable. Seguir estos pasos en orden evita los descuadres más habituales y garantiza que el registro inicial sea correcto desde el principio.
Paso 1 — Reunir la documentación de constitución
El punto de partida es la escritura pública de constitución, firmada ante notario. Este documento detalla quiénes son los socios, cuánto aporta cada uno y en qué forma lo hace —dinero, bienes o derechos—. También recoge el capital social total de la sociedad y si alguna parte queda pendiente de desembolso. Sin la escritura, es imposible construir el balance con rigor, ya que es la fuente que da soporte legal a cada partida.
Paso 2 — Identificar y valorar las aportaciones de los socios
Una vez revisada la escritura, se identifican todas las aportaciones y se les asigna un valor contable. Las aportaciones dinerarias tienen un valor claro: el importe ingresado. Las aportaciones no dinerarias —un vehículo, un local, existencias— deben estar valoradas en la propia escritura, generalmente mediante un informe de experto independiente. Ese valor escriturado es el que entra en el balance.
Paso 3 — Clasificar las cuentas en activo, pasivo y patrimonio neto
Con las aportaciones identificadas, se asigna cada elemento a su cuenta del Plan General de Contabilidad y se clasifica en el bloque correspondiente del balance. Los bienes y el dinero van al activo; el capital social, al patrimonio neto. Si existe alguna deuda inicial, se registra en el pasivo. La clasificación correcta entre activo corriente y no corriente depende del plazo en que cada bien se convertirá en liquidez o se consumirá.
Paso 4 — Registrar el asiento de apertura en el libro diario
El asiento de apertura sigue la lógica básica de la partida doble: las cuentas de activo se anotan en el debe y las de pasivo y patrimonio neto, en el haber. La fecha del asiento coincide con la fecha de la escritura de constitución. Este asiento es el primero que figura en el libro diario y desde él arrancan todos los registros contables de la empresa.
Paso 5 — Verificar el equilibrio contable
Una vez registrado el asiento, se comprueba que el total del debe coincide con el total del haber, y que la ecuación fundamental del balance se cumple: Activo = Patrimonio Neto + Pasivo. Si no cuadra, hay un error en la valoración o en la clasificación de alguna partida. Localizar y corregir ese error antes de seguir operando evita que el descuadre se propague a todo el ejercicio.
Resumen visual: los 5 pasos para elaborar el balance de apertura
① Documentación
Escritura de constitución ante notario
② Valoración
Identificar y valorar cada aportación
③ Clasificación
Asignar cuenta PGC y bloque del balance
④ Registro
Asiento en el libro diario (debe / haber)
⑤ Verificación
Activo = Patrimonio Neto + Pasivo
Ejemplo práctico de balance de apertura
Para que todo lo anterior resulte más concreto, veamos cómo quedaría el balance de apertura de una sociedad limitada constituida por tres socios. Cada socio aporta elementos distintos, lo que permite ver cómo se reflejan tanto las aportaciones dinerarias como las no dinerarias en el registro inicial.
Aportaciones dinerarias y no dinerarias
La sociedad «Comercial Tres, S.L.» se constituye el 1 de marzo. El socio A aporta 5.000 € en efectivo ingresados en cuenta bancaria. El socio B aporta un vehículo valorado en 9.000 € según escritura. El socio C aporta mobiliario por 3.000 € y equipos informáticos por 1.000 €. El capital social total asciende a 18.000 € y todos los socios han desembolsado su aportación íntegramente en el momento de la constitución.
Asiento de apertura — Comercial Tres, S.L. — 1 de marzo
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (572) | Bancos, c/c | 5.000,00 | — |
| (218) | Elementos de transporte | 9.000,00 | — |
| (216) | Mobiliario | 3.000,00 | — |
| (217) | Equipos para procesos de información | 1.000,00 | — |
| (100) | Capital social | — | 18.000,00 |
| TOTAL | 18.000,00 | 18.000,00 | |
Gastos de constitución: cómo se registran
Los gastos derivados de la constitución —honorarios notariales, inscripción en el Registro Mercantil, impuestos de actos jurídicos documentados— no forman parte del balance de apertura. Se registran en un asiento posterior, completamente separado, una vez que la sociedad empieza a operar y esos gastos se producen. La cuenta habitual es la (113) Reservas voluntarias, aunque también puede usarse la (629) Otros servicios, dependiendo de los criterios contables aplicados.
Este punto es fuente de confusión frecuente, especialmente cuando los gastos de constitución se pagan al mismo tiempo que se firma la escritura. Que coincidan en el tiempo no significa que formen parte del mismo asiento. La apertura refleja el patrimonio inicial; los gastos, el coste de crearlo, y cada uno tiene su propio registro en el libro diario.
Errores frecuentes al elaborar el balance de apertura
Conocer los fallos más habituales antes de sentarse a elaborar el balance inicial ahorra tiempo y evita correcciones posteriores. Muchos de estos errores son fáciles de cometer cuando se afronta el proceso por primera vez, y algunos tienen consecuencias que se arrastran durante todo el ejercicio contable.
Errores más comunes en el balance de apertura de una sociedad nueva
❌ Incluir los gastos de constitución en el balance inicial
Son un asiento separado. Mezclarlos descuadra el balance y distorsiona el capital social.
❌ Valorar incorrectamente las aportaciones no dinerarias
El valor debe ser el escriturado, no el de mercado o el valor de compra original del socio.
❌ No registrar el capital pendiente de desembolso
Si el capital social es mayor que lo aportado en el acto, la diferencia debe compensarse con la cuenta (103).
❌ Usar una fecha de asiento distinta a la de la escritura
El asiento de apertura debe fecharse exactamente el día de la constitución, no el día en que se registra.
❌ No verificar el equilibrio final del balance
Sin confirmar que Activo = Patrimonio Neto + Pasivo, el error permanece oculto hasta que aparece un problema mayor.
Uno de los errores más difíciles de detectar es el del capital pendiente de desembolso. Si en la escritura se fija un capital social de 20.000 €, pero en el momento de la firma solo se ingresan 10.000 €, el balance debe recoger la cuenta (572) Bancos por 10.000 € en el debe y la cuenta (100) Capital social por 20.000 € en el haber, compensada por la cuenta (103) Socios por desembolsos no exigidos por los 10.000 € pendientes, también en el debe.
Fíjate en que la cuenta (103) aparece en el debe, no en el haber. Esto puede resultar contraintuitivo, pero es correcto: esa cuenta actúa como un activo que la empresa tiene derecho a reclamar a los socios en el futuro. Cuando los socios finalmente ingresan el capital pendiente, esa cuenta desaparece y su saldo pasa a la cuenta de bancos.
Si quieres profundizar en otros documentos que marcan el ciclo de vida de una sociedad, la cesión de cuotas sociales es otro de los procesos que conviene conocer desde el principio, especialmente cuando los socios fundadores cambian o amplían su estructura.
Preguntas frecuentes
¿Cuándo debe registrarse el balance de apertura de una sociedad nueva?
El balance de apertura debe registrarse en la fecha exacta en que se firma la escritura de constitución ante notario, que es el momento en que la sociedad nace legalmente. Esa misma fecha es la que figura como fecha del asiento de apertura en el libro diario. No existe un plazo posterior para hacerlo: la contabilidad de la sociedad comienza en el instante de su constitución, y el balance de apertura es el primer documento que recoge esa situación inicial.
¿El balance de apertura es obligatorio según el Plan General de Contabilidad?
Sí, es obligatorio. El Plan General de Contabilidad exige formularlo al inicio de cada ejercicio, y el artículo 28 del Código de Comercio establece que el libro de Inventarios y Cuentas Anuales se abre precisamente con el balance inicial detallado. No registrarlo puede acarrear sanciones en una inspección y generar problemas al depositar las cuentas anuales en el Registro Mercantil, donde se verifica la coherencia de toda la información contable presentada.
¿Qué ocurre si el balance de apertura no cuadra?
Si el total del debe no coincide con el total del haber, hay un error en alguna partida del asiento. Las causas más habituales son una valoración incorrecta de alguna aportación, una cuenta clasificada en el bloque equivocado o la omisión de la cuenta (103) cuando existe capital pendiente de desembolso. El descuadre debe corregirse antes de continuar con cualquier otro registro, ya que un balance de apertura erróneo contamina todos los registros que vengan después y complica cualquier conciliación posterior.
¿Se incluyen los gastos de constitución en el balance de apertura?
No. Los gastos de constitución —notaría, Registro Mercantil, impuestos de actos jurídicos documentados— se registran en un asiento separado, posterior al de apertura. El Plan General de Contabilidad los trata como gastos del ejercicio en el que se producen, y su tratamiento habitual es cargarlos contra la cuenta (113) Reservas voluntarias o contra cuentas de gastos, nunca dentro del asiento de apertura. Incluirlos en la apertura distorsiona el capital social y genera un descuadre difícil de rastrear.
¿Cuál es la diferencia entre balance de apertura y balance de situación?
El balance de situación es un estado financiero que puede elaborarse en cualquier momento del ejercicio para conocer la posición patrimonial de la empresa. El balance de apertura, en cambio, es un concepto específico que hace referencia al balance del primer día del ejercicio o del primer día de existencia de la sociedad. Todo balance de apertura es un balance de situación, pero no todo balance de situación es un balance de apertura: la diferencia está en el momento al que corresponde y en su función dentro del ciclo contable.
¿Qué documentos se necesitan para hacer el balance de apertura de una sociedad?
El documento principal es la escritura pública de constitución, que detalla las aportaciones de cada socio y el capital social total. Si existen aportaciones no dinerarias, también se necesita la valoración que figure en la escritura, respaldada habitualmente por un informe de experto. Además, conviene tener los extractos bancarios que confirmen los ingresos dinerarios realizados. Con esa documentación es suficiente para construir el balance de apertura de una sociedad recién constituida sin necesidad de información adicional.
¿Puede haber pérdidas en el balance de apertura de una sociedad recién constituida?
No, en condiciones normales. Las pérdidas son el resultado de las operaciones del ejercicio: ventas, gastos, amortizaciones. Una sociedad recién constituida no ha realizado ninguna operación todavía, por lo que su balance de apertura no puede contener resultados negativos ni positivos. El patrimonio neto inicial equivale exactamente al capital social aportado. Si aparece algún componente de pérdidas en ese primer balance, es señal de un error en la clasificación de las cuentas o en la estructura del asiento.
Conclusión
El balance de apertura de una sociedad recién constituida es mucho más que un trámite burocrático. Es el primer documento que define con qué patrimonio arranca tu empresa y el punto de partida sobre el que se construye toda la contabilidad posterior. Elaborarlo correctamente desde el primer día marca la diferencia entre una contabilidad ordenada y una llena de parches difíciles de corregir.
A lo largo de este artículo has visto qué cuentas lo forman, cómo se elabora paso a paso, un ejemplo práctico con aportaciones dinerarias y no dinerarias, y cuáles son los errores más comunes que debes evitar. Ahora puedes aplicar esos conocimientos directamente cuando te enfrentes a la constitución de una sociedad, tanto si eres el responsable contable como si simplemente necesitas entender qué está haciendo quien lleva los libros. Para ampliar tu conocimiento sobre el ciclo completo de vida de una sociedad, te recomendamos revisar el balance final de liquidación, que representa el otro extremo del recorrido contable de cualquier empresa.
Si quieres seguir avanzando en este ámbito, en este sitio web encontrarás más recursos sobre contabilidad de sociedades que te ayudarán a entender cada etapa del ciclo contable con el mismo nivel de detalle y claridad.
También te puede interesar:
Disminución de capital social: ¿Cómo contabilizarlo?
Retiro de un socio: Contabilidad y asientos
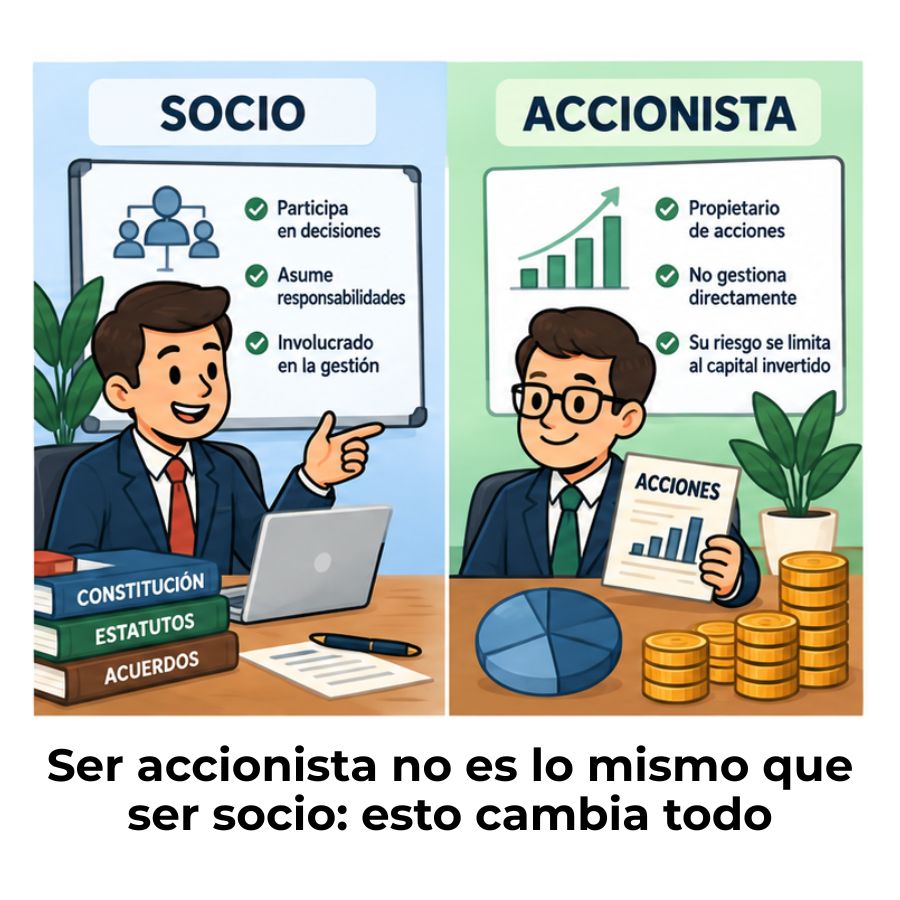
Diferencia entre socio y accionista

¿Cómo se registra la constitución de una sociedad anónima?
Registro contable de una sociedad accidental
Sociedad accidental: El tipo de asociación que pocos conocen
Métodos para valorar el aporte de un socio industrial