Un préstamo de un socio a la sociedad se contabiliza en el pasivo de la empresa, utilizando cuentas distintas según el plazo: la 551 para devoluciones dentro del año y la 163 o 513 para plazos superiores. Además, la operación exige un contrato formal, intereses a precio de mercado y el cumplimiento de obligaciones fiscales concretas.
¿Qué es un préstamo de un socio a la sociedad?
Un préstamo de un socio a la sociedad es una operación financiera mediante la cual uno o varios socios entregan dinero a la empresa con obligación de devolución. No se trata de una aportación al capital social ni de un regalo: el socio actúa como prestamista y la sociedad queda obligada a devolver el importe recibido, normalmente con intereses pactados de forma expresa en un contrato.
Este tipo de financiación es habitual cuando la empresa atraviesa tensiones de tesorería, necesita liquidez para afrontar un proyecto o prefiere evitar la financiación bancaria. La operación tiene implicaciones contables, fiscales y jurídicas que conviene entender antes de realizar el primer registro.
¿Es legal que un socio preste dinero a su empresa?
Sí, es completamente legal. Tanto en una sociedad limitada como en una sociedad anónima, un socio puede prestar dinero a la empresa sin que ello suponga ninguna irregularidad mercantil. Lo que sí importa es la forma en que se formaliza y registra esa operación.
Para que la operación sea válida ante Hacienda y no genere problemas en una inspección, debe quedar documentada mediante un contrato de préstamo que recoja el importe, el plazo, el tipo de interés y las condiciones de amortización. Un acuerdo verbal o un simple apunte en la contabilidad no es suficiente.
Además, esta operación se encuadra dentro de las llamadas contabilidad de sociedades, un área que tiene sus propias normas de registro y valoración dentro del Plan General de Contabilidad (PGC). Ignorarlas puede derivar en ajustes fiscales o sanciones.
Cuentas contables que se utilizan según el plazo
La primera decisión que determina cómo contabilizar el préstamo es el plazo de devolución. El PGC distingue claramente entre deudas a corto plazo (menos de un año) y deudas a largo plazo (más de un año), y cada grupo tiene sus propias cuentas específicas para operaciones con partes vinculadas como los socios.
Préstamo a corto plazo: la cuenta 551
Cuando el préstamo se va a devolver en un plazo inferior a un año, se utiliza la cuenta 551, denominada «Cuenta corriente con socios y administradores». Esta cuenta registra los movimientos de efectivo entre la empresa y las personas vinculadas a ella cuando se trata de operaciones puntuales y de corta duración.
Su naturaleza es transitoria: está pensada para reflejar entradas y salidas de tesorería que deben regularizarse antes del cierre del ejercicio. Si al cerrar el año persiste un saldo elevado en esta cuenta, Hacienda puede interpretarlo como una financiación permanente encubierta, lo que atrae atención inspectora.
Préstamo a largo plazo: las cuentas 163 y 513
Cuando el plazo de devolución supera el año, la deuda se registra en cuentas de largo plazo. La cuenta 163 («Otras deudas a largo plazo con partes vinculadas») recoge el principal de la deuda mientras su vencimiento está a más de doce meses. A medida que ese vencimiento se acerca, la parte que venza dentro del año siguiente se reclasifica a la cuenta 513 («Otras deudas a corto plazo con partes vinculadas»).
Esta reclasificación es obligatoria al cierre de cada ejercicio y refleja con fidelidad la situación financiera de la empresa en el balance. Omitirla distorsiona la imagen del pasivo corriente y puede invalidar el análisis de liquidez.
Resumen: qué cuenta usar según el plazo
| Plazo de devolución | Cuenta principal | Denominación PGC |
|---|---|---|
| Menos de 1 año | 551 | Cuenta corriente con socios y administradores |
| Más de 1 año (parte larga) | 163 | Otras deudas a largo plazo con partes vinculadas |
| Más de 1 año (cuota próxima) | 513 | Otras deudas a corto plazo con partes vinculadas |
Asientos contables paso a paso
A continuación se desarrollan los cuatro asientos fundamentales que genera un préstamo de un socio a la sociedad a largo plazo. Estos pasos se repiten de forma cíclica durante toda la vida del préstamo hasta su cancelación completa.
Asiento de recepción del préstamo
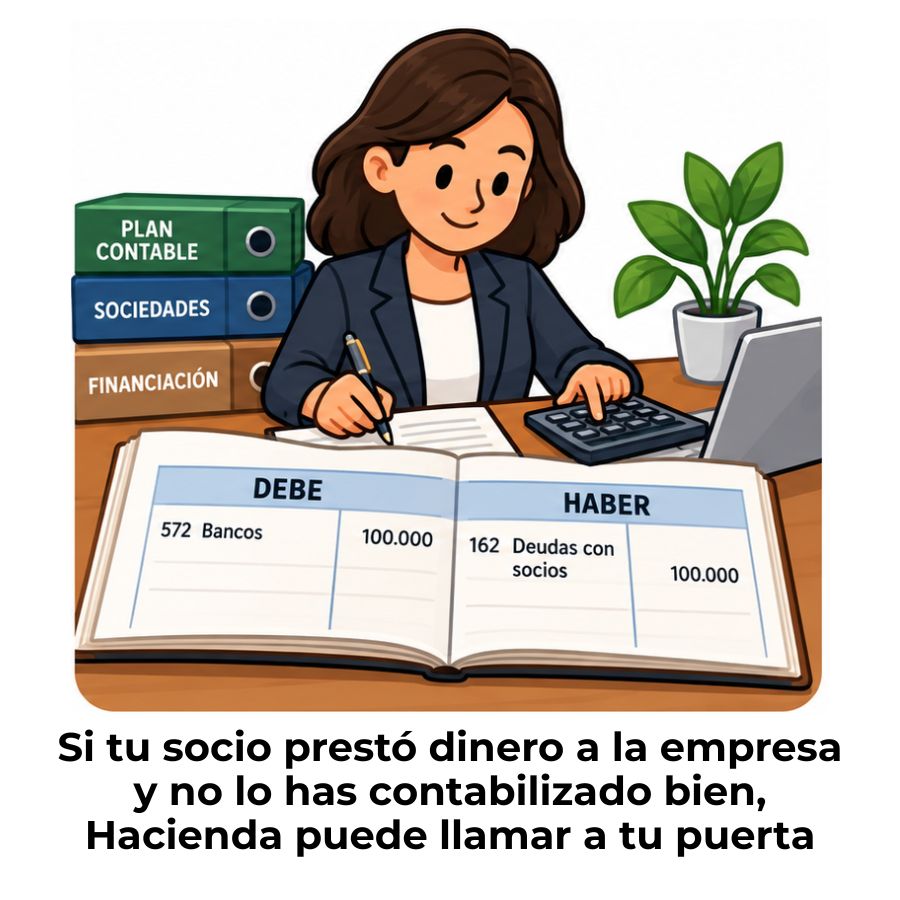
Cuando el socio transfiere el dinero a la cuenta bancaria de la sociedad, la empresa recibe un activo (dinero en el banco) y contrae simultáneamente una deuda. El asiento registra el ingreso en la cuenta 572 (Bancos) en el debe, y la deuda con el socio en el haber, usando la cuenta 163 si el plazo supera el año o la 551 si es inferior.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos c/c | 10.000 € | |
| 163 | Otras deudas a largo plazo con partes vinculadas | 10.000 € |
Asiento por devengo de intereses
Al cierre de cada período, o en la fecha pactada contractualmente, la sociedad debe reconocer el gasto financiero que generan los intereses, aunque aún no los haya pagado. Se carga la cuenta 6622 («Intereses de deudas, otras partes vinculadas») en el debe y se abona la cuenta 514 («Intereses a corto plazo de deudas con partes vinculadas») en el haber.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 6622 | Intereses de deudas, otras partes vinculadas | 300 € | |
| 514 | Intereses a corto plazo de deudas con partes vinculadas | 300 € |
Asiento de pago de cuota e intereses
Cuando llega la fecha de pago, la sociedad cancela la cuota de principal y los intereses devengados. Al pagar los intereses, la empresa está obligada a retener el 19% sobre ese importe e ingresarlo en Hacienda; el neto se transfiere al socio. La retención se registra en la cuenta 4751 («Hacienda Pública, acreedora por retenciones practicadas»).
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 513 | Otras deudas a corto plazo con partes vinculadas | 2.000 € | |
| 514 | Intereses a corto plazo de deudas con partes vinculadas | 300 € | |
| 572 | Bancos c/c | 2.243 € | |
| 4751 | Hacienda Pública, acreedora por retenciones practicadas | 57 € |
Reclasificación de largo a corto plazo
Al cierre del ejercicio, la parte del préstamo cuyo vencimiento se produzca en los próximos doce meses debe trasladarse de la cuenta 163 (largo plazo) a la cuenta 513 (corto plazo). Este asiento, conocido como reclasificación, es obligatorio para reflejar correctamente la situación de liquidez de la empresa en el balance.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 163 | Otras deudas a largo plazo con partes vinculadas | 2.000 € | |
| 513 | Otras deudas a corto plazo con partes vinculadas | 2.000 € |
El contrato de préstamo: qué debe incluir
El contrato de préstamo es el documento que convierte una transferencia de dinero entre socio y empresa en una operación legalmente reconocida. Sin contrato escrito, Hacienda puede recalificar la operación como una donación o una retribución encubierta, con consecuencias fiscales muy desfavorables para ambas partes.
El contrato debe firmarse antes o simultáneamente a la entrega del dinero, no después. Su contenido mínimo incluye los siguientes elementos:
- Identificación de las partes: Nombre completo del socio prestamista y razón social de la sociedad prestataria, con sus respectivos NIF/CIF.
- Importe del préstamo: La cantidad exacta que el socio entrega a la empresa, expresada en euros.
- Tipo de interés: El porcentaje pactado, que debe ser igual o superior al tipo de mercado. No puede pactarse un interés cero salvo en circunstancias muy específicas.
- Plazo y calendario de amortización: Las fechas de pago de cada cuota, la duración total del préstamo y si existe o no período de carencia.
- Condiciones de vencimiento anticipado: Las causas que permitirían exigir la devolución antes del plazo acordado.
- Fecha y firmas: El contrato debe estar fechado y firmado por ambas partes para acreditar su existencia y validez.
💡 Recomendación práctica
Cuando el socio también actúa como administrador de la sociedad, el contrato de préstamo debe aprobarse en junta de socios y quedar reflejado en el acta correspondiente. Así se evita cualquier conflicto de interés y se dota de mayor seguridad jurídica a la operación.
¿Qué ocurre si el préstamo no tiene intereses?
Fijar un interés cero puede parecer cómodo, pero tiene un coste fiscal real. Hacienda imputa al socio un rendimiento presunto aunque no haya cobrado ni un euro de intereses. Este rendimiento presunto equivale, como mínimo, al interés legal del dinero vigente en cada ejercicio, que se publica anualmente en los Presupuestos Generales del Estado.
La razón es que el préstamo entre socio y sociedad se clasifica como operación vinculada cuando el socio posee al menos el 25% del capital o ejerce funciones de administración. Las operaciones vinculadas deben valorarse obligatoriamente a precio de mercado, según el artículo 18 de la Ley del Impuesto sobre Sociedades. Apartarse de ese precio genera ajustes bilaterales en el IRPF del socio y en el Impuesto sobre Sociedades de la empresa.
«Las operaciones efectuadas entre personas o entidades vinculadas se valorarán por su valor de mercado» — Artículo 18.1, Ley 27/2014 del Impuesto sobre Sociedades.
Para evitar este problema, lo más recomendable es fijar un interés que se pueda acreditar como precio de mercado. Un método habitual es tomar como referencia el tipo de interés que el banco aplica a préstamos similares de la propia empresa. Eso deja un rastro documental sólido frente a una posible comprobación.
Implicaciones fiscales del préstamo socio-sociedad
Contabilizar correctamente el préstamo es solo la mitad del trabajo. La otra mitad está en cumplir con las obligaciones fiscales que genera esta operación, tanto para el socio como para la sociedad. Ignorar estas obligaciones puede derivar en sanciones, recargos e intereses de demora.
Retención en el IRPF y modelos tributarios
Cuando el préstamo genera intereses, la sociedad debe retener el 19% sobre el importe bruto de los intereses en el momento de su pago. Esa retención se ingresa trimestralmente en Hacienda mediante el modelo 123 y se informa de forma anual a través del modelo 193. El socio, por su parte, declara los intereses percibidos como rendimientos del capital mobiliario en su IRPF, incluyendo la retención practicada para evitar la doble imposición.
Si la operación supera los umbrales establecidos por la normativa de operaciones vinculadas, también puede ser obligatorio informarla en el modelo 232. En todo caso, aunque el importe no alcance esos umbrales, la empresa debe estar en condiciones de acreditar documentalmente que los intereses aplicados son de mercado ante cualquier requerimiento de la Agencia Tributaria.
Operaciones vinculadas y precio de mercado
Un préstamo se considera operación vinculada cuando el socio prestamista posee al menos el 25% del capital social o actúa como administrador. En ese caso, el tipo de interés no puede fijarse libremente: debe corresponder al que partes independientes pactarían en condiciones similares. El método más habitual para acreditar ese precio de mercado es tomar como referencia el tipo que la entidad bancaria aplica a la empresa en otros préstamos vigentes.
Conviene destacar que ser socio único no exime de estas reglas. Las empresas unipersonales están sometidas a los mismos criterios de valoración y documentación que cualquier otra sociedad. Además, cuando existen varios socios, la correcta valoración del préstamo protege también la responsabilidad de los socios ante las deudas sociales, ya que una contabilización incorrecta puede afectar al patrimonio neto de la sociedad y, en consecuencia, a la posición jurídica de todos los socios.
Obligaciones fiscales según el tipo de operación
| Situación | Obligación del socio | Obligación de la sociedad |
|---|---|---|
| Préstamo con intereses | Declarar intereses como capital mobiliario en IRPF | Retener 19%, presentar modelo 123 y 193 |
| Préstamo sin intereses (operación vinculada) | Hacienda imputa rendimiento presunto en IRPF | Ajuste valoración a precio de mercado en IS |
| Socio persona física prestamista | Exento de IVA; sujeto a ITP (exento) | Documentar e informar en modelo 232 si procede |
Errores frecuentes al contabilizar este tipo de préstamo
Conocer los errores más habituales en este tipo de operaciones ayuda a evitarlos antes de que generen un problema real. La mayoría no son errores de cálculo, sino de criterio o de falta de documentación en el momento oportuno.
- Usar la cuenta 551 para un préstamo a largo plazo: Esta cuenta está reservada para operaciones transitorias. Si el plazo supera el año, la deuda debe registrarse en la cuenta 163 desde el inicio.
- No firmar un contrato antes de la transferencia: Sin contrato previo, Hacienda puede recalificar la operación. La fecha del contrato debe ser anterior o igual a la de la transferencia bancaria.
- Pactar un interés inferior al de mercado: Aunque las partes lo acuerden de forma voluntaria, la normativa exige que el tipo sea de mercado. Un interés artificialmente bajo genera ajustes fiscales automáticos.
- Olvidar la reclasificación anual: Al cierre de cada ejercicio, la parte del préstamo que vence en los próximos doce meses debe trasladarse de la cuenta 163 a la 513. Omitir este asiento distorsiona el balance.
- No presentar el modelo 123 en plazo: La retención sobre los intereses debe ingresarse trimestralmente, no cuando el socio cobre. Los retrasos generan recargos e intereses de demora automáticos.
- Dejar la cuenta 551 con saldo permanente: Un saldo que persiste ejercicio tras ejercicio en esta cuenta atrae la atención de la Agencia Tributaria y puede ser objeto de una regularización de oficio.
Preguntas frecuentes
¿Qué cuenta contable se usa para un préstamo de socio a corto plazo?
Para un préstamo de socio a la sociedad con devolución prevista en menos de un año, se utiliza la cuenta 551, denominada «Cuenta corriente con socios y administradores» dentro del Plan General de Contabilidad. Esta cuenta tiene naturaleza transitoria y su saldo debe quedar a cero al cierre del ejercicio. Si el dinero permanece más tiempo del previsto, la operación debe formalizarse como un préstamo a largo plazo y reclasificarse a las cuentas correspondientes del pasivo no corriente.
¿Puede un socio prestar dinero a su empresa sin cobrar intereses?
Técnicamente es posible, pero tiene consecuencias fiscales directas. Cuando el préstamo se encuadra como operación vinculada, Hacienda imputa al socio un rendimiento presunto equivalente al interés legal del dinero vigente, aunque no haya cobrado nada. Esto significa que el socio tributará en su IRPF por unos intereses que nunca recibió. Para evitar este efecto, lo más recomendable es siempre pactar un interés real y documentarlo correctamente en el contrato de préstamo.
¿Qué retención se aplica a los intereses de un préstamo del socio a la sociedad?
La sociedad debe aplicar una retención del 19% sobre el importe bruto de los intereses en el momento de su pago al socio. Esa cantidad se ingresa trimestralmente en Hacienda mediante el modelo 123, y se resume de forma anual en el modelo 193. El socio, al presentar su declaración de IRPF, incluye los intereses percibidos como rendimientos del capital mobiliario y descuenta la retención ya practicada para evitar pagar dos veces por el mismo concepto.
¿Cuándo se considera que un préstamo es una operación vinculada?
Un préstamo entre socio y sociedad se considera operación vinculada cuando el socio prestamista posee directa o indirectamente al menos el 25% del capital social o actúa como administrador de la sociedad. En ese supuesto, la normativa del Impuesto sobre Sociedades exige que los intereses se fijen a precio de mercado, siguiendo alguno de los métodos de valoración reconocidos. Además, si el conjunto de operaciones vinculadas con esa persona supera determinados umbrales, existe la obligación de informarlas en el modelo 232.
¿Qué diferencia hay entre la cuenta 551 y la cuenta 163?
La diferencia fundamental es el plazo y la naturaleza de la deuda. La cuenta 551 recoge movimientos puntuales y temporales entre la sociedad y sus socios o administradores que deben regularizarse antes del cierre del ejercicio. La cuenta 163, en cambio, registra deudas formalizadas con partes vinculadas cuyo vencimiento supera el año. Mientras la 551 es una cuenta de naturaleza transitoria, la 163 forma parte del pasivo no corriente del balance y refleja compromisos financieros a largo plazo debidamente documentados.
¿Qué pasa si el préstamo del socio vence y no se devuelve?
Si el préstamo llega a su vencimiento sin que la sociedad haya devuelto el dinero y no se documenta ninguna prórroga, Hacienda puede interpretar esa situación como una condonación de deuda, lo que generaría un ingreso extraordinario tributable para la empresa. Para evitar este escenario, es imprescindible formalizar una adenda al contrato original que modifique el plazo o las condiciones antes del vencimiento. La transformación del préstamo en capital social, conocida como capitalización de deuda, es otra alternativa viable que requiere acuerdo en junta y escritura notarial.
¿Cómo se declara fiscalmente el préstamo socio-sociedad?
La declaración fiscal de este tipo de préstamo se produce en varios modelos. La sociedad presenta el modelo 123 trimestralmente para ingresar las retenciones sobre los intereses, y el modelo 193 de forma anual como resumen informativo. Si la operación supera los umbrales de documentación de operaciones vinculadas, también se informa en el modelo 232. El socio, por su parte, incluye los intereses percibidos en su declaración de IRPF como rendimientos del capital mobiliario, detallando las retenciones ya practicadas por la sociedad.
Conclusión
Contabilizar un préstamo de un socio a la sociedad no es complicado si entiendes la lógica que hay detrás: el plazo manda. Ese único factor determina qué cuentas debes usar, qué asientos debes registrar y cómo debes presentar la operación en el balance al cierre de cada ejercicio.
A partir de lo visto, tienes las herramientas para formalizar el contrato correctamente, elegir entre la cuenta 551 y las cuentas 163 o 513 según corresponda, devolver las retenciones en el modelo 123 y evitar los errores que más frecuentemente generan problemas con la Agencia Tributaria. Aplicar cada paso en el momento oportuno es lo que marca la diferencia entre una operación limpia y un problema fiscal innecesario.
Si quieres seguir profundizando en la contabilidad de sociedades, en este sitio web encontrarás más contenidos que te ayudarán a entender cada operación con la misma claridad y rigor que has visto aquí.
También te puede interesar:
Ejercicios resueltos de contabilidad de sociedades
Capital suscrito pendiente de pago
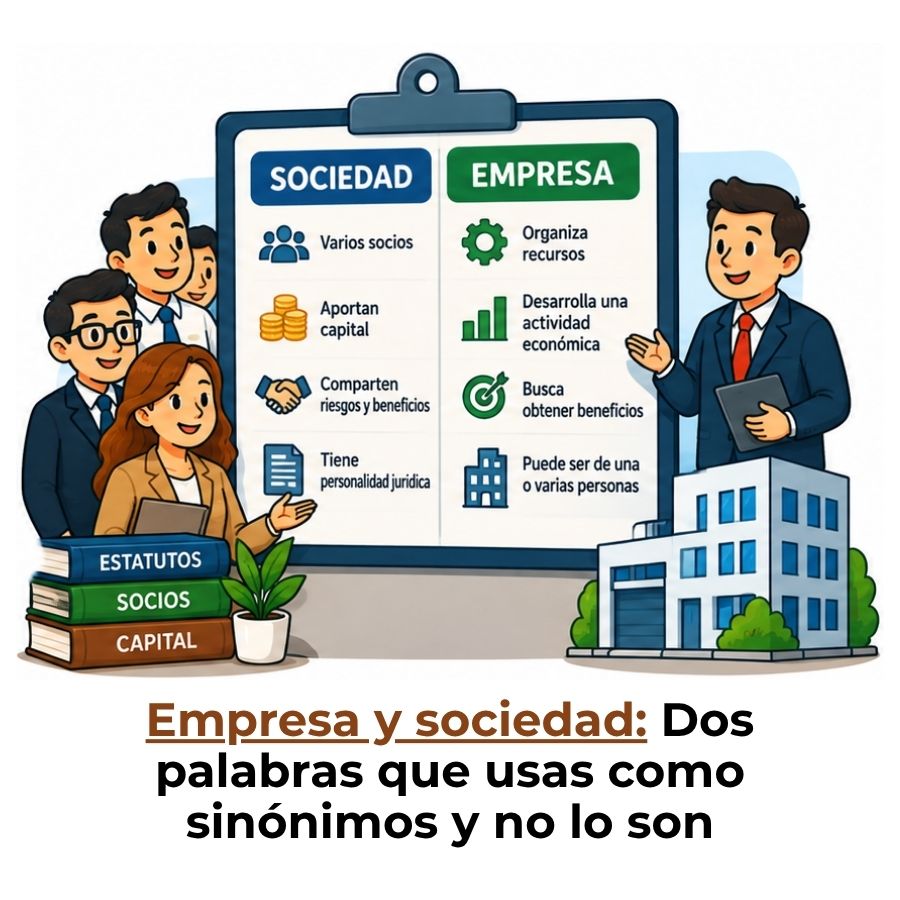
Diferencia entre sociedad y empresa
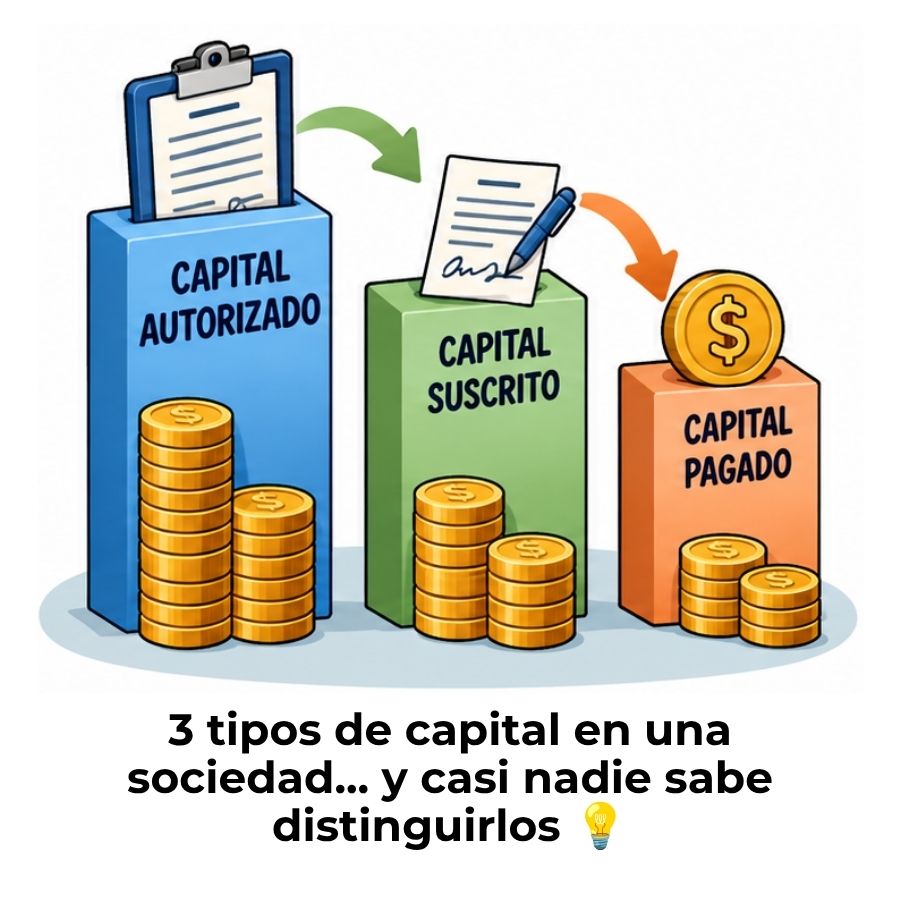
Diferencia entre capital autorizado, suscrito y pagado
Caso práctico: Constitución de una Sociedad Anónima
Reducción de capital social por pérdidas acumuladas
¿Cómo se contabiliza un aumento de capital en efectivo?