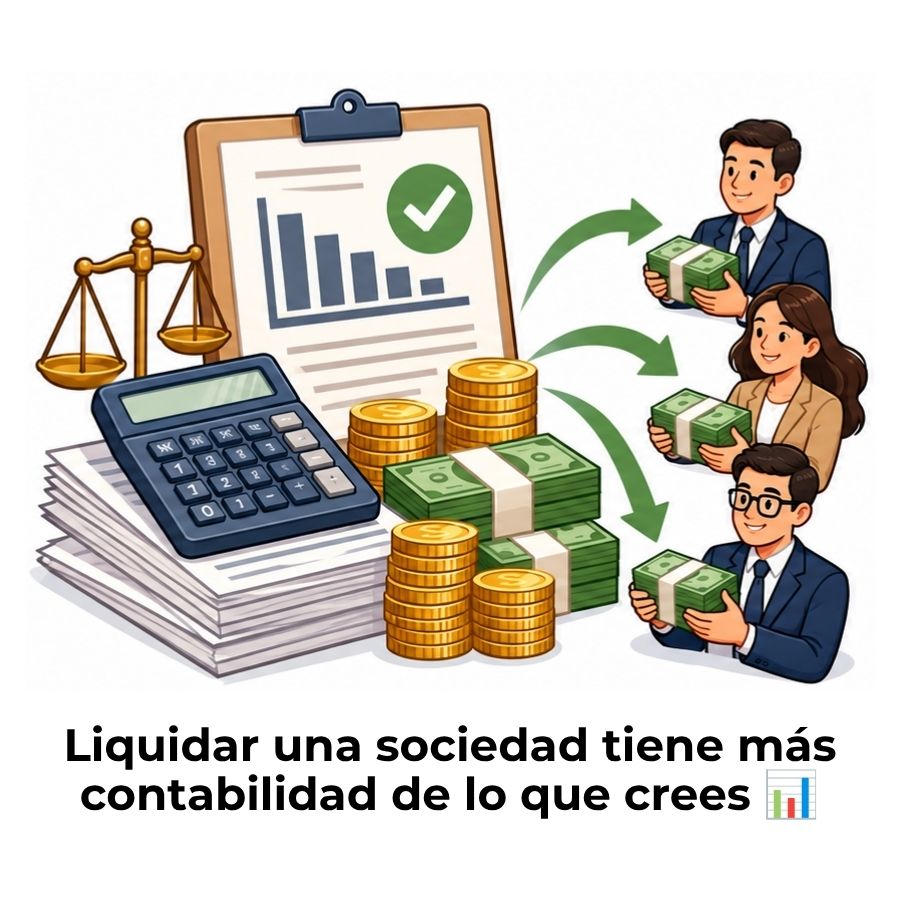
El proceso contable de liquidación de una sociedad es el conjunto de registros, ajustes y asientos que se realizan desde que se acuerda disolver una empresa hasta que se extingue legalmente. Incluye la reapertura de la contabilidad, la valoración y venta de activos, el pago de deudas, la elaboración del balance final y la distribución del haber social entre los socios.
¿Qué es el proceso contable de liquidación de una sociedad?
Cuando los socios de una empresa deciden poner fin a su actividad, se abre una etapa específica que va mucho más allá de un simple cierre de puertas. El proceso contable de liquidación de una sociedad es el conjunto ordenado de registros, ajustes y operaciones contables que se realizan desde que se acuerda la disolución hasta que la empresa desaparece legalmente. Durante este periodo, la contabilidad no se paraliza, sino que adopta un enfoque completamente distinto al habitual.
El objetivo de toda esta contabilidad es claro: determinar con exactitud cuánto patrimonio queda tras saldar todas las deudas, y distribuirlo entre los socios de forma ordenada y justa. Para lograrlo, los liquidadores deben seguir una secuencia de pasos muy concreta, respaldada por la normativa mercantil y contable vigente en España.
Diferencia entre disolución, liquidación y extinción
Estos tres términos se usan a veces como si fueran sinónimos, pero designan etapas distintas con consecuencias muy diferentes. La disolución es el acuerdo formal por el que los socios deciden poner fin a la actividad de la empresa, pero en ese momento la sociedad aún existe legalmente. La liquidación es el proceso posterior en el que se ordenan y saldan todas las relaciones económicas de la empresa. La extinción, por último, es el momento en que la sociedad desaparece del Registro Mercantil y deja de existir como sujeto jurídico.
Entender esta distinción es fundamental porque, contablemente, la disolución no genera ningún asiento. Es un acto jurídico sin reflejo directo en los libros. Los asientos contables propios de este proceso pertenecen exclusivamente a la fase de liquidación, y es ahí donde se concentra el trabajo contable real.
¿Qué papel juega la contabilidad en este proceso?
Durante la liquidación, la contabilidad cumple tres funciones simultáneas. La primera es descriptiva: refleja fielmente el estado del patrimonio en cada momento del proceso. La segunda es de control: garantiza que ningún acreedor quede sin cobrar antes de repartir nada entre los socios. La tercera es jurídica: los registros contables son la prueba documental que acredita la legalidad del proceso ante la Hacienda Pública y el Registro Mercantil.
Fases del proceso contable de liquidación
El proceso contable de liquidación se desarrolla en cinco fases secuenciales. Cada una depende de la anterior: no se puede avanzar a la siguiente sin haber completado correctamente la que precede. A continuación, se detalla en qué consiste cada etapa y qué operaciones contables implica.
Fase 1: Reapertura de la contabilidad y balance de apertura
Una vez acordada la disolución, los liquidadores asumen el control de la sociedad y tienen la obligación legal de formular un inventario y un balance en el plazo máximo de tres meses desde la apertura de la liquidación. Este balance de apertura marca el punto de partida contable de todo el proceso y refleja la situación patrimonial de la empresa en la fecha exacta en que se acordó la disolución. A partir de ese momento, comienza la contabilidad de liquidación propiamente dicha.
En la práctica, no se produce un cierre contable formal con la disolución. Lo que ocurre es una pausa para obtener ese balance de referencia, y desde ahí se retoma la actividad contable con el enfoque de liquidación. Los libros contables continúan bajo la custodia de los liquidadores durante todo el proceso.
Fase 2: Ajuste del activo contable al valor real
El valor que figura en los libros para cada activo rara vez coincide con lo que ese activo valdría en el mercado en ese momento. Por eso, en esta fase se ajusta el valor contable de cada elemento del patrimonio al precio que se podría obtener al venderlo, denominado valor de realización. Este ajuste genera diferencias que se registran contablemente como pérdidas o ganancias de liquidación.
Además, en esta etapa se eliminan las cuentas compensatorias que ya no tienen razón de ser, como las amortizaciones acumuladas y las provisiones de activo. El objetivo es obtener una imagen limpia y realista del patrimonio que se va a liquidar, sin los artificios contables propios de la empresa en funcionamiento.
Fase 3: Realización del activo y cancelación del pasivo
Esta es la fase más operativa del proceso. Los liquidadores venden los bienes de la empresa, cobran los créditos pendientes y pagan todas las deudas existentes, incluidas las fiscales, las laborales y las comerciales. Cada una de estas operaciones genera sus propios asientos contables y puede originar pérdidas o beneficios respecto al valor ajustado en la fase anterior.
La norma es clara: ningún socio puede recibir su cuota de liquidación mientras quede alguna deuda sin saldar. Los acreedores tienen prioridad absoluta sobre cualquier reparto. Si la sociedad no puede pagar todas sus deudas con los activos disponibles, el camino legal ya no es la liquidación ordinaria, sino el concurso de acreedores.
Fase 4: Balance final de liquidación
Una vez terminadas las operaciones de venta y pago, los liquidadores elaboran el balance final de liquidación. Este documento recoge el estado patrimonial de la sociedad tras haber concluido todas las operaciones y muestra exactamente cuánto queda disponible para repartir entre los socios. No es un balance de cuentas anuales al uso, sino un documento específico del proceso de liquidación.
El balance final, junto con un informe completo sobre las operaciones realizadas y un proyecto de división del activo resultante, debe someterse a la aprobación de la junta general. Solo con esa aprobación se puede pasar al reparto definitivo entre los socios.
Fase 5: Distribución del haber social entre los socios
El haber social es lo que queda del patrimonio de la empresa después de liquidar todos los activos y pagar todas las deudas. Su distribución entre los socios se realiza de forma proporcional a la participación de cada uno en el capital social, salvo que los estatutos establezcan otro criterio o existan clases de acciones con derechos preferentes.
Este reparto se contabiliza mediante un asiento en el que se cancelan todas las cuentas del neto patrimonial y se reconoce la deuda con cada socio por el importe que le corresponde. Posteriormente, el pago efectivo a cada socio cancela esa deuda y pone el punto final a la vida contable de la empresa.
Asientos contables clave en la liquidación de una sociedad
Los asientos contables son el reflejo escrito de cada operación que ocurre durante la liquidación. Conocerlos te permite entender no solo qué se registra, sino por qué y en qué orden. A continuación se presentan los principales grupos de asientos que estructuran todo el proceso.
Asiento de reapertura
El primer asiento del proceso es el de reapertura de la contabilidad. En él se recogen en el debe todas las cuentas con saldo deudor y en el haber todas las cuentas con saldo acreedor, tal como aparecen en el balance de apertura de la liquidación. Este asiento no altera ningún valor, simplemente reactiva los libros con la fotografía patrimonial del momento de la disolución.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 210 | Terrenos y bienes naturales | XX | |
| 213 | Maquinaria | XX | |
| 430 | Clientes | XX | |
| 572 | Bancos | XX | |
| 100 | Capital social | XX | |
| 112 | Reserva legal | XX | |
| 400 | Proveedores | XX | |
| 170 | Deudas a largo plazo | XX |
Asientos por enajenación de activos
Cuando se venden los activos de la empresa, el asiento refleja tres elementos: la salida del bien del patrimonio, la entrada del dinero o del derecho de cobro y la diferencia entre el precio de venta y el valor contable ajustado, que se registra como beneficio o pérdida de la enajenación. Esta diferencia tiene también implicaciones fiscales que los liquidadores deben tener en cuenta.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos (precio cobrado) | XX | |
| 671 | Pérdidas procedentes del inmovilizado material | XX* | |
| 213 | Maquinaria (valor contable ajustado) | XX | |
| 771 | Beneficios procedentes del inmovilizado material | XX* |
*Solo se registra la pérdida (671) o el beneficio (771) según corresponda al resultado de la venta; nunca ambos a la vez en la misma operación.
Asiento de cancelación de deudas
El pago de cada deuda genera un asiento en el que se elimina el pasivo correspondiente y se reduce la tesorería de la empresa por el importe satisfecho. Si se negocia un descuento por pronto pago o se asume alguna comisión de cancelación anticipada, estas diferencias también deben registrarse como ingresos o gastos financieros, según su naturaleza.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 400 | Proveedores | XX | |
| 170 | Deudas a largo plazo con entidades de crédito | XX | |
| 769 | Otros ingresos financieros (descuento pronto pago) | XX* | |
| 669 | Otros gastos financieros (comisión de cancelación) | XX* | |
| 572 | Bancos | XX |
Asiento de distribución del haber social
Este asiento pone el cierre contable a la sociedad. Se cancelan todas las cuentas del neto patrimonial (capital, reservas y resultado de liquidación) y se reconoce la deuda con los socios por el importe del haber social que les corresponde a cada uno. Un segundo asiento posterior registra el pago efectivo a cada socio y deja los libros a cero, listos para el cierre definitivo.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 100 | Capital social | XX | |
| 112 | Reserva legal | XX | |
| 129 | Resultado del ejercicio (de liquidación) | XX / (XX) | |
| 553 | Socios: cuenta de liquidación | XX |
¿Cómo se calcula el haber social a repartir?
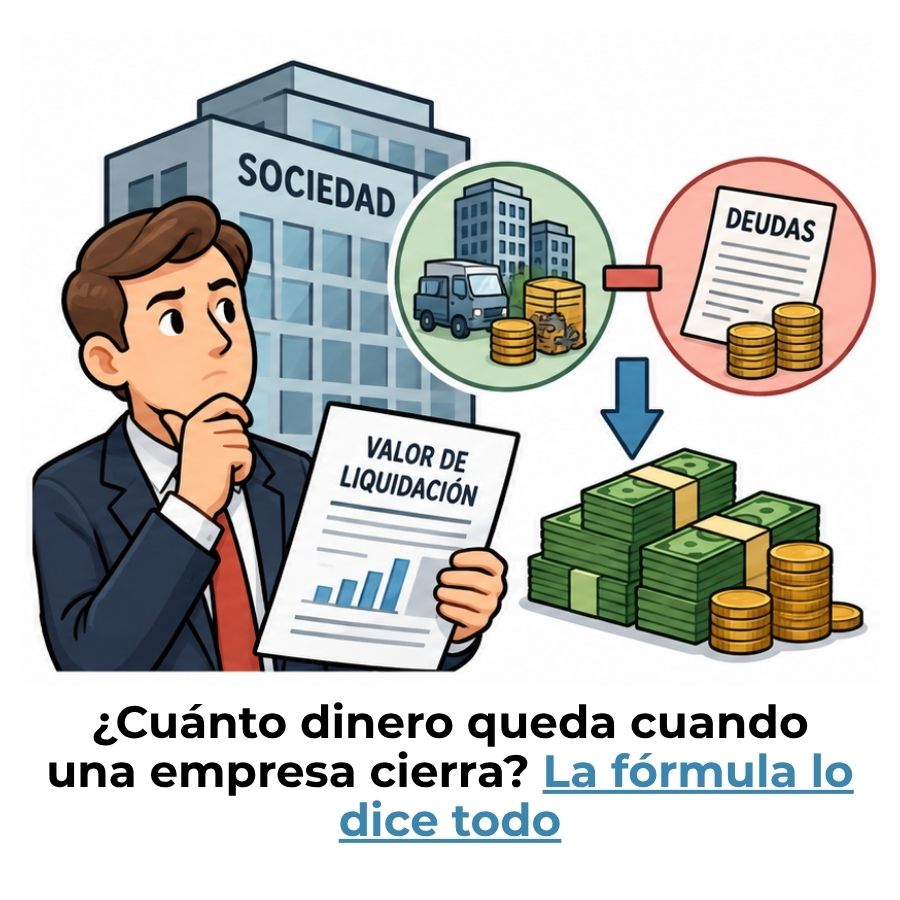
El haber social es la cantidad que queda en la empresa después de convertir todos los activos en dinero y pagar todas las deudas. Su cálculo es la base de toda la distribución final. La fórmula es: valor de realización de los activos, menos el importe total de los pasivos, menos los gastos del proceso de liquidación y la retribución de los liquidadores. El resultado positivo es lo que se reparte entre los socios.
Si el resultado es negativo, la empresa no tiene suficiente para pagar a todos sus acreedores. En ese caso, la liquidación ordinaria no es viable y debe abrirse un proceso concursal. Si el resultado es positivo, cada socio recibe una parte proporcional a su porcentaje de participación en el capital social, salvo que existan clases de acciones con derechos de prelación.
Es importante tener en cuenta que el importe recibido por cada socio puede estar sujeto a tributación. La diferencia entre lo que el socio recibe y el valor de adquisición de su participación puede generar una ganancia o pérdida patrimonial a declarar en el IRPF o en el Impuesto sobre Sociedades, según la naturaleza jurídica del socio.
Errores frecuentes en la contabilidad de liquidación
Aunque el proceso sigue una lógica clara, en la práctica aparecen errores recurrentes que complican el cierre o generan problemas con la Hacienda Pública y el Registro Mercantil. Conocerlos de antemano te ayuda a evitarlos.
- Confundir disolución con liquidación: Tratar ambas etapas como si fueran una sola lleva a registrar asientos donde no corresponde o a omitir los que sí son obligatorios.
- No ajustar los activos al valor de realización: Mantener los valores contables históricos sin ajustarlos distorsiona el balance final y puede dar lugar a repartos incorrectos entre los socios.
- Repartir antes de pagar: Distribuir el haber social sin haber liquidado antes todas las deudas es una infracción legal. Los liquidadores responden personalmente de los daños causados a los acreedores.
- No registrar los gastos de liquidación: Los honorarios de los liquidadores, los aranceles notariales y los gastos registrales forman parte del proceso y deben contabilizarse antes de calcular el haber social.
- Omitir las obligaciones fiscales del proceso: La venta de activos puede generar IVA e Impuesto sobre Sociedades. No incluirlos en los cálculos puede generar deudas tributarias que compliquen el cierre.
- No conservar los libros y documentación: Los liquidadores están obligados a depositar los libros de la sociedad extinguida en el Registro Mercantil. Incumplir esta obligación puede tener consecuencias legales.
Obligaciones de los liquidadores durante el proceso
Cuando una sociedad entra en liquidación, los administradores dejan de tener poder de representación y son sustituidos por los liquidadores. Estas figuras pueden ser los propios administradores o personas externas designadas por los estatutos, la junta general o, en su caso, por un órgano judicial. Su responsabilidad es completa durante toda la fase de liquidación, tanto desde el punto de vista contable como legal.
La ley establece que el proceso de liquidación no debería superar los tres años. Si transcurrido ese plazo no se ha sometido el balance final a la aprobación de la junta, cualquier socio o persona interesada puede solicitar la separación de los liquidadores ante el Registro Mercantil. Esta es una garantía que protege tanto a los socios como a los acreedores frente a procesos de liquidación que se dilatan sin justificación.
Para comprender mejor el contexto en que se desarrolla este proceso, conviene conocer el marco general de la contabilidad de sociedades, que establece los principios y normas que rigen la vida económica de cualquier empresa desde su constitución hasta su extinción.
Preguntas frecuentes
¿Cuánto tiempo puede durar el proceso de liquidación de una sociedad?
La Ley de Sociedades de Capital fija un plazo de referencia de tres años para completar la liquidación y someter el balance final a la aprobación de la junta general. Si ese plazo se supera sin que los liquidadores hayan presentado el balance, cualquier socio o persona interesada puede solicitar su sustitución ante el Registrador Mercantil competente. No obstante, la duración real depende de la complejidad del patrimonio, el número de acreedores y la agilidad en la venta de activos; procesos sencillos pueden resolverse en pocos meses.
¿Qué ocurre si la sociedad tiene deudas que no puede pagar?
Si la sociedad es insolvente, es decir, no puede satisfacer sus deudas con los activos disponibles, la liquidación ordinaria no es la vía correcta. En ese caso, los liquidadores o los administradores tienen la obligación de solicitar el concurso de acreedores, que es el procedimiento legal diseñado para gestionar la insolvencia de forma ordenada y proteger tanto a los acreedores como, en la medida de lo posible, a los socios. Continuar con una liquidación ordinaria sabiendo que no hay fondos suficientes puede acarrear responsabilidades personales para los gestores.
¿La disolución implica algún asiento contable?
No. La disolución es un acto jurídico, no una operación económica, por lo que no genera ningún asiento contable en los libros de la sociedad. Lo que sí desencadena la disolución es el inicio del proceso de liquidación, que sí conlleva una serie amplia de asientos: el de reapertura, los de ajuste de activos, los de enajenación, los de cancelación de deudas y, finalmente, el de distribución del haber social. Confundir ambas etapas es uno de los errores más frecuentes entre quienes se acercan a este tema por primera vez. Puedes ampliar este punto en el artículo sobre las causas de disolución de una sociedad.
¿Quién se encarga de la contabilidad durante la liquidación?
La responsabilidad contable durante la liquidación recae sobre los liquidadores. Son ellos quienes asumen la obligación de llevar los libros, formular el inventario inicial, registrar todas las operaciones del proceso y elaborar el balance final. Pueden ser los propios administradores de la sociedad, que asumen ese nuevo rol, o personas externas designadas según lo establezcan los estatutos sociales o la junta general. Durante todo este periodo, los libros y documentos de la sociedad están bajo su custodia.
¿Qué es el balance final de liquidación y para qué sirve?
El balance final de liquidación es el documento contable que refleja el estado patrimonial de la sociedad una vez concluidas todas las operaciones de liquidación: vendidos los activos, cobrados los créditos y pagadas todas las deudas. Su finalidad principal es mostrar con precisión cuánto queda disponible para repartir entre los socios y en qué proporción. No se rige por las mismas normas que el balance de las cuentas anuales ordinarias; es un documento específico del proceso de extinción, regulado por la Ley de Sociedades de Capital.
¿Dónde se inscriben los actos de la liquidación de una sociedad?
Los principales actos del proceso de liquidación se inscriben en el Registro Mercantil. Allí se inscribe el acuerdo de disolución, el nombramiento de los liquidadores y, al final del proceso, la escritura de extinción de la sociedad. Además, una vez extinguida la empresa, los liquidadores están obligados a depositar en el Registro Mercantil los libros y documentos de la sociedad para su conservación durante el plazo legalmente establecido, garantizando así la trazabilidad de toda la actividad histórica de la empresa.
¿Qué impuestos afectan a la liquidación de una sociedad?
La liquidación de una sociedad tiene implicaciones en varios tributos. La venta de activos puede estar sujeta a IVA si la sociedad es sujeto pasivo de este impuesto. El resultado global del proceso de liquidación tributa en el Impuesto sobre Sociedades en el último ejercicio de vida de la empresa. Por su parte, los socios que reciben el haber social deben tributar en su propio impuesto personal (IRPF o Impuesto sobre Sociedades, según sean personas físicas o jurídicas) por la ganancia o pérdida patrimonial que resulte de comparar lo recibido con el valor de adquisición de su participación.
Conclusión
El proceso contable de liquidación de una sociedad es mucho más que un trámite de cierre. Es una secuencia ordenada y rigurosa de operaciones contables que garantiza que la empresa termina su actividad de forma transparente, legal y justa para todas las partes implicadas. Entender cada una de sus fases te da una visión completa de lo que ocurre cuando una sociedad llega al final de su vida jurídica.
A lo largo de estas páginas has visto que la clave está en respetar el orden: primero ajustar, luego vender, después pagar y, solo al final, repartir. Los asientos contables de cada etapa no son una formalidad burocrática, sino el registro fiel de decisiones reales con consecuencias económicas, fiscales y legales. Aplicar este conocimiento te permitirá interpretar con seguridad cualquier proceso de liquidación con el que te encuentres en tu actividad profesional o académica.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre la liquidación de sociedades y muchos otros aspectos de la contabilidad empresarial explicados con la misma claridad. Hay mucho más por descubrir.
También te puede interesar:
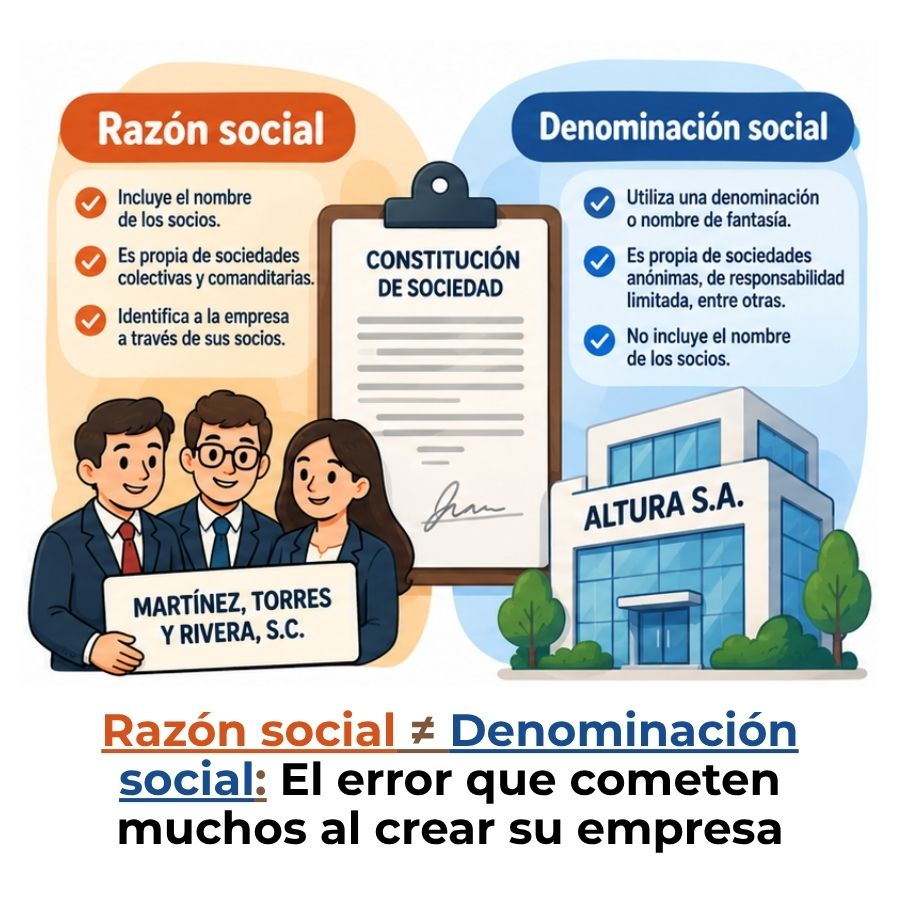
Diferencia entre razón social y denominación social
Retiro de un socio: Contabilidad y asientos

Disolución de sociedades: Cierra bien y protege tu patrimonio
Aportes de capital en una sociedad
¿Cómo contabilizar el aporte de un inmueble a una sociedad?

Sociedad en comandita simple y por acciones
Fórmula para calcular el valor de liquidación