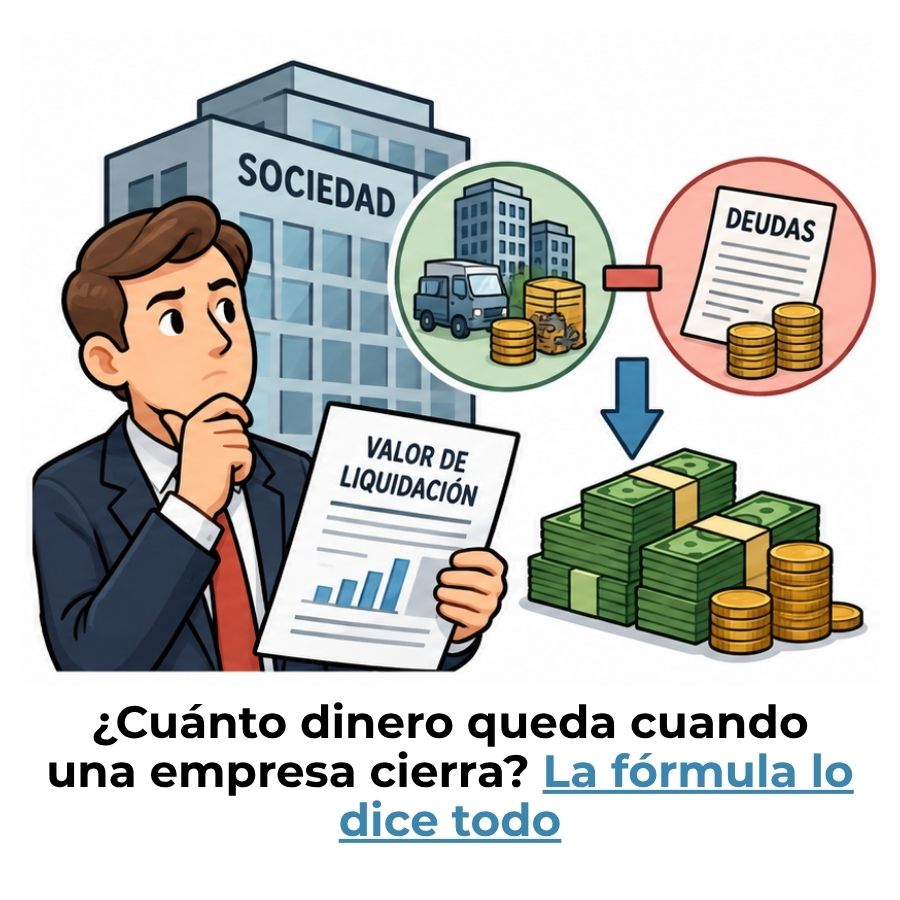
El valor de liquidación es el importe que se obtendría al vender todos los activos de una sociedad a precio de mercado, pagar sus deudas y cubrir los gastos del propio proceso de cierre. Calcularlo correctamente marca la diferencia entre repartir lo que corresponde a cada socio o cometer errores con consecuencias legales y fiscales.
¿Qué es el valor de liquidación de una sociedad?
El valor de liquidación es el resultado económico que se obtendría si una sociedad vendiese todos sus activos en el mercado, cancelase todas sus deudas y asumiese los gastos propios del proceso de cierre. No representa lo que la empresa vale en funcionamiento, sino lo que quedaría disponible para los socios si dejase de existir. Es, en esencia, una fotografía del patrimonio neto real en el momento de la disolución.
Este valor se diferencia claramente del patrimonio neto contable que aparece en los libros. Mientras que la contabilidad registra los activos a coste histórico o valor neto contable, el proceso de liquidación obliga a valorarlos a precio de mercado en el momento del cierre, lo que puede producir diferencias considerables, tanto al alza como a la baja.
Dentro del proceso de liquidación de sociedades, calcular correctamente este valor es el paso previo e indispensable para poder repartir el haber social entre los socios de forma justa y legalmente correcta. Sin esta cifra, no es posible determinar cuánto corresponde a cada uno.
¿Cuál es la fórmula para calcular el valor de liquidación?
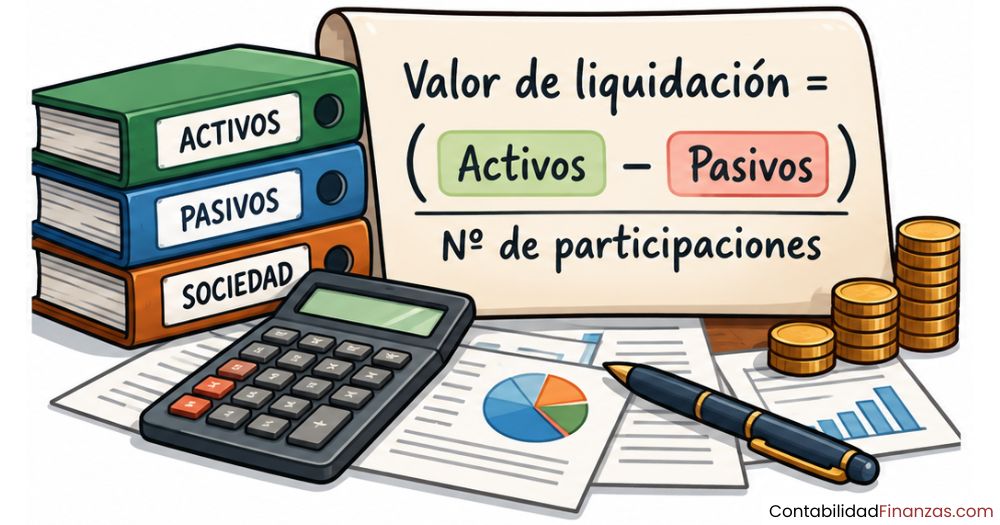
La fórmula para calcular el valor de liquidación parte de un principio sencillo: a los activos valorados a precio de mercado se les restan las deudas y los gastos propios del cierre. El resultado es el importe neto disponible para los socios, también llamado haber social.
Expresada de forma algebraica, la fórmula queda así: VL = Valor de mercado de los activos − Pasivos totales − Gastos de liquidación. Cada uno de esos tres bloques tiene su propio contenido, y conocerlos con precisión es lo que permite obtener un resultado fiable y defendible ante los socios, los acreedores y la administración tributaria.
Componentes de la fórmula: activos, pasivos y gastos
El primer componente son los activos valorados a precio de mercado. Esto incluye inmuebles, maquinaria, existencias, créditos pendientes de cobro, inversiones financieras y cualquier activo intangible que tenga valor real en el mercado, como patentes o contratos vigentes. El precio de mercado puede ser superior o inferior al valor contable; por eso el resultado final de la fórmula raramente coincide con el patrimonio neto del balance.
El segundo componente son los pasivos, que comprenden todas las deudas contraídas por la sociedad: préstamos bancarios, deudas con proveedores, obligaciones fiscales pendientes y cualquier pasivo contingente conocido. Su importe se toma como real y cierto, independientemente de cuándo venza su pago, ya que la liquidación los anticipa y cancela.
El tercer componente son los gastos propios del proceso de cierre: honorarios de los liquidadores, costes notariales y registrales, indemnizaciones laborales pendientes, posibles sanciones o penalizaciones contractuales y cualquier otro desembolso que genere el proceso en sí. Estos gastos se estiman de antemano y se descuentan antes de distribuir nada entre los socios.
| Componente | Qué incluye | Cómo se valora |
|---|---|---|
| Activos | Inmuebles, maquinaria, existencias, créditos, intangibles | Precio de mercado en la fecha de liquidación |
| Pasivos totales | Préstamos, deudas con proveedores, obligaciones fiscales, pasivos contingentes | Importe real de cada deuda |
| Gastos de liquidación | Honorarios de liquidadores, costes notariales, indemnizaciones, gastos registrales | Estimación razonada previa al reparto |
Diferencia entre valor contable y valor de mercado en la fórmula
El valor contable de un activo es el que figura en los libros de la empresa: coste de adquisición menos amortización acumulada y posibles deterioros. El valor de mercado, en cambio, es lo que un comprador independiente pagaría por ese mismo bien en la fecha de liquidación. Ambas cifras casi nunca coinciden, y esa diferencia es la que determina si el valor de liquidación supera o no al patrimonio neto contable.
Un ejemplo habitual: un inmueble adquirido hace veinte años puede tener un valor neto contable muy bajo por efecto de la amortización, pero su precio de mercado actual puede ser muy superior. En sentido contrario, existencias obsoletas o maquinaria muy específica pueden valer bastante menos que su valor contable. Usar el valor contable en lugar del de mercado falsearía el resultado de la fórmula y llevaría a repartir mal el haber social.
¿Cómo se calcula el haber social disponible?
El haber social es la cifra que resulta de aplicar la fórmula del valor de liquidación. Es el dinero o el conjunto de bienes que quedan disponibles una vez que la sociedad ha convertido todos sus activos en efectivo, ha pagado sus deudas y ha hecho frente a los gastos del proceso. Solo el haber social positivo puede repartirse entre los socios; si el resultado es negativo, no hay nada que distribuir y la sociedad está en situación de insolvencia.
Proceso de cálculo del haber social: paso a paso
- Inventario y valoración de activos: Se identifican y se valoran a precio de mercado todos los bienes y derechos de la sociedad.
- Conversión en efectivo: Los activos no monetarios se venden o adjudican. El resultado se acumula en tesorería.
- Pago de acreedores: Se satisfacen todas las deudas con terceros antes de considerar cualquier reparto entre socios.
- Descuento de gastos de liquidación: Se restan los costes del proceso (liquidadores, notaría, registros, indemnizaciones).
- Haber social disponible: El remanente es el importe que se reparte entre los socios según su participación.
Valor de realización de los activos
El valor de realización es el importe que se obtiene efectivamente al vender cada activo en el mercado. No se trata de una estimación teórica: es el precio real que paga un tercero en una transacción libre. Para calcularlo, los liquidadores suelen apoyarse en tasaciones independientes para inmuebles, valoraciones de expertos para maquinaria o inventarios físicos para existencias. Este valor es siempre el punto de partida de la fórmula y el que más variabilidad introduce en el resultado final.
La naturaleza de cada activo influye directamente en la diferencia entre su valor contable y su valor de realización. Los activos financieros líquidos, como depósitos o acciones cotizadas, tienen un valor de realización fácil de determinar. Los activos intangibles, como marcas o carteras de clientes, son los más difíciles de valorar y pueden generar las mayores diferencias respecto al valor contable. Una valoración rigurosa evita conflictos entre socios y problemas con la administración tributaria.
Deudas, pasivos y gastos de liquidación a descontar
Una vez determinado el valor de los activos, el segundo paso es identificar y cuantificar todo lo que hay que restar. Los pasivos exigibles son las deudas con entidades financieras, proveedores, la administración pública y cualquier otro acreedor. Los pasivos contingentes son obligaciones que pueden materializarse, como garantías prestadas o litigios en curso con probabilidad razonable de condena. Ambos tipos deben incluirse en el cálculo para obtener un valor de liquidación realista.
Los gastos de liquidación no siempre son fáciles de estimar con precisión antes de que el proceso arranque, ya que dependen de factores como la complejidad de la operación, el número de trabajadores afectados o la existencia de contratos con penalizaciones. Por eso, es aconsejable realizar un análisis de escenarios que contemple una estimación conservadora y otra más optimista, para conocer el margen de variación del haber social resultante.
¿Cómo se distribuye el valor de liquidación entre los socios?
Una vez calculado el haber social disponible, el paso siguiente es repartirlo entre los socios. La norma general, recogida en el artículo 392 del Texto Refundido de la Ley de Sociedades de Capital, establece que la cuota de liquidación de cada socio es proporcional a su participación en el capital social, salvo que los estatutos de la sociedad dispongan otro criterio. Este principio de proporcionalidad es el punto de partida para cualquier reparto.
Conocer en detalle la cuota de liquidación de cada socio es fundamental para ejecutar el reparto de forma correcta. La cuota representa la fracción del haber social que corresponde a cada titular de participaciones o acciones, y su cálculo es directo: se multiplica el haber social total por el porcentaje de participación de cada socio en el capital.
La cuota de liquidación por socio
La fórmula para calcular la cuota individual de cada socio es: Cuota de liquidación = Haber social × (Participación del socio / Capital social total). Si el haber social es de 200.000 euros y un socio tiene el 30 % del capital, le corresponden 60.000 euros. El cálculo es proporcional y no admite discrecionalidad, salvo lo que los estatutos establezcan expresamente.
Fórmula de la cuota de liquidación por socio
| Socio | Participación | Haber social (€) | Cuota (€) |
|---|---|---|---|
| Socio A | 50 % | 200.000 | 100.000 |
| Socio B | 30 % | 200.000 | 60.000 |
| Socio C | 20 % | 200.000 | 40.000 |
Orden de prelación: acreedores antes que socios
Uno de los principios más importantes del proceso de liquidación es que los acreedores tienen preferencia absoluta sobre los socios. Los liquidadores no pueden distribuir ningún importe entre los socios mientras exista una sola deuda pendiente de pago con terceros. Esta regla protege a quienes han confiado recursos a la sociedad y está recogida expresamente en la Ley de Sociedades de Capital.
Si los activos liquidados no fuesen suficientes para pagar a todos los acreedores, el haber social sería cero o negativo, y los socios no recibirían nada. En ese escenario, el proceso de liquidación derivaría en un procedimiento concursal. Solo cuando todas las obligaciones con terceros están satisfechas, o consignadas en una entidad de crédito, los liquidadores pueden proceder al reparto del remanente entre los socios.
Ejemplo práctico de cálculo del valor de liquidación
Para consolidar la fórmula, trabaja con un caso numérico concreto. Imagina una sociedad de responsabilidad limitada que decide disolverse. Los liquidadores realizan la valoración de todos los activos a precio de mercado, identifican los pasivos exigibles y estiman los gastos del proceso. A partir de ahí, aplican la fórmula y determinan el haber social disponible.
Datos del ejemplo
| Concepto | Importe (€) |
|---|---|
| Inmueble (precio de mercado) | 350.000 |
| Maquinaria (precio de mercado) | 80.000 |
| Existencias (precio de mercado) | 25.000 |
| Créditos a cobrar | 40.000 |
| Tesorería | 15.000 |
| Total activos (mercado) | 510.000 |
| Deudas con entidades financieras | −120.000 |
| Deudas con proveedores | −45.000 |
| Obligaciones fiscales pendientes | −18.000 |
| Gastos de liquidación estimados | −27.000 |
| Valor de liquidación (haber social) | 300.000 |
Los 300.000 € se reparten entre los socios en proporción a su participación en el capital social, previa aprobación del balance final de liquidación por la junta general.
Con ese haber social de 300.000 euros, un socio con el 40 % del capital recibiría 120.000 euros, otro con el 35 % recibiría 105.000 euros y el tercero con el 25 % restante obtendría 75.000 euros. El reparto es siempre proporcional y se ejecuta después de que los liquidadores aprueben el balance final y lo sometan a la junta general para su ratificación.
Para profundizar en cómo se aprueba y presenta esa documentación, resulta muy útil revisar en qué consiste el balance final de liquidación, que es el documento que recoge toda la información anterior de forma estructurada y sirve de base legal para el reparto.
¿En qué se diferencia el valor de liquidación del valor contable ajustado?
El valor contable ajustado y el valor de liquidación comparten el enfoque patrimonial: ambos parten del balance de la empresa y corrigen los activos y pasivos para aproximarse a la realidad económica. Sin embargo, tienen un objetivo distinto y producen resultados diferentes. El valor contable ajustado mide lo que valdría la empresa si siguiese en funcionamiento con los activos correctamente valorados; el valor de liquidación mide lo que quedaría si la empresa cerrase y vendiese todo.
Valor contable ajustado vs. valor de liquidación
| Criterio | Valor contable ajustado | Valor de liquidación |
|---|---|---|
| Supuesto de partida | Empresa en funcionamiento | Empresa que cierra |
| Valoración de activos | Valor de mercado o uso | Precio de venta en el mercado |
| Gastos de cierre | No se descuentan | Se descuentan siempre |
| Resultado habitual | Mayor que el de liquidación | Inferior al contable ajustado |
| Uso principal | Valoración para compraventa | Disolución y reparto entre socios |
La diferencia más significativa entre ambos métodos es la inclusión de los gastos de liquidación y la presión que ejerce el cierre sobre el precio de venta de ciertos activos. Cuando una empresa liquida con urgencia, algunos bienes se venden por debajo de su valor de mercado teórico porque los compradores saben que el vendedor no puede esperar. Por eso el valor de liquidación es siempre el límite inferior del valor de una empresa: representa lo mínimo que se obtendría en el peor escenario de salida.
Entender estos métodos en el contexto más amplio de la contabilidad de sociedades permite ver cómo cada uno responde a una pregunta distinta: el valor contable ajustado responde a «¿cuánto vale esta empresa?», mientras que el valor de liquidación responde a «¿cuánto queda si la cerramos hoy?». Ambas preguntas son legítimas y necesarias en distintos momentos del ciclo de vida de una sociedad.
Preguntas frecuentes
¿Qué incluye el valor de mercado de los activos en una liquidación?
El valor de mercado de los activos en una liquidación incluye el precio que un comprador independiente estaría dispuesto a pagar por cada bien o derecho de la sociedad en la fecha del cierre. Esto abarca inmuebles, maquinaria, vehículos, existencias, créditos pendientes de cobro con probabilidad razonable de recuperación, inversiones financieras, activos intangibles como patentes o marcas con valor demostrable y la propia tesorería. Los activos que no tienen valor de realización, como gastos diferidos o activos obsoletos sin mercado, no se incluyen o se valoran a cero.
¿Qué gastos se restan en el cálculo del valor de liquidación?
Los gastos que se restan en el cálculo del valor de liquidación son todos los costes que genera el propio proceso de cierre: honorarios de los liquidadores designados, costes notariales y registrales de la escritura de disolución, indemnizaciones laborales por extinción de contratos de trabajo, posibles penalizaciones por resolución anticipada de contratos mercantiles, gastos de almacenamiento o conservación de activos durante el proceso y cualquier otro desembolso directamente atribuible a la ejecución de la liquidación. Estos gastos se estiman de forma razonada antes de calcular el haber social disponible.
¿Puede el valor de liquidación ser negativo?
Sí, el valor de liquidación puede ser negativo. Esto ocurre cuando el conjunto de deudas y gastos de cierre supera el valor de mercado de todos los activos. En ese caso, la sociedad no tiene patrimonio suficiente para pagar a sus acreedores y los socios no reciben ninguna cuota de liquidación. Esta situación suele desembocar en un procedimiento concursal, que es el mecanismo legal previsto para gestionar las insolvencias y proteger los derechos de los acreedores cuando el patrimonio de la empresa resulta insuficiente.
¿Quién realiza el cálculo del valor de liquidación en una sociedad?
El cálculo del valor de liquidación lo realizan los liquidadores, que son las personas designadas para gestionar el proceso de cierre de la sociedad. Pueden ser los propios administradores que ejercían el cargo antes de la disolución o personas externas nombradas por la junta general. Su función es inventariar los activos, obtener valoraciones de mercado, identificar todos los pasivos, estimar los gastos del proceso y elaborar el balance final de liquidación. Para la valoración de activos complejos, como inmuebles o intangibles, los liquidadores suelen apoyarse en peritos independientes especializados.
¿Cuándo se aplica la fórmula del valor de liquidación?
La fórmula del valor de liquidación se aplica cuando una sociedad inicia formalmente su proceso de disolución y liquidación, sea por decisión voluntaria de los socios, por haber cumplido el plazo previsto en los estatutos, por resolución judicial o por concurrir alguna de las causas legales de disolución obligatoria. También se utiliza como referencia en procesos de valoración empresarial cuando se quiere determinar el valor mínimo de una empresa, es decir, cuánto valdría en el peor de los escenarios posibles, aunque la empresa no tenga intención real de cerrar.
¿Cómo afecta fiscalmente la cuota de liquidación a los socios?
La cuota de liquidación tiene consecuencias fiscales directas para los socios. Cuando el socio es una persona física, la diferencia entre el valor de la cuota recibida y el coste de adquisición de sus participaciones se considera una ganancia o pérdida patrimonial que debe declararse en el IRPF como renta del ahorro. Cuando el socio es una persona jurídica, el tratamiento depende de si resulta de aplicación la exención por doble imposición. Además, la adjudicación de bienes en concepto de cuota de liquidación tributa en la modalidad de operaciones societarias del Impuesto sobre Transmisiones Patrimoniales a cargo del socio receptor.
¿El balance final de liquidación coincide siempre con el valor de liquidación?
No necesariamente. El balance final de liquidación es el documento contable que recoge la situación patrimonial de la sociedad al término de todas las operaciones de cierre, una vez vendidos los activos, pagadas las deudas y descontados los gastos. El valor de liquidación, en cambio, es la cifra calculada al inicio del proceso como estimación del haber social disponible. En la práctica, pueden existir diferencias entre la estimación inicial y el resultado final del balance, causadas por variaciones en los precios de venta de los activos, gastos imprevistos o cambios en los pasivos durante el proceso.
Conclusión
La fórmula para calcular el valor de liquidación —activos a precio de mercado menos pasivos totales menos gastos de cierre— es el instrumento que permite saber, con precisión, cuánto queda disponible para los socios cuando una sociedad llega al final de su ciclo. Entender cada uno de sus componentes es lo que transforma ese cálculo en algo útil y fiable, en lugar de un número que nadie sabe interpretar.
A partir de aquí, puedes aplicar lo aprendido de varias formas: identificar el valor de mercado de los activos frente al valor contable, descontar correctamente los pasivos y los gastos del proceso, calcular la cuota proporcional de cada socio y comprender por qué los acreedores siempre cobran antes. Cada uno de esos pasos tiene su lógica, y ahora tienes las bases para seguirla sin perderte.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a avanzar con solidez, desde los fundamentos hasta los aspectos más específicos del ciclo de vida de una empresa.
También te puede interesar:

Causas de disolución de una sociedad
Diferencia entre sociedad anónima abierta y cerrada
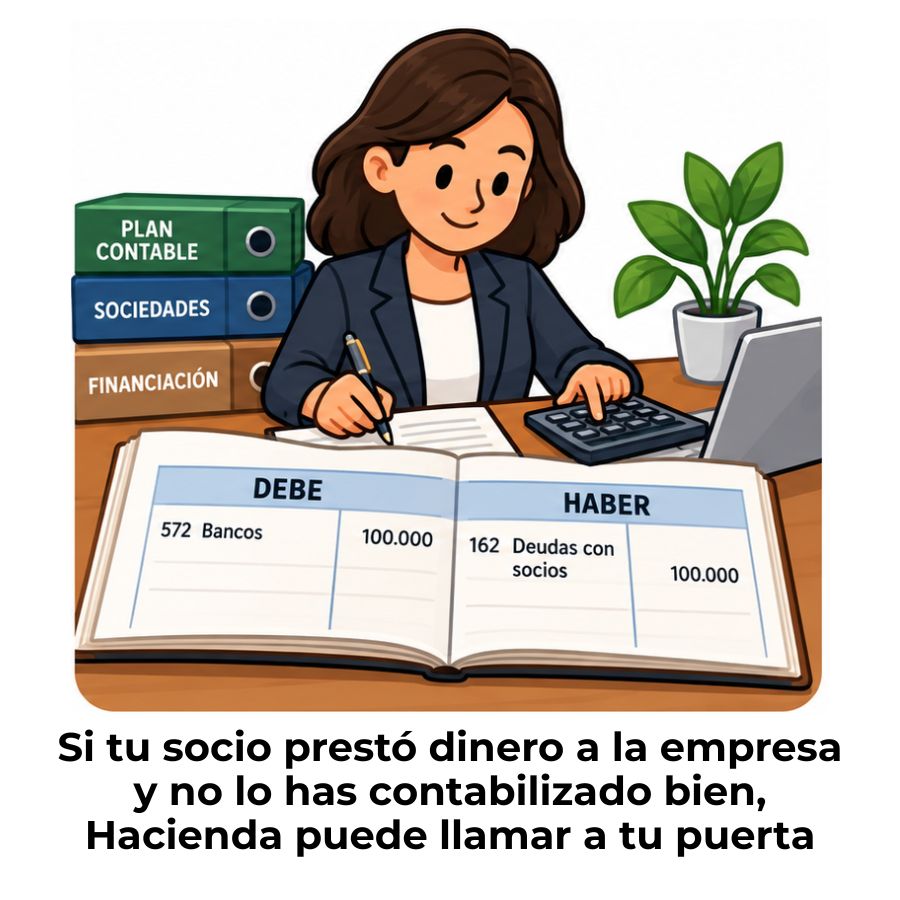
¿Cómo se contabiliza un préstamo de un socio a la sociedad?
Proceso contable de liquidación de una sociedad
Registro contable de una sociedad accidental
Balance de apertura de una sociedad recién constituida
Requisitos contables para constituir una sociedad