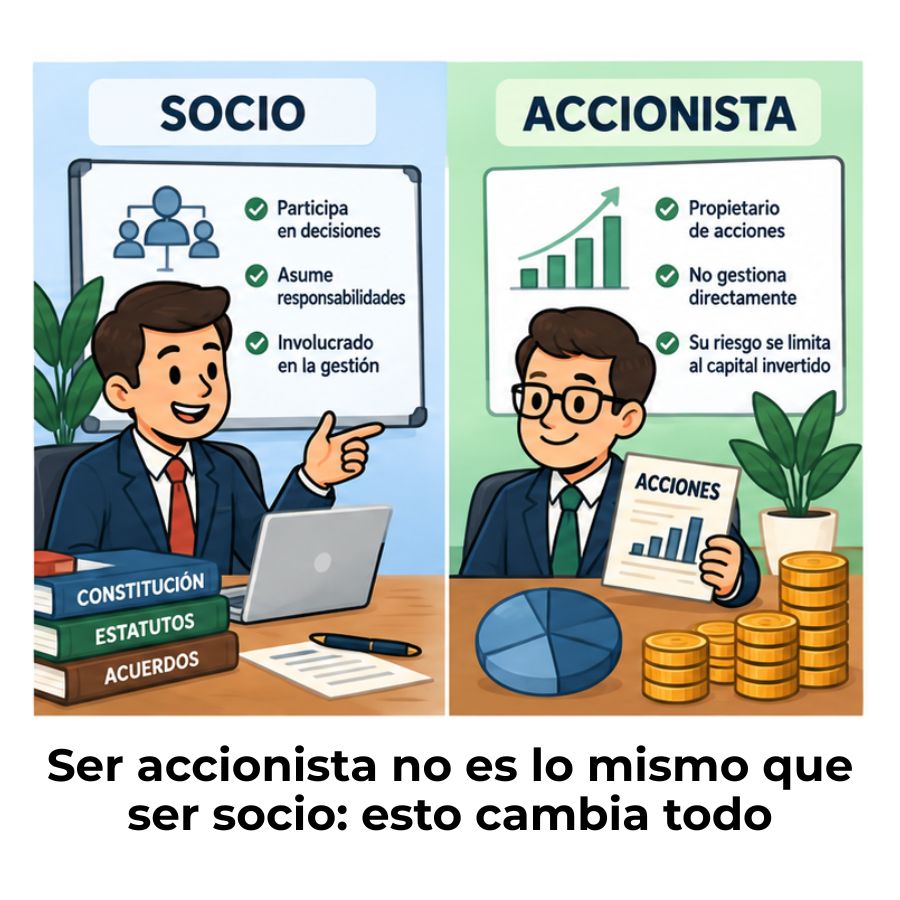
Cuando constituyes una sociedad, la contabilidad no es opcional. Desde el primer día estás obligado a abrir libros contables, registrar el capital inicial y cumplir con los plazos que establece el Código de Comercio. A continuación, encontrarás de forma clara y ordenada qué necesitas tener en regla desde el momento en que tu sociedad existe legalmente.
¿Qué son los requisitos contables para constituir una sociedad?
Cuando hablamos de requisitos contables, nos referimos al conjunto de obligaciones que la ley impone a una sociedad en materia de registro, documentación y control económico desde el momento de su constitución. No son trámites opcionales ni tareas que puedan aplazarse: el Código de Comercio y la Ley de Sociedades de Capital los exigen desde el primer día de vida jurídica de la empresa.
Entender estos requisitos con claridad es clave para evitar sanciones, problemas con el Registro Mercantil o irregularidades que comprometan la credibilidad de tu sociedad ante bancos, inversores y proveedores. La contabilidad no es el cierre del proceso de constitución: es su punto de partida.
Diferencia entre requisito legal y requisito contable
Un requisito legal es el conjunto de trámites formales que debes completar para que la sociedad exista ante la ley: firma ante notario, inscripción en el Registro Mercantil, obtención del NIF. Un requisito contable, en cambio, define cómo debes registrar económicamente cada operación que ocurra en la sociedad, desde la aportación inicial del capital hasta el primer gasto.
Ambos van de la mano: sin los documentos legales no hay sociedad, y sin los registros contables no hay manera de demostrar ni controlar qué hace esa sociedad con su dinero. Lo que diferencia a una empresa bien constituida de otra que acumula problemas desde el inicio es, precisamente, haber entendido esta distinción a tiempo.
¿Quién está obligado a cumplir estos requisitos?
Toda sociedad mercantil constituida en España está sujeta a estas obligaciones, sin excepción. Tanto una Sociedad de Responsabilidad Limitada (SL) como una Sociedad Anónima (SA) deben cumplir con las obligaciones contables que establece el artículo 25 del Código de Comercio desde el momento en que quedan inscritas en el Registro Mercantil.
El tamaño de la empresa no exime de estas obligaciones. Una sociedad con un único socio y capital mínimo tiene las mismas exigencias contables formales que una empresa de mayor dimensión. La diferencia entre unas y otras puede estar en el modelo de presentación de cuentas —normal, abreviado o de pymes—, pero no en la obligación de llevar contabilidad.
Documentos obligatorios antes de constituir la sociedad
Antes de que exista cualquier registro contable, hay una serie de documentos cuya elaboración y firma es obligatoria. Sin ellos, la sociedad no puede inscribirse en el Registro Mercantil y, por tanto, no adquiere personalidad jurídica. Estos documentos forman el punto de partida de toda la estructura contable posterior.
📄 Escritura pública de constitución
Documento notarial que da vida jurídica a la sociedad. Recoge la identidad de los socios, el capital aportado y las bases de funcionamiento.
📋 Estatutos sociales
Marco normativo interno de la sociedad. Definen la denominación, el domicilio, el objeto social, el capital y el sistema de administración.
🏷️ Certificado de denominación social
Acredita que el nombre elegido está disponible y ha sido reservado en el Registro Mercantil Central. Es imprescindible antes de la firma notarial.
Escritura pública de constitución
La escritura pública es el documento fundacional por excelencia. Debe otorgarse ante notario e inscribirse en el Registro Mercantil, momento en el que la sociedad adquiere personalidad jurídica propia. Sin inscripción, la sociedad existe en papel, pero no tiene reconocimiento legal pleno para actuar en el tráfico mercantil.
En ella quedan recogidos los datos identificativos de cada socio fundador, la voluntad expresa de constituir la sociedad, el capital social con el detalle de cada aportación y la forma en que se distribuyen las acciones o participaciones. Todos estos elementos son también la base de los primeros asientos contables que se registran en los libros de la empresa.
Estatutos sociales y su contenido mínimo
Los estatutos sociales acompañan a la escritura de constitución y establecen las reglas internas que gobiernan la vida de la sociedad. La Ley de Sociedades de Capital fija su contenido mínimo obligatorio: denominación, domicilio social, objeto social, duración, capital social, participación de los socios y sistema de administración.
Desde el punto de vista contable, los estatutos son relevantes porque fijan el capital social de partida, la forma de distribuir los resultados y los mecanismos de aprobación de las cuentas anuales. Cualquier modificación posterior de los estatutos requiere junta general y cumplimiento de requisitos de quórum, lo que tiene consecuencias directas en los registros contables de la sociedad.
Certificado de denominación social
Antes de acudir al notario, debes solicitar al Registro Mercantil Central un certificado que acredite que el nombre elegido para la sociedad no está siendo usado por ninguna otra entidad. Este certificado tiene una validez limitada, por lo que conviene coordinar bien su obtención con la fecha prevista para la escritura.
Aunque parece un trámite puramente administrativo, el nombre de la sociedad tiene implicaciones contables directas: es la denominación que aparecerá en todos los libros oficiales, en las cuentas anuales y en cualquier documento fiscal o mercantil que emita la empresa durante toda su vida.
Capital social: aportaciones y registro contable inicial
El capital social es el primer gran dato económico de una sociedad y también el origen de sus primeros asientos contables. Representa el valor total de lo que los socios aportan para poner en marcha el negocio, ya sea en dinero o en bienes. Su correcta contabilización desde el inicio determina la solidez del balance de apertura de la empresa.
Aportaciones dinerarias y no dinerarias
Las aportaciones dinerarias son las más habituales: cada socio deposita una cantidad de dinero en una cuenta bancaria abierta a nombre de la sociedad en constitución. El banco emite un certificado que acredita ese depósito, documento que el notario necesita para formalizar la escritura. Este importe pasa directamente a reflejarse como capital social en la contabilidad.
Las aportaciones no dinerarias son aquellas en las que un socio aporta bienes o derechos en lugar de dinero: maquinaria, vehículos, patentes o inmuebles, entre otros. Para profundizar en cómo se trata contablemente cada tipo de bien aportado, puedes consultar el artículo sobre cómo valorar los aportes en especie en una sociedad, donde se explica el proceso de valoración paso a paso.
Asiento de constitución del capital social
El momento en que los socios suscriben sus participaciones o acciones genera los primeros asientos contables de la sociedad. El asiento de constitución refleja la emisión de participaciones y la suscripción del capital, y se registra en el libro diario en la fecha de la firma ante notario. A partir de ese instante, la contabilidad de la sociedad ya está en marcha.
Esta secuencia de tres asientos es la base de toda la contabilidad de la sociedad. Saber reconocer cada uno de ellos te permite entender cómo se construye el patrimonio inicial de la empresa y cómo queda reflejado en el balance de apertura. Para conocer más sobre la contabilidad de sociedades y sus distintas operaciones, este apartado del sitio recoge los conceptos fundamentales de manera estructurada.
Libros contables obligatorios desde el primer día
Una vez constituida la sociedad, la obligación de llevar contabilidad es inmediata. El artículo 25 del Código de Comercio establece que todo empresario debe llevar una contabilidad ordenada que permita el seguimiento cronológico de todas las operaciones. Para las sociedades mercantiles, esto se traduce en tres libros contables principales que deben estar activos desde el primer ejercicio.
Libro diario
El libro diario es el registro cronológico de todas las operaciones económicas que realiza la sociedad. Cada asiento incluye la fecha, las cuentas involucradas, el importe y una descripción de la operación. Se inicia con el asiento de apertura, que recoge la situación inicial de la empresa, y se cierra con el asiento de cierre al final del ejercicio.
Este libro se elabora por cada ejercicio económico, que normalmente coincide con el año natural. Su correcta cumplimentación es la base de toda la información contable posterior, ya que el resto de estados financieros se construyen a partir de los datos que aquí se registran día a día.
Libro de inventarios y cuentas anuales
Este libro recoge la situación patrimonial de la sociedad al inicio y al cierre de cada ejercicio, además de los estados financieros anuales. Incluye el balance de situación, la cuenta de pérdidas y ganancias y la memoria explicativa, que son los documentos que muestran con precisión la salud económica del negocio en un momento determinado.
No se trata solo de un requisito formal: es la herramienta que permite conocer si la sociedad genera beneficios, cuánto debe, qué posee y cómo evolucionan sus recursos a lo largo del tiempo. Cualquier decisión estratégica relevante debería apoyarse en la información que contiene este libro.
Libro mayor
El libro mayor agrupa los movimientos contables por cuentas, en lugar de ordenarlos por fecha como hace el diario. Esto permite ver de un solo vistazo el saldo acumulado de cada cuenta en cualquier momento del ejercicio: cuánto hay en bancos, cuánto se debe a proveedores, cuánto se ha facturado a clientes, etc.
Aunque no siempre se menciona con el mismo énfasis que el libro diario, el mayor es una herramienta de control interno imprescindible. A partir de él se elabora el balance de comprobación, que sirve para detectar errores antes de cerrar el ejercicio y preparar las cuentas anuales.
¿Qué libros mercantiles exige la ley al constituir una sociedad?
Además de los libros contables, la legislación mercantil obliga a las sociedades a mantener otros registros de carácter no estrictamente contable, pero igualmente obligatorios. El artículo 26 del Código de Comercio establece la obligatoriedad del libro de actas, y la Ley de Sociedades de Capital añade el libro registro de socios como requisito ineludible para las SL.
Libro de actas
El libro de actas documenta todos los acuerdos adoptados en las juntas de socios o accionistas y en los consejos de administración. Cada acta debe incluir la fecha y lugar de la reunión, la forma de convocatoria, el orden del día y los acuerdos alcanzados con el resultado de las votaciones. Este libro debe ser legalizado por el Registrador Mercantil antes de su uso.
Desde el punto de vista contable, las decisiones recogidas en el libro de actas tienen consecuencias directas: la aprobación de las cuentas anuales, el reparto de dividendos o la ampliación de capital son acuerdos que generan asientos en los libros contables. Sin el acta que los respalde, esos asientos carecen de fundamento documental.
Libro registro de socios
En las Sociedades de Responsabilidad Limitada, el libro registro de socios recoge la identidad de todos los titulares de participaciones, el número de participaciones que posee cada uno y cualquier transmisión que se haya producido. Es el documento que acredita quién tiene qué dentro de la sociedad y en qué proporción.
Su importancia contable radica en que la distribución de participaciones determina cómo se reparten los resultados, cómo se ejerce el derecho de voto en las juntas y cómo se calcula la parte proporcional de cada socio en caso de liquidación. Un registro desactualizado puede generar conflictos difíciles de resolver.
Legalización y depósito en el Registro Mercantil
Llevar los libros contables correctamente no es suficiente si no se cumplen los trámites de legalización. La ley exige que los libros oficiales se presenten en el Registro Mercantil para que quede constancia de su existencia y no puedan ser manipulados. Este proceso se realiza de forma telemática y en soporte electrónico.
Cierre del ejercicio contable
Normalmente el 31 de diciembre. A partir de esta fecha comienzan a correr los plazos legales.
Elaboración de los libros en soporte electrónico
Los libros contables y mercantiles deben prepararse en formato digital para su presentación telemática.
Presentación en el Registro Mercantil
Debe realizarse dentro de los cuatro meses siguientes al cierre del ejercicio, es decir, antes del 30 de abril del año siguiente.
Legalización por el Registrador Mercantil
El Registro sella los libros para certificar su integridad y evitar manipulaciones posteriores.
Plazos para legalizar los libros contables
Los libros deben presentarse en el Registro Mercantil dentro de los cuatro meses siguientes al cierre del ejercicio social. Para la mayoría de las sociedades, cuyo ejercicio coincide con el año natural, esto significa que el plazo límite de presentación es el 30 de abril del año siguiente al que se quiere legalizar. El plazo de conservación de los libros, una vez legalizados, es de seis años a partir del último asiento.
¿Qué ocurre si no se legalizan los libros a tiempo?
La presentación fuera de plazo no conlleva sanción económica directa en sí misma, pero sí puede generar consecuencias indirectas relevantes. Una sociedad con libros sin legalizar puede tener dificultades para acreditar su situación contable ante entidades financieras, en procesos de auditoría o frente a posibles litigios. La ausencia de libros legalizados debilita la posición legal de la sociedad en cualquier disputa mercantil.
Además, si la sociedad entra en un proceso concursal o de liquidación, la falta de libros contables en regla puede derivar en responsabilidades personales para los administradores. La diligencia contable no es solo una obligación formal: es una herramienta de protección para quienes gestionan la empresa.
Cuentas anuales: la obligación contable que no puedes ignorar
Las cuentas anuales son el resumen financiero del ejercicio de una sociedad y representan la obligación contable de mayor visibilidad pública. Deben ser aprobadas por la junta general de socios y depositadas en el Registro Mercantil, donde cualquier persona puede consultarlas. Su omisión o presentación fuera de plazo implica sanciones directas y puede llevar al cierre registral de la sociedad.
Componentes de las cuentas anuales
Las cuentas anuales no son un único documento, sino un conjunto de estados financieros que se presentan de forma integrada. Cada uno aporta una perspectiva diferente sobre la situación económica y financiera de la sociedad al cierre del ejercicio.
- Balance de situación: Refleja lo que la sociedad posee (activo) y cómo lo financia, ya sea con recursos propios (patrimonio neto) o ajenos (pasivo).
- Cuenta de pérdidas y ganancias: Muestra los ingresos y gastos del ejercicio y determina si la sociedad ha generado beneficio o pérdida.
- Estado de cambios en el patrimonio neto: Recoge todas las variaciones que ha sufrido el capital propio de la sociedad durante el año.
- Estado de flujos de efectivo: Detalla los movimientos de tesorería clasificados por actividades de explotación, inversión y financiación.
- Memoria: Documento explicativo que completa y contextualiza la información contenida en los demás estados financieros.
Plazo de depósito en el Registro Mercantil
Las cuentas anuales deben depositarse en el Registro Mercantil dentro del mes siguiente a su aprobación por la junta general. Como la junta tiene un plazo máximo de seis meses desde el cierre del ejercicio para aprobarlas, el depósito debe realizarse, a más tardar, en el séptimo mes tras el cierre contable, lo que para la mayoría de las sociedades significa antes del 31 de julio del año siguiente.
El incumplimiento de este plazo puede derivar en sanciones económicas impuestas por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) y en el cierre temporal del Registro de la sociedad, lo que impide inscribir cualquier acto posterior hasta que se regularice la situación. Para conocer más sobre la normativa que regula estos procesos, puedes consultar directamente la Agencia Tributaria, que publica las obligaciones contables y fiscales vigentes para las sociedades.
Preguntas frecuentes
¿Cuándo hay que empezar a llevar la contabilidad al constituir una sociedad?
La obligación de llevar contabilidad arranca en el mismo momento en que la sociedad se inscribe en el Registro Mercantil y adquiere personalidad jurídica. El primer asiento contable —el de constitución del capital social— se registra en la fecha de la firma ante notario. No existe ningún período de carencia ni margen temporal para iniciar los libros: desde el primer día de vida legal, la sociedad ya tiene obligaciones contables activas, y cualquier operación que se realice durante ese tiempo debe quedar correctamente documentada.
¿Es obligatorio tener un contador o asesor contable al constituir una sociedad?
La ley no exige expresamente la contratación de un asesor o contable externo para cumplir con las obligaciones contables de una sociedad. Sin embargo, la complejidad técnica de los libros contables y la precisión que exige el Plan General Contable hacen que, en la práctica, la inmensa mayoría de sociedades deleguen esta función en un profesional. Llevar la contabilidad sin conocimientos sólidos aumenta el riesgo de errores en los registros, incumplimientos de plazos y problemas ante una eventual inspección o auditoría.
¿Qué pasa si una sociedad no lleva los libros contables desde su constitución?
No llevar los libros contables desde el inicio no solo incumple la ley, sino que expone a los administradores a responsabilidades personales en caso de litigios, concurso de acreedores o inspecciones fiscales. Además, la ausencia de registros contables impide conocer la situación económica real de la empresa, lo que dificulta cualquier decisión financiera y complica la relación con bancos, inversores o proveedores que requieran información verificable sobre la solvencia del negocio.
¿Cuánto tiempo hay que conservar los libros contables de una sociedad?
El artículo 30 del Código de Comercio establece que los libros contables deben conservarse durante un mínimo de seis años a partir del último asiento registrado en ellos. Esta obligación aplica tanto a los libros físicos como a los digitales. El incumplimiento de este plazo de conservación puede acarrear consecuencias legales en caso de reclamaciones, auditorías o procesos judiciales en los que la documentación contable sea necesaria como prueba.
¿Las aportaciones en especie requieren un tratamiento contable especial?
Sí. Cuando un socio aporta bienes en lugar de dinero —como maquinaria, inmuebles o derechos— la sociedad debe registrar esa aportación por su valor de mercado o por el valor asignado en la escritura de constitución, siempre que esté debidamente acreditado. Este tipo de aportaciones requiere una valoración rigurosa para que el asiento contable refleje fielmente el patrimonio real que ingresa en la sociedad, y en algunos casos exige informes de expertos independientes que respalden esa valoración.
¿Qué diferencia hay entre el libro diario y el libro mayor en una sociedad?
El libro diario registra cada operación en orden cronológico, es decir, por fecha de ocurrencia. El libro mayor, por su parte, reorganiza esa misma información agrupando los movimientos por cuenta contable. Mientras que el diario te permite ver qué pasó cada día, el mayor te permite ver cuánto acumula cada cuenta en un período determinado. Los dos son complementarios: el diario aporta trazabilidad cronológica y el mayor ofrece la visión por categorías que permite elaborar el balance y los estados financieros.
¿Cuáles son los asientos contables básicos al constituir una sociedad?
Al constituirse una sociedad, los asientos básicos recogen tres momentos: la emisión de participaciones o acciones, la suscripción del capital por parte de los socios y el desembolso efectivo del dinero en la cuenta bancaria de la sociedad. Estos tres asientos forman el balance de apertura y reflejan cómo queda estructurado el patrimonio inicial de la empresa desde el primer día. A partir de ellos, cada nueva operación que realice la sociedad se registrará de forma acumulativa en el libro diario.
Conclusión
Constituir una sociedad no termina con la firma ante el notario ni con la inscripción en el Registro Mercantil. Desde ese mismo instante, tienes una serie de obligaciones contables que la ley exige y que definen cómo debes registrar, documentar y reportar la vida económica de tu empresa. Entender esto desde el principio marca la diferencia entre una sociedad que funciona con orden y una que acumula problemas difíciles de resolver.
Los libros contables, los asientos de constitución, la legalización en el Registro Mercantil y las cuentas anuales no son conceptos aislados: forman un sistema interconectado que, cuando se aplica correctamente, te da una visión precisa de la salud financiera de tu negocio. Conocer cada pieza te permite anticiparte a los plazos, tomar decisiones con información real y construir una base sólida para el crecimiento de tu sociedad.
Si este artículo te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades, registros contables y gestión financiera explicados de forma clara y práctica. Hay mucho más por descubrir, y cada concepto que aprendes hoy te ahorra un error mañana.
También te puede interesar:
Sociedad accidental: El tipo de asociación que pocos conocen
Caso práctico: Constitución de una Sociedad Anónima
Ejercicios resueltos de contabilidad de sociedades
Diferencias contables entre Sociedad Anónima y SRL
Diferencia entre capital autorizado, suscrito y pagado
Registro contable de una sociedad accidental
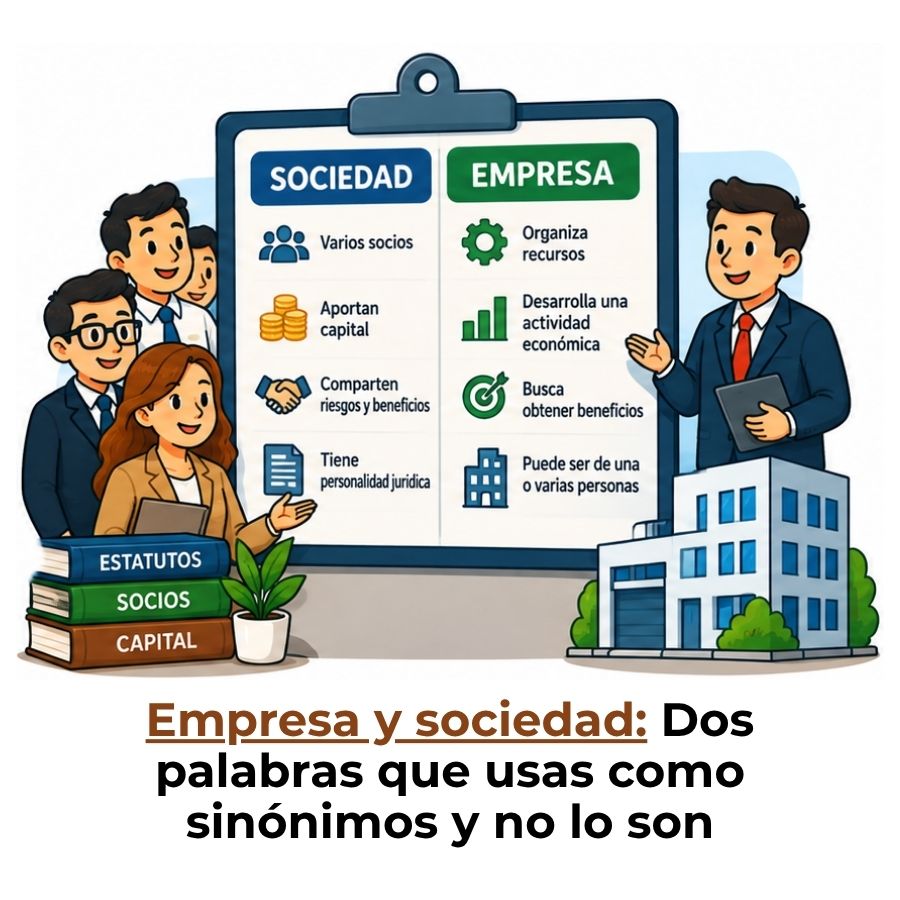
Diferencia entre sociedad y empresa