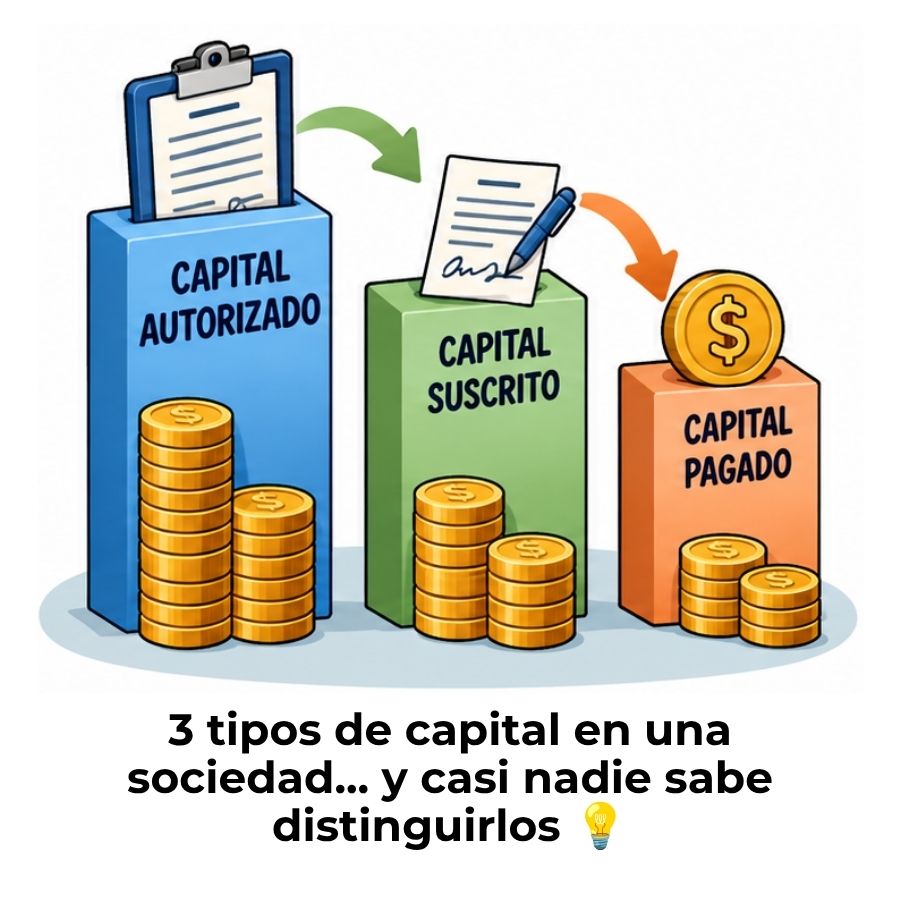
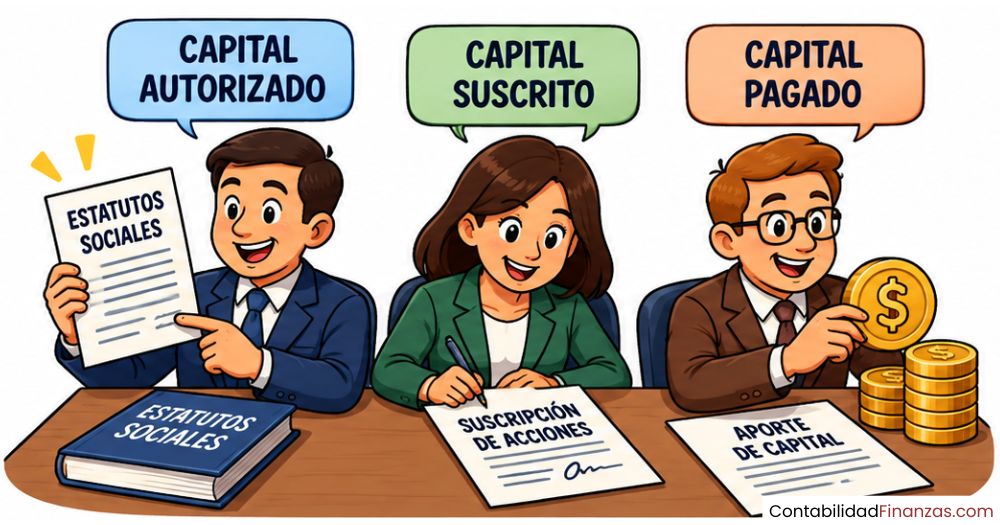
El capital autorizado es el monto máximo que una sociedad puede tener según sus estatutos. El suscrito es lo que los socios se comprometen a aportar. Y el pagado es lo que efectivamente ya entregaron. Aunque están relacionados, cada uno cumple una función diferente en la contabilidad de la empresa y en el balance general.
¿Qué es el capital social de una sociedad por acciones?
El capital social es el conjunto de bienes, dinero o derechos que los socios aportan a una sociedad para que esta pueda funcionar. En las sociedades por acciones —como la sociedad anónima (S.A.) o la sociedad por acciones simplificada (S.A.S.)— ese capital se representa en acciones y se clasifica en tres categorías: autorizado, suscrito y pagado. Cada una describe un estado diferente del capital dentro de la empresa.
Entender esta clasificación es esencial porque cada categoría aparece de forma separada en el patrimonio del balance general y tiene un tratamiento contable específico. No se trata de tres nombres para la misma cosa: son tres momentos distintos del mismo proceso de capitalización de la sociedad.
¿Por qué el capital se divide en tres categorías?
Cuando una sociedad se constituye, los socios no siempre pagan de inmediato todo el capital que planean aportar. La ley permite que exista un capital máximo aprobado, una parte comprometida y una parte efectivamente entregada. Esta separación refleja la realidad económica de la empresa en cada momento y permite que los registros contables sean precisos y transparentes frente a terceros, bancos y autoridades tributarias.
¿Qué es el capital autorizado y cómo se define?
El capital autorizado es el monto máximo de capital que una sociedad puede tener, según lo que sus propios socios definieron al momento de constituirla. Este valor queda registrado en los estatutos de la empresa y se inscribe en el registro mercantil. No representa dinero que ya está en la caja de la empresa, sino el techo hasta el que la sociedad puede capitalizarse sin necesidad de reformar sus estatutos.
Si en algún momento la sociedad necesita superar ese límite, los socios deben convocar una asamblea, aprobar una reforma estatutaria y registrarla oficialmente. Por eso, al fijar el capital autorizado, conviene pensar con visión de mediano plazo: un techo demasiado bajo obliga a reformas frecuentes y costosas.
Ejemplo práctico: Si los socios acuerdan un capital autorizado de $200.000.000, la sociedad no podrá recibir aportes que superen esa cifra sin antes modificar sus estatutos. Los $200.000.000 son el límite, no el saldo disponible.
¿Qué es el capital suscrito en una sociedad?
El capital suscrito es la parte del capital autorizado que los socios se han comprometido formalmente a aportar. Cuando un socio suscribe acciones, adquiere la obligación de pagar su valor en el plazo establecido en el reglamento de suscripción. Desde el momento de la suscripción, el socio ya tiene derechos y obligaciones sobre esas acciones, aunque todavía no haya transferido el dinero a la sociedad.
Este dato es importante: la suscripción no equivale al pago. Un accionista puede haber suscrito acciones por $50.000.000 y aún no haber desembolsado ni un peso. En ese caso, la sociedad tiene un derecho de cobro registrado como «capital suscrito por cobrar» o «capital suscrito por pagar», dependiendo de la perspectiva desde la que se registre en los libros.
¿Qué pasa con el capital suscrito que aún no se ha pagado?
El capital suscrito que aún no ha sido cancelado se registra como una cuenta por cobrar en el activo de la sociedad. Es decir, la empresa tiene el derecho de exigir ese pago al accionista que suscribió las acciones. Si el accionista no paga dentro del plazo acordado, la sociedad puede tomar medidas según lo establezcan los estatutos y el Código de Comercio, incluyendo la posibilidad de rematar las acciones.
¿Qué es el capital pagado?
El capital pagado es la parte del capital suscrito que los accionistas ya entregaron efectivamente a la sociedad. Puede tratarse de dinero en efectivo, bienes muebles, inmuebles u otros activos valorables. Es el único tipo de capital que representa un aporte real y concreto en la empresa, y es el que queda registrado en el patrimonio neto del balance general como «capital suscrito y pagado».
Un punto que genera confusión frecuente es el nombre. En la práctica contable y en los estados financieros, el «capital suscrito y pagado» y el «capital pagado» se refieren exactamente a lo mismo: el capital que los socios suscribieron y que además ya cancelaron. Esta expresión diferencia el aporte real del compromiso pendiente.
Diferencia entre capital autorizado, suscrito y pagado
La forma más clara de entender las diferencias es ver los tres tipos de capital como niveles distintos dentro de un mismo proceso. El capital autorizado define el límite máximo. El suscrito representa el compromiso de los socios dentro de ese límite. Y el pagado es la realidad: lo que ya está en la empresa. Cada uno tiene un efecto diferente en los estados financieros.
| Tipo de capital | ¿Qué representa? | ¿Está en el patrimonio? | ¿Es dinero real en la empresa? |
|---|---|---|---|
| Autorizado | Límite máximo fijado en los estatutos | Sí, como referencia (compensado) | No |
| Suscrito | Compromiso formal de los socios de aportar | Sí, compensa parte del autorizado | No necesariamente |
| Pagado | Aporte efectivamente entregado a la sociedad | Sí, como patrimonio neto real | Sí |
¿Cómo se contabiliza el capital autorizado, suscrito y pagado?
La contabilización del capital social sigue una lógica de compensación: el capital autorizado se registra en el crédito de una cuenta de patrimonio, y frente a él se van acreditando el capital suscrito y, posteriormente, el capital pagado. Este proceso permite que el balance refleje con exactitud cuánto capital existe en cada estado. El Plan Único de Cuentas (PUC) colombiano asigna cuentas específicas para cada tipo.
Cuentas del PUC que se utilizan
En Colombia, la contabilidad de las sociedades por acciones utiliza el grupo 31 del PUC para registrar el capital. Cada subcuenta corresponde a un tipo de capital, lo que facilita la lectura del patrimonio en el balance general y el control de los aportes pendientes.
| Cuenta PUC | Nombre | Naturaleza | ¿Qué registra? |
|---|---|---|---|
| 310505 | Capital autorizado | Crédito | El techo máximo de capital de la sociedad |
| 310510 | Capital por suscribir | Débito (contrapartida) | La parte del autorizado aún no suscrita |
| 310515 | Capital suscrito por cobrar | Débito (contrapartida) | La parte suscrita que aún no se ha pagado |
| 310520 | Capital suscrito y pagado | Crédito | El aporte efectivamente recibido por la empresa |
Asiento contable de ejemplo paso a paso
Para ver cómo funciona en la práctica, parte de este escenario: los socios constituyen una S.A. con un capital autorizado de $200.000.000. En el momento de la constitución, suscriben $120.000.000 y pagan de inmediato $60.000.000. Cada cifra genera un asiento diferente que, en conjunto, muestra el estado real del capital de la sociedad.
| Paso | Concepto | Cuenta | Débito | Crédito |
|---|---|---|---|---|
| 1. Capital autorizado | Capital autorizado (310505) | 310505 | $200.000.000 | |
| Capital por suscribir (310510) | 310510 | $200.000.000 | ||
| 2. Suscripción | Capital por suscribir (310510) | 310510 | $120.000.000 | |
| Capital suscrito por cobrar (310515) | 310515 | $120.000.000 | ||
| 3. Pago parcial | Bancos / Caja | 11xxxx | $60.000.000 | |
| Capital suscrito y pagado (310520) | 310520 | $60.000.000 |
Después de estos tres asientos, el patrimonio de la sociedad muestra un capital autorizado de $200.000.000 compensado con un capital por suscribir de $80.000.000, un capital suscrito por cobrar de $60.000.000 y un capital suscrito y pagado de $60.000.000. Solo este último representa dinero real en poder de la empresa. Los demás son compromisos o límites, no recursos disponibles.
Si quieres profundizar con más situaciones similares, los ejercicios resueltos de contabilidad de sociedades te permitirán practicar estos asientos con diferentes escenarios de aporte y suscripción.
Capital autorizado, suscrito y pagado en S.A. y S.A.S.
Aunque los tres tipos de capital existen tanto en las sociedades anónimas (S.A.) como en las sociedades por acciones simplificadas (S.A.S.), las reglas sobre proporciones mínimas son distintas entre ambas. Esta diferencia es relevante al momento de constituir la empresa o de analizar el capital de una sociedad ya existente.
Proporciones mínimas en una sociedad anónima
El artículo 376 del Código de Comercio colombiano establece con claridad las proporciones mínimas que deben respetarse al momento de constituir una sociedad anónima. Al constituirse, el capital suscrito no puede ser inferior al 50 % del capital autorizado. Y del capital suscrito, debe pagarse al menos la tercera parte en el acto de constitución. Estas proporciones son obligatorias y no pueden modificarse por acuerdo entre los socios.
¿Las S.A.S. deben respetar las mismas proporciones?
No. La Ley 1258 de 2008 otorga a las S.A.S. una mayor flexibilidad en este aspecto. En una S.A.S., los capitales autorizado, suscrito y pagado no necesitan guardar las proporciones mínimas que exige el Código de Comercio para las sociedades anónimas. Además, el plazo para pagar el capital suscrito se extiende hasta dos años desde el momento de la suscripción, lo que permite a los emprendedores gestionar sus aportes con más margen de tiempo.
Esta diferencia es relevante al momento de constituir una empresa. En una S.A.S., incluso es posible que el capital pagado al momento de la constitución sea cero si así lo deciden los socios, siempre que todo el capital suscrito se cancele dentro del plazo de dos años. Esta posibilidad no existe en las sociedades anónimas tradicionales. Para entender mejor el contexto general, vale la pena explorar los fundamentos de la contabilidad de sociedades y cómo aplican a cada tipo de persona jurídica.
| Aspecto | Sociedad Anónima (S.A.) | S.A.S. |
|---|---|---|
| Capital suscrito mínimo | 50 % del autorizado | Sin proporción mínima obligatoria |
| Capital pagado mínimo al constituir | 1/3 del suscrito | Sin mínimo obligatorio |
| Plazo para pagar el suscrito | Según reglamento de suscripción | Máximo 2 años |
| Norma aplicable | Art. 376 Código de Comercio | Art. 9 Ley 1258 de 2008 |
Preguntas frecuentes
¿Cuál es la diferencia entre capital suscrito y capital pagado?
El capital suscrito es el compromiso formal que adquiere un socio de aportar una determinada cantidad a la sociedad. El capital pagado es la parte de ese compromiso que ya se hizo efectiva, es decir, el dinero o los bienes que el socio ya transfirió a la empresa. Un socio puede tener capital suscrito sin haberlo pagado aún, lo que genera una cuenta por cobrar en la contabilidad de la sociedad. Cuando ambas cifras coinciden, significa que el socio ha cumplido íntegramente su compromiso de aporte.
¿El capital autorizado aparece en el balance general?
Sí, el capital autorizado aparece en el balance general dentro del patrimonio, pero de forma compensada. Se registra en el crédito de la cuenta 310505 y se contrarresta con el débito de la cuenta 310510 (capital por suscribir), de modo que su efecto neto en el patrimonio es cero hasta que los socios suscriban acciones. Lo que realmente aumenta el patrimonio neto es el capital suscrito y pagado, no el autorizado. El autorizado es un techo contable, no un activo real.
¿Puede el capital suscrito ser mayor que el autorizado?
No. El capital suscrito nunca puede superar el capital autorizado, ya que el autorizado es el límite máximo que la sociedad puede tener según sus estatutos. Si los socios desean suscribir un monto mayor, primero deben aprobar una reforma estatutaria que amplíe el capital autorizado. Solo después de registrar ese nuevo tope en la Cámara de Comercio es posible suscribir acciones por encima del valor anterior. Este proceso exige convocatoria, acta de asamblea y escritura pública, dependiendo del tipo de sociedad.
¿Qué sucede si un accionista no paga el capital suscrito?
Si un accionista no cumple con el pago de las acciones que suscribió, la sociedad tiene herramientas legales para exigir ese pago. En las sociedades anónimas, el Código de Comercio permite que la sociedad remate las acciones del accionista moroso o las anule, según lo que establezcan los estatutos. El accionista que suscribió, pero no pagó, conserva derechos sobre esas acciones solo hasta que la sociedad tome medidas. En las S.A.S., el tratamiento depende de lo que dispongan los propios estatutos, lo que da más flexibilidad a las partes.
¿Cuánto tiempo tiene un accionista para pagar el capital suscrito?
En las sociedades anónimas, el plazo para pagar el capital suscrito lo define el reglamento de suscripción de acciones, según el artículo 386 del Código de Comercio. En las S.A.S., la Ley 1258 de 2008 establece un plazo máximo de dos años desde el momento de la suscripción. Pasado ese plazo sin que el socio pague, la sociedad puede exigir el cumplimiento o aplicar las consecuencias previstas en los estatutos. Por eso, es importante que el reglamento de suscripción detalle los plazos y condiciones desde el inicio.
¿Qué es el capital por suscribir?
El capital por suscribir es la diferencia entre el capital autorizado y el capital que los socios ya han suscrito. Representa las acciones que todavía están disponibles dentro del límite autorizado, pero que ningún socio ha comprometido aún. No es una deuda ni un activo: es simplemente el espacio disponible para futuros aportes sin necesidad de reformar los estatutos. Se registra contablemente como una cuenta compensatoria en el débito del patrimonio, frente al capital autorizado.
¿Cuándo coinciden el capital suscrito y el capital pagado?
El capital suscrito y el capital pagado coinciden cuando todos los accionistas han cancelado en su totalidad las acciones que suscribieron. En ese momento, no existe capital suscrito por cobrar y el balance refleja que la totalidad del compromiso de los socios ya se ha materializado en aportes reales. Esto ocurre con frecuencia en sociedades pequeñas donde los socios aportan de inmediato al momento de la constitución, o en sociedades donde ya venció el plazo de pago y todos los accionistas cumplieron.
Conclusión
El capital autorizado, el suscrito y el pagado son tres etapas distintas dentro del proceso de capitalización de una sociedad por acciones. El primero fija el techo máximo, el segundo representa el compromiso formal de los socios y el tercero es el único que refleja dinero o bienes reales que ya están en poder de la empresa. Distinguirlos con claridad te permite leer correctamente el patrimonio de cualquier sociedad.
Con esto en mente, puedes interpretar un balance general, registrar correctamente los asientos de constitución y entender por qué existen cuentas por cobrar dentro del patrimonio. Conocer las proporciones mínimas según el tipo de sociedad —S.A. o S.A.S.— también te ayuda a evitar errores al momento de constituir o revisar una empresa.
Si este tema despertó tu interés por la contabilidad corporativa, en este sitio web encontrarás más contenidos que te ayudarán a seguir construyendo una base sólida en contabilidad de sociedades, desde los fundamentos hasta los registros más complejos.
También te puede interesar:
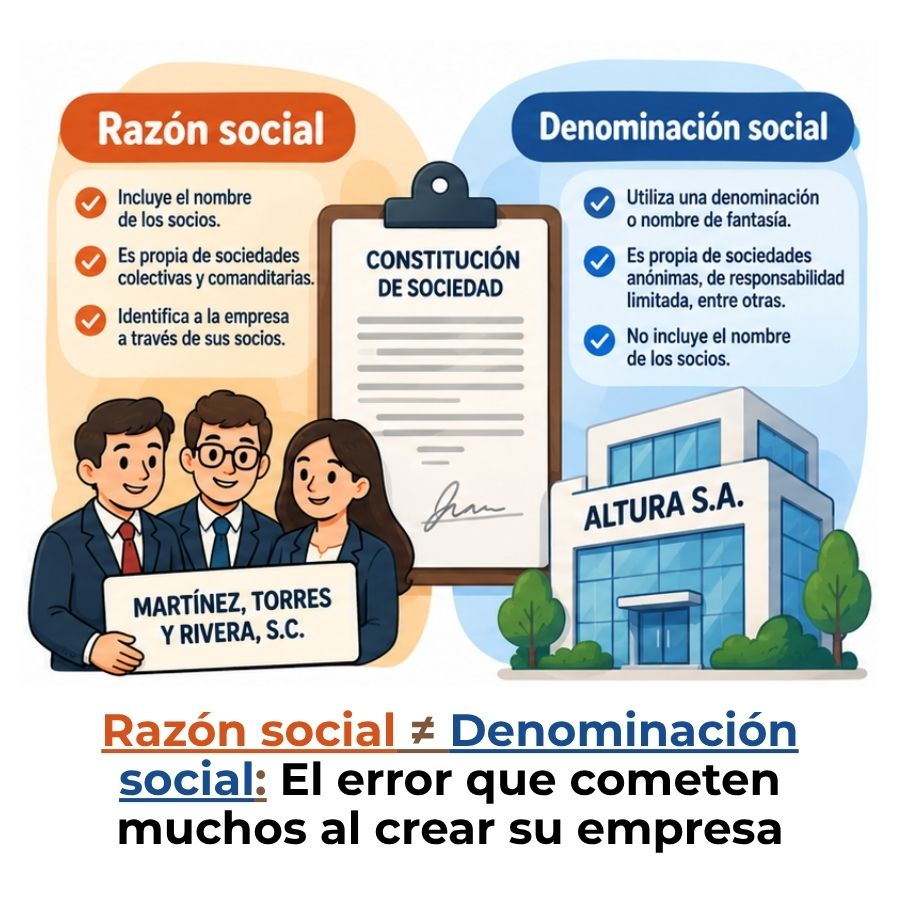
Diferencia entre razón social y denominación social
Sociedad accidental: El tipo de asociación que pocos conocen
Implicaciones contables de una sociedad de hecho
Registro contable de una sociedad accidental
Ejercicios resueltos de contabilidad de sociedades
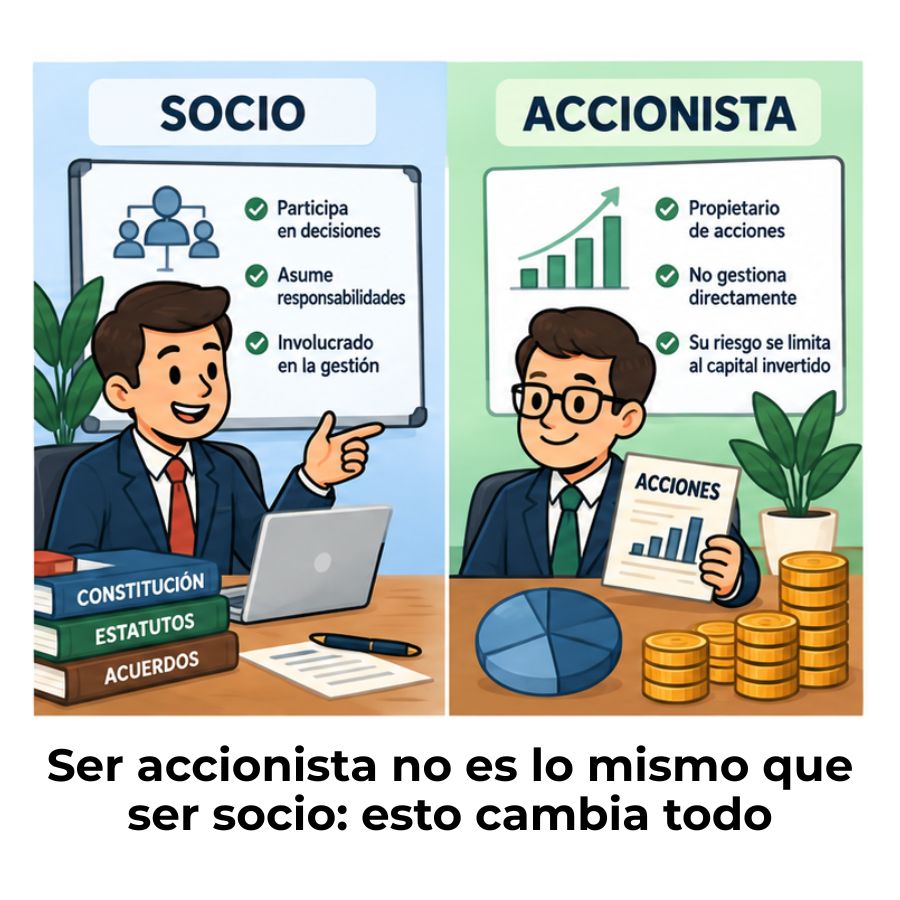
Diferencia entre socio y accionista
Diferencias contables entre Sociedad Anónima y SRL