Si buscas ejercicios resueltos de contabilidad de sociedades, aquí los tienes con todos sus pasos detallados. Cada caso incluye los asientos contables completos, las cuentas que intervienen y una explicación clara de lo que ocurre en cada movimiento, tanto si estás empezando como si necesitas reforzar algún concepto concreto.
¿Qué es la contabilidad de sociedades y qué estudia?
La contabilidad de sociedades es la rama de la contabilidad financiera que registra y analiza las operaciones propias de las personas jurídicas, es decir, de las empresas constituidas legalmente como sociedades mercantiles. A diferencia de la contabilidad individual, aquí entran en juego conceptos como el capital social, las participaciones o acciones, los socios y sus aportaciones, y la forma en que se distribuyen los resultados.
Su estudio abarca todo el ciclo de vida de una sociedad: desde el momento en que se constituye y se aporta el capital inicial, pasando por operaciones posteriores como ampliaciones o reducciones de capital, hasta llegar, si es el caso, a la disolución y liquidación. Cada una de estas etapas genera asientos contables específicos que es necesario conocer y saber aplicar.
Conocer bien estas etapas es el punto de partida para resolver cualquier ejercicio de contabilidad de sociedades. Una vez que entiendes qué ocurre en cada fase, los asientos dejan de parecer arbitrarios y empiezan a tener una lógica clara y predecible.
Tipos de sociedades y su tratamiento contable
Antes de entrar en los ejercicios, conviene tener claro qué tipo de sociedad estás contabilizando, porque el tratamiento de las aportaciones, las cuentas utilizadas y la forma de distribuir los resultados varía según la forma jurídica. Las más habituales en los casos prácticos son tres: la sociedad colectiva, la sociedad de responsabilidad limitada y la sociedad anónima.
Sociedad colectiva
En la sociedad colectiva, todos los socios responden de forma ilimitada y solidaria con su patrimonio personal frente a las deudas de la empresa. Contablemente, cada socio tiene una cuenta de capital propia donde se registran sus aportaciones y su participación en los resultados. Es la estructura más sencilla y la que mejor permite introducir los conceptos básicos de registro contable en ejercicios para estudiantes.
Sociedad de responsabilidad limitada (SRL)
En la SRL, la responsabilidad de cada socio se limita al capital que ha aportado, por lo que su patrimonio personal queda protegido frente a las deudas sociales. El capital está dividido en participaciones sociales, no en acciones. Una de sus características es que no cotiza en bolsa y la transmisión de participaciones está restringida, lo que la hace muy común en pequeñas y medianas empresas.
Sociedad anónima (SA)
La sociedad anónima divide su capital en acciones, que pueden transmitirse libremente y, en algunos casos, cotizar en mercados organizados. El capital mínimo exigido es superior al de la SRL, y la normativa que regula sus operaciones es más estricta. En los ejercicios prácticos, la SA es la que genera más tipos de asientos distintos: suscripción, desembolso, prima de emisión, acciones en mora y operaciones de autocartera.
Ejercicio resuelto: constitución de una sociedad
La constitución es el primer gran momento contable de cualquier sociedad. En este asiento se refleja el compromiso de los socios de aportar capital, distinguiendo entre lo que prometen aportar (capital suscrito) y lo que entregan en ese instante (capital desembolsado). Es habitual que en la suscripción inicial no se exija el pago total, especialmente en las sociedades anónimas.
Datos del supuesto
Supuesto: El 1 de enero, tres socios constituyen una Sociedad Anónima con un capital social de 300.000 €, dividido en 3.000 acciones de 100 € de valor nominal cada una, emitidas a la par. En el momento de la suscripción se desembolsa el 25 % del valor nominal. El resto se exigirá en el plazo establecido en los estatutos. La sociedad se inscribe en el Registro Mercantil.
Asientos contables de constitución paso a paso
El proceso de constitución genera al menos tres asientos. El primero registra la suscripción total del capital por parte de los socios, incluyendo tanto la parte que se paga de inmediato como la que queda pendiente. El segundo recoge el desembolso inicial en la cuenta de banco. El tercero reorganiza los saldos para reflejar correctamente el capital pendiente de exigir.
Asiento 1 — Suscripción del capital social
El 25 % de 300.000 € = 75.000 € se ingresa en banco. El 75 % restante = 225.000 € queda pendiente de desembolso.
Asiento 2 — Reclasificación del capital pendiente tras inscripción
Tras la inscripción en el Registro Mercantil, el saldo pasa de la cuenta (190) a la cuenta (103), que es la que figura en el balance como minoración del capital.
Ejercicio resuelto: ampliación de capital social
Una ampliación de capital se produce cuando la sociedad necesita más recursos y decide emitir nuevas acciones o participaciones. El precio de emisión puede ser igual al valor nominal (a la par), superior (con prima) o, en casos excepcionales, inferior. La prima de emisión, cuando existe, protege a los socios antiguos al compensar el valor acumulado de la empresa antes de la ampliación.
Datos del supuesto
Supuesto: Una SA amplía capital emitiendo 1.000 acciones nuevas de 10 € de valor nominal, a un precio de emisión de 15 € por acción. Todas las acciones se suscriben y se desembolsa el 100 % en el momento de la suscripción, ingresando los fondos en la cuenta bancaria de la sociedad.
Registro contable de la ampliación
Cuando el precio de emisión supera el valor nominal, la diferencia entre ambos constituye la prima de emisión, que se abona en la cuenta (110) Prima de emisión o asunción. Este importe forma parte del patrimonio neto de la sociedad, aunque no del capital social propiamente dicho. En este ejercicio, la prima por acción es de 5 € (15 € − 10 €).
Cálculo previo: 1.000 acciones × 10 € valor nominal = 10.000 € de capital. Prima: 1.000 × 5 € = 5.000 €. Total ingresado en banco: 15.000 €.
Este asiento cuadra perfectamente: el debe refleja lo que entra en caja (15.000 €) y el haber desglosa de dónde viene ese importe: 10.000 € aumentan el capital social y 5.000 € van a reservas por prima de emisión. Comprobar siempre que el debe y el haber sumen lo mismo es el primer control de calidad en cualquier ejercicio de contabilidad de sociedades.
Ejercicio resuelto: distribución de resultados
Al cierre del ejercicio, la sociedad obtiene un resultado (beneficio o pérdida) que debe aplicarse según lo que decida la junta general. La distribución de resultados es uno de los asientos más importantes en la contabilidad de sociedades porque afecta directamente al patrimonio neto: una parte puede ir a reservas, otra a dividendos y, si hay obligación legal, una parte va a la reserva legal.
Datos del supuesto
Supuesto: Una SA obtiene un beneficio neto de 80.000 € en el ejercicio. La junta general acuerda la siguiente distribución: 10 % a reserva legal (mientras no alcance el 20 % del capital), 30.000 € a dividendos para los accionistas y el resto a reservas voluntarias.
Asiento de aplicación del resultado del ejercicio
Antes de redactar el asiento, conviene calcular cada partida. El 10 % de 80.000 € son 8.000 € para reserva legal. Los dividendos acordados son 30.000 €. El resto, 80.000 − 8.000 − 30.000 = 42.000 € van a reservas voluntarias. Con estos datos, el asiento queda así:
La cuenta (129) Resultado del ejercicio se salda completamente en el debe, porque el beneficio queda distribuido en su totalidad. El dividendo a pagar queda como un pasivo corriente hasta que se abona efectivamente a los accionistas, momento en que se genera un segundo asiento de cancelación contra la cuenta de banco.
Para profundizar en la estructura jurídica detrás de estas operaciones, puede resultarte útil entender las implicaciones contables de una sociedad de hecho, donde la distribución de resultados funciona de forma diferente al no existir una personalidad jurídica formalmente constituida.
¿Cómo se registra contablemente la disolución de una sociedad?
La disolución pone fin a la actividad de la sociedad y desencadena un proceso de liquidación que tiene su propio reflejo contable. El objetivo de la liquidación es convertir todos los activos en dinero, cancelar todas las deudas y, si queda algo, repartirlo entre los socios. Este proceso puede ser largo y generar varios asientos según los elementos que intervengan.
Datos del supuesto
Supuesto simplificado: Una SRL entra en liquidación. Tras vender todos sus activos obtiene 50.000 € en banco. Las deudas pendientes ascienden a 18.000 €. El capital social registrado es de 30.000 € y existen reservas voluntarias por 2.000 €. No hay resultado pendiente de distribución.
Asientos de liquidación y cierre
Primero se cancelan las deudas. Después se reparte el haber social entre los socios, que reciben lo que corresponde a su participación. En este caso, el haber neto disponible es 50.000 − 18.000 = 32.000 €, que coincide con el total de patrimonio neto (30.000 € de capital + 2.000 € de reservas), lo que indica que la liquidación cierra sin pérdidas ni ganancias adicionales.
Asiento 1 — Cancelación de deudas
Asiento 2 — Reparto del haber social a los socios
El tercer asiento cierra la cuenta (553) contra (572) banco cuando se paga físicamente a los socios, saldando todos los libros.
Si quieres entender cómo funciona este proceso en estructuras menos formales, el artículo sobre el registro contable de una sociedad accidental te muestra un caso diferente, donde la liquidación ocurre al finalizar la operación conjunta que dio origen a la asociación.
Errores más comunes al resolver ejercicios de contabilidad de sociedades
Conocer los errores frecuentes ahorra mucho tiempo cuando practicas. La mayoría no son errores de cálculo, sino de comprensión sobre qué cuenta corresponde a cada momento del proceso. Identificarlos antes de resolver un ejercicio es la diferencia entre cuadrar el asiento al primer intento o tardar el doble en encontrar dónde está el fallo.
- Confundir capital suscrito con capital desembolsado: Son dos momentos distintos. El capital suscrito es el que los socios se comprometen a aportar; el desembolsado es lo que realmente han entregado. Mezclarlos lleva a registrar importes incorrectos en banco y a no usar la cuenta (103) que corresponde.
- Olvidar la prima de emisión en las ampliaciones: Cuando el precio de emisión supera el valor nominal, hay que desglosar ambas partes. Si se registra todo como capital social, el patrimonio neto queda mal clasificado aunque la suma total sea correcta.
- No calcular primero la reserva legal antes de los dividendos: La ley obliga a dotar la reserva legal hasta el 20 % del capital antes de repartir dividendos. Si se reparten dividendos sin apartar la reserva legal obligatoria, la distribución no es válida y el ejercicio queda mal resuelto.
- Usar la cuenta de resultado antes de cerrar el ejercicio: La cuenta (129) solo se mueve en el asiento de distribución, no durante el ejercicio. Utilizarla para registrar ingresos o gastos corrientes mezcla etapas distintas del ciclo contable.
- No reclasificar el capital pendiente tras la inscripción registral: En las SA, la cuenta (190) se usa antes de la inscripción. Una vez inscrita la sociedad, el saldo debe trasladarse a la cuenta (103). Dejarlo en (190) es un error técnico que suele penalizarse en los exámenes.
Además de estos errores puntuales, un fallo de base muy habitual es no leer bien el enunciado antes de empezar. Muchos ejercicios incluyen fechas, porcentajes de desembolso o acuerdos estatutarios que cambian los asientos por completo. Leer dos veces el supuesto antes de escribir el primer asiento reduce drásticamente los errores de partida.
Preguntas frecuentes
¿Qué cuentas se usan en la constitución de una sociedad?
En la constitución de una sociedad intervienen principalmente tres cuentas. La cuenta (100) Capital social recoge el importe total suscrito por los socios. La cuenta (572) Banco, c/c registra la parte que se desembolsa en efectivo en el momento de la suscripción. Para el importe pendiente de desembolso, se usa la cuenta (190) Accionistas por desembolsos no exigidos antes de la inscripción registral, y la cuenta (103) Socios por desembolsos no exigidos una vez que la sociedad queda inscrita en el Registro Mercantil.
¿Cuál es la diferencia contable entre una SRL y una SA?
Aunque la estructura general de los asientos es similar, existen diferencias técnicas relevantes. En la SA, el capital se divide en acciones y la ley permite que el desembolso inicial sea de solo el 25 % del valor nominal de cada acción, lo que obliga a usar las cuentas de desembolsos pendientes. En la SRL, las participaciones deben desembolsarse íntegramente en el momento de la suscripción, por lo que no existe el concepto de dividendo pasivo ni se utilizan las cuentas de exigencia de capital. Además, la SA puede emitir distintas clases de acciones, lo que amplía el rango de operaciones contables posibles.
¿Cómo se contabiliza la distribución de dividendos?
La distribución de dividendos genera dos asientos separados. El primero se hace en el momento en que la junta general aprueba el reparto: se debita la cuenta (129) Resultado del ejercicio y se acredita la cuenta (526) Dividendo activo a pagar, que actúa como pasivo corriente. El segundo asiento ocurre cuando la sociedad paga físicamente el dividendo a los accionistas: se debita la cuenta (526) y se acredita la cuenta (572) Banco. Es importante recordar que los dividendos no pueden superar los beneficios distribuibles y que, antes de repartirlos, hay que haber cubierto la dotación obligatoria a la reserva legal.
¿Qué es el capital suscrito y el capital desembolsado?
El capital suscrito es el importe total que los socios se comprometen a aportar a la sociedad, ya sea de forma inmediata o diferida. El capital desembolsado, en cambio, es la parte que ya ha sido entregada efectivamente. La diferencia entre ambos es el capital pendiente de desembolso, que queda registrado en las cuentas (190) o (103) según si la sociedad está inscrita o no. Esta distinción es especialmente relevante en las sociedades anónimas, donde la ley permite que hasta el 75 % del valor nominal de cada acción quede pendiente de pago en el momento de la constitución.
¿Cómo afecta una ampliación de capital al balance?
Una ampliación de capital aumenta el patrimonio neto de la sociedad, que se refleja en el pasivo del balance (en la sección de fondos propios). Si las nuevas acciones o participaciones se emiten con prima, el capital social crece en el importe nominal y la cuenta (110) Prima de emisión o asunción recoge la diferencia. En el activo, el efecto depende de la forma de pago: si los socios aportan dinero, aumenta la tesorería; si aportan bienes, aumentan los activos no corrientes correspondientes. El balance siempre debe cuadrar antes y después de la operación.
¿Qué asientos genera la liquidación de una sociedad?
La liquidación produce varios asientos en cadena. Primero se registra la venta o realización de todos los activos, con los beneficios o pérdidas que eso genere. Después se cancela cada una de las deudas pendientes, con el correspondiente cargo a las cuentas de pasivo y abono a banco. Una vez saldadas todas las obligaciones, el haber neto restante se transfiere a la cuenta (553) Socios, cuenta de liquidación, que recoge el derecho de cada socio a recibir su parte. El último asiento cancela esa cuenta cuando se hace efectivo el pago y cierra definitivamente los libros de la sociedad.
¿Por qué es importante practicar con ejercicios resueltos de contabilidad?
La contabilidad de sociedades combina normativa mercantil, lógica del Plan General Contable y criterio profesional. Estudiar solo teoría no es suficiente porque los matices aparecen al aplicar las reglas a situaciones concretas. Ver un ejercicio resuelto paso a paso te permite identificar el orden correcto de los asientos, entender por qué cada cuenta va al debe o al haber y detectar los puntos donde más se suele errar. La práctica repetida con casos reales consolida el conocimiento de una forma que la memorización de definiciones no logra. Puedes ampliar tu formación en el apartado dedicado a la contabilidad de sociedades para explorar más supuestos y conceptos relacionados.
Conclusión
La contabilidad de sociedades se entiende de verdad cuando dejas de leer definiciones y empiezas a resolver casos. Cada asiento que analizas te enseña algo que no está escrito en ningún manual: la lógica de por qué una cuenta va al debe y otra al haber en ese momento exacto del proceso. Esa comprensión es la que te permite enfrentarte a cualquier supuesto nuevo sin depender de plantillas.
Los ejercicios que has visto aquí cubren los momentos más importantes: la constitución, la ampliación de capital, la distribución de resultados y la disolución. Si los trabajas uno a uno, comprobando cada asiento antes de pasar al siguiente y revisando los errores más comunes, tu velocidad y precisión mejorarán de forma notable. El truco está en repetir hasta que el proceso sea automático, no en intentar memorizar cada número.
Hay mucho más por explorar. Este sitio web tiene contenido detallado sobre otros aspectos de la contabilidad de sociedades que complementan lo que has visto aquí. Sigue practicando, revisa tus dudas con casos concretos y verás cómo cada nuevo ejercicio te resulta más fácil que el anterior.
También te puede interesar:
Implicaciones contables de una sociedad de hecho
Diferencias contables entre Sociedad Anónima y SRL
Registro contable de una sociedad accidental
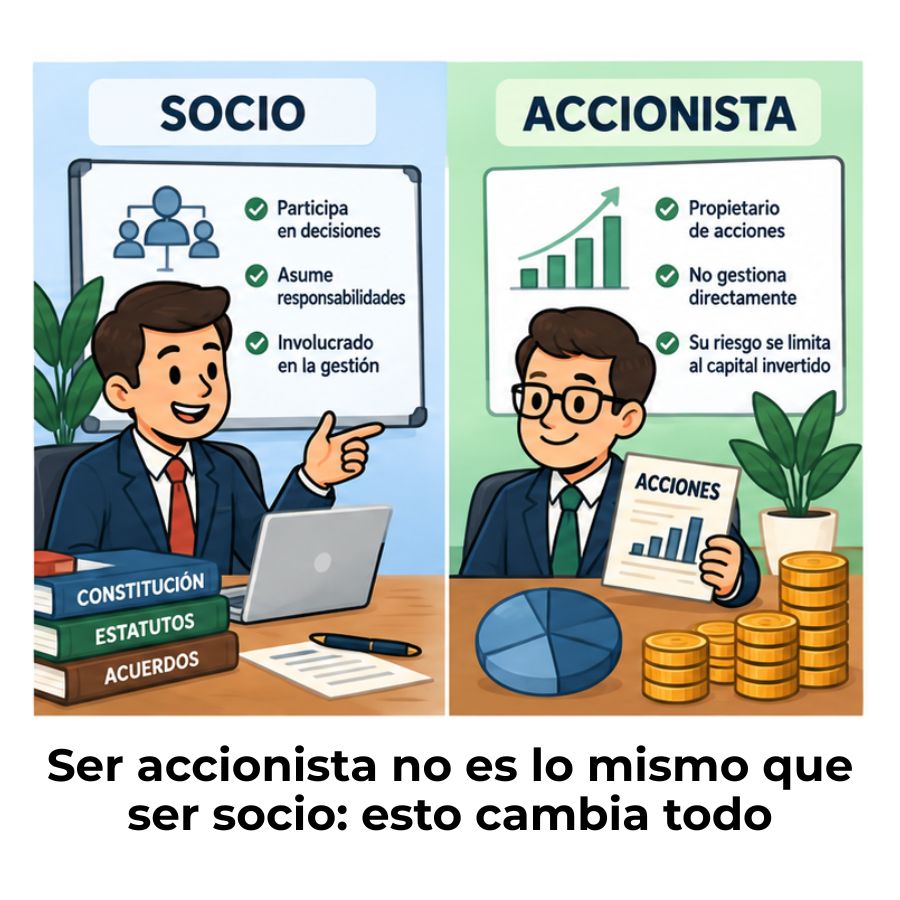
Diferencia entre socio y accionista
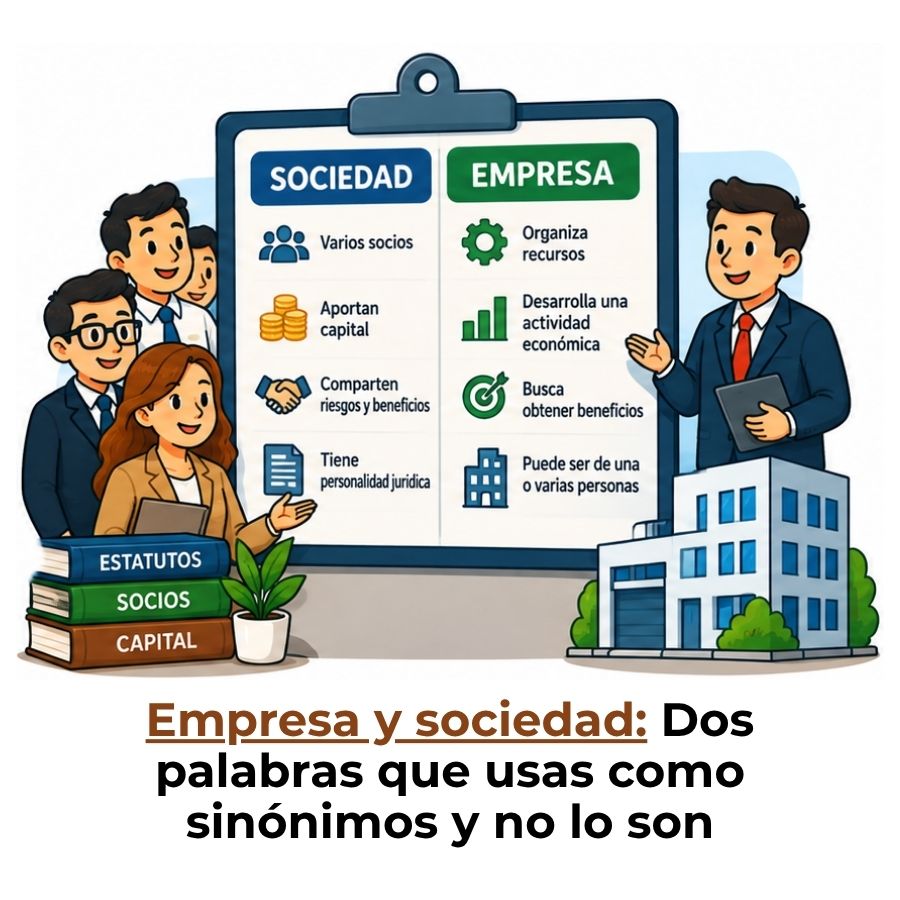
Diferencia entre sociedad y empresa
Diferencia entre razón social y denominación social