Los anticipos de socios para futuros aumentos de capital son cantidades que los socios entregan a su sociedad con el compromiso de que se convertirán en capital cuando se formalice la ampliación. El Plan General Contable español los regula en la cuenta 118 y, según las condiciones que se cumplan, se registran como patrimonio neto o como pasivo.
¿Qué son los anticipos de socios para futuros aumentos de capital?
Los anticipos de socios para futuros aumentos de capital son cantidades en dinero o bienes que los socios entregan a su sociedad antes de que se formalice legalmente un aumento de capital. El socio realiza la entrega con la intención de que esos recursos se transformen en participaciones o acciones en un momento posterior, cuando la junta de socios acuerde y ejecute la ampliación correspondiente.
Esta figura es habitual en sociedades que necesitan reforzar su tesorería con rapidez sin pasar por el procedimiento notarial y registral que exige una ampliación de capital ordinaria. El socio adelanta los fondos y la sociedad los recibe con el compromiso de capitalizarlos en cuanto se den las condiciones pactadas. Mientras tanto, esos recursos quedan registrados en la contabilidad de una forma muy concreta.
Es importante no confundir este mecanismo con un préstamo de socio. Cuando se trata de un anticipo para futuros aumentos de capital, la sociedad no tiene obligación de devolución, siempre que se cumplan los requisitos que el Plan General Contable establece. Si esas condiciones no se dan, el tratamiento contable cambia completamente, como verás más adelante.
La cuenta 118 del PGC: dónde se registran estas aportaciones
El Plan General Contable de España destina la cuenta 118, denominada «Aportaciones de socios o propietarios», al registro de este tipo de operaciones. Esta cuenta pertenece al grupo 1 de financiación básica, dentro del subgrupo 11 de reservas y otras partidas similares, lo que ya indica que su naturaleza es la de fondos propios, no la de una deuda.
¿Qué incluye exactamente la cuenta 118?
La definición del PGC para esta cuenta es precisa: recoge los elementos patrimoniales entregados por los socios o propietarios cuando actúan como tales, en operaciones que no se describen en otras cuentas del plan. Eso significa que no aplica cuando la entrega tiene contrapartida en bienes o servicios, ni cuando funciona como un préstamo con interés y plazo de devolución.
Dentro de la cuenta 118 pueden anotarse aportaciones dinerarias, condonaciones de deuda que el socio tiene contra la sociedad y entregas de activos. Lo que todas estas modalidades tienen en común es que no generan obligación de restitución para la sociedad y refuerzan directamente su patrimonio neto, siempre que se cumplan los requisitos formales y contables correspondientes.
Diferencias entre la cuenta 118 y otras cuentas relacionadas
| Cuenta | Denominación | Naturaleza | ¿Genera deuda? |
|---|---|---|---|
| 100 | Capital social | Patrimonio neto | No |
| 118 | Aportaciones de socios o propietarios | Patrimonio neto (si cumple condiciones) | No (si cumple condiciones) |
| 551 | Cuenta corriente con socios y administradores | Pasivo (deuda a corto plazo) | Sí |
| 170 / 171 | Deudas a largo / corto plazo con socios | Pasivo financiero | Sí |
Elegir la cuenta correcta desde el principio marca una diferencia real en la imagen financiera de la empresa. Registrar en el pasivo una aportación que cumple los requisitos para ir al patrimonio neto empeora artificialmente la estructura financiera y puede afectar la relación con bancos, auditores y la propia Agencia Tributaria.
¿Cuándo se clasifican como patrimonio y cuándo como pasivo?
La clasificación de estas aportaciones como patrimonio neto o como pasivo no depende de la voluntad de quien hace el asiento: depende de si se cumplen unas condiciones específicas recogidas en la normativa contable. Este es, precisamente, el punto más crítico de todo el proceso y el que más confusión genera entre quienes se acercan al tema por primera vez.
Condiciones para registrarlos en el patrimonio neto
Para que la aportación de un socio pueda registrarse en la cuenta 118 dentro del patrimonio neto, deben cumplirse de forma simultánea varias condiciones. Si falta alguna de ellas, la aportación no puede reconocerse como fondos propios y deberá tratarse como un pasivo.
Requisitos para clasificar como patrimonio neto (cuenta 118)
- Acuerdo de la junta de socios: Debe existir una resolución expresa que califique la aportación como tal y establezca cuándo y cómo se capitalizará.
- Sin rendimiento fijo: La aportación no puede llevar asociado un interés, dividendo u otro retorno garantizado mientras no se capitalice.
- Sin plazo de devolución: La sociedad no puede comprometerse a devolver los fondos en una fecha determinada. Si existe ese compromiso, el instrumento es un pasivo.
- Incorporación efectiva al patrimonio: Los activos aportados deben integrarse de forma real en el patrimonio de la sociedad, con documentación que lo acredite.
- Identificación de los aportantes: Debe quedar constancia de quiénes aportan, qué porcentaje de participación tienen y cuál es el importe o valor razonable de lo aportado.
¿Cuándo deben reconocerse como pasivo?
Si las condiciones anteriores no se cumplen —por ejemplo, porque el acuerdo de la junta no es claro, ya que se pactó un interés, o porque el socio tiene derecho a recuperar su dinero en un plazo fijado—, la aportación debe registrarse como una deuda de la empresa. En función de si el plazo de devolución supera o no el año, se utilizarán cuentas de pasivo a largo o a corto plazo.
Esta distinción tiene consecuencias directas en el análisis de la solvencia de la empresa. Una sociedad que registra estos recursos como pasivo presenta un nivel de endeudamiento mayor que otra que los recoge en patrimonio, aunque la cantidad de dinero recibido sea exactamente la misma. La documentación y el acuerdo de la junta determinan, en última instancia, el tratamiento contable correcto.
Asiento contable de los anticipos de socios
El registro contable de estas aportaciones se produce en dos momentos distintos: cuando el socio entrega los fondos y cuando esos fondos se transforman en capital social definitivo. Cada momento genera su propio asiento, y entender la lógica de ambos es clave para llevar la contabilidad correctamente.
Asiento en el momento de recibir la aportación
Cuando la sociedad recibe el dinero del socio y se cumplen los requisitos para registrarlo como patrimonio neto, el asiento refleja una entrada de tesorería con contrapartida en la cuenta 118. A continuación tienes un ejemplo con una aportación de 20.000 euros realizada por un socio:
| Cuenta | Denominación | Debe (€) | Haber (€) |
|---|---|---|---|
| 572 | Bancos e instituciones de crédito c/c vista, euros | 20.000 | |
| 118 | Aportaciones de socios o propietarios | 20.000 |
Este asiento muestra que la sociedad recibe dinero en su cuenta bancaria (cuenta 572) y reconoce, como contrapartida, un incremento en sus fondos propios (cuenta 118). No hay ningún gasto ni ingreso en este momento: es un movimiento puro de patrimonio.
Asiento al formalizar el aumento de capital
Cuando la junta de socios acuerda el aumento de capital y la aportación previa se convierte en capital social definitivo, hay que saldar la cuenta 118 y abonar la cuenta de capital (cuenta 100). Siguiendo el mismo ejemplo de los 20.000 euros:
| Cuenta | Denominación | Debe (€) | Haber (€) |
|---|---|---|---|
| 118 | Aportaciones de socios o propietarios | 20.000 | |
| 100 | Capital social | 20.000 |
Con este asiento, la aportación deja de figurar en la cuenta 118 y pasa a integrarse en el capital social de la sociedad. A partir de ese momento, el socio tiene reconocido su aumento de participación o el número de acciones adicionales que le corresponden según el acuerdo aprobado en la junta.
Diferencias entre anticipo de socio y préstamo de socio
Una de las confusiones más frecuentes en la contabilidad de sociedades es tratar ambas figuras como si fueran equivalentes. No lo son. El préstamo de socio es una deuda que la empresa deberá devolver con o sin intereses, mientras que el anticipo para futuros aumentos de capital, si cumple los requisitos, no genera ninguna obligación de devolución y forma parte de los fondos propios.
La elección entre uno y otro depende de la situación de la empresa y de los objetivos del socio. Si la prioridad es fortalecer el patrimonio neto sin aumentar el pasivo —por ejemplo, para cumplir con los requisitos de acceso a financiación bancaria—, el anticipo para futuros aumentos de capital es la opción más adecuada, siempre que se formalice correctamente. Puedes ver más sobre el marco general en la sección de contabilidad de sociedades.
Documentación necesaria para respaldar estas aportaciones
Contar con la documentación adecuada no es un trámite secundario: es la diferencia entre que la aportación se reconozca como patrimonio o como deuda, y también entre que la Agencia Tributaria la acepte sin problemas o abra una inspección. Cuanta más claridad ofrezca el expediente documental, menor es el riesgo de discrepancias posteriores.
A continuación tienes los documentos que deben respaldar estas operaciones para que tengan plena solidez contable y legal:
- Acta de la junta de socios: Documento fundamental. Debe recoger el acuerdo expreso de que la aportación se destinará a un futuro aumento de capital, con indicación de las condiciones y sin establecer plazo de devolución.
- Justificante de la transferencia bancaria: Acredita la entrada real del dinero en la cuenta de la sociedad. Debe coincidir con el importe registrado contablemente.
- Identificación del aportante: Hay que dejar constancia de quién aporta, qué porcentaje de participación tiene en la sociedad y cuál es la cuantía exacta de su aportación.
- Valoración de activos no dinerarios: Si la aportación no es en dinero, sino en bienes, debe incluirse una valoración del activo entregado a precio razonable, preferiblemente con soporte pericial.
- Protocolización notarial (recomendada): Aunque no es siempre obligatoria, formalizar el acuerdo ante notario refuerza la validez jurídica de la operación y facilita su defensa ante cualquier revisión externa.
Mantener este expediente completo y ordenado es especialmente relevante en auditorías, procesos de due diligence o cuando la empresa solicita financiación. La trazabilidad documental respalda la naturaleza contable de la operación y protege tanto a la sociedad como al propio socio aportante. El proceso tiene similitudes con lo que ocurre en el registro de la constitución de una sociedad anónima, donde la documentación también es el pilar de todo el proceso.
¿Cómo afectan los anticipos al balance de la empresa?
El impacto de estas aportaciones en el balance depende directamente de cómo se clasifiquen. Cuando se registran correctamente en la cuenta 118 dentro del patrimonio neto, los fondos propios de la empresa aumentan sin que crezca el pasivo. Eso mejora de forma inmediata los ratios financieros que analizan bancos, inversores y auditores.
Como se observa en el ejemplo anterior, una aportación de 20.000 euros registrada en la cuenta 118 aumenta tanto el activo como el patrimonio neto en la misma cuantía, sin tocar el pasivo. El ratio de endeudamiento mejora y la posición financiera de la empresa se fortalece. Este tipo de operación es comparable, en su lógica contable, a lo que ocurre cuando se contabiliza el aporte de un inmueble a una sociedad, donde el activo y el patrimonio también aumentan de forma simultánea.
Por el contrario, si esa misma aportación se registra como un préstamo de socio (pasivo), el activo sube en la misma medida, pero también lo hace el pasivo. La estructura financiera no mejora y la empresa sigue mostrando el mismo nivel de endeudamiento relativo. De ahí la importancia de documentar bien la operación desde el principio.
Preguntas frecuentes
¿Qué son los anticipos de socios para futuros aumentos de capital?
Son cantidades en dinero o bienes que los socios de una sociedad entregan a la empresa antes de que se formalice legalmente un aumento de capital. El objetivo es que esos recursos se integren posteriormente en el capital social cuando la junta de socios apruebe la ampliación correspondiente. Durante el tiempo que transcurre entre la entrega y la capitalización, quedan registrados en la contabilidad de la sociedad, ya sea como patrimonio neto —en la cuenta 118 del PGC— o como pasivo, dependiendo de las condiciones que se cumplan.
¿En qué cuenta del PGC se registran los anticipos de socios?
Cuando se cumplen los requisitos establecidos en la normativa contable, los anticipos de socios para futuros aumentos de capital se registran en la cuenta 118, denominada «Aportaciones de socios o propietarios». Esta cuenta pertenece al grupo 1 del Plan General Contable, dentro del subgrupo 11 de reservas y otras partidas similares, y forma parte del patrimonio neto de la empresa. Si no se cumplen las condiciones exigidas, la aportación debe reconocerse en cuentas de pasivo, como la 551 o las cuentas 170 y 171, según el plazo de devolución previsto.
¿Cuándo se reconocen como patrimonio neto y cuándo como pasivo?
Se reconocen como patrimonio neto —cuenta 118— cuando existe un acuerdo expreso de la junta de socios que así lo establece, cuando la aportación no tiene rendimiento fijo asociado y cuando la sociedad no tiene obligación de devolver los fondos en un plazo determinado. Si alguna de estas condiciones no se cumple —por ejemplo, si el socio tiene derecho a recuperar su dinero o si se pactó un interés—, la aportación tiene naturaleza de pasivo y debe registrarse en las cuentas correspondientes de deuda, con el consiguiente impacto negativo en los ratios de endeudamiento.
¿Qué diferencia hay entre un anticipo de socio y un préstamo de socio?
La diferencia es sustancial. Un préstamo de socio genera una obligación de devolución por parte de la empresa, puede llevar intereses y se registra como pasivo en el balance. Un anticipo para futuros aumentos de capital, correctamente documentado, no genera deuda ni compromiso de devolución: forma parte de los fondos propios y mejora la solvencia de la empresa. Además, el anticipo requiere un acuerdo de junta que lo califica expresamente como tal, mientras que el préstamo se formaliza mediante un contrato entre el socio y la sociedad sin necesidad de ese acuerdo societario.
¿Qué documentación necesitan los anticipos de socios?
La documentación mínima incluye el acta de la junta de socios donde conste el acuerdo expreso de que la aportación se destinará a un futuro aumento de capital, el justificante bancario de la transferencia, la identificación del aportante con su porcentaje de participación y el importe exacto aportado. Si la entrega no es en dinero, sino en bienes, también es necesaria una valoración a precio razonable. Aunque no siempre es obligatoria, la protocolización notarial del acuerdo refuerza la solidez jurídica de la operación y facilita su defensa ante inspecciones o revisiones externas.
¿Cómo se convierte un anticipo de socio en capital social definitivo?
La conversión se produce cuando la junta de socios aprueba formalmente el aumento de capital y acuerda que las aportaciones previamente recibidas se capitalizan. En ese momento se realiza el asiento de cierre de la cuenta 118 con cargo a la misma y abono a la cuenta 100 de capital social, de modo que la aportación deja de ser una partida provisional dentro del patrimonio neto y pasa a integrar el capital social de pleno derecho. A partir de ese momento, el socio tiene reconocido el número de participaciones o acciones adicionales que le corresponden según el acuerdo aprobado.
¿Pueden los anticipos de socios tener un rendimiento fijo?
No. Este es uno de los requisitos que el Plan General Contable establece de forma expresa para poder registrar la aportación como patrimonio neto en la cuenta 118. Si la aportación lleva asociada una retribución fija —ya sea un interés, un dividendo garantizado u otra forma de rendimiento asegurado—, el instrumento pierde su naturaleza de fondos propios y debe reconocerse como pasivo financiero. La razón es que ese rendimiento fijo convierte la aportación en algo más parecido a un préstamo que a una participación en el capital de riesgo de la empresa.
¿Cómo afectan los anticipos de socios al balance de la empresa?
Cuando se registran correctamente en la cuenta 118, los anticipos de socios aumentan simultáneamente el activo de la empresa —por la entrada de dinero o bienes— y el patrimonio neto, sin que el pasivo se vea afectado. Esto mejora directamente los ratios de solvencia y de endeudamiento, lo que puede resultar determinante para acceder a financiación bancaria, superar auditorías o cumplir con los umbrales de capital exigidos en determinados contratos o licitaciones. Si, en cambio, se clasifican como pasivo, el activo sube en la misma cuantía, pero también lo hace la deuda, sin mejora en la estructura financiera.
Conclusión
Los anticipos de socios para futuros aumentos de capital son una herramienta contable que te permite reforzar la tesorería y el patrimonio neto de una sociedad sin pasar por los trámites formales de una ampliación de capital ordinaria. Su clave está en que, si se documentan correctamente y se cumplen las condiciones del Plan General Contable, no generan ninguna deuda: fortalecen la posición financiera de la empresa desde el momento en que se registran en la cuenta 118.
Los puntos que debes tener claros son tres: la necesidad de un acuerdo expreso de la junta de socios, la ausencia de rendimiento fijo y la inexistencia de un plazo de devolución. Si alguna de esas condiciones falla, la aportación va al pasivo y el impacto en el balance es completamente diferente. Con los asientos correctos en el momento de la recepción y en el de la capitalización, el proceso queda reflejado de forma limpia y coherente en la contabilidad.
Si este tema te ha resultado útil para entender cómo funciona la financiación interna de las sociedades, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades que te ayudarán a afianzar tus conocimientos paso a paso.
También te puede interesar:
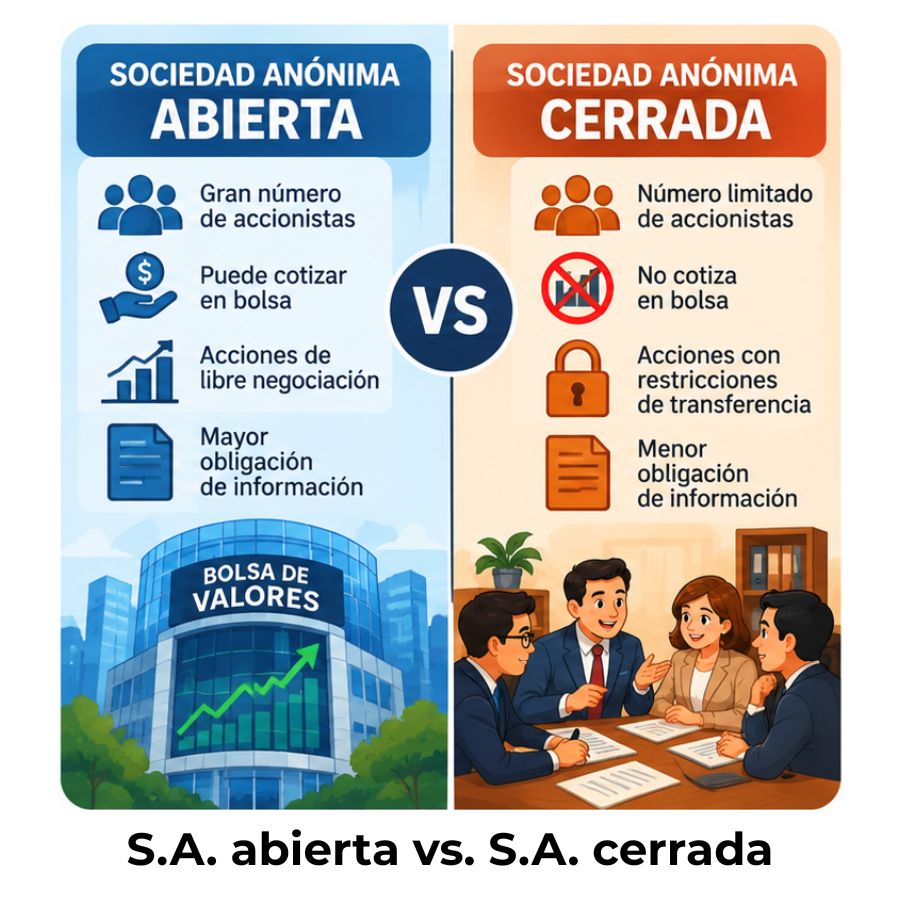
Diferencia entre sociedad anónima abierta y cerrada
Capital suscrito y capital pagado
¿Cómo se contabiliza una sociedad en formación?
¿Cómo contabilizar un aporte de capital en moneda extranjera?
Transformación de una SRL en Sociedad Anónima
Fórmula para calcular el valor de liquidación
Diferencia entre constitución simultánea y sucesiva