Al liquidar una sociedad, las utilidades no distribuidas se integran al patrimonio que queda después de pagar todas las deudas. Ese remanente se reparte entre los socios en proporción a su participación. Pero el proceso no es inmediato ni automático: implica asientos contables específicos, un orden de prelación obligatorio y, en algunos casos, consecuencias fiscales que conviene anticipar.
¿Qué son las utilidades no distribuidas en una sociedad?
Las utilidades no distribuidas son los beneficios netos que una empresa ha obtenido durante uno o varios ejercicios contables y que la asamblea de socios o accionistas ha decidido no repartir. En lugar de convertirse en dividendos o participaciones para los socios, permanecen dentro del patrimonio de la sociedad, registradas como una partida de fondos propios. Esta situación es completamente normal y, en muchos casos, responde a una decisión estratégica para fortalecer la liquidez o financiar operaciones futuras.
Estas ganancias acumuladas reciben distintos nombres según el contexto y el país: utilidades retenidas, resultados acumulados, beneficios no distribuidos o ganancias retenidas. Independientemente del término, todas describen lo mismo: dinero que la empresa generó, que pertenece a los socios, pero que todavía no ha salido del patrimonio social. Mientras no se decrete su distribución, los socios no tienen derecho a exigirlas individualmente.
Diferencia entre utilidades retenidas y utilidades decretadas
Conviene distinguir dos conceptos que a menudo se confunden. Las utilidades retenidas son aquellas que la asamblea decidió no distribuir; permanecen en el patrimonio y los socios no pueden exigirlas individualmente. Las utilidades decretadas, en cambio, son aquellas que la asamblea ya aprobó repartir: en el momento en que se decreta la distribución, la sociedad adquiere una deuda con sus socios y ese monto deja de ser patrimonio para convertirse en un pasivo exigible.
¿Cuál es la clave práctica?
Retenidas: siguen en el patrimonio, no son exigibles. Decretadas: pasan al pasivo, son una deuda de la empresa con los socios. Esta diferencia define su tratamiento contable y su comportamiento durante una liquidación.
¿Cómo se registran contablemente antes de la liquidación?
Al cerrar cada ejercicio, si los socios no decretan dividendos, el resultado del período se traslada a la cuenta de resultados acumulados o utilidades de ejercicios anteriores. Esta cuenta vive dentro del patrimonio neto del balance. Su saldo acreedor representa todas las ganancias acumuladas que la empresa generó a lo largo del tiempo y que todavía no han salido hacia los socios. Año tras año, ese saldo puede crecer si la empresa sigue siendo rentable y los socios continúan decidiendo no distribuir.
¿Qué pasa con las utilidades no distribuidas al liquidar?
Cuando una sociedad inicia el proceso de liquidación, las utilidades no distribuidas no desaparecen ni se pierden. Se integran automáticamente al patrimonio global de la sociedad, junto con el capital social, las reservas y cualquier otro componente de los fondos propios. Todo ese conjunto forma lo que se conoce como el haber social o patrimonio bruto de liquidación, que es el punto de partida para calcular cuánto le corresponde a cada parte.
El proceso de liquidación tiene como objetivo determinar si, después de pagar todas las deudas, queda algo para los socios. Ese remanente puede incluir el capital que aportaron en su día, las reservas constituidas a lo largo de los años y, por supuesto, las utilidades que nunca se decretaron como dividendos. Por eso, mantener utilidades retenidas no significa que los socios pierdan esas ganancias: significa que las cobrarán en el momento del cierre, no antes.
El orden de pagos durante la liquidación
Uno de los principios más importantes de cualquier proceso de liquidación es el orden de prelación: existe una secuencia obligatoria que debe respetarse antes de que los socios vean un solo euro o peso de las utilidades acumuladas. Este orden no es opcional ni negociable: está establecido por la ley mercantil y los liquidadores deben cumplirlo sin excepción. Saltárselo puede acarrear responsabilidad personal para quienes gestionan el cierre.
Primero los acreedores, luego los socios
El principio es claro: ningún socio puede cobrar su cuota de liquidación mientras exista una sola deuda pendiente con terceros. Los liquidadores tienen la obligación legal de pagar o consignar el importe de todos los créditos antes de repartir el patrimonio restante. Esto incluye deudas con proveedores, entidades financieras, organismos públicos y cualquier otro acreedor. Solo cuando todos han cobrado, o se ha garantizado su cobro, se puede distribuir el remanente.
Este orden no perjudica a los socios, pero sí los hace esperar. La lógica es proteger a quienes prestaron dinero o bienes a la sociedad confiando en su patrimonio. Los socios, al ser propietarios de la empresa, asumen el riesgo residual: cobran lo que queda después de que todos los demás han sido satisfechos. Si el remanente es positivo, incluirá las utilidades acumuladas; si es negativo, los socios simplemente no recibirán nada.
¿Qué ocurre si no hay suficiente activo para pagar a todos?
Si el activo realizable no alcanza para cubrir todas las deudas, la sociedad se encuentra en una situación de insolvencia patrimonial. En ese escenario, los liquidadores deben solicitar el concurso de acreedores, ya que no es posible continuar el proceso ordinario de liquidación. Esto significa que las utilidades acumuladas en el patrimonio quedarían absorbidas por las pérdidas y los socios no recibirían ninguna distribución. La prioridad absoluta son los acreedores externos, no los propietarios de la empresa.
¿Cómo se distribuye el remanente entre los socios?
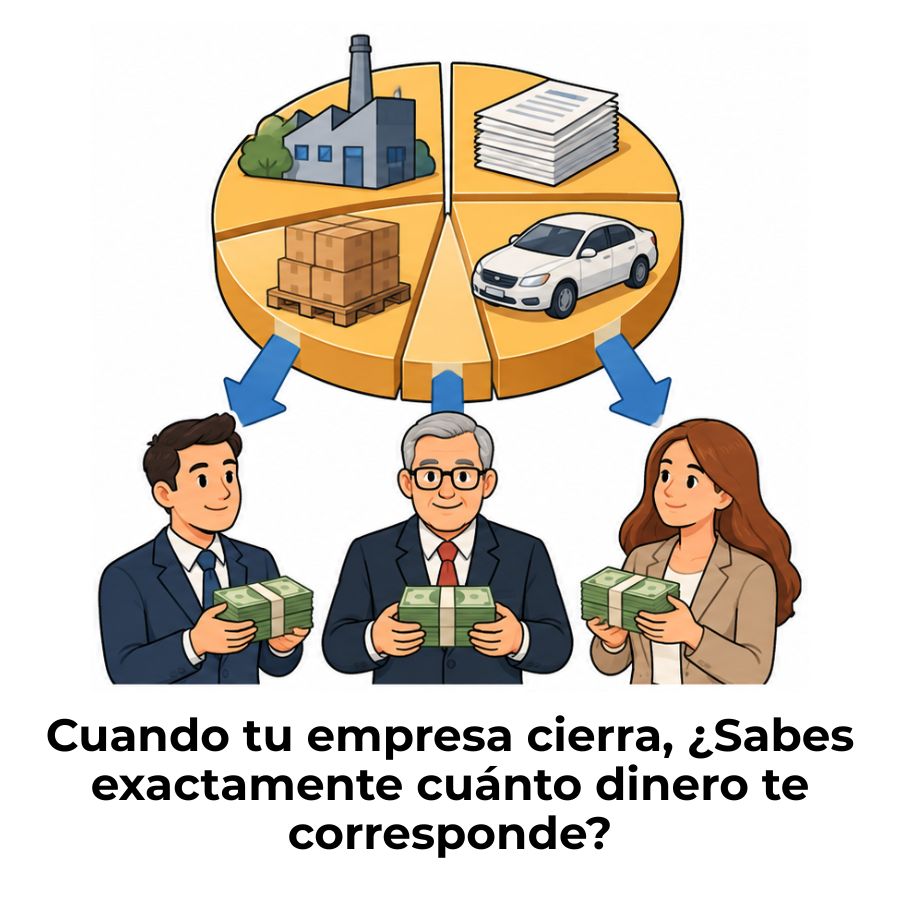
Una vez pagadas todas las deudas, el patrimonio líquido que queda se llama haber de liquidación o cuota de liquidación. Ese importe se reparte entre los socios en proporción a su participación en el capital social, salvo que los estatutos de la sociedad establezcan un criterio distinto. La norma general es proporcional: quien aportó más capital, recibe una parte mayor del remanente.
Este haber de liquidación incluye, de forma unificada, el capital social original, las reservas acumuladas y las utilidades no distribuidas de ejercicios anteriores. No se reparten por separado ni se etiquetan: todo forma un único importe que los socios reciben como cuota final. El acta de distribución debe detallar el nombre de cada socio, el valor de su participación y la suma o los bienes que le corresponden.
Distribución en dinero o en especie
La cuota de liquidación puede entregarse en efectivo, si la sociedad ha convertido todos sus activos en dinero, o en especie, si se reparten bienes directamente entre los socios. Cuando hay distribución en especie, el valor de referencia es el valor de mercado del bien, no su valor contable, lo que puede generar diferencias que deben registrarse adecuadamente. Si el reparto en especie favorece a unos socios respecto a otros, quienes reciben de más deben compensar a los demás en dinero.
Proporción de participación y cuota de liquidación
Para calcular la cuota que le corresponde a cada socio, se divide el haber líquido de liquidación entre el total de participaciones o acciones, y se multiplica por el número que posee cada socio. El resultado es la cuota de liquidación individual, que puede ser mayor o menor al capital aportado en su día, dependiendo de si la empresa acumuló beneficios, reservas o pérdidas a lo largo de su vida. Las utilidades no distribuidas elevan ese importe final.
Ejemplo simplificado de cuota de liquidación
| Concepto | Importe |
|---|---|
| Capital social | 50.000 |
| Reservas acumuladas | 18.000 |
| Utilidades no distribuidas | 22.000 |
| Haber líquido total | 90.000 |
| Socio A (60 % del capital) | 54.000 |
| Socio B (40 % del capital) | 36.000 |
Las utilidades no distribuidas aumentan la cuota final de cada socio. En este ejemplo, aportan 22.000 al haber que se reparte.
Tratamiento contable de las utilidades no distribuidas al cierre
Antes de repartir nada, los liquidadores deben regularizar la contabilidad. Esto implica actualizar todas las cuentas, calcular el resultado generado hasta la fecha de liquidación y trasladar las utilidades acumuladas a la cuenta que servirá como base para el reparto. El proceso contable sigue una secuencia lógica: primero se elabora un inventario y un balance de situación que refleje fielmente el estado de la empresa en ese momento, ajustando los valores contables a los valores reales de mercado cuando sea necesario.
Durante esta fase, si la sociedad vende activos a un precio superior a su valor contable, se genera un resultado positivo de liquidación. Si los vende por debajo, aparece un resultado negativo. Ambas situaciones afectan el importe final que recibirán los socios. Por eso, la labor del liquidador no es solo administrativa: sus decisiones sobre cuándo y cómo vender los activos tienen un impacto directo en el haber que queda disponible para distribuir.
Asiento de cierre y cuenta de resultados de liquidación
El asiento final de la liquidación cancela todas las cuentas de patrimonio y registra el pago de la cuota a cada socio. Las cuentas de capital, reservas y utilidades acumuladas se saldan contra la cuenta de tesorería o contra las cuentas de los socios, dependiendo de si el reparto se hace en efectivo o mediante transferencia interna. Al terminar este asiento, todas las cuentas del mayor deben quedar en cero, lo que marca el cierre definitivo de los libros contables.
Asiento de cierre final: las cuentas de patrimonio se cancelan y el haber líquido se entrega a los socios.
¿Qué cuentas quedan activas al finalizar el proceso?
Al término correcto de la liquidación, ninguna cuenta debe tener saldo: ni las de activo, ni las de pasivo, ni las de patrimonio. Todo debe quedar saldado. Si al final del proceso quedara algún saldo en tesorería sin reclamar por un socio, las legislaciones mercantiles suelen prever que ese importe se consigne en un organismo público o entidad de crédito designada, a disposición del socio hasta que lo reclame. La cancelación en el registro mercantil es el acto formal que da por extinguida la sociedad.
Implicaciones fiscales de las utilidades no distribuidas en la liquidación
El tratamiento fiscal de las utilidades no distribuidas en una liquidación varía según la legislación de cada país, pero existen principios comunes. En muchos sistemas tributarios, la distribución de utilidades acumuladas en el marco de una liquidación se trata de forma similar a los dividendos ordinarios: el socio recibe un ingreso que puede estar sujeto a retención o al impuesto sobre la renta, dependiendo de si las utilidades provienen de ejercicios en los que ya tributó la empresa o no.
Un aspecto clave es distinguir qué parte de la cuota de liquidación corresponde a la devolución del capital aportado y qué parte corresponde a utilidades. La devolución del capital aportado generalmente no constituye renta para el socio, ya que es la recuperación de algo que él mismo puso. En cambio, el exceso sobre ese capital, donde se incluyen las utilidades retenidas, sí puede generar un hecho imponible. Por eso conviene revisar la normativa fiscal aplicable antes de iniciar el proceso.
Además de las implicaciones para los socios, la propia sociedad puede generar resultados durante el proceso de liquidación al vender activos. Si un activo se vende por encima de su valor contable, aparece una utilidad de liquidación que también puede estar sujeta al impuesto sobre sociedades antes del cierre definitivo. El liquidador debe calcular y liquidar estos impuestos antes de repartir el remanente entre los socios.
Errores frecuentes al gestionar las utilidades en una liquidación
Aunque el proceso de liquidación tiene una lógica clara, en la práctica se cometen errores que pueden complicar el cierre o generar responsabilidades para los liquidadores y los socios. Conocerlos de antemano permite evitarlos. El más grave es repartir el haber social antes de haber pagado todas las deudas, lo que puede acarrear responsabilidad personal para quienes lo autoricen.
- Repartir antes de pagar deudas: El error más costoso. Los liquidadores que distribuyen el haber sin haber satisfecho a todos los acreedores pueden responder personalmente por el daño causado.
- No actualizar la contabilidad antes de liquidar: Si los libros contables no están al día, el balance de liquidación será incorrecto y el haber calculado no reflejará la realidad del patrimonio.
- Confundir utilidades retenidas con utilidades de libre disposición: Algunas utilidades pueden estar vinculadas a reservas de carácter legal o estatutario que no son de libre reparto hasta la liquidación.
- Ignorar las consecuencias fiscales: No calcular ni liquidar los impuestos generados durante el proceso puede bloquear el cierre o generar sanciones posteriores a los socios.
- No formalizar el acta de distribución: La distribución del remanente debe constar por escrito, con el detalle de cada socio y su cuota. Sin esa documentación, el proceso no tiene respaldo legal suficiente.
También es habitual que los socios que se incorporaron en distintos momentos de la vida de la sociedad tengan dudas sobre si les corresponde parte de las utilidades acumuladas antes de su entrada. Para entender cómo encaja esa situación en el contexto societario, resulta útil revisar el proceso de ingreso de nuevos socios, donde se establecen las condiciones bajo las que un nuevo socio participa en el patrimonio existente, incluidas las utilidades ya generadas.
Del mismo modo, cuando el cierre de la sociedad ocurre por causas excepcionales, como el fallecimiento de uno de los socios, el tratamiento de las utilidades pendientes adquiere matices adicionales. En esos casos, el registro contable de la salida de un socio por fallecimiento explica cómo se reconocen y traspasan los derechos sobre ese patrimonio acumulado a los herederos o a los socios restantes.
Preguntas frecuentes
¿Se pueden repartir utilidades antes de pagar a los acreedores?
No. La legislación mercantil prohíbe expresamente que los liquidadores paguen la cuota de liquidación a los socios mientras existan deudas pendientes con terceros. Este orden es imperativo: primero deben satisfacerse todos los acreedores, o consignarse el importe de sus créditos, y solo después puede distribuirse el remanente. Incumplir esta secuencia puede generar responsabilidad personal para los liquidadores y dar lugar a acciones legales por parte de los acreedores perjudicados.
¿Las utilidades no distribuidas forman parte del haber de liquidación?
Sí, de forma directa. Las utilidades acumuladas en ejercicios anteriores que no se decretaron como dividendos permanecen dentro del patrimonio neto de la sociedad. Al iniciar la liquidación, ese patrimonio neto completo, que incluye capital, reservas y utilidades retenidas, se integra en el cálculo del haber social. Después de pagar todas las deudas, lo que queda de ese haber es lo que se distribuye entre los socios como cuota de liquidación.
¿Qué sucede con la reserva legal al liquidar la sociedad?
La reserva legal, que las sociedades constituyen obligatoriamente con un porcentaje de sus utilidades anuales, no puede distribuirse durante la vida normal de la empresa, salvo para absorber pérdidas. Sin embargo, en el momento de la liquidación, esa restricción desaparece: la reserva legal se integra al haber social y se reparte junto con el capital y las demás utilidades entre los socios, siguiendo el mismo orden de prelación que el resto del patrimonio.
¿Las utilidades no distribuidas tributan al momento de la liquidación?
Depende de la legislación de cada país. En términos generales, cuando un socio recibe una cuota de liquidación que supera el capital que aportó, esa diferencia puede considerarse un ingreso sujeto a tributación, de forma similar a los dividendos. La parte que corresponde exactamente al capital aportado suele estar exenta, ya que es la devolución de una inversión. Sin embargo, hay matices según el régimen fiscal de la empresa y del socio, por lo que conviene consultar la normativa vigente en cada caso.
¿Quién decide cómo se reparten las utilidades acumuladas en la liquidación?
La distribución del haber de liquidación la gestiona el liquidador, que es el órgano encargado del proceso una vez que la sociedad entra en estado de liquidación. El criterio general es proporcional a la participación de cada socio en el capital, salvo que los estatutos sociales establezcan una fórmula diferente. En algunos casos, los propios socios pueden acordar un reparto distinto en junta, siempre que todos estén de acuerdo y se respete la prelación con los acreedores.
¿Puede un socio reclamar individualmente sus utilidades no cobradas?
Mientras la sociedad está activa, un socio no puede exigir de forma individual las utilidades retenidas, porque siguen siendo parte del patrimonio colectivo. Solo cuando la asamblea decreta su distribución, esas utilidades pasan a ser una deuda de la empresa con cada socio. En el proceso de liquidación, el derecho de cada socio a su cuota se concreta al final del proceso, una vez que el liquidador ha calculado el haber líquido y lo ha distribuido formalmente conforme al acta correspondiente.
¿Qué diferencia hay entre disolver y liquidar una sociedad?
Disolver y liquidar son dos etapas distintas del cierre empresarial. La disolución es el acuerdo formal que pone fin a la actividad ordinaria de la sociedad; a partir de ese momento, la empresa queda «en liquidación» y no puede realizar operaciones nuevas salvo las necesarias para cerrar. La liquidación, en cambio, es el proceso operativo posterior: cobrar créditos, pagar deudas, vender activos, distribuir el remanente entre los socios y cancelar la inscripción registral. Solo cuando se completa la liquidación, la sociedad se extingue jurídicamente. Para profundizar en todos estos conceptos desde la base, puedes explorar el área de contabilidad de sociedades, donde se desarrollan las distintas operaciones que afectan al patrimonio de una empresa a lo largo de su vida.
Conclusión
Las utilidades no distribuidas no desaparecen cuando una sociedad se liquida. Se integran al haber social junto con el capital y las reservas, y se reparten entre los socios una vez que todos los acreedores han cobrado. Entender este mecanismo te permite tener una visión completa de lo que realmente ocurre con el patrimonio de una empresa durante su cierre.
Lo más importante que puedes llevar contigo es el orden: primero las deudas, luego los socios. Además, saber que las utilidades acumuladas elevan tu cuota final de liquidación, y que esa cuota puede tener consecuencias fiscales, te pone en una posición mucho más sólida para participar en o gestionar un proceso de estas características.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenido sobre contabilidad de sociedades, operaciones patrimoniales y procesos que afectan a los socios a lo largo de la vida de una empresa. Cada artículo está pensado para que puedas avanzar paso a paso, sin dar nada por sentado.
También te puede interesar:
Registro contable de una sociedad accidental
Cuenta corriente de los socios: La cuenta 551
Transformación de una SRL en Sociedad Anónima
Balance final de liquidación
Reintegro de capital social: La operación que pocos conocen

Reparto de utilidades entre socios según su participación
Cuota de liquidación: Recibe tu parte del patrimonio sin errores