Salir de una sociedad parece sencillo hasta que te enfrentas al proceso real. Ceder tu participación implica mucho más que firmar un papel: hay derechos de preferencia, aprobaciones, escrituras y un registro que, si se omite, te mantiene como socio aunque ya no quieras serlo. Entender cómo funciona la cesión de cuotas sociales te evitará sorpresas costosas.
¿Qué es la cesión de cuotas sociales?
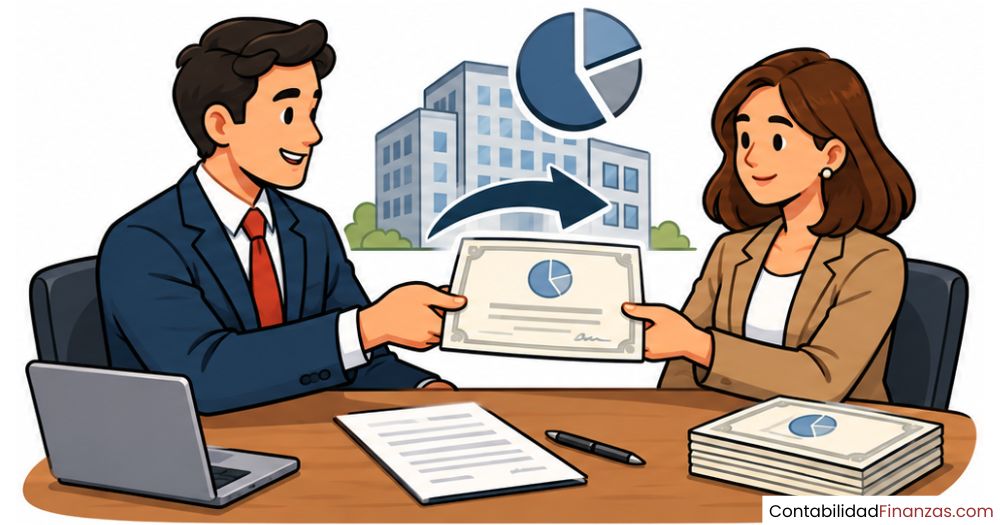
La cesión de cuotas sociales es el acto jurídico por el que un socio, llamado cedente, transfiere su participación en el capital de una sociedad limitada a otra persona, denominada cesionario. A través de esta operación, el cesionario adquiere todos los derechos y obligaciones que correspondían al socio que cede, ocupando su lugar dentro de la estructura de la sociedad.
Esta figura es propia de las sociedades de responsabilidad limitada (SRL o SL), ya que en este tipo societario el capital no se divide en acciones, sino en cuotas sociales. Su transmisión está sujeta a reglas específicas que la diferencian claramente de la compraventa de acciones en una sociedad anónima, tanto en el procedimiento como en los efectos que produce.
Las cuotas sociales no son bienes en sentido estricto: su transmisión solo puede realizarse por cesión de derecho, sin necesidad de entrega física de ningún título.
Diferencia entre cuota social y acción
Aunque cuota social y acción representan ambas una parte del capital de una empresa, no son lo mismo. La diferencia más clara está en el tipo de sociedad al que pertenecen: las cuotas sociales son propias de las sociedades limitadas, mientras que las acciones corresponden a las sociedades anónimas. Además, las acciones pueden negociarse libremente en mercados, algo que las cuotas sociales no permiten de la misma manera.
Las cuotas tampoco tienen una representación física como los títulos accionariales tradicionales. No son consideradas bienes muebles ni cosas en sentido jurídico, lo que significa que su transmisión solo puede hacerse a través de un contrato de cesión de derechos, con las formalidades que la ley exige en cada caso concreto. Esta distinción es clave para entender por qué el proceso de cesión requiere pasos específicos.
| Característica | Cuota social (SL) | Acción (SA) |
|---|---|---|
| Tipo de sociedad | Sociedad Limitada | Sociedad Anónima |
| Representación | Sin título físico | Título valor negociable |
| Libre transmisibilidad | Restringida por ley y estatutos | En general, libre |
| Mecanismo de transmisión | Cesión de derechos | Compraventa o endoso |
| Inscripción requerida | Sí, en el Registro Mercantil | Libro de accionistas |
¿Quién puede ceder sus cuotas sociales?
Cualquier socio que sea titular de cuotas en una sociedad limitada tiene, en principio, la facultad de cederlas. Sin embargo, esa facultad no es ilimitada: la ley y los propios estatutos de la sociedad pueden establecer condiciones, restricciones o procedimientos que el socio debe respetar antes de formalizar la transmisión. El grado de libertad depende de a quién se quiera ceder y de lo que diga el contrato social.
También pueden ceder cuotas quienes las hayan adquirido por herencia, por sentencia judicial o por cualquier otra vía legal. En esos casos, el nuevo titular hereda también las obligaciones vinculadas a esas cuotas, incluyendo el cumplimiento de las reglas internas de la sociedad sobre transmisión. La condición de socio, con todos sus derechos y deberes, pasa al cesionario desde el momento en que la operación queda inscrita.
¿Cómo se realiza la cesión de cuotas sociales?
El proceso de cesión de cuotas sociales sigue una secuencia clara que no admite atajos. Cada paso tiene un propósito concreto: proteger los intereses de los demás socios, garantizar la validez del acuerdo y asegurar que la operación despliegue efectos jurídicos frente a la propia sociedad y ante terceros. Saltarse cualquiera de ellos puede hacer que la cesión no produzca ningún efecto legal.
Requisitos previos a la cesión
Antes de formalizar la cesión, el socio cedente debe revisar el contrato social de la empresa. Los estatutos pueden contener cláusulas que limiten o condicionen la transmisión, como la exigencia de obtener el consentimiento de la junta de socios o el deber de ofrecer primero las cuotas a los demás socios. Ignorar estas cláusulas invalida la operación, aunque el acuerdo entre cedente y cesionario sea completamente voluntario.
También hay que verificar si el cedente tiene deudas pendientes con la sociedad, ya que algunas sociedades condicionan la cesión al saneamiento previo de esas obligaciones. Además, en la mayoría de los casos, la transmisión de cuotas a personas ajenas a la sociedad requiere la aprobación expresa de la junta de socios, lo que implica convocarla con el orden del día correspondiente y obtener la mayoría establecida.
Pasos del proceso de cesión
Inscripción en el Registro Mercantil
La inscripción en el Registro Mercantil es el paso que convierte la cesión en un hecho jurídico oponible a todos. Mientras la operación no esté registrada, el cedente sigue siendo socio a todos los efectos, con independencia de que haya firmado la escritura de cesión y cobrado el precio pactado. Esto significa que mantiene sus derechos políticos y económicos dentro de la sociedad hasta ese momento.
El registro también protege al cesionario y a los terceros que puedan relacionarse con la sociedad, ya que aporta publicidad y certeza sobre la composición real del capital social. Una vez inscrita, la nueva distribución de cuotas queda reflejada oficialmente y la sociedad debe actualizar su contabilidad para recoger los cambios producidos en la estructura del patrimonio neto.
Tipos de cesión de cuotas sociales
No todas las cesiones de cuotas funcionan igual. El procedimiento varía según quién sea el destinatario de las cuotas y cuál sea la causa de la transmisión. Conocer los distintos tipos te ayuda a identificar qué reglas aplican en cada situación y qué trámites debes completar antes de que la cesión sea válida.
Cesión entre socios
La cesión entre socios es, por lo general, la modalidad con menos restricciones. Cuando el destinatario de las cuotas ya forma parte de la sociedad, los estatutos suelen facilitar la transmisión sin exigir la aprobación de la junta o el cumplimiento del derecho de preferencia. La lógica es que la composición del grupo de socios no se altera con la entrada de una persona ajena.
Aun así, sigue siendo necesario formalizar la operación mediante escritura pública e inscribirla en el Registro Mercantil. Tras la cesión, el socio cedente puede quedar sin ninguna cuota, lo que implica su salida de la sociedad, o bien mantener una parte de su participación si solo transfirió una porción. En ambos casos, la nueva distribución del capital debe reflejarse en la contabilidad de la sociedad.
Cesión a terceros ajenos a la sociedad
Cuando el destinatario no es socio, la operación está más regulada. La ley y los estatutos suelen exigir que la junta de socios apruebe la entrada del nuevo titular, ya que se incorpora a la sociedad una persona que los demás socios no han elegido previamente. La aprobación debe constar en acta y ser elevada a escritura pública para que forme parte del expediente de inscripción.
Además, los socios existentes pueden tener reconocido un derecho de tanteo o de preferencia que les permite adquirir las cuotas en las mismas condiciones que se ofrecen al tercero. Si ninguno ejerce ese derecho en el plazo establecido, la cesión al tercero puede continuar. Este mecanismo protege la cohesión interna de la sociedad frente a entradas no deseadas.
Cesión gratuita o por donación
La cesión gratuita de cuotas sociales, también llamada donación de cuotas, implica transmitir la participación sin recibir ninguna contraprestación económica a cambio. Aunque el cedente no cobra nada, la operación sigue requiriendo escritura pública, ya que las cuotas sociales no son bienes inmuebles, pero la donación debe quedar documentada de forma fehaciente para ser válida.
Desde el punto de vista fiscal, la cesión gratuita puede tener implicaciones importantes para el cedente y para el cesionario, según la normativa tributaria aplicable en cada territorio. En la contabilidad de la sociedad, el efecto sobre el capital social es idéntico al de cualquier otra cesión: solo cambia la titularidad de las cuotas, no el importe total del capital.
El derecho de preferencia en la cesión de cuotas
El derecho de preferencia es uno de los mecanismos más importantes en el proceso de cesión de cuotas a terceros. Otorga a los socios actuales la prioridad para adquirir las cuotas que quiere transmitir uno de sus compañeros, en las mismas condiciones económicas que se han pactado con el posible comprador externo. Es una salvaguarda que protege la composición del grupo de socios frente a entradas no deseadas.
Su funcionamiento práctico es sencillo: el socio cedente comunica a la sociedad su intención de ceder, indicando el precio y las condiciones. A partir de ese momento, los demás socios disponen de un plazo para manifestar si desean ejercer ese derecho. Si varios socios quieren ejercerlo, las cuotas se reparten entre ellos en proporción a su participación previa en el capital social, salvo que los estatutos digan otra cosa.
¿Qué ocurre si los socios ejercen el derecho de preferencia?
Si uno o varios socios deciden ejercer el derecho de preferencia, la cesión al tercero queda sin efecto y las cuotas se transmiten a los socios que han manifestado su interés. El precio y las condiciones deben ser exactamente los mismos que se habían acordado con el tercero, sin posibilidad de modificarlos en perjuicio del cedente. Esto garantiza que el cedente reciba lo que le corresponde.
Si, por el contrario, ningún socio ejerce ese derecho en el plazo establecido, la cesión al tercero puede seguir adelante. En ese momento, la sociedad pierde la posibilidad de impedir la entrada del nuevo socio por esta vía, aunque puede seguir requiriendo la aprobación formal de la junta si así lo prevén los estatutos. El silencio de los socios equivale a renunciar al derecho de preferencia.
Efectos contables de la cesión de cuotas sociales
Desde el punto de vista de la contabilidad de sociedades, la cesión de cuotas no modifica el importe total del capital social de la empresa. Lo que cambia es la distribución de ese capital entre los socios: unas cuotas que pertenecían a un titular pasan a pertenecer a otro. El capital social registrado en el balance permanece intacto, porque la cesión es una operación entre particulares, no una aportación ni una reducción de capital.
El precio que paga el cesionario al cedente es una transacción entre personas, ajena a la contabilidad interna de la sociedad. Sin embargo, la sociedad sí debe actualizar sus registros internos para reflejar quién es el nuevo titular de las cuotas y en qué proporción, algo que repercute directamente en el libro de socios y en las cuentas del patrimonio neto.
Cambios en el patrimonio neto de la sociedad
Aunque el importe total del patrimonio neto de la sociedad no varía por la cesión, la titularidad de las participaciones que lo representan sí queda modificada. Esto tiene relevancia cuando se calculan los derechos económicos de cada socio, como el reparto de dividendos, la participación en la cuota de liquidación o la proporción de voto en la junta.
Si la cesión se produce a un valor diferente del valor nominal de las cuotas, la diferencia entre ambos constituye una ganancia o pérdida para el cedente a efectos fiscales, pero no genera ningún ingreso ni gasto en la contabilidad de la empresa. La sociedad actúa como mero escenario de la transmisión, sin que su estructura económica varíe por este motivo. Para calcular el valor real de las cuotas cedidas, puede resultar útil conocer la fórmula para calcular el valor de liquidación.
Asiento contable de la cesión de cuotas
En la contabilidad de la sociedad, la cesión de cuotas entre socios no genera un asiento contable propio en los libros de la empresa, porque la operación económica se produce entre particulares. Lo que sí ocurre es que la sociedad actualiza el desglose interno del capital social para reflejar los nuevos porcentajes de participación de cada socio, sin alterar el saldo de la cuenta 100 (Capital social).
Sin embargo, en los casos en que la cesión supone la salida de un socio y la entrada de otro con aportaciones adicionales o condiciones especiales pactadas con la sociedad, pueden generarse asientos relacionados con la regularización de cuentas corrientes de socios u otras partidas. El tratamiento contable específico dependerá de las condiciones concretas de cada operación y de si existen compromisos económicos adicionales entre el cesionario y la propia sociedad.
| Elemento contable | ¿Se modifica con la cesión? | Observación |
|---|---|---|
| Saldo de la cuenta 100 – Capital social | No | El importe total no cambia |
| Distribución de cuotas por socio | Sí | Se actualiza el libro de socios |
| Derecho a dividendos | Sí | Pasa al nuevo titular de las cuotas |
| Cuota de liquidación asignada | Sí | Proporcional a las cuotas del nuevo socio |
| Resultado del ejercicio en la sociedad | No | La cesión no afecta la cuenta de pérdidas y ganancias |
¿Qué diferencia hay entre cesión de cuotas y retiro de socio?
Aunque ambas situaciones suponen que un socio deja de serlo, sus causas y consecuencias son muy distintas. El retiro de socio es una facultad legal que permite a un socio separarse de la sociedad cuando se producen determinados eventos previstos por la ley, como cambios significativos en el objeto social, modificaciones estatutarias que perjudiquen al socio o situaciones de bloqueo en la toma de decisiones. No depende de la voluntad de los demás socios.
La cesión de cuotas, en cambio, es un acuerdo voluntario entre el cedente y el cesionario, que requiere cumplir el procedimiento establecido en los estatutos y, a menudo, la aprobación de la junta. En el retiro, la sociedad reembolsa al socio su parte del patrimonio neto, lo que puede reducir el capital social o las reservas. En la cesión, quien paga es el cesionario, no la sociedad, y el capital social no se ve alterado.
| Aspecto | Cesión de cuotas | Retiro de socio |
|---|---|---|
| Origen | Acuerdo voluntario entre partes | Derecho legal del socio ante eventos específicos |
| Quien paga al socio saliente | El cesionario | La sociedad |
| Efecto sobre el capital social | No cambia el importe total | Puede reducirse el capital o las reservas |
| Aprobación necesaria | Junta de socios (en cesión a terceros) | No requiere aprobación de socios |
Errores frecuentes en la cesión de cuotas sociales
Conocer los errores más habituales en este proceso te permite evitarlos antes de que generen conflictos o invaliden la operación. Muchos de ellos surgen de dar por sentado que la cesión de cuotas funciona como una transacción privada cualquiera, cuando en realidad está sujeta a normas específicas.
- No consultar los estatutos antes de actuar: Los estatutos pueden contener restricciones que limiten la cesión o exijan procedimientos concretos. Ignorarlos puede provocar que la operación sea nula.
- Asumir que el acuerdo privado es suficiente: Un contrato privado entre cedente y cesionario no produce efectos legales plenos si no se eleva a escritura pública y se inscribe en el Registro Mercantil.
- Omitir el derecho de preferencia: Si los estatutos lo reconocen y no se sigue el procedimiento, los socios perjudicados pueden impugnar la cesión ante los tribunales.
- Creer que el cedente deja de ser socio al firmar: La salida efectiva solo se produce con la inscripción registral. Hasta ese momento, el cedente mantiene todos sus derechos y responsabilidades como socio.
- No actualizar los registros internos de la sociedad: Aunque la cesión no afecte al capital total, la distribución de cuotas debe quedar actualizada en el libro de socios y en la contabilidad interna.
- Confundir cesión con reducción de capital: Ceder cuotas no reduce el capital social. Son operaciones completamente distintas con efectos contables y jurídicos diferentes.
Preguntas frecuentes
¿Qué es una cuota social en una sociedad limitada?
Una cuota social es la unidad en que se divide el capital de una sociedad de responsabilidad limitada. Representa la participación de cada socio en el capital social y le otorga derechos económicos, como recibir dividendos o la cuota de liquidación al disolverse la sociedad, y derechos políticos, como votar en la junta de socios. A diferencia de las acciones, las cuotas no pueden negociarse libremente en mercados y su transmisión está regulada por la ley y los estatutos de la sociedad.
¿Se pueden ceder cuotas sociales sin el consentimiento de los demás socios?
Depende del destinatario y de lo que establezcan los estatutos. Cuando la cesión se realiza entre socios, generalmente no se requiere la aprobación de los demás. Sin embargo, si las cuotas van a transmitirse a una persona ajena a la sociedad, la junta de socios suele tener que autorizar la operación. En cualquier caso, los estatutos pueden ampliar o restringir estas exigencias, por lo que su revisión previa es imprescindible antes de iniciar cualquier proceso de cesión.
¿Cuándo produce efectos la cesión de cuotas frente a terceros?
La cesión de cuotas solo produce efectos plenos frente a terceros desde el momento en que la escritura pública se inscribe en el Registro Mercantil. Hasta ese instante, aunque cedente y cesionario hayan firmado el contrato y acordado todas las condiciones, el cedente continúa siendo socio a todos los efectos legales. Esto implica que sigue teniendo derechos de voto, derecho a dividendos y, en su caso, responsabilidad frente a las obligaciones de la sociedad en los términos previstos.
¿Qué impuestos se aplican en la cesión de cuotas sociales?
La cesión de cuotas sociales tiene implicaciones fiscales tanto para el cedente como para el cesionario, aunque el tratamiento varía según la normativa de cada país. En España, por ejemplo, la transmisión onerosa de participaciones sociales puede quedar sujeta al Impuesto sobre Transmisiones Patrimoniales o estar exenta según las circunstancias. Para el cedente, la diferencia entre el precio de venta y el valor de adquisición puede generar una ganancia o pérdida patrimonial sujeta al IRPF o al Impuesto sobre Sociedades, según su condición. Consultar a un asesor fiscal antes de formalizar la operación es siempre recomendable.
¿Se puede prohibir la cesión de cuotas en los estatutos?
Los estatutos pueden establecer restricciones muy amplias a la transmisión de cuotas, como exigir el consentimiento de todos los socios, imponer largos plazos de preferencia o limitar los posibles cesionarios a un grupo determinado de personas. Sin embargo, la prohibición absoluta de ceder cuotas sociales no está permitida, ya que supondría dejar al socio atrapado en la sociedad de forma indefinida y sin posibilidad de salida. La ley garantiza siempre alguna vía de transmisión, aunque sea condicionada.
¿Cuál es la diferencia entre cuotas sociales y participaciones?
En términos prácticos, «cuotas sociales» y «participaciones sociales» son dos formas de referirse a lo mismo en el contexto de una sociedad limitada: la unidad en que se divide su capital. Dependiendo de la legislación de cada país, puede utilizarse uno u otro término. En España, la Ley de Sociedades de Capital las denomina «participaciones sociales», mientras que en países de América Latina es más frecuente el término «cuotas sociales». Ambos conceptos comparten la misma naturaleza jurídica y el mismo régimen de transmisión restringida.
¿Qué documentos se necesitan para formalizar una cesión de cuotas?
Los documentos básicos para formalizar una cesión de cuotas son el contrato de cesión, que suele elevarse a escritura pública ante notario; el acta de la junta de socios donde se aprueba la operación cuando sea necesaria; la comunicación fehaciente a la gerencia o administración de la sociedad; y los certificados que acrediten que el cedente no está inhabilitado para disponer de sus bienes. Dependiendo del territorio y del tipo de cesión, pueden requerirse documentos adicionales específicos, como constancias de comunicación o dictámenes profesionales.
¿La cesión de cuotas cambia el capital social de la empresa?
No. La cesión de cuotas sociales no altera el importe total del capital social de la empresa. Lo único que cambia es quién es titular de esas cuotas: el cedente sale y el cesionario entra, pero el dinero que representan esas participaciones dentro del balance de la sociedad permanece exactamente igual. El pago que recibe el cedente proviene del cesionario, no de la sociedad, por lo que no hay ninguna salida de recursos de la empresa. Solo se actualiza la distribución interna del capital entre socios.
Conclusión
La cesión de cuotas sociales es el mecanismo que permite a un socio de una sociedad limitada transmitir su participación a otra persona, ya sea un compañero o un tercero ajeno. Comprender cómo funciona este proceso te da una visión completa de cómo cambia la estructura interna de una sociedad sin que su capital total se vea afectado.
A lo largo de este artículo has visto que la cesión no produce efectos automáticos: requiere respetar el derecho de preferencia, obtener las aprobaciones necesarias, elevar la operación a escritura pública y, sobre todo, inscribirla en el Registro Mercantil. Cada uno de esos pasos tiene una razón concreta, y conocerlos te permite entender por qué no basta con un simple acuerdo entre las partes.
Si quieres seguir profundizando en cómo se organiza y registra el capital de las empresas, en este sitio web encontrarás más contenido sobre contabilidad de sociedades que te ayudará a construir una base sólida sobre estos temas.
También te puede interesar:
Requisitos contables para constituir una sociedad

¿Cómo se contabiliza la salida de un socio por fallecimiento?
¿Cómo transformar una empresa unipersonal en sociedad?
Proceso contable de liquidación de una sociedad
¿Cómo se contabiliza un aumento de capital en efectivo?
Aportes de capital en una sociedad
Fórmula para calcular el valor de liquidación