La cuota de liquidación es la parte del patrimonio social que le corresponde a cada socio cuando una empresa se disuelve y liquida. Se calcula sobre el activo neto que queda tras saldar todas las deudas, y se distribuye en proporción a la participación de cada socio en el capital social, salvo que los estatutos establezcan otra cosa.
¿Qué es la cuota de liquidación?
Cuando una sociedad llega al final de su vida, entra en un proceso legal conocido como liquidación. Durante ese proceso se venden los activos, se pagan todas las deudas y, si queda algo, ese remanente se reparte entre los socios. La cuota de liquidación es, precisamente, la parte del patrimonio social que le corresponde a cada socio una vez extinguidas todas las obligaciones frente a terceros.
La definición más precisa proviene del propio ordenamiento jurídico español. Según el Diccionario panhispánico del español jurídico de la RAE, la cuota de liquidación es la «parte del haber social que corresponde a cada socio en caso de liquidación de la sociedad cuando al hacerlo queden bienes sobrantes». Esto significa que solo existe cuota si, tras pagar deudas y gastos, todavía hay patrimonio disponible.
Su regulación principal se encuentra en los artículos 391 a 394 del Texto Refundido de la Ley de Sociedades de Capital (TRLSC), aprobado por el Real Decreto Legislativo 1/2010. Estos artículos establecen quién tiene derecho a cobrarla, en qué momento puede pagarse y en qué forma puede entregarse.
¿Cómo se calcula la cuota de liquidación?
Calcular la cuota de liquidación implica dos pasos bien diferenciados: primero hay que determinar cuánto hay para repartir en total (el haber social), y después hay que aplicar el porcentaje que corresponde a cada socio según su participación en el capital.
Haber social: el punto de partida del cálculo
El haber social es la cantidad que queda disponible después de que la sociedad ha convertido sus activos en dinero (o en bienes valorables), ha pagado a todos sus acreedores y ha cubierto los gastos propios del proceso de liquidación, como honorarios de liquidadores, notaría y registro. Solo ese remanente neto es el que se distribuye entre los socios.
Fórmula del haber social
Valor de realización de activos − Importe total de pasivos − Gastos de liquidación = Haber social repartible
Si el resultado de esa operación es positivo, existe haber social y, por tanto, habrá cuota de liquidación para los socios. Si es negativo o igual a cero, no hay nada que repartir. En ese caso, la sociedad simplemente se extingue sin que los socios recuperen nada de su inversión.
El principio de proporcionalidad en el reparto
Una vez conocido el haber social total, se aplica el principio de proporcionalidad. El artículo 392 del TRLSC establece que, salvo que los estatutos dispongan otra cosa, la cuota de liquidación de cada socio será proporcional a su participación en el capital social. Esto significa que si un socio tiene el 40 % de las participaciones, le corresponde el 40 % del haber social repartible.
En las sociedades anónimas y comanditarias por acciones existe un matiz adicional: si no todas las acciones están igual de desembolsadas, primero se devuelve a los accionistas que aportaron más el exceso sobre la aportación de quienes aportaron menos; solo después se distribuye el remanente de forma proporcional al importe nominal de cada acción.
Condiciones previas al pago de la cuota
La ley establece con mucha claridad que los liquidadores no pueden repartir la cuota entre los socios hasta que se cumplan dos condiciones: que todos los acreedores hayan cobrado sus deudas o que el importe pendiente haya sido consignado en una entidad de crédito del municipio donde radica el domicilio social. Este requisito protege a los acreedores frente a un reparto anticipado que los deje sin cobrar.
Además, el balance final de liquidación debe haber sido aprobado por la junta general y debe haber transcurrido el plazo legal para impugnarlo sin que se hayan presentado reclamaciones. Solo cuando ese balance es firme se puede proceder al pago efectivo de las cuotas.
⚠️ Orden de prioridad en el proceso de liquidación
- Cobro de los créditos pendientes a favor de la sociedad
- Pago de todas las deudas con acreedores y proveedores
- Aprobación del balance final de liquidación por la junta general
- Espera del plazo de impugnación sin reclamaciones
- Pago de la cuota de liquidación a los socios
Si existen créditos a favor de la sociedad que todavía no han vencido al momento del reparto, los liquidadores deben asegurar previamente el pago de esos compromisos antes de entregar nada a los socios. La premisa es siempre la misma: primero los acreedores, después los socios.
Formas de pago: dinero o bienes
La ley prevé dos vías para entregar la cuota de liquidación a los socios: en dinero o en bienes concretos. Cada modalidad tiene sus propias condiciones y consecuencias, tanto jurídicas como fiscales, que conviene conocer antes de llegar a ese punto.
Cuota de liquidación en dinero
El artículo 393 del TRLSC establece que, como regla general y salvo acuerdo unánime de los socios, el pago de la cuota de liquidación debe hacerse en dinero. Esto implica que los liquidadores venden primero todos los bienes sociales, obtienen efectivo y reparten ese efectivo entre los socios según su porcentaje de participación. Es la forma más sencilla y transparente de liquidar el proceso.
Cuota de liquidación in natura
La ley también permite que la cuota se pague mediante la entrega de bienes concretos del patrimonio social, como inmuebles, vehículos o participaciones financieras, en lugar de dinero efectivo. Esta modalidad se denomina cuota de liquidación in natura o en especie.
Para que esta forma de pago sea válida, los estatutos deben preverla expresamente en favor de alguno o varios socios, y los bienes entregados deben valorarse a precio de mercado en el momento de aprobarse el proyecto de división. Si esa valoración de mercado es inferior a lo que le correspondería al socio, los liquidadores tienen que enajenar primero el resto de los activos y compensar la diferencia en dinero.
Asiento contable del pago de la cuota de liquidación
Desde el punto de vista contable, el pago de la cuota de liquidación es el último asiento que se registra en los libros de la sociedad antes de su extinción definitiva. Su objetivo es cerrar todos los saldos de las cuentas de neto patrimonial que todavía permanecen activas en la contabilidad tras las operaciones de liquidación.
En ese asiento, el debe recoge todas las cuentas de patrimonio neto con saldo deudor (capital social, reservas, resultados del ejercicio de liquidación), mientras que el haber recoge la cuenta de socios o accionistas, cuenta de liquidación, que refleja la deuda de la sociedad con cada socio por el importe de su cuota. Cuando esa deuda se salda efectivamente, ya sea con dinero o con bienes, la cuenta se cancela y los libros quedan a cero.
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| 100 | Capital social | 120.000 | |
| 112 | Reserva legal | 18.000 | |
| 113 | Reservas voluntarias | 42.000 | |
| 129 | Resultado del ejercicio de liquidación | 20.000 | |
| 55x | Socios/accionistas, cuenta de liquidación | 200.000 |
El asiento anterior reconoce la deuda con los socios. Cuando se produce el pago efectivo, se realiza un segundo asiento en el que la cuenta de socios se carga en el debe y se acredita la cuenta de tesorería u otra cuenta que refleje la salida de los bienes entregados. Una vez registrado ese último movimiento, la contabilidad de la sociedad queda completamente cerrada.
Si quieres entender con más detalle cómo encaja este asiento dentro del proceso contable global, puedes consultar el apartado dedicado al proceso contable de liquidación de una sociedad, donde se desarrollan todas las fases desde la apertura del período de liquidación hasta la extinción registral.
¿Qué impuestos genera la cuota de liquidación?
Recibir la cuota de liquidación no es un ingreso fiscalmente neutro. Dependiendo de si el socio es una persona física o una persona jurídica, y de los activos que recibe la sociedad en el proceso, pueden activarse hasta tres figuras impositivas distintas de forma simultánea.
Tributación para el socio persona física (IRPF)
Cuando el socio que recibe la cuota es una persona física, la operación genera una ganancia o pérdida patrimonial que debe declararse en el IRPF. La ganancia se calcula como la diferencia entre el valor real de los activos recibidos (la cuota de liquidación) y el valor de adquisición de las participaciones que ese socio tenía en la sociedad. Si la cuota supera lo que pagó en su momento por sus participaciones, tributa por la diferencia.
Esa ganancia patrimonial se integra en la base imponible del ahorro del IRPF y tributa a tipos que oscilan entre el 19 % y el 26 %, según los tramos vigentes. Si el resultado es negativo, es decir, si el socio recibe menos de lo que invirtió, puede compensar esa pérdida con otras ganancias patrimoniales en su declaración.
Impuesto sobre Transmisiones Patrimoniales (ITP-OS)
La liquidación de una sociedad también tributa en la modalidad de Operaciones Societarias del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP-OS). Este impuesto recae sobre los socios y asciende al 1 % del valor de los bienes y derechos que les sean adjudicados, calculado sobre el valor bruto de lo recibido, sin deducción de gastos ni deudas.
Impuesto sobre Sociedades de la empresa en liquidación
La propia sociedad que se liquida también tiene obligaciones fiscales. Si los bienes que entrega a los socios tienen un valor de mercado superior a su valor contable neto, esa diferencia tributa en el Impuesto sobre Sociedades de la entidad como una ganancia patrimonial. En términos prácticos, la sociedad en liquidación tributa como si vendiera sus activos al precio de mercado, aunque los entregue directamente a los socios en lugar de venderlos a un tercero.
Diferencia entre cuota de liquidación y dividendo
Aunque ambos conceptos suponen una distribución de valor desde la sociedad hacia los socios, tienen naturalezas completamente diferentes y no deben confundirse. El dividendo es un reparto de beneficios que se produce mientras la sociedad sigue activa y en funcionamiento. La cuota de liquidación, en cambio, solo existe cuando la sociedad ya ha decidido disolverse y liquida definitivamente su patrimonio.
Otra diferencia clave está en el origen del importe: el dividendo procede de los beneficios generados en el ejercicio o de reservas disponibles, mientras que la cuota de liquidación procede del patrimonio neto resultante tras vender activos y pagar deudas, que puede incluir el capital original, reservas acumuladas durante años y los resultados del propio proceso de liquidación.
| Característica | Dividendo | Cuota de liquidación |
|---|---|---|
| Momento | Sociedad en activo | Sociedad en proceso de extinción |
| Origen | Beneficios o reservas disponibles | Patrimonio neto resultante de la liquidación |
| Condición previa | Acuerdo de distribución de la junta | Pago previo a todos los acreedores |
| Tributación IRPF | Rendimiento del capital mobiliario | Ganancia patrimonial |
| Continuidad de la sociedad | Sí, sigue operando | No, se extingue tras el reparto |
En la contabilidad de sociedades, distinguir correctamente entre estos dos conceptos es fundamental, ya que su tratamiento contable y fiscal es diferente en cada caso. Asignarlos de forma incorrecta puede generar errores en los registros y problemas frente a la administración tributaria.
Por último, la liquidación también es el punto de llegada de un proceso más amplio que comienza con la disolución. Si te interesa conocer cada etapa desde el principio, el artículo sobre liquidación de sociedades desarrolla el marco completo, desde los motivos de disolución hasta la cancelación registral de la empresa.
Preguntas frecuentes
¿Qué es la cuota de liquidación de una sociedad?
La cuota de liquidación es la parte del patrimonio social que le corresponde a cada socio cuando una sociedad se disuelve y liquida. Se determina sobre el activo neto que queda después de que la empresa ha pagado todas sus deudas y cubierto los gastos del proceso. Su base legal se encuentra en los artículos 391 a 394 del Texto Refundido de la Ley de Sociedades de Capital, y solo existe si el activo supera al pasivo al final del proceso.
¿Cómo se distribuye la cuota de liquidación entre los socios?
La distribución sigue el principio de proporcionalidad: cada socio recibe una parte del haber social equivalente a su porcentaje de participación en el capital social, salvo que los estatutos de la sociedad establezcan un criterio diferente. En las sociedades anónimas con acciones parcialmente desembolsadas, primero se compensa el exceso de desembolso de los accionistas que más aportaron, y el remanente se reparte de forma proporcional al valor nominal de las acciones.
¿Cuándo se paga la cuota de liquidación?
El pago solo puede realizarse una vez que el balance final de liquidación ha sido aprobado por la junta general y ha transcurrido el plazo legal para impugnarlo sin que se hayan presentado reclamaciones, o bien una vez que cualquier reclamación ha sido resuelta por sentencia firme. Además, todos los acreedores deben haber cobrado sus créditos o haberse consignado el importe correspondiente en una entidad de crédito antes de que los socios reciban un solo euro.
¿Puede cobrarse la cuota de liquidación en bienes y no en dinero?
Sí, pero con condiciones. La ley permite que la cuota se pague mediante la entrega de bienes concretos del patrimonio social, lo que se conoce como cuota de liquidación in natura. Para que esta modalidad sea válida, debe estar prevista en los estatutos de la sociedad en favor de uno o varios socios, y los bienes entregados deben valorarse a precio de mercado en el momento de aprobarse el proyecto de división. Si el valor del bien no alcanza la cuota que le corresponde al socio, la diferencia debe abonarse en dinero.
¿Qué ocurre si un socio no reclama su cuota de liquidación?
El artículo 394 del TRLSC establece que las cuotas de liquidación no reclamadas en el plazo de los noventa días siguientes al acuerdo de pago deben consignarse en la Caja General de Depósitos, a disposición de sus legítimos dueños. Esto significa que el derecho del socio no desaparece por no reclamarla en ese plazo; el importe queda depositado y puede ser solicitado posteriormente acreditando la condición de titular.
¿Qué impuestos paga el socio por la cuota de liquidación?
Si el socio es una persona física, la cuota de liquidación genera una ganancia o pérdida patrimonial que se integra en la base del ahorro de su declaración de IRPF, tributando a tipos de entre el 19 % y el 26 % según los tramos aplicables. Además, todos los socios deben liquidar el Impuesto sobre Transmisiones Patrimoniales en su modalidad de Operaciones Societarias, que asciende al 1 % del valor bruto de los bienes y derechos recibidos, sin posibilidad de deducir gastos ni deudas de esa base.
¿Pueden los estatutos modificar el reparto de la cuota?
Sí. La Ley de Sociedades de Capital establece la proporcionalidad al capital social como regla general, pero permite que los estatutos la modifiquen tanto en cuanto a la cuantía como en cuanto a la forma de pago. Lo que los estatutos no pueden hacer es privar a ningún socio de su derecho a participar en el reparto del patrimonio resultante: ese derecho es irrenunciable según la propia ley. Cualquier cláusula que excluya completamente a un socio sería nula.
Conclusión
La cuota de liquidación es el mecanismo legal que garantiza que, cuando una sociedad se extingue, cada socio recibe la parte del patrimonio que le corresponde según su participación. No es una devolución automática de lo que invertiste: su importe depende del resultado real del proceso de liquidación, es decir, de lo que queda después de vender activos, pagar deudas y cubrir los gastos propios del cierre.
Ahora que conoces cómo se calcula, en qué condiciones puede pagarse y qué impuestos genera, puedes aplicar este conocimiento de forma práctica: ya sea para interpretar un balance de liquidación, registrar el asiento de cierre correcto o anticipar las obligaciones fiscales que recaerán sobre los socios. Cada uno de esos pasos encaja dentro de una secuencia lógica que empieza con la disolución y termina con la cancelación registral de la sociedad.
Si este tema te ha abierto el apetito por la contabilidad de sociedades, en este sitio web encontrarás más contenidos que desarrollan, con el mismo nivel de detalle, otros aspectos del ciclo de vida de las empresas: desde su constitución hasta su extinción, pasando por las operaciones más habituales que se registran a lo largo del camino.
También te puede interesar:
Diferencia entre una empresa unipersonal y una SRL
¿Cómo contabilizar el aporte de un inmueble a una sociedad?
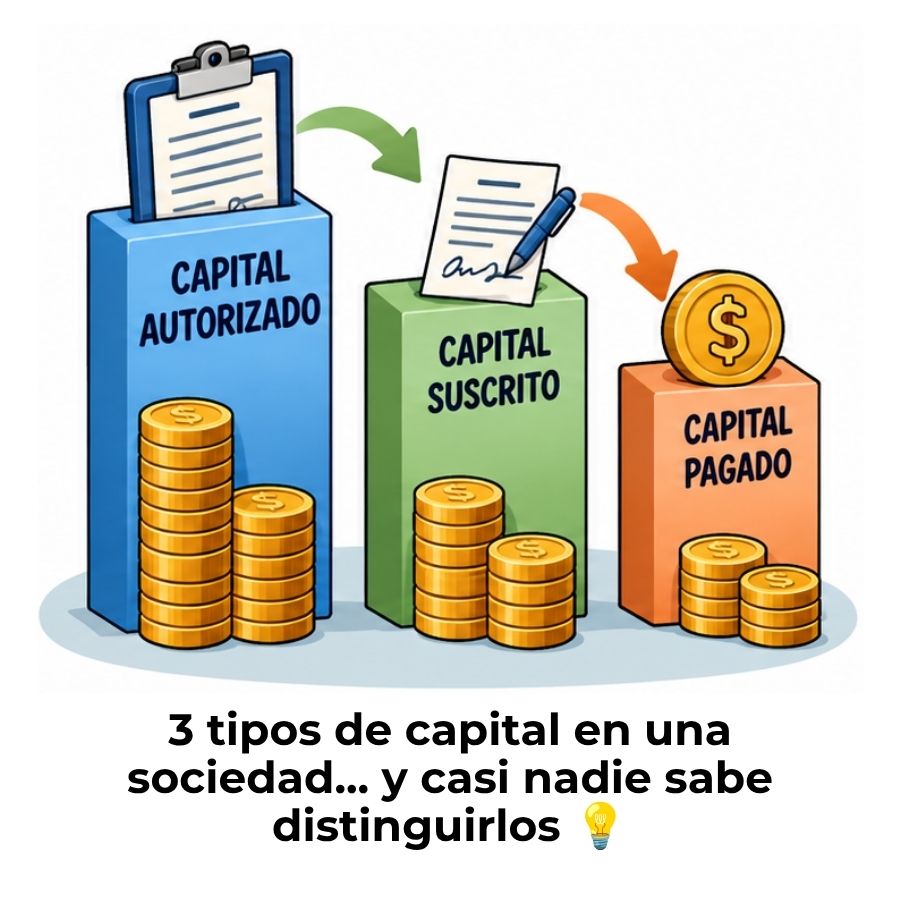
Diferencia entre capital autorizado, suscrito y pagado

Disolución de sociedades: Cierra bien y protege tu patrimonio
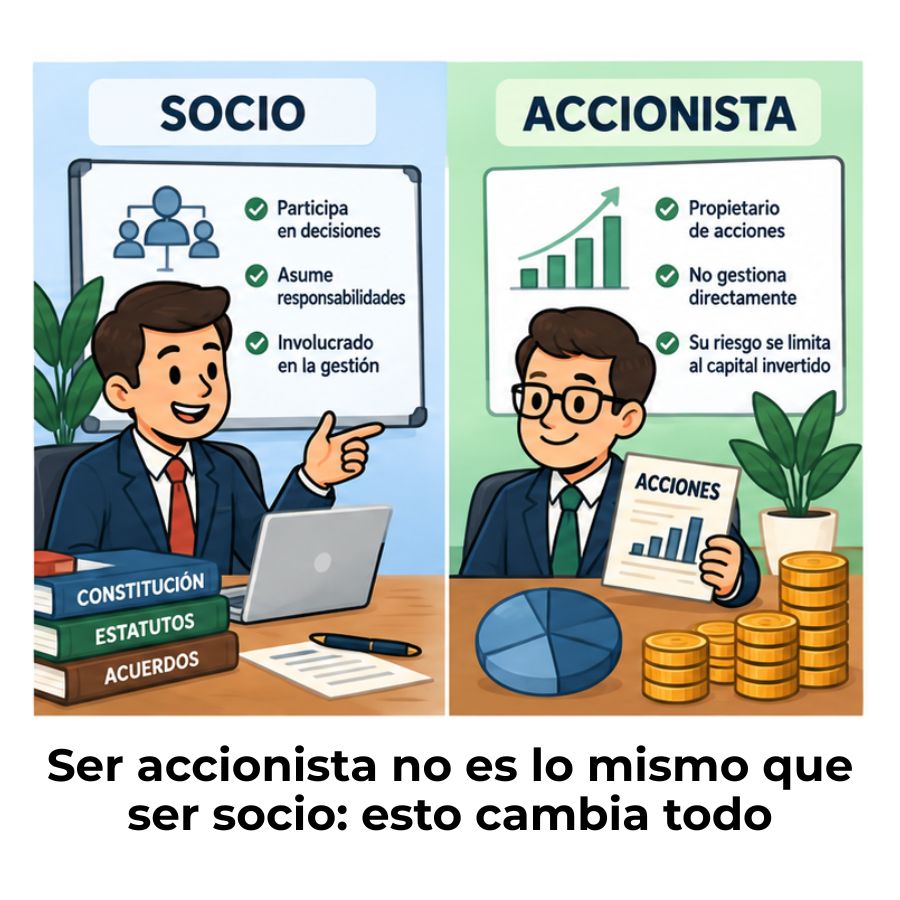
Diferencia entre socio y accionista
Implicaciones contables de una sociedad de hecho
La transformación de sociedades