Las causas de disolución de una sociedad son los supuestos legales, estatutarios o voluntarios que obligan o permiten iniciar el proceso de cierre de una empresa mercantil. La Ley de Sociedades de Capital recoge las más habituales: desde el cese de actividad hasta las pérdidas graves del patrimonio. Conocerlas te ayuda a saber cuándo actuar y cómo hacerlo.
¿Qué significa que una sociedad se disuelva?
Disolver una sociedad no equivale a cerrarla de golpe. La disolución es el momento en que una empresa mercantil entra en una fase de conclusión de su actividad ordinaria, pero su personalidad jurídica se mantiene intacta hasta que se completa el proceso de liquidación y se produce la extinción formal. Comprender esta distinción es el punto de partida para entender todo lo que viene después.
Desde el instante en que se acuerda o se declara la disolución, la sociedad cambia de propósito: ya no opera con normalidad, sino que se orienta exclusivamente a saldar deudas, cobrar créditos pendientes y repartir el patrimonio restante entre los socios. El objeto social queda sustituido por el objetivo de liquidar, y los administradores asumen nuevas obligaciones durante este período.
Diferencia entre disolución, liquidación y extinción
Estos tres términos forman parte del mismo proceso, pero no son sinónimos. La disolución abre el proceso, la liquidación lo desarrolla y la extinción lo cierra. Muchas personas confunden el momento de la disolución con el fin de la empresa, cuando en realidad todavía queda un largo camino hasta que la sociedad desaparece por completo del Registro Mercantil.
¿Cuáles son las causas de disolución de una sociedad?
La disolución de sociedades puede originarse por tres grandes vías: de pleno derecho (cuando la propia ley declara automáticamente la disolución), por constatación de una causa legal o estatutaria mediante acuerdo de la Junta General o resolución judicial, y de forma voluntaria por decisión de los socios. La Ley de Sociedades de Capital, en sus artículos 360 a 363, regula de forma exhaustiva todos estos supuestos.
Conocer estas causas no es solo una cuestión teórica. En la práctica, muchas empresas incurren en alguna de ellas sin que sus responsables lo adviertan a tiempo, lo que puede generar consecuencias legales y económicas serias tanto para la sociedad como para quienes la administran. Detectar la causa a tiempo permite actuar: ampliar capital, reducirlo, reactivar el objeto social o acordar formalmente la disolución.
Causas de disolución de pleno derecho
Las causas de pleno derecho son aquellas en las que la disolución opera de forma automática, sin necesidad de que la Junta General lo acuerde ni de que intervenga un juez. Basta con que se cumpla el supuesto legal para que la sociedad quede disuelta desde ese mismo momento, aunque en la práctica sea necesario hacer constar esa disolución en el Registro Mercantil.
Transcurso del plazo estatutario
Cuando la sociedad fue constituida con una duración determinada —por ejemplo, para desarrollar un proyecto concreto en un período fijado—, el simple paso del tiempo produce su disolución. Si los estatutos fijaron una fecha de vencimiento y nadie solicitó la prórroga ni se inscribió en el Registro Mercantil antes de ese momento, la sociedad queda disuelta de pleno derecho.
La prórroga de la duración debe acordarse antes del vencimiento e inscribirse en el Registro Mercantil para que surta efectos frente a terceros. Si se omite ese trámite, no hay salvación: la disolución ya se habrá producido y la sociedad habrá entrado en la fase de liquidación aunque siga operando con normalidad aparente.
Reducción del capital por debajo del mínimo legal
Esta causa opera cuando la sociedad reduce su capital por debajo del mínimo exigido por la ley como consecuencia del cumplimiento de una norma legal, y transcurre un año sin que se inscriba en el Registro Mercantil la transformación, la disolución o el aumento del capital hasta el mínimo exigido. El silencio durante ese año equivale a disolución automática.
Es importante no confundir esta causa con la reducción voluntaria de capital. Aquí la reducción responde a una obligación legal externa, y la sociedad tiene un plazo para reaccionar. Si no lo hace, la ley actúa sola. Además, los administradores que no adopten las medidas necesarias durante ese año pueden incurrir en responsabilidad personal y solidaria por las deudas generadas en ese período.
Causas de disolución por acuerdo de la junta o resolución judicial
A diferencia de las causas de pleno derecho, estas requieren que alguien actúe: los administradores deben convocar la Junta General para que constate la causa y tome una decisión, ya sea acordar la disolución o adoptar medidas para removerla. Si la Junta no se convoca, no se celebra o no llega a un acuerdo, cualquier interesado puede solicitar la disolución ante el juez mercantil.
Cese en el ejercicio del objeto social
Una sociedad existe para desarrollar la actividad que describe su objeto social. Cuando deja de hacerlo, pierde su razón de ser. La ley considera que existe cese cuando la sociedad ha permanecido inactiva durante más de un año, aunque la inactividad de hecho puede acreditarse por otros medios antes de ese plazo si es evidente y prolongada.
Esta causa afecta especialmente a sociedades que, tras finalizar un contrato o proyecto, no desarrollan ninguna nueva actividad y permanecen con los libros en blanco durante años. Mantener una sociedad activa en el Registro sin actividad real ni declaraciones fiscales adecuadas puede derivar en problemas adicionales más allá de la disolución.
Conclusión de la empresa que constituye su objeto
Algunas sociedades se constituyen con una finalidad muy específica y acotada en el tiempo: la construcción de un inmueble, la explotación de una concesión administrativa o la ejecución de un contrato singular. Cuando esa tarea concluye, el objeto social se agota y la sociedad ya no tiene razón legal para continuar existiendo.
En estos casos, la disolución no es un fracaso, sino la consecuencia natural del cumplimiento del propósito para el que la empresa fue creada. Los socios deben formalizar la disolución para evitar que la sociedad permanezca viva de forma ficticia, generando cargas administrativas y fiscales sin ningún objeto real.
Imposibilidad manifiesta de conseguir el fin social
Esta causa requiere que la imposibilidad de alcanzar el objeto social sea clara, evidente y permanente, no temporal o coyuntural. Puede tener origen técnico, económico, humano o regulatorio, siempre que las circunstancias que la provocan no sean reversibles con medios razonables en un plazo prudente.
Las causas de disolución por imposibilidad del fin social deben ser claras, manifiestas y de carácter permanente para justificar el inicio del proceso de cierre.
Un ejemplo habitual sería una sociedad cuya licencia de actividad ha sido revocada definitivamente por la administración pública y cuyo objeto social únicamente puede desarrollarse con esa habilitación. Si no existe posibilidad real de recuperarla, la imposibilidad es manifiesta y la disolución, procedente.
Paralización de los órganos sociales
Cuando los órganos de gobierno de una sociedad —principalmente la Junta General o el órgano de administración— quedan bloqueados de forma que resulta imposible adoptar acuerdos, la sociedad entra en una situación de parálisis que puede justificar su disolución. Esta causa suele aparecer en sociedades con dos socios al cincuenta por ciento que han roto su relación y no pueden llegar a ningún acuerdo.
La paralización no es solo un problema de gestión: tiene consecuencias legales directas. Si los administradores no pueden convocar ni celebrar juntas con normalidad, y esa situación se vuelve permanente, cualquier interesado puede instar la disolución judicial ante el juzgado de lo mercantil del domicilio social.
Pérdidas que reducen el patrimonio neto a menos de la mitad del capital
Esta es, sin duda, la causa de disolución más frecuente en la práctica contable. Cuando las pérdidas acumuladas de una sociedad dejan su patrimonio neto por debajo de la mitad del capital social, la ley obliga a actuar: o se aumenta el capital, o se reduce hasta equipararlo con el patrimonio real, o se disuelve la sociedad, salvo que proceda solicitar el concurso de acreedores.
Los administradores tienen la obligación de detectar esta situación al cierre de cada ejercicio contable. Si el balance refleja que el patrimonio neto ha caído por debajo del umbral legal, deben convocar la Junta General en el plazo de dos meses para que adopte las medidas necesarias. No hacerlo les expone a responder de forma personal y solidaria por las deudas sociales contraídas a partir de ese momento.
Causas de disolución estatutarias y voluntarias
Más allá de lo que establece la ley de forma imperativa, los propios socios pueden diseñar causas adicionales de disolución en los estatutos sociales. Esta posibilidad permite adaptar el régimen de cierre a las necesidades específicas de cada empresa, incluyendo supuestos como la jubilación de un socio clave, el cambio de control accionarial o la pérdida de una relación comercial estratégica.
La disolución voluntaria, por su parte, es aquella que los socios acuerdan libremente en Junta General sin que exista ninguna causa legal o estatutaria que la obligue. Basta con que la mayoría requerida para modificar los estatutos vote a favor. En este caso, la voluntad de los socios es suficiente para iniciar el proceso, sin necesidad de justificar ningún motivo ante ningún organismo.
Causas estatutarias
Acordadas por los socios en los estatutos fundacionales o en modificaciones posteriores. Añaden supuestos específicos al régimen legal general. Deben ser causas lícitas y no contrarias a la ley.
Disolución voluntaria
No requiere justificación legal. Los socios simplemente deciden, por la mayoría requerida, cerrar la empresa aunque esta funcione con normalidad. Es la expresión máxima de la autonomía de la voluntad en derecho societario.
¿Qué ocurre con la sociedad una vez acordada la disolución?
Una vez adoptado el acuerdo de disolución —o constatada la causa de pleno derecho—, la sociedad no desaparece de inmediato. Se abre el período de liquidación, durante el cual la empresa mantiene su personalidad jurídica, pero su actividad queda restringida a lo estrictamente necesario para liquidar el patrimonio: cobrar lo que le deben, pagar lo que debe y distribuir el remanente entre los socios.
En este período, los administradores pasan a ejercer como liquidadores, salvo que los estatutos o la Junta General designen a otras personas para ese cargo. Los liquidadores asumen responsabilidades específicas y deben elaborar un balance de liquidación, formular el inventario de la sociedad e informar a los socios y acreedores del estado del proceso. Solo cuando concluyen estas gestiones se puede solicitar la liquidación de sociedades y, finalmente, la cancelación registral y la extinción definitiva de la empresa.
Responsabilidad de los administradores ante una causa de disolución
La ley no solo establece cuándo una sociedad debe disolverse, sino también quién tiene la obligación de actuar y qué ocurre si no lo hace. Los administradores están obligados a convocar la Junta General en el plazo de dos meses desde que conocen la existencia de una causa de disolución. Si no lo hacen, responden de forma personal y solidaria por las deudas sociales generadas a partir de ese momento.
Esta responsabilidad es especialmente relevante en el caso de las pérdidas patrimoniales. El administrador que detecta en el balance que el patrimonio neto ha caído por debajo del umbral legal y no convoca la junta en plazo asume un riesgo personal muy significativo. La responsabilidad solidaria implica que los acreedores pueden reclamar el pago directamente al administrador, sin necesidad de agotar el patrimonio de la sociedad.
Existe una excepción relevante: los administradores no están obligados a convocar la junta cuando ya han solicitado formalmente la declaración de concurso de acreedores o han comunicado al juzgado competente la existencia de negociaciones con los acreedores. En ese caso, el proceso concursal prevalece y sustituye a la obligación de convocar la junta hasta que cesen sus efectos protectores.
Si quieres profundizar en todos los aspectos que rodean este proceso, puedes explorar los contenidos de contabilidad de sociedades, donde encontrarás recursos que van desde los fundamentos hasta las operaciones más complejas de cierre empresarial.
Preguntas frecuentes
¿Cuántas causas de disolución establece la Ley de Sociedades de Capital?
La Ley de Sociedades de Capital recoge las causas de disolución principalmente en sus artículos 360, 361, 362 y 363. El artículo 360 regula las causas de pleno derecho (transcurso del plazo estatutario y reducción de capital por debajo del mínimo). El artículo 363 enumera las causas que requieren acuerdo de junta o resolución judicial, entre las que destacan el cese de actividad, las pérdidas graves, la paralización de los órganos sociales y la imposibilidad de conseguir el fin social, entre otras. Además, los propios estatutos pueden incorporar causas adicionales.
¿Puede una sociedad evitar su disolución aunque exista una causa legal?
Sí, en la mayoría de los supuestos recogidos en el artículo 363 de la LSC. La junta general no solo puede acordar la disolución, sino también adoptar medidas para remover la causa que la ha originado. Por ejemplo, si la causa es una pérdida patrimonial, la junta puede acordar un aumento de capital o una reducción suficiente. Si la causa es el cese de actividad, puede reactivarse el objeto social. Solo en las causas de pleno derecho del artículo 360 la disolución opera sin posibilidad de remoción, salvo que se actúe antes de que venza el plazo estatutario.
¿Qué diferencia hay entre disolución de pleno derecho y disolución voluntaria?
La disolución de pleno derecho se produce automáticamente cuando concurre alguno de los supuestos del artículo 360 de la LSC, sin necesidad de acuerdo ni intervención de ningún órgano. La voluntaria, por el contrario, nace de la libre decisión de los socios en junta general, adoptada con la mayoría exigida para modificar los estatutos, y puede producirse en cualquier momento, aunque la sociedad funcione con normalidad. Entre ambos extremos se sitúan las causas del artículo 363, que requieren constatación y acuerdo, pero no dependen de la voluntad libre de los socios.
¿Qué pasa si los administradores no actúan ante una causa de disolución?
Si los administradores conocen la existencia de una causa de disolución y no convocan la Junta General en el plazo de dos meses, responden de forma personal y solidaria por todas las obligaciones sociales contraídas desde que se produjo la causa. Eso significa que los acreedores pueden reclamarles directamente el pago, con independencia de lo que quede en el patrimonio de la sociedad. Esta responsabilidad es uno de los riesgos más relevantes en la gestión de una empresa en dificultades y ha generado una amplia jurisprudencia mercantil en los últimos años.
¿La disolución de una sociedad implica su desaparición inmediata?
No. La disolución abre el proceso de liquidación, pero la sociedad mantiene su personalidad jurídica hasta que se completa ese proceso y se cancela su inscripción en el Registro Mercantil. Durante la fase de liquidación, la empresa puede seguir siendo parte en contratos, procedimientos judiciales y relaciones jurídicas en general, aunque su actividad queda limitada a lo necesario para liquidar el patrimonio. La extinción definitiva solo llega con la cancelación registral, que es el último trámite del proceso.
¿Cuándo se disuelve una sociedad por pérdidas?
Una sociedad incurre en esta causa de disolución cuando sus pérdidas acumuladas reducen el patrimonio neto a una cantidad inferior a la mitad del capital social, siempre que no proceda solicitar la declaración de concurso de acreedores. Esta situación se detecta habitualmente al cerrar las cuentas anuales, momento en que los administradores deben revisar el balance y actuar si el umbral se ha superado. Si el patrimonio neto es negativo o muy reducido respecto al capital, la obligación de convocar la junta resulta inmediata.
¿Puede la disolución de una sociedad ser judicial?
Sí. Si la junta general no es convocada, no se celebra o no adopta ningún acuerdo de disolución ni de remoción de la causa, cualquier interesado —socio, acreedor o administrador— puede solicitar la disolución judicial ante el juzgado de lo mercantil del domicilio social. El juez constata la existencia de la causa legal y declara disuelta la sociedad mediante resolución. Los administradores, además, están obligados a solicitar la disolución judicial cuando el acuerdo de junta fuera contrario a ella o no pudiera lograrse.
Conclusión
Las causas de disolución de una sociedad no son situaciones excepcionales que solo les ocurren a empresas en crisis. Algunas, como el transcurso del plazo estatutario o el deterioro del patrimonio neto, pueden aparecer en cualquier empresa sin que nadie lo haya planeado. Conocerlas te permite anticiparte y tomar decisiones con tiempo suficiente para actuar.
Los puntos clave que has visto aquí —la diferencia entre las causas de pleno derecho y las que requieren acuerdo, la obligación de los administradores de actuar en plazo y la distinción entre disolución, liquidación y extinción— son los que más utilidad práctica tienen a la hora de analizar la situación real de una empresa. Tenerlos claros te ayuda a interpretar correctamente un balance y a entender qué se esconde detrás de las cifras.
Si este contenido te ha resultado útil, en este sitio web encontrarás muchos más recursos sobre contabilidad y derecho societario que te ayudarán a seguir construyendo una base sólida sobre el funcionamiento de las empresas mercantiles.
También te puede interesar:
Diferencia entre constitución simultánea y sucesiva
Registro contable de una sociedad accidental
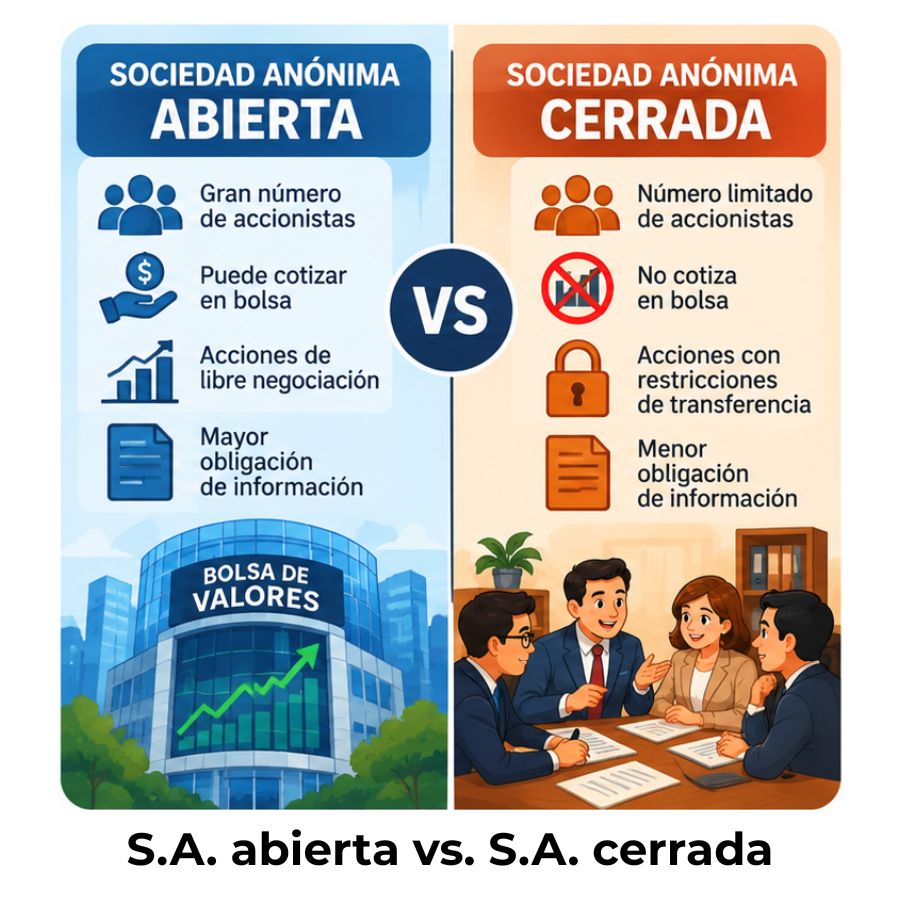
Diferencia entre sociedad anónima abierta y cerrada
Implicaciones contables de una sociedad de hecho

Diferencia entre sociedad de personas y sociedad de capital
¿Cómo contabilizar un aporte de capital en moneda extranjera?
Reducción de capital social por pérdidas acumuladas