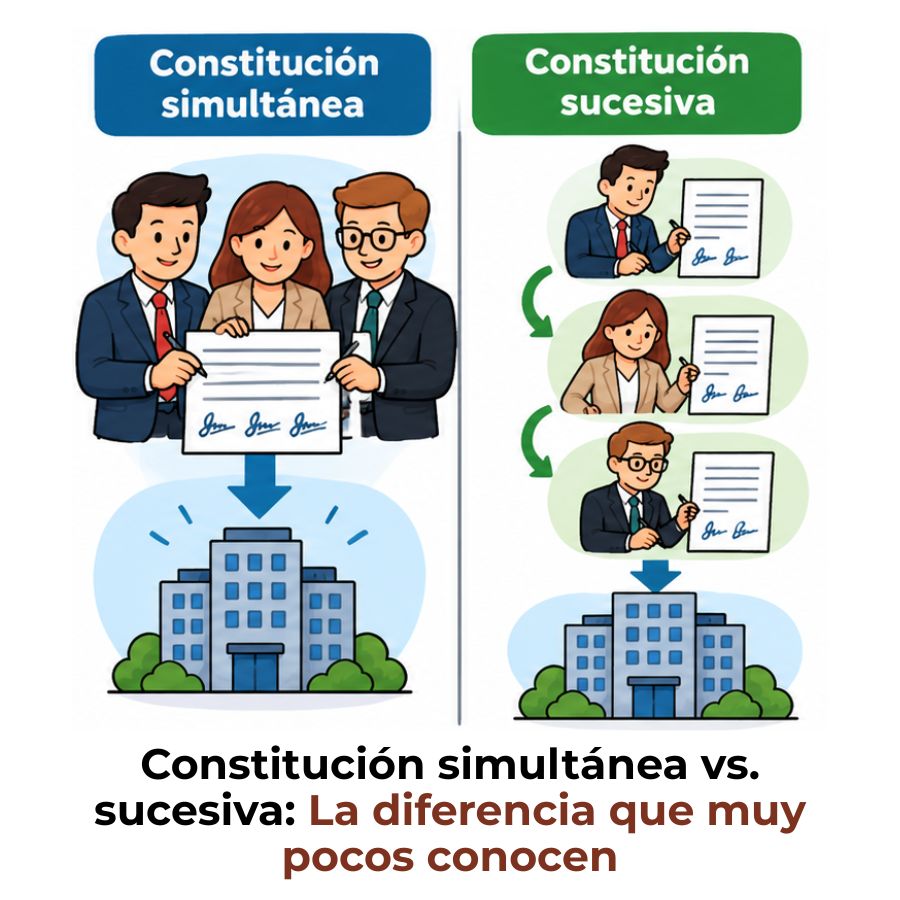
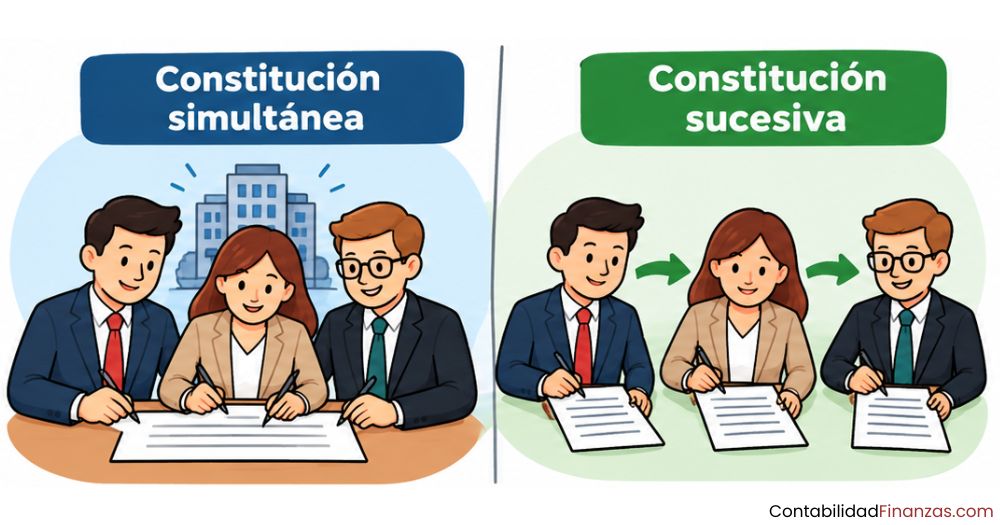
La constitución simultánea ocurre cuando todos los socios fundan la sociedad en un único acto, suscribiendo el capital completo ese mismo día. La constitución sucesiva, en cambio, implica un proceso con varias etapas: los promotores convocan públicamente a suscriptores antes de firmar la escritura. Ambas están reguladas por la Ley de Sociedades de Capital y tienen tratamientos contables distintos que conviene conocer bien.
¿Qué es la constitución simultánea de una sociedad?
La constitución simultánea es el procedimiento de fundación más habitual para las sociedades de capital. Todos los socios fundadores se reúnen en un único acto ante notario, suscriben la totalidad de las acciones o participaciones y formalizan la escritura de constitución ese mismo día. No hay etapas intermedias ni captación previa de socios: todo ocurre en un solo momento.
Este procedimiento está reconocido en el artículo 19.1 de la Ley de Sociedades de Capital (LSC) y es aplicable tanto a las sociedades anónimas como a las sociedades de responsabilidad limitada. La ausencia de trámites previos convierte a esta modalidad en la vía más rápida para poner en marcha una sociedad. Una vez firmada la escritura, el paso siguiente es inscribirla en el Registro Mercantil.
¿Quiénes participan y qué papel tienen los fundadores?
En la constitución simultánea, las personas que suscriben las acciones o participaciones y otorgan la escritura reciben el nombre de fundadores. Son ellas quienes asumen la responsabilidad legal de presentar la escritura al Registro Mercantil y quienes, desde ese primer acto, quedan vinculadas a la sociedad.
La ley no establece un número mínimo de fundadores en términos generales: una sola persona puede constituir una sociedad unipersonal mediante acto unilateral. Cuando hay varios fundadores, todos deben comparecer en el mismo acto o hacerse representar mediante apoderado, pues la suscripción íntegra del capital es un requisito que debe quedar reflejado en la propia escritura.
Requisitos para formalizar la constitución simultánea
Aunque la constitución simultánea es el procedimiento más directo, no significa que sea informal. La escritura pública ante notario es obligatoria y debe contener, entre otros datos, la identidad de los socios, el capital suscrito y desembolsado, los estatutos sociales y el nombramiento de los primeros administradores.
Documentos y trámites necesarios en la constitución simultánea:
- Escritura pública notarial: Incluye la identidad de los socios, el capital y los estatutos.
- Estatutos sociales: Norma interna que regula el funcionamiento de la sociedad.
- Nombramiento de administradores: Debe constar en la propia escritura de constitución.
- Liquidación del impuesto correspondiente: Trámite fiscal previo a la inscripción registral.
- Inscripción en el Registro Mercantil: Último paso para que la sociedad adquiera personalidad jurídica plena.
¿Qué es la constitución sucesiva de una sociedad anónima?
La constitución sucesiva es un procedimiento exclusivo de las sociedades anónimas. A diferencia de la simultánea, el proceso arranca antes de que se otorgue la escritura pública: los promotores hacen una promoción pública de la suscripción de acciones mediante publicidad o a través de intermediarios financieros. Solo cuando el capital queda suscrito se puede convocar la junta general constituyente y formalizar la escritura.
Este procedimiento está regulado a partir del artículo 41 de la Ley de Sociedades de Capital y se activa de forma imperativa cuando existe una oferta pública de acciones antes de ir al notario. Su complejidad lo hace poco frecuente en la práctica cotidiana, pero es el mecanismo que permite captar grandes volúmenes de capital de un número amplio de personas antes de que la sociedad exista formalmente.
El papel de los promotores en la fundación sucesiva
En la constitución sucesiva, los iniciadores del proyecto no se llaman fundadores, sino promotores. Son quienes diseñan el programa de fundación, lo presentan ante el organismo competente y dirigen la captación de suscriptores. Su responsabilidad es diferente a la de los fundadores en la vía simultánea, ya que actúan antes de que la sociedad tenga existencia legal.
Los promotores pueden suscribir ellos mismos parte del capital, aunque no están obligados a hacerlo. Su función principal es coordinar el proceso hasta que se alcanza el capital mínimo necesario para convocar la asamblea constituyente. Una vez constituida la sociedad, los promotores pueden optar a ventajas reconocidas legalmente, dentro de los límites que fija la LSC.
Etapas del proceso de constitución sucesiva
La constitución sucesiva sigue un orden de pasos bien definido que la diferencia claramente de la modalidad simultánea. Saltarse cualquiera de estas etapas invalida el proceso o lo convierte automáticamente en una fundación simultánea si no hay oferta pública previa.
¿Cuál es la diferencia entre constitución simultánea y sucesiva?
La diferencia más importante reside en el momento en que se suscribe el capital y en la forma en que se capta a los socios. En la simultánea, el capital se suscribe íntegramente en el mismo acto fundacional; en la sucesiva, primero se hace una oferta pública para reunir ese capital y, solo después de conseguirlo, se formaliza la sociedad.
Hay otras diferencias que también son relevantes: el tipo de personas que intervienen (fundadores frente a promotores), los documentos que se elaboran antes de ir al notario, el tiempo que requiere cada proceso y el tipo de sociedad al que aplica cada modalidad. La constitución sucesiva solo está disponible para las sociedades anónimas, mientras que la simultánea puede usarse tanto para SA como para SL.
| Característica | Constitución simultánea | Constitución sucesiva |
|---|---|---|
| Tipo de sociedad | SA y SL | Solo SA |
| Actores principales | Fundadores | Promotores y suscriptores |
| Suscripción del capital | En el mismo acto fundacional | Antes de la escritura, mediante oferta pública |
| Documento previo | No existe | Programa de fundación |
| Junta constituyente | No se requiere | Obligatoria antes de la escritura |
| Duración del proceso | Muy corta (días o semanas) | Larga (semanas o meses) |
| Frecuencia de uso | Muy habitual | Poco frecuente |
| Normativa de referencia | Art. 19.1 LSC | Art. 41 y ss. LSC |
¿Qué tipo de sociedad puede usar cada modalidad?
Este punto genera bastante confusión entre quienes estudian el tema por primera vez. La regla es clara: la constitución simultánea está disponible para cualquier sociedad de capital, lo que incluye tanto a la sociedad anónima (SA) como a la sociedad de responsabilidad limitada (SL). Ambas pueden nacer mediante un único acto ante notario sin necesidad de etapas previas.
La constitución sucesiva, en cambio, es un procedimiento reservado exclusivamente para las sociedades anónimas. La razón tiene que ver con la naturaleza abierta de las SA y su capacidad para captar capital de un número amplio de inversores a través de la emisión pública de acciones. Las SL, cuyo capital está más cerrado y no puede ofertarse públicamente del mismo modo, no contemplan este mecanismo.
Constitución simultánea
- Sociedad Anónima (SA)
- Sociedad de Responsabilidad Limitada (SL)
- Sociedades unipersonales (un solo socio)
Constitución sucesiva
- Solo Sociedad Anónima (SA)
- Requiere oferta pública previa de acciones
- No disponible para SL ni unipersonales
Tratamiento contable de cada modalidad de constitución
Desde el punto de vista de la contabilidad de sociedades, la modalidad de constitución elegida tiene un impacto directo en los asientos que se deben realizar. El momento en que los socios se comprometen a aportar capital y el momento en que efectivamente lo desembolsan determinan qué cuentas se mueven y cuándo. Esto es especialmente relevante en la constitución sucesiva, donde el proceso es más prolongado.
Registro contable en la constitución simultánea
En la constitución simultánea, la suscripción y el desembolso del capital ocurren en el mismo momento o en un plazo muy corto. En las SA, la ley exige que en el acto fundacional se desembolse al menos el 25 % de cada acción. El resto, llamado dividendo pasivo, se reclamará más adelante según los estatutos.
El esquema básico de los asientos iniciales en una SA con constitución simultánea parte de reconocer el capital suscrito en su totalidad y separar la parte ya desembolsada de la que queda pendiente. La cuenta «Socios por desembolsos no exigidos» recoge la parte comprometida, pero aún no pagada, mientras que los fondos ya ingresados se reflejan en tesorería o en la cuenta bancaria de la sociedad.
Si quieres profundizar en cómo se registran estas operaciones desde el primer asiento, puedes consultar la sección sobre cómo contabilizar una sociedad en formación, donde se explica el tratamiento de los gastos y operaciones previas a la inscripción registral.
Registro contable en la constitución sucesiva
En la constitución sucesiva, el registro contable es más complejo porque el capital se va suscribiendo en distintos momentos antes de que la sociedad exista legalmente. Durante las etapas previas a la escritura, los fondos captados no pueden integrarse en el patrimonio definitivo de la sociedad, ya que esta todavía no tiene personalidad jurídica. Se gestionan de manera provisional, habitualmente a través de cuentas bancarias controladas por los promotores.
Una vez celebrada la junta general constituyente y otorgada la escritura, los fondos captados se incorporan al balance de la nueva sociedad. El asiento inicial reconoce el capital suscrito por todos los suscriptores y registra los desembolsos ya realizados durante el proceso. Si algún suscriptor no hubiera completado su aportación, entra en juego el tratamiento de los accionistas morosos, una situación que también puede ocurrir en la modalidad simultánea. Puedes ampliar este punto revisando qué pasa si un socio no paga su aporte de capital, donde se detallan las consecuencias legales y contables de esta situación.
El enlace «¿Qué pasa si un socio no paga su aporte de capital?» explica con detalle las consecuencias legales y contables de esta situación, que cobra especial relevancia cuando hay múltiples suscriptores en una constitución sucesiva.
Elementos comunes a ambas modalidades de constitución
Aunque los procedimientos son distintos, ambas modalidades comparten una serie de requisitos que la Ley de Sociedades de Capital exige en todo caso. Conocerlos ayuda a entender que la diferencia entre simultánea y sucesiva no afecta al resultado final: en ambos casos, la sociedad debe cumplir los mismos estándares formales para quedar válidamente constituida.
Requisitos comunes a la constitución simultánea y sucesiva:
- Escritura pública ante notario: Obligatoria en ambos casos para formalizar la constitución.
- Estatutos sociales: Norma interna que regula el funcionamiento de la sociedad, presente en las dos modalidades.
- Suscripción y desembolso mínimo: En las SA, al menos el 25 % de cada acción debe estar desembolsado al constituirse.
- Inscripción en el Registro Mercantil: Trámite final e imprescindible para que la sociedad adquiera personalidad jurídica plena.
- Liquidación del impuesto correspondiente: Requisito fiscal previo a la inscripción registral.
- Nombramiento de administradores: Debe constar en la escritura de constitución en ambas modalidades.
Un elemento que también comparten ambas modalidades es la posibilidad de que existan ventajas para los fundadores o promotores, dentro de los límites que establece la LSC. Estas ventajas están sujetas a restricciones legales para proteger los intereses de los socios y de terceros, y deben quedar recogidas expresamente en los estatutos sociales si se quieren hacer efectivas.
Preguntas frecuentes
¿Qué sucede si no se suscriben todas las acciones en la constitución sucesiva?
Si al término del plazo fijado en el programa de fundación no se ha conseguido suscribir la totalidad del capital previsto, la constitución sucesiva no puede completarse. Los promotores están obligados a devolver las cantidades que los suscriptores hayan entregado, ya que no es posible constituir una sociedad con capital inferior al declarado en el programa. Es una de las razones por las que este procedimiento se reserva para proyectos con alto respaldo financiero.
¿Puede una sociedad limitada constituirse de forma sucesiva?
No. La constitución sucesiva mediante oferta pública de acciones es un mecanismo exclusivo de las sociedades anónimas. Las sociedades de responsabilidad limitada no pueden emitir acciones ni hacer una convocatoria pública de suscriptores de la misma manera. Existe un régimen especial llamado «sociedad limitada de formación sucesiva», pero responde a una lógica distinta: permite constituir una SL con un capital inferior al mínimo legal habitual, con ciertas restricciones mientras no se alcanza ese mínimo.
¿Quiénes son los promotores en la constitución sucesiva?
Los promotores son las personas físicas o jurídicas que toman la iniciativa de fundar la sociedad anónima mediante el procedimiento sucesivo. Son quienes redactan y firman el programa de fundación, dirigen la captación de suscriptores y convocan la junta general constituyente una vez alcanzado el capital mínimo. A diferencia de los fundadores en la constitución simultánea, los promotores no tienen por qué suscribir ellos mismos ninguna acción, aunque pueden hacerlo.
¿Cuánto capital mínimo se necesita en cada modalidad?
El capital mínimo legal para constituir una sociedad anónima en España es de 60.000 euros, independientemente de que la constitución sea simultánea o sucesiva. En ambos casos, debe estar suscrito íntegramente desde el inicio y desembolsado al menos en un 25 %. Para las SL, que solo pueden usar la vía simultánea, la ley no fija actualmente un mínimo de capital obligatorio general, aunque sí exige que figure en los estatutos un capital concreto y que esté totalmente desembolsado.
¿Qué es el programa de fundación en la constitución sucesiva?
El programa de fundación es el documento que los promotores elaboran antes de iniciar la oferta pública de suscripción de acciones. Recoge las condiciones bajo las cuales se ofrece la participación en la futura sociedad: el capital previsto, el plazo para completar la suscripción, las características de las acciones y los datos de los propios promotores. La Ley de Sociedades de Capital establece en sus artículos 42 y 43 qué información debe contener este documento de forma obligatoria.
¿Cuánto tiempo tarda la constitución sucesiva frente a la simultánea?
La constitución simultánea puede completarse en cuestión de días o semanas, ya que los trámites se concentran en la firma notarial y la posterior inscripción registral. La constitución sucesiva, en cambio, puede extenderse durante semanas o incluso meses, porque requiere que se diseñe el programa de fundación, se lance la oferta pública, se espere a que los suscriptores se comprometan, se celebre la junta constituyente y, solo entonces, se otorgue la escritura. Cada etapa tiene sus propios plazos y requisitos.
¿Qué es la junta general constituyente en la fundación sucesiva?
La junta general constituyente es la asamblea que reúne a todos los suscriptores de acciones una vez que el capital ha quedado totalmente cubierto. En esta junta se aprueban las gestiones de los promotores, se adoptan los acuerdos necesarios para poner en marcha la sociedad y se designa a los primeros administradores. Para que la junta quede válidamente constituida, la ley exige la presencia de al menos la mitad del capital suscrito. Solo después de celebrarse esta junta puede otorgarse la escritura de constitución ante notario.
Conclusión
La diferencia entre constitución simultánea y sucesiva no es solo una cuestión de pasos o trámites: refleja dos formas completamente distintas de entender cómo se capta el capital y quiénes participan en el nacimiento de una sociedad. La simultánea concentra todo en un único acto, mientras que la sucesiva despliega un proceso por etapas que solo está disponible para las sociedades anónimas que recurren a la oferta pública.
Ahora que conoces las diferencias clave entre ambas modalidades, puedes identificar qué tipo de fundación aplica en cada caso que estudies, entender por qué los asientos contables varían según el procedimiento y reconocer los actores que intervienen en cada uno. Aplicar esto con claridad te dará una base muy sólida para trabajar con la contabilidad y el derecho de sociedades.
Si quieres seguir avanzando en este campo, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a comprender en profundidad cada fase del ciclo de vida de una empresa, desde su constitución hasta la distribución de resultados entre socios.
También te puede interesar:
Fórmula para calcular el valor de liquidación

¿Cómo se distribuyen las pérdidas entre los socios?
Métodos para valorar el aporte de un socio industrial
Aportes de capital en una sociedad
Balance de apertura de una sociedad recién constituida
¿Qué es una empresa unipersonal?
Constitución de sociedades: Ahorra tiempo y evita problemas legales