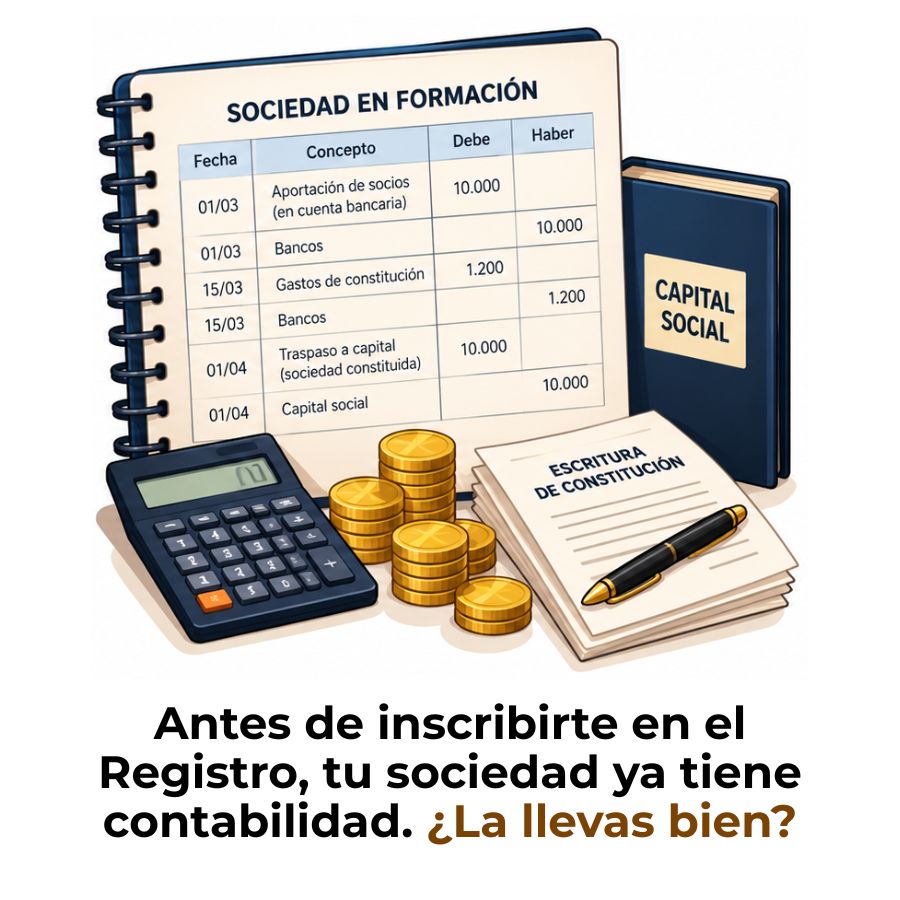
Contabilizar una sociedad en formación significa registrar todas las operaciones que ocurren entre la firma de la escritura de constitución y la inscripción en el Registro Mercantil. Durante ese tiempo, el PGC obliga a usar cuentas específicas del subgrupo 19 para reflejar el capital provisional, y a imputar los gastos de constitución directamente al patrimonio neto.
¿Qué es una sociedad en formación?
Una sociedad en formación es aquella que ha sido constituida ante notario mediante escritura pública, pero aún no ha sido inscrita en el Registro Mercantil. Durante este intervalo, la entidad ya puede realizar operaciones necesarias para su puesta en marcha, como abrir una cuenta bancaria o firmar contratos, pero su personalidad jurídica plena queda en suspenso hasta que se produce la inscripción registral.
Desde el punto de vista contable, este estado transitorio no significa que la actividad quede sin registrar. Al contrario, el Plan General de Contabilidad (PGC) establece reglas específicas para que todas las operaciones de esta etapa queden correctamente reflejadas en los libros. Entender esas reglas desde el principio evita errores que después son difíciles de corregir.
Diferencia entre sociedad en formación y sociedad irregular
La distinción entre estos dos conceptos es relevante tanto desde el punto de vista legal como contable. Una sociedad en formación es aquella que ha iniciado el proceso de constitución y se dirige a la inscripción registral de forma activa, mientras que una sociedad irregular es aquella que, habiendo transcurrido un tiempo razonable desde la escritura, no ha completado ese trámite o ha abandonado el propósito de inscribirse.
La diferencia no es menor: la sociedad irregular queda sometida a las normas de la sociedad colectiva o de la comunidad de bienes, lo que implica una responsabilidad personal e ilimitada de los socios frente a terceros. La sociedad en formación, por su parte, mantiene una situación transitoria protegida que reconoce el Texto Refundido de la Ley de Sociedades de Capital.
¿Cuándo deja de ser una sociedad en formación?
La sociedad deja de estar en formación en el momento exacto en que el Registro Mercantil practica la inscripción en sus libros. Desde ese instante, la entidad adquiere plena personalidad jurídica y el capital provisional registrado en las cuentas del subgrupo 19 se traslada a la cuenta 100 (Capital social), que pasa a recoger el capital definitivamente escriturado y registrado.
Cuentas del PGC que intervienen en la sociedad en formación
El PGC agrupa en el subgrupo 19 todas las cuentas relacionadas con el capital emitido y pendiente de inscripción. Este subgrupo existe precisamente para que el balance de la sociedad refleje con fidelidad la situación real durante la etapa de formación, sin confundir el capital provisional con el capital social ya registrado.
Subgrupo 19: capital emitido pendiente de inscripción
El subgrupo 19 actúa como una zona de tránsito dentro del balance. Las cuentas aquí recogidas tienen naturaleza de patrimonio neto, igual que la cuenta 100 (Capital social), pero se diferencian de esta en que reflejan un estado provisional: el capital ya ha sido comprometido y, en su caso, desembolsado, pero la sociedad todavía no ha recibido el reconocimiento legal que otorga el Registro Mercantil.
Cuenta 199: acciones o participaciones emitidas
La cuenta 199 recoge aquellas emisiones de acciones o participaciones que, por sus características económicas, no pueden clasificarse como patrimonio neto, sino como pasivo financiero. Esto ocurre cuando los títulos emitidos incorporan una obligación de reembolso para la sociedad, lo que los asimila en la práctica a una deuda, aunque su origen sea una aportación de los socios. Su uso es menos frecuente, pero importante en estructuras societarias complejas.
¿Cómo se registran las aportaciones de capital en la sociedad en formación?
El proceso de registro de las aportaciones de capital sigue una secuencia lógica de tres pasos: la emisión de participaciones o acciones, la suscripción por parte de los socios y el desembolso efectivo del capital comprometido. Cada paso genera un asiento contable diferente, y es importante no saltarse ninguno para que el balance refleje fielmente la situación real de la sociedad.
Asiento por la emisión de participaciones o acciones
El primer asiento que se realiza corresponde al momento en que la sociedad decide cuántas participaciones o acciones va a emitir y cuál es su valor nominal total. Este asiento recoge el nacimiento del capital comprometido y utiliza la cuenta 190 en el debe y la cuenta 194 en el haber, reflejando que ese capital existe como compromiso, pero aún no está inscrito.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (190) | Acciones o participaciones emitidas | 3.000 | |
| (194) | Capital emitido pendiente de inscripción | 3.000 |
Ejemplo: Una SL se constituye con un capital social de 3.000 euros, mínimo legal exigido para este tipo de sociedad.
Asiento por la suscripción y desembolso del capital
En las sociedades de responsabilidad limitada, la ley exige que el capital quede totalmente suscrito y desembolsado en el momento de la escritura de constitución. Por eso, el asiento de suscripción y el del desembolso en efectivo se producen de forma prácticamente simultánea. El dinero ingresa en la cuenta bancaria de la sociedad y así queda reflejado.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (572) | Bancos | 3.000 | |
| (190) | Acciones o participaciones emitidas | 3.000 |
En las sociedades anónimas, el proceso es diferente: la ley permite que en el momento de la constitución solo se desembolse el 25 % del capital nominal de cada acción, mientras que el resto queda como desembolso pendiente y se registra en la cuenta 193 (Socios por desembolsos no exigidos). Esta flexibilidad hace que la secuencia de asientos de la SA sea más extensa que la de la SL.
Contabilización de los gastos de constitución
Constituir una sociedad genera costes reales: los honorarios del notario, los aranceles registrales, el impuesto sobre transmisiones patrimoniales y actos jurídicos documentados e incluso los honorarios de asesoría jurídica. La pregunta clave es dónde registrar estos importes, y la respuesta del PGC de 2007 supuso un cambio importante respecto a la normativa anterior.
El Plan General de Contabilidad de 2007 establece que los gastos de constitución y ampliación de capital se imputarán directamente al patrimonio neto, sin pasar por la cuenta de pérdidas y ganancias.
¿Cómo se registra el gasto notarial y registral?
Cuando la sociedad abona la factura del notario o del Registro Mercantil, el importe bruto (base imponible) se carga directamente en la cuenta 113 (Reservas voluntarias), que en este contexto actúa como cuenta de reservas negativas que minora el patrimonio neto. El IVA soportado que sea deducible se lleva, como siempre, a la cuenta 472, y la deuda con el proveedor se anota en la cuenta 410 o en la 572 si el pago es inmediato.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (113) | Reservas voluntarias (gastos de constitución) | 800 | |
| (472) | HP, IVA soportado | 168 | |
| (572) | Bancos | 968 |
La cuenta 113 y el efecto en el patrimonio neto
Usar la cuenta 113 implica que los gastos de constitución reducen directamente el patrimonio neto, sin afectar al resultado del ejercicio. Esta diferencia es importante en la práctica: la cuenta de pérdidas y ganancias no se ve alterada, pero el balance sí refleja un patrimonio neto inicial algo menor que el capital aportado. Al cierre del ejercicio, si la sociedad tributa, se aplica el efecto impositivo correspondiente sobre la cuenta 113, ya que estos gastos son deducibles en el impuesto sobre sociedades.
- Capital aportado (cuenta 194): Refleja el total comprometido por los socios. No se ve afectado por los gastos de constitución.
- Cuenta 113 con saldo deudor: Minora el patrimonio neto. El balance muestra un neto inferior al capital escriturado.
- Efecto fiscal: Al ser gastos deducibles en el impuesto sobre sociedades, al cierre del ejercicio se registra un crédito fiscal que compensa parcialmente la minoración del neto.
- Resultado del ejercicio: No se altera, ya que estos gastos nunca pasan por la cuenta de pérdidas y ganancias.
¿Qué ocurre cuando la sociedad se inscribe en el Registro Mercantil?
La inscripción en el Registro Mercantil es el momento que convierte la sociedad en formación en una sociedad plena. Desde el punto de vista contable, este hito exige un asiento de traspaso que migra el capital desde las cuentas provisionales del subgrupo 19 hasta la cuenta 100 (Capital social). A partir de ese instante, el balance recoge ya el capital social oficial y definitivo.
Asiento de traspaso de capital en formación a capital social definitivo
El asiento que cierra la etapa de formación es el más limpio de todos: cancela la cuenta 194 y acredita la cuenta 100 por el mismo importe. Si la sociedad emitió acciones o participaciones con prima de emisión, esta se traslada a la cuenta 110 (Prima de emisión o asunción). Nada más. No hay pérdidas ni ganancias en este traspaso, solo un cambio de denominación que refleja el nuevo estatus legal de la entidad.
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (194) | Capital emitido pendiente de inscripción | 3.000 | |
| (100) | Capital social | 3.000 |
Responsabilidad de los socios durante la etapa de formación
Durante la etapa de formación, la sociedad puede operar y contraer obligaciones, pero su personalidad jurídica plena aún no existe. Esto genera una pregunta legítima: ¿quién responde si la sociedad en formación no puede hacer frente a sus deudas? La respuesta la ofrece la Ley de Sociedades de Capital, que establece un régimen de responsabilidad específico para esta situación.
Los socios que hubieran consentido o autorizado las operaciones realizadas responden personalmente de las obligaciones contraídas durante la etapa de formación, y lo hacen de forma solidaria con la propia sociedad. Una vez que la sociedad se inscribe, asume esas obligaciones como propias y la responsabilidad personal de los socios queda extinguida, salvo que el importe de la deuda supere el capital social inicial.
- Antes de la inscripción: Responden solidariamente la sociedad en formación y los socios que autorizaron la operación concreta.
- Tras la inscripción: La sociedad asume las deudas como propias. La responsabilidad de los socios desaparece, salvo exceso sobre el capital social.
- Sociedad irregular: Si la inscripción no se produce en un plazo razonable, cualquier socio puede instar la disolución y el régimen cambia al de sociedad colectiva, con responsabilidad personal e ilimitada.
Diferencias contables entre la sociedad limitada y la sociedad anónima en formación
Aunque ambas figuras comparten el mismo esquema general basado en el subgrupo 19 del PGC, existen diferencias prácticas relevantes que afectan directamente a los asientos contables. La diferencia más importante radica en el porcentaje de capital que debe desembolsarse en el momento de la constitución.
En la SL, el 100 % del capital queda desembolsado en el momento de la escritura, lo que simplifica notablemente la contabilidad de la etapa de formación. En la SA, solo es obligatorio desembolsar el 25 % del valor nominal de cada acción, por lo que los asientos incluyen además el reflejo del capital pendiente de reclamar, registrado en la cuenta 193. Esto alarga la secuencia de operaciones y exige mayor control sobre los plazos de desembolso.
Otro punto de distinción es el propio nombre de las unidades de capital: las participaciones sociales en la SL y las acciones en la SA. Esta diferencia terminológica tiene también reflejo contable, ya que las cuentas del subgrupo 19 distinguen entre participaciones y acciones según el tipo de sociedad de que se trate. Para ampliar el contexto legal y contable de cada tipo de entidad, puedes consultar más sobre la contabilidad de sociedades y sus particularidades.
Si quieres profundizar en el punto de partida de la contabilidad una vez completada la constitución, te resultará muy útil revisar cómo se elabora el balance de apertura de una sociedad recién constituida, que es el primer documento formal que recoge la situación patrimonial de la entidad ya inscrita. De igual manera, comprender la diferencia entre socio solidario y comanditario te ayudará a entender cómo varía el régimen de responsabilidad según el tipo de sociedad que se constituya.
Preguntas frecuentes
¿Qué es exactamente una sociedad en formación según el PGC?
Una sociedad en formación es aquella que ha otorgado su escritura de constitución ante notario, pero que todavía no ha completado su inscripción en el Registro Mercantil. El Plan General de Contabilidad reconoce expresamente este estado y obliga a registrar todas las operaciones de esta etapa en cuentas específicas del subgrupo 19, que recogen el capital con carácter provisional hasta que la inscripción convierte ese capital en definitivo. No es una situación excepcional: es el recorrido normal de cualquier sociedad de capital antes de adquirir plena personalidad jurídica.
¿Qué cuentas del subgrupo 19 se utilizan en la sociedad en formación?
Las cuentas más habituales son la 190 (Acciones o participaciones emitidas), que refleja el capital en el momento de su emisión; la 194 (Capital emitido pendiente de inscripción), que acoge el capital suscrito mientras no se produce el registro; y, en el caso de las SA, la 192 (Suscriptores de acciones) y la 193 (Socios por desembolsos no exigidos), que recogen los compromisos de pago aún no reclamados. La cuenta 199 se utiliza para emisiones que, por sus características, se clasifican como pasivo financiero en lugar de patrimonio neto.
¿Cómo se contabilizan los gastos de constitución de una sociedad?
Los gastos de constitución —honorarios del notario, aranceles registrales, impuestos de actos jurídicos documentados, etc.— se imputan directamente al patrimonio neto sin pasar por la cuenta de resultados. Para ello se utiliza la cuenta 113 (Reservas voluntarias) en el debe, que actúa con saldo negativo y reduce el patrimonio neto inicial. El IVA deducible va a la cuenta 472 y el pago se anota en tesorería. Al cierre del ejercicio, si procede, se aplica el efecto impositivo correspondiente sobre la cuenta 113, ya que estos gastos son deducibles en el impuesto sobre sociedades.
¿Cuál es la diferencia entre la sociedad en formación y la sociedad irregular?
La diferencia fundamental es la intención y el tiempo transcurrido. Una sociedad en formación está activamente en proceso de inscripción: ha firmado la escritura y se dirige al Registro Mercantil en un plazo razonable. La sociedad irregular, por el contrario, ha renunciado a inscribirse, o ha dejado transcurrir un tiempo excesivo sin completar el trámite. Las consecuencias son importantes: la sociedad irregular pierde el amparo del régimen especial y queda sometida a las normas de la sociedad colectiva, con responsabilidad personal e ilimitada de los socios frente a terceros.
¿Qué asiento se realiza cuando la sociedad se inscribe en el Registro Mercantil?
En el momento de la inscripción, se realiza un asiento de traspaso que cancela la cuenta 194 (Capital emitido pendiente de inscripción) en el debe y acredita la cuenta 100 (Capital social) en el haber por el mismo importe. Si existe prima de emisión o de asunción, esta se traslada a la cuenta 110. No hay pérdidas ni ganancias en este asiento: únicamente cambia la denominación de la cuenta que recoge el capital, reflejando que la sociedad ha adquirido su personalidad jurídica plena y que el capital ya es oficial ante la ley.
¿Quién responde de las deudas contraídas durante la etapa de formación?
Durante la etapa de formación, las deudas contraídas son responsabilidad solidaria de la propia sociedad en formación y de los socios que hubieran autorizado o consentido las operaciones que generaron esas obligaciones. Una vez inscrita la sociedad, ella misma asume las deudas como propias y la responsabilidad personal de los socios queda liberada, salvo que el importe total de las deudas supere el valor del capital social escriturado. En ese caso, los socios responden por el exceso de forma proporcional a su participación en el capital.
¿Puede una sociedad en formación contratar y operar antes de inscribirse?
Sí. La Ley de Sociedades de Capital permite expresamente que una sociedad en formación realice actos y contratos necesarios para su puesta en marcha antes de completar la inscripción registral. Puede abrir cuentas bancarias, alquilar locales, contratar servicios o adquirir bienes. Todas estas operaciones deben quedar registradas en la contabilidad desde el primer momento, utilizando las cuentas que correspondan según el PGC. Lo que no puede hacer es actuar como si ya tuviera plena personalidad jurídica, porque eso podría comprometer la responsabilidad personal de quienes actúan en su nombre.
Conclusión
Contabilizar una sociedad en formación no es un trámite secundario: es el primer capítulo de la historia contable de cualquier empresa. Desde el momento en que los socios firman la escritura hasta que el Registro Mercantil practica la inscripción, cada operación debe quedar registrada con las cuentas correctas del subgrupo 19 del PGC. Ignorar esta etapa o registrarla de forma incorrecta genera errores que afectan al balance inicial y que son difíciles de corregir una vez la sociedad está en funcionamiento.
Los puntos que debes llevar contigo son claros: usa la cuenta 194 para el capital provisional, imputa los gastos de constitución directamente a la cuenta 113 sin tocar los resultados y realiza el asiento de traspaso a la cuenta 100 en el momento exacto de la inscripción. Si tu sociedad es una SA, añade a eso el control de los desembolsos pendientes mediante la cuenta 193. Con esa secuencia, tu contabilidad arranca limpia y ordenada desde el primer día.
La contabilidad de sociedades tiene más capas de las que parecen a primera vista, y cada una tiene su propio conjunto de reglas y matices. Si te interesa seguir avanzando en este campo, en este sitio web encontrarás más contenidos que te ayudarán a construir una base sólida, paso a paso y sin rodeos.
También te puede interesar:
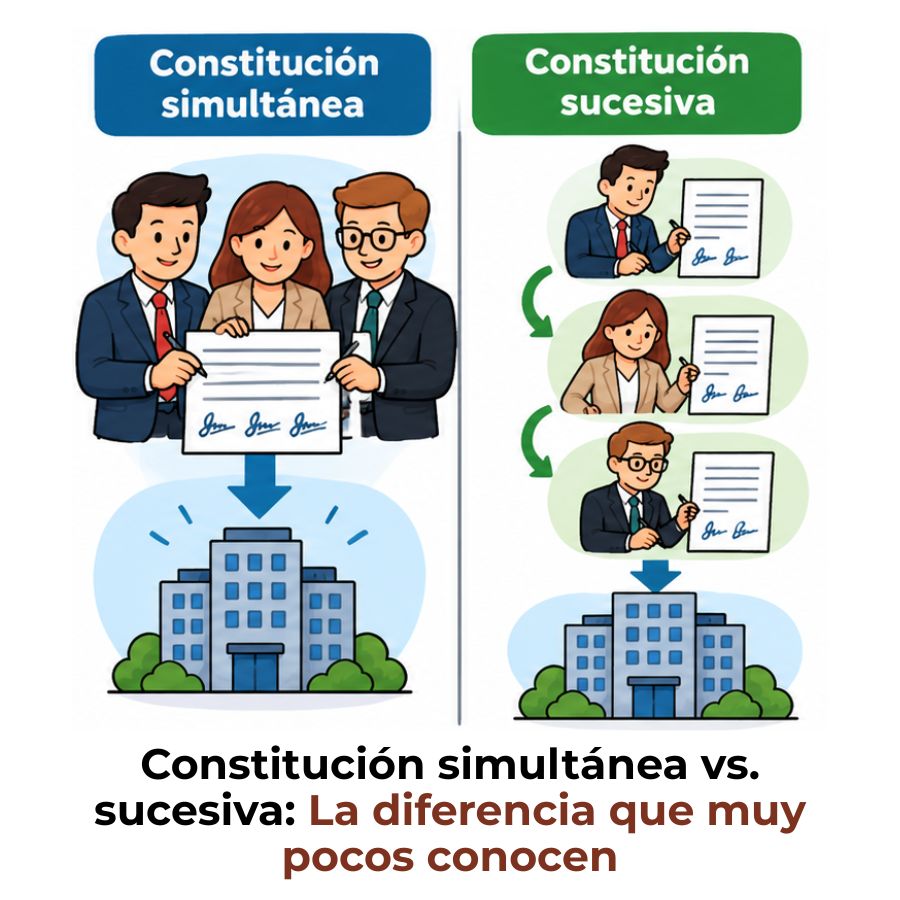
Diferencia entre constitución simultánea y sucesiva
¿Cómo contabilizar el aporte de un inmueble a una sociedad?
Balance de apertura de una sociedad recién constituida
Diferencia entre una empresa unipersonal y una SRL

¿Cómo se registra la constitución de una sociedad anónima?
Implicaciones contables de una sociedad de hecho
Ejercicios resueltos de contabilidad de sociedades