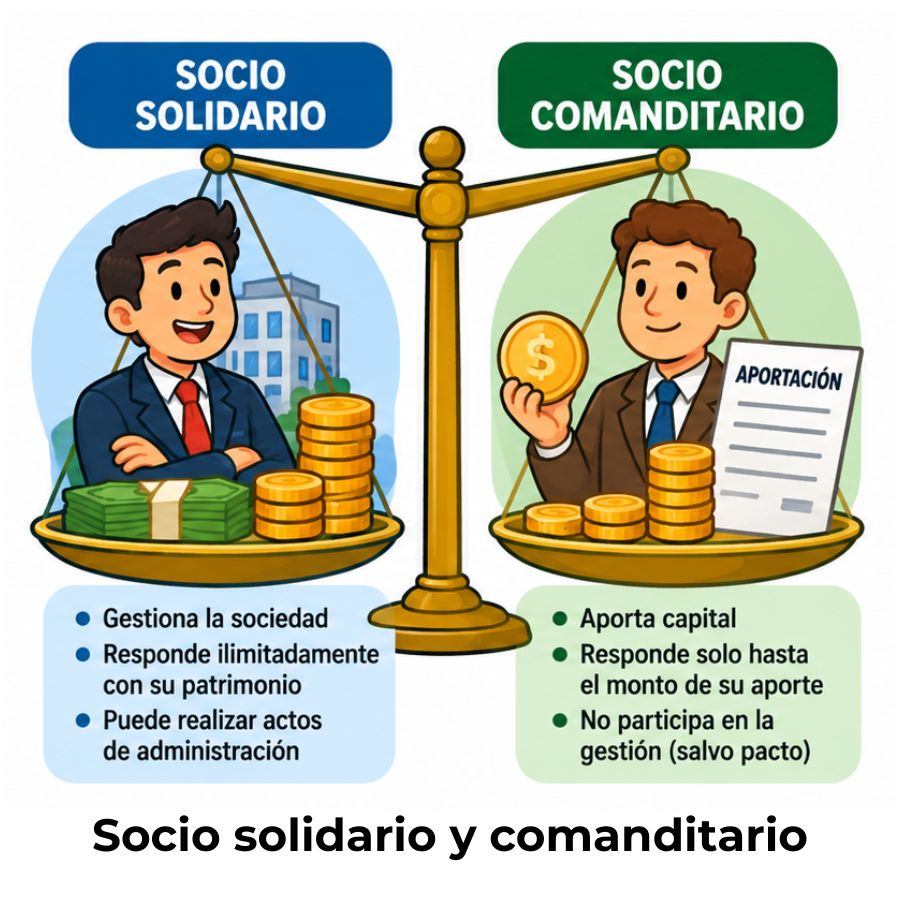
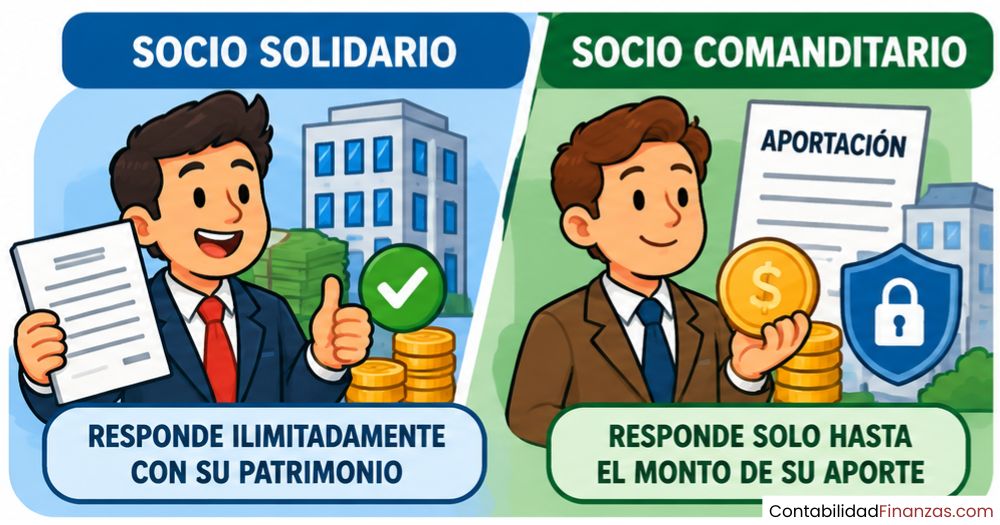
En una sociedad en comandita existen dos tipos de socios con responsabilidades muy diferentes. El socio solidario responde con todo su patrimonio ante las deudas de la empresa y tiene poder de gestión. El comanditario, en cambio, solo arriesga el capital que aportó y no puede administrar la sociedad. Entender esta distinción es clave si estudias contabilidad de sociedades o te estás planteando formar parte de una.
¿Qué es un socio solidario y qué es un socio comanditario?
La sociedad en comandita es un tipo de sociedad mercantil que se distingue porque en ella coexisten, de forma obligatoria, dos categorías de socios con funciones y responsabilidades radicalmente distintas: el socio solidario y el socio comanditario. Sin la presencia de ambos, este tipo de sociedad no puede constituirse válidamente.
Cada figura responde a una lógica diferente dentro de la empresa. Una aporta capacidad de gestión y acepta mayor riesgo personal. La otra aporta capital y se mantiene al margen de la administración, protegiendo su patrimonio. Comprender bien ambos roles es el primer paso para entender cómo funciona este tipo de sociedad.
El socio solidario o colectivo
El socio solidario, también conocido como socio gestor o colectivo, es quien asume el papel activo dentro de la sociedad en comandita. Tiene el derecho y la potestad de administrar y representar a la empresa, lo que implica que puede tomar decisiones vinculantes en nombre de la sociedad y operar en su día a día.
A cambio de ese control, acepta una condición de alto riesgo: su responsabilidad frente a las deudas de la empresa es ilimitada y solidaria. Eso significa que, si la sociedad no puede hacer frente a sus obligaciones, los acreedores pueden reclamar el pago sobre el patrimonio personal del socio solidario, sin restricción alguna.
El socio comanditario
El socio comanditario adopta un perfil más parecido al de un inversor. Aporta capital a la sociedad, pero no interviene en su gestión. Esta separación entre inversión y administración es precisamente lo que lo distingue del socio solidario y lo que da sentido a su posición dentro de la estructura societaria.
Su principal ventaja es que su responsabilidad queda limitada al monto que aportó. Si la empresa contrae deudas que superan el capital social, los acreedores no pueden ir contra el patrimonio personal del socio comanditario. Esta protección tiene un coste claro: la renuncia total a la administración del negocio.
¿Cuál es la diferencia principal entre ambos tipos de socios?
La diferencia central entre el socio solidario y el comanditario se resume en una palabra: responsabilidad. Mientras uno arriesga todo su patrimonio personal por las deudas de la sociedad, el otro únicamente compromete la cantidad que decidió aportar al capital. Esta distinción no es menor; define por completo el nivel de riesgo que cada socio acepta al entrar en la empresa.
Pero la responsabilidad no es la única diferencia. También difieren en quién puede administrar la empresa, qué tipo de aportaciones puede hacer cada uno y si su nombre puede o no aparecer en la razón social. Son cuatro ejes distintos que configuran dos figuras jurídicas con perfiles muy concretos y complementarios entre sí.
💡 Para recordarlo fácil: El socio solidario gestiona y arriesga todo. El socio comanditario invierte y solo arriesga su aporte. Dos lógicas distintas dentro de una misma sociedad.
Responsabilidad legal de cada tipo de socio
La responsabilidad es el elemento jurídico que más pesa a la hora de elegir el rol dentro de una sociedad en comandita. No se trata solo de una cuestión contable, sino de hasta dónde puede llegar la exposición personal de cada socio en caso de que la empresa no pueda saldar sus deudas. Entender esto con claridad es fundamental antes de firmar cualquier escritura de constitución.
Responsabilidad ilimitada del socio solidario
Cuando se habla de responsabilidad ilimitada, se quiere decir que no hay techo para lo que el socio puede llegar a deber. Si la sociedad acumula deudas que superan su capital social, el socio solidario responde con sus bienes personales: cuentas bancarias, inmuebles, vehículos u otros activos propios quedan expuestos ante los acreedores de la empresa.
Además, esta responsabilidad tiene carácter solidario, lo que implica que cualquier acreedor puede reclamar el total de la deuda a cualquiera de los socios solidarios, sin necesidad de repartirla proporcionalmente entre todos. Y es subsidiaria, lo que significa que primero se agota el patrimonio de la sociedad antes de acudir al del socio.
⚠️ Importante: La responsabilidad del socio solidario es ilimitada, solidaria y subsidiaria. Primero responde el patrimonio de la sociedad; solo si este es insuficiente, se puede reclamar al patrimonio personal del socio.
Responsabilidad limitada del socio comanditario
El socio comanditario se sitúa en el extremo opuesto. Su responsabilidad frente a las deudas sociales se limita exactamente al capital que aportó al constituir o entrar en la sociedad. Si ese aporte ya está integrado, los acreedores no tienen ningún derecho sobre sus bienes personales, con independencia del tamaño de la deuda.
Esta protección, sin embargo, tiene una condición estricta: el socio comanditario no puede participar en la gestión de la empresa. Si lo hace, pierde esa protección y puede llegar a responder de forma solidaria e ilimitada, igual que un socio solidario. Por eso, la separación entre inversión y administración no es opcional, sino una condición jurídica que determina su estatus de responsabilidad.
Participación en la gestión y administración
La gestión de la sociedad en comandita recae exclusivamente en los socios solidarios. Son ellos quienes representan a la empresa ante terceros, toman las decisiones operativas y asumen las consecuencias jurídicas de esas actuaciones. El socio comanditario, por su parte, tiene prohibido actuar como administrador o representante de la sociedad.
Esta restricción no es arbitraria. Responde directamente al esquema de responsabilidades: quien no asume riesgo ilimitado no puede tomar decisiones que comprometan a la sociedad frente a terceros. Es una lógica coherente que protege a ambas partes: el comanditario no arriesga su patrimonio, pero tampoco puede dirigir el negocio.
- Puede administrar la sociedad
- Firma contratos en nombre de la empresa
- Representa a la sociedad ante terceros
- Toma decisiones operativas y estratégicas
- No puede administrar la sociedad
- No firma contratos en nombre de la empresa
- Puede revisar la información financiera
- Participa en las ganancias según su aporte
No obstante, el socio comanditario sí conserva ciertos derechos de información y control interno. Tiene derecho a acceder a los estados financieros de la sociedad y a ser informado sobre su evolución en las fechas previstas. No dirige, pero sí puede vigilar que su inversión esté siendo gestionada correctamente.
Tipos de aportaciones según el rol del socio
El tipo de aportación que puede realizar cada socio también varía según su categoría. Esta distinción es importante tanto desde el punto de vista contable como jurídico, porque determina qué recursos entran efectivamente al capital de la sociedad y bajo qué condiciones.
El socio solidario puede aportar capital en dinero, bienes o incluso industria, que es el término técnico para referirse al trabajo, conocimiento o habilidades que pone al servicio de la empresa. El socio comanditario, en cambio, solo puede aportar capital, ya sea en efectivo o en bienes valorables económicamente. No puede aportar industria, porque eso implicaría una participación activa en la gestión que está vedada para su figura.
¿En qué tipo de sociedad coexisten estos dos socios?
El socio solidario y el socio comanditario conviven exclusivamente dentro de las denominadas sociedades en comandita. Esta forma jurídica existe precisamente para dar cabida a los dos perfiles: quien quiere gestionar el negocio asumiendo responsabilidad total, y quien prefiere invertir sin intervenir directamente en la operativa diaria.
La sociedad en comandita no es una forma jurídica reciente. Tiene raíces históricas profundas en el derecho mercantil y, en muchos países, sigue regulada por el Código de Comercio. Si te estás iniciando en la contabilidad de sociedades, conocer este tipo societario te permitirá entender mejor la variedad de estructuras que existen más allá de las formas más habituales como la sociedad limitada o la anónima.
Sociedad en comandita simple
En la sociedad en comandita simple, el capital no se divide en acciones, sino en participaciones. Esta característica la acerca más a las sociedades personalistas, donde las relaciones entre socios y la confianza mutua tienen un peso importante. La transmisión de participaciones suele requerir el consentimiento de los demás socios, lo que limita la entrada y salida de capital con facilidad.
La gestión corresponde únicamente a los socios solidarios, que actúan como administradores natos. La regulación de esta forma societaria es, en general, más sencilla y menos formal que la de las sociedades de capital, aunque sigue siendo obligatorio elevarla a escritura pública e inscribirla en el Registro Mercantil para que adquiera personalidad jurídica.
Sociedad en comandita por acciones
La sociedad en comandita por acciones incorpora una diferencia sustancial respecto a la simple: el capital está representado por acciones. Todos los socios, tanto solidarios como comanditarios, son accionistas. Esta estructura facilita notablemente la entrada y salida de socios, ya que las acciones pueden transmitirse con mayor libertad.
En esta modalidad, los socios solidarios deben ejercer necesariamente como administradores de la sociedad. Dado que su regulación es muy similar a la de las sociedades anónimas, exige un capital social mínimo y una mayor formalidad en su constitución y funcionamiento. Es la variante más cercana a las grandes estructuras de capital dentro del universo de las sociedades en comandita.
Tabla comparativa: socio solidario vs. comanditario
A continuación, se presenta un resumen estructurado con los aspectos clave que diferencian a ambas figuras. Este cuadro recoge las dimensiones más relevantes para entender de un vistazo cómo se posicionan el socio solidario y el comanditario dentro de la sociedad en comandita.
| Aspecto | Socio solidario | Socio comanditario |
|---|---|---|
| Responsabilidad | Ilimitada, solidaria y subsidiaria | Limitada al capital aportado |
| Administración | Puede gestionar y representar | Prohibida la gestión activa |
| Tipo de aportación | Capital e industria | Solo capital |
| Nombre en la razón social | Sí puede aparecer | No puede aparecer |
| Participación en beneficios | Sí, según lo pactado | Sí, proporcional al aporte |
| Derecho a información | Sí | Sí, como derecho de vigilancia |
| Riesgo patrimonial personal | Alto (patrimonio expuesto) | Bajo (solo el aporte) |
Ventajas y desventajas de cada figura
Cada tipo de socio presenta un balance particular de beneficios y limitaciones. Conocerlos permite entender por qué algunas personas prefieren asumir el control total del negocio y otras optan por participar únicamente como inversoras. No hay una opción mejor en términos absolutos; depende del perfil, los objetivos y el nivel de riesgo que cada persona está dispuesta a asumir.
✔ Ventajas
- Control total sobre las decisiones del negocio
- Puede aportar trabajo y conocimiento como capital
- Su nombre puede figurar en la razón social
✘ Desventajas
- Responde con su patrimonio personal ante deudas
- Riesgo elevado si la empresa atraviesa dificultades
✔ Ventajas
- Responsabilidad limitada al capital aportado
- Participa en los beneficios sin gestionar
- Patrimonio personal protegido ante deudas de la empresa
✘ Desventajas
- Sin poder de decisión sobre el negocio
- No puede aportar trabajo ni aparecer en la razón social
Esta dualidad hace que la sociedad en comandita sea una estructura especialmente útil cuando se quiere atraer inversión externa sin ceder el control operativo del negocio. Para saber cómo se refleja todo esto desde el primer momento de vida de la empresa, puedes consultar el balance de apertura de una sociedad recién constituida, donde las aportaciones iniciales de los socios tienen un tratamiento contable específico.
Preguntas frecuentes
¿Puede un socio comanditario administrar la sociedad?
No. La prohibición de administrar es una de las características definitorias del socio comanditario. Su rol está diseñado exclusivamente para la aportación de capital, sin intervención en la toma de decisiones operativas ni en la representación de la empresa ante terceros. Esta restricción es la contrapartida directa de su responsabilidad limitada: al no gestionar, no asume el riesgo ilimitado que sí corresponde al socio solidario.
¿Qué pasa si el socio comanditario participa en la gestión?
Si el socio comanditario interviene en la gestión de la sociedad, pierde la protección que le otorga su figura jurídica y puede llegar a responder de forma solidaria e ilimitada por las deudas sociales, exactamente igual que un socio solidario. Esta consecuencia busca proteger a los terceros que contratan con la empresa: si alguien actúa como gestor, debe asumir la responsabilidad que corresponde a ese rol, independientemente del título formal que tenga dentro de la sociedad.
¿Puede el nombre del socio comanditario aparecer en la razón social?
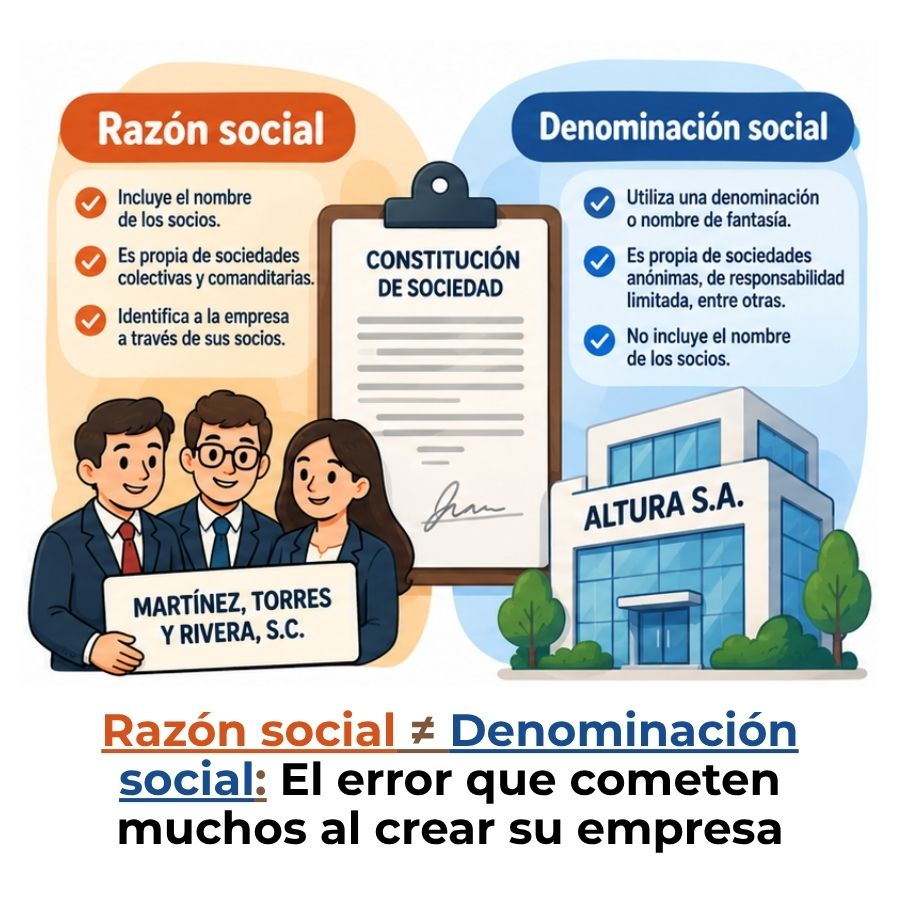
No puede hacerlo. La razón social de una sociedad en comandita solo puede incluir el nombre de los socios solidarios o gestores. Si el nombre de un socio comanditario aparece en la razón social, la ley lo equipara a un socio solidario frente a terceros, lo que puede implicar una responsabilidad ilimitada para esa persona. Esta norma busca que cualquier tercero que contrate con la empresa pueda identificar claramente quiénes responden de forma ilimitada.
¿Qué aporta cada tipo de socio a la sociedad en comandita?
El socio solidario puede aportar capital en dinero, en bienes valorables económicamente o en industria, que engloba el trabajo, la experiencia o el conocimiento técnico que pone al servicio de la empresa. El socio comanditario, en cambio, solo puede aportar capital, ya sea en efectivo o en bienes, pero nunca trabajo ni servicios. Esta distinción refleja directamente el tipo de participación que cada uno tiene dentro de la sociedad: uno gestiona y uno invierte.
¿Cuántos socios solidarios y comanditarios debe haber como mínimo?
Para constituir una sociedad en comandita se requiere, como mínimo, un socio solidario y un socio comanditario. La ley no establece un número máximo ni fija proporciones obligatorias entre ambas categorías. En el caso de la comandita por acciones, algunas legislaciones exigen un número mínimo mayor de socios comanditarios, aunque los requisitos concretos varían según el ordenamiento jurídico aplicable en cada país.
¿Qué ocurre si todos los socios solidarios desaparecen de la sociedad?
Si todos los socios solidarios abandonan la sociedad por renuncia, fallecimiento u otras causas, la sociedad en comandita entra en disolución de forma automática, ya que no puede existir sin este tipo de socio. La presencia de al menos un socio solidario es un requisito estructural e irrenunciable para que la figura jurídica se mantenga válida. En ese escenario, los socios comanditarios disponen de un plazo limitado para regularizar la situación, ya sea incorporando nuevos socios solidarios o transformando la sociedad en otro tipo.
¿Es posible cambiar de socio solidario a comanditario o viceversa?
El cambio de categoría entre socio solidario y comanditario es posible, pero no es un trámite sencillo. Implica una modificación de la escritura social y, en algunos casos, requiere autorización judicial o el consentimiento del resto de socios. Si un socio solidario pasa a ser comanditario, deja de tener responsabilidad ilimitada por las deudas futuras, aunque puede seguir respondiendo por las contraídas durante el período en que fue gestor. El sentido inverso, de comanditario a solidario, supone asumir la gestión y la responsabilidad ilimitada desde ese momento.
Conclusión
La diferencia entre el socio solidario y el comanditario no es un detalle menor dentro del derecho mercantil: define por completo quién gestiona, quién arriesga y quién invierte dentro de una sociedad en comandita. El solidario asume el control y la responsabilidad plena; el comanditario aporta capital y protege su patrimonio a cambio de no intervenir en la operativa del negocio.
Ahora que tienes clara esta distinción, puedes aplicarla para analizar cualquier sociedad en comandita con más criterio: identificar qué rol desempeña cada socio, qué nivel de riesgo acepta y qué derechos le corresponden. Estos conceptos no funcionan de forma aislada; se conectan con otros elementos de la contabilidad de sociedades que amplían aún más tu comprensión de cómo se estructura y opera una empresa.
Si quieres seguir profundizando en este tipo de estructuras societarias, encontrarás más contenidos explicados con el mismo nivel de claridad en este sitio web. Cada pieza que añades a tu conocimiento te acerca un poco más a entender cómo funcionan realmente las empresas desde dentro.
También te puede interesar:
Caso práctico: Constitución de una Sociedad Anónima
Proceso contable de liquidación de una sociedad
¿Qué pasa si un socio no paga su aporte de capital?

Sociedad en comandita simple y por acciones
Transformación de una SRL en Sociedad Anónima
Retiro de un socio: Contabilidad y asientos
Diferencia entre razón social y denominación social