El aumento de capital por capitalización de utilidades ocurre cuando una empresa decide convertir sus ganancias acumuladas en capital social, sin que haya entrada ni salida de dinero. Es un movimiento interno dentro del patrimonio que fortalece la posición financiera de la sociedad.
¿Qué es el aumento de capital por capitalización de utilidades?
Cuando una empresa genera ganancias al final del ejercicio, esas utilidades quedan registradas dentro del patrimonio neto. La sociedad puede decidir repartirlas entre los socios, mantenerlas como reservas o hacer algo distinto: convertirlas en capital social. Este último camino es lo que se conoce como aumento de capital por capitalización de utilidades.
La operación no implica que la empresa reciba dinero externo ni que los socios aporten recursos adicionales. Es un traslado interno dentro del patrimonio: la cuenta de utilidades disminuye y la cuenta de capital social aumenta en el mismo importe. El resultado neto del patrimonio total no varía, pero su composición sí cambia de forma significativa.
¿En qué se diferencia de otros tipos de aumento de capital?
Existen varias formas en que una sociedad puede aumentar su capital. Los nuevos aportes implican que los socios o terceros ingresan dinero o bienes a la empresa, lo que genera una entrada real de activos. La capitalización de créditos convierte una deuda que la sociedad tiene con un acreedor en participación accionaria. En cambio, la capitalización de utilidades no mueve ningún activo: solo reorganiza el patrimonio ya existente.
| Modalidad de aumento | ¿Entra dinero o activos? | ¿Afecta el total del patrimonio? |
|---|---|---|
| Nuevos aportes en efectivo | Sí | Sí, aumenta |
| Nuevos aportes en bienes | Sí | Sí, aumenta |
| Capitalización de créditos | No (elimina un pasivo) | Sí, aumenta |
| Capitalización de utilidades | No | No, solo redistribuye |
¿Qué cuentas del patrimonio se ven afectadas?
La operación toca exclusivamente cuentas del patrimonio neto. La cuenta de utilidades (o resultados acumulados) se debita, y la cuenta de capital social se acredita por el mismo importe. Si el aumento aún no está inscrito en los registros públicos, se utiliza de forma transitoria la cuenta de capital adicional antes de trasladar el saldo definitivo al capital social una vez formalizado el trámite.
¿Por qué una empresa decide capitalizar sus utilidades?
La decisión no es arbitraria. Detrás de ella hay motivaciones financieras y estratégicas que los socios evalúan antes de aprobarla en junta. Convertir utilidades en capital social fortalece la imagen financiera de la empresa ante bancos, proveedores e inversores, porque un capital social alto transmite solidez y respaldo patrimonial.
Razones frecuentes para capitalizar utilidades
- Mejora del perfil crediticio: Un capital social mayor facilita el acceso a financiamiento bancario en mejores condiciones.
- Reinversión estratégica: Los fondos permanecen dentro de la empresa y se destinan a operaciones futuras sin salir de caja.
- Confianza de terceros: Socios potenciales y proveedores perciben mayor estabilidad cuando el capital social es más elevado.
- Cumplimiento de requisitos legales: En algunas licitaciones o contratos públicos se exige un capital social mínimo.
- Evitar la presión distributiva: Capitalizar impide que los socios exijan el reparto inmediato de las utilidades en efectivo.
Hay que aclarar que capitalizar no es sinónimo de repartir. Cuando se distribuyen dividendos en efectivo, el dinero sale de la empresa y el patrimonio total disminuye. Cuando se capitaliza, el dinero permanece en la sociedad y el patrimonio mantiene su tamaño: simplemente cambia la etiqueta de una parte de él.
Requisitos previos para capitalizar utilidades
Antes de hacer cualquier registro contable, la empresa debe cumplir con una serie de pasos de orden legal y societario. Ningún asiento es válido si no está respaldado por el acuerdo correspondiente, por lo que la secuencia importa tanto como el propio registro.
El primero de todos los requisitos es contar con estados financieros aprobados que respalden la existencia real de las utilidades. No se puede capitalizar lo que no está debidamente registrado y verificado. A partir de ahí, la junta aprueba el monto y la modalidad, un contador público colegiado suscribe el asiento correspondiente y el acuerdo se eleva a escritura pública para su posterior inscripción.
¿Cómo se contabiliza el aumento de capital por capitalización de utilidades?
El registro contable varía ligeramente según el estado en que se encuentran las utilidades al momento de la capitalización. Lo más común es que las utilidades todavía no hayan sido distribuidas formalmente, pero también puede darse el caso de que ya exista un acuerdo previo de distribución. Veamos ambas situaciones.
Asiento contable cuando las utilidades no se han distribuido
Este es el escenario más habitual. Las utilidades están registradas en la cuenta de resultados acumulados y la junta decide capitalizarlas directamente, sin haberlas distribuido antes. El asiento es directo: se debita la cuenta de utilidades y se acredita la cuenta de capital social (o la cuenta transitoria de capital adicional si aún no hay inscripción en registros públicos).
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 59 / Resultados acumulados | Utilidades no distribuidas | S/ 80,000 | |
| 52 / Capital adicional | Pendiente de inscripción en registros públicos | S/ 80,000 |
Una vez inscrito el aumento en los registros públicos, se realiza un segundo asiento para trasladar el importe desde la cuenta transitoria hacia el capital definitivo:
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 52 / Capital adicional | Formalización del aumento | S/ 80,000 | |
| 50 / Capital social | Registro definitivo tras inscripción | S/ 80,000 |
Asiento contable cuando las utilidades ya fueron distribuidas
Si la junta ya había aprobado la distribución de utilidades antes de decidir capitalizarlas, esas utilidades quedan registradas en una cuenta del pasivo, porque desde ese momento la empresa tiene una obligación hacia los socios. El proceso se divide en dos asientos separados: primero se registra la distribución y luego la capitalización que cancela la deuda a cambio de nuevas acciones.
| Etapa | Cuenta | Debe | Haber |
|---|---|---|---|
| 1. Distribución de utilidades | 59 / Resultados acumulados | S/ 80,000 | |
| 1. Distribución de utilidades | 44 / Dividendos por pagar | S/ 80,000 | |
| 2. Capitalización | 44 / Dividendos por pagar | S/ 80,000 | |
| 2. Capitalización | 52 / Capital adicional | S/ 80,000 |
Uso de la cuenta 52 (capital adicional) antes de la inscripción
La cuenta 52 actúa como un puente contable. Recoge el monto capitalizado desde el momento del acuerdo societario hasta que el aumento queda inscrito en los registros públicos. Esto es importante porque el acuerdo de la junta tiene efectos contables inmediatos, pero el capital social oficial solo puede actualizarse cuando existe el respaldo registral que lo formaliza ante terceros.
Punto clave a recordar: En ningún momento de este proceso entra o sale dinero de caja ni de bancos. Todos los movimientos ocurren exclusivamente entre cuentas del patrimonio, o de forma transitoria entre una cuenta de pasivo y una cuenta de patrimonio cuando las utilidades ya estaban distribuidas.
Ejemplo práctico paso a paso
La empresa Comercial Andina S.A.C. cierra el ejercicio con utilidades no distribuidas de S/ 120,000 registradas en la cuenta de resultados acumulados. En junta celebrada el 15 de marzo, los accionistas aprueban por unanimidad capitalizar la totalidad de esas utilidades. La inscripción en registros públicos se completa el 30 de abril. A continuación se desarrolla el registro completo.
Al completarse el proceso, el capital social de Comercial Andina S.A.C. pasa de S/ 50,000 a S/ 170,000. Los socios reciben nuevas acciones proporcionales a su participación, y la empresa no ha desembolsado ni recibido un solo sol en efectivo durante todo el procedimiento. La única evidencia del cambio está en los registros contables y en la escritura pública inscrita.
Efectos en el patrimonio neto de la empresa
Capitalizar utilidades no amplía el patrimonio total, pero sí transforma su estructura interna. Ese cambio cualitativo tiene consecuencias prácticas que van mucho más allá de un simple asiento contable. Entender qué cambia y qué no cambia es tan importante como saber hacer el registro.
Uno de los efectos más visibles es que la proporción de participación de cada socio se mantiene intacta si el reparto de nuevas acciones se hace a prorrata. Es decir, si un socio tenía el 40 % del capital antes de la capitalización, seguirá teniendo el 40 % después. Lo que cambia es el número de acciones que representa ese porcentaje, o el valor nominal de cada una, según lo que decida la junta.
Desde el punto de vista del balance general, el activo no se modifica en absoluto. Tampoco el pasivo. El único cambio visible en los estados financieros es la redistribución interna dentro de la sección de patrimonio: menos en resultados acumulados, más en capital social. Esto explica por qué algunos autores describen esta operación como un «cambio cualitativo» y no cuantitativo del patrimonio.
Para conocer más operaciones que afectan el patrimonio de una sociedad, puedes consultar el contenido sobre disminución de capital social, que aborda el proceso inverso con igual nivel de detalle contable.
Preguntas frecuentes
¿El aumento de capital por capitalización de utilidades implica entrada de dinero?
No. Esta es quizás la característica más importante de esta figura. La capitalización de utilidades no implica ningún movimiento de efectivo: ni la empresa recibe dinero de los socios ni los socios cobran nada. Lo que ocurre es un traslado contable entre cuentas del propio patrimonio. Los registros afectan exclusivamente la cuenta de resultados acumulados y la cuenta de capital social, sin tocar caja, bancos ni ninguna cuenta del activo o del pasivo.
¿Qué documentos se necesitan para formalizar la capitalización de utilidades?
Los documentos mínimos son: estados financieros aprobados que acrediten la existencia de las utilidades, el acta de la Junta General de Accionistas con el acuerdo de capitalización debidamente firmada, el asiento contable suscrito por un contador público colegiado que refleje el traslado a la cuenta de capital, la escritura pública notarial que formaliza el acuerdo y la presentación ante los registros públicos (SUNARP u organismo equivalente según el país) para inscribir el aumento. Sin el asiento contable firmado por el CPC, el trámite registral no procede.
¿Quién aprueba el aumento de capital por capitalización de utilidades?
La decisión corresponde a la Junta General de Accionistas, que es el máximo órgano de gobierno de la sociedad. El acuerdo debe quedar registrado en el libro de actas de la empresa. Dependiendo del tipo de sociedad y de lo que establezcan los estatutos, puede requerirse una mayoría calificada para que el acuerdo sea válido. Ningún directivo ni gerente puede tomar esta decisión de forma unilateral: requiere el respaldo formal de la junta.
¿Qué diferencia hay entre capitalizar utilidades y repartir dividendos?
La diferencia es fundamental. Repartir dividendos implica que el dinero sale de la empresa y llega al bolsillo de los socios, reduciendo tanto el patrimonio como los activos de la sociedad. Capitalizar utilidades, en cambio, mantiene los fondos dentro de la empresa y los convierte en capital social: el patrimonio total no varía, el activo tampoco, y los socios reciben acciones en lugar de efectivo. La elección entre una opción y otra depende de las necesidades financieras de la empresa y de los objetivos de los socios.
¿La capitalización de utilidades tiene efectos tributarios?
Sí, aunque el tratamiento varía según el país y la normativa vigente. En algunos ordenamientos, la capitalización de utilidades se considera fiscalmente equivalente a la distribución de dividendos, por lo que puede estar sujeta a retención en la fuente o a impuesto sobre la renta según las reglas generales aplicables a los dividendos. Antes de proceder, conviene revisar la legislación tributaria local y, si corresponde, consultar a un especialista, ya que las consecuencias fiscales pueden ser significativas para los socios.
¿Se emiten nuevas acciones al capitalizar utilidades?
Generalmente sí, aunque no siempre. La forma más común es emitir nuevas acciones que se distribuyen entre los socios en proporción a su participación actual, lo que se conoce como dividendo en acciones. Sin embargo, también es posible que la junta decida aumentar el valor nominal de las acciones existentes en lugar de crear nuevas. Ambas opciones producen el mismo efecto contable: el capital social aumenta en el importe capitalizado.
¿Qué pasa si la capitalización no se inscribe en registros públicos?
Si el aumento de capital no se inscribe en los registros públicos, el acuerdo de la junta y el asiento contable tienen validez interna, pero el capital social oficial ante terceros sigue siendo el anterior. Esto puede generar inconsistencias entre los registros contables de la empresa y la información que consta en el registro mercantil. Para evitar problemas legales y financieros, es importante completar el trámite registral en los plazos que establece la normativa. La cuenta 52 de capital adicional sirve precisamente para reflejar esta situación transitoria.
Conclusión
El aumento de capital por capitalización de utilidades es una operación que ocurre íntegramente dentro del patrimonio de la sociedad. No entra dinero, no sale dinero: las utilidades acumuladas se transforman en capital social mediante un asiento que debita la cuenta de resultados acumulados y acredita la cuenta de capital, pasando de forma transitoria por la cuenta de capital adicional hasta que el trámite queda inscrito en los registros públicos.
Ahora que conoces el mecanismo completo, puedes identificar con claridad los dos asientos posibles según el estado de las utilidades, entender el papel de la cuenta 52 como puente contable y reconocer qué cambia y qué no cambia en los estados financieros tras la operación. Si te toca registrar este tipo de aumento en la práctica, el orden correcto es siempre el mismo: acuerdo en junta, asiento contable firmado por contador, escritura pública e inscripción registral.
La contabilidad de sociedades tiene muchas operaciones igual de relevantes que esta. Si quieres seguir ampliando tu comprensión del patrimonio societario, en este sitio web encontrarás contenido sobre el aumento de capital social en sus distintas modalidades, con el mismo nivel de detalle y ejemplos prácticos que acabas de ver aquí.
También te puede interesar:
Registro contable de una sociedad accidental
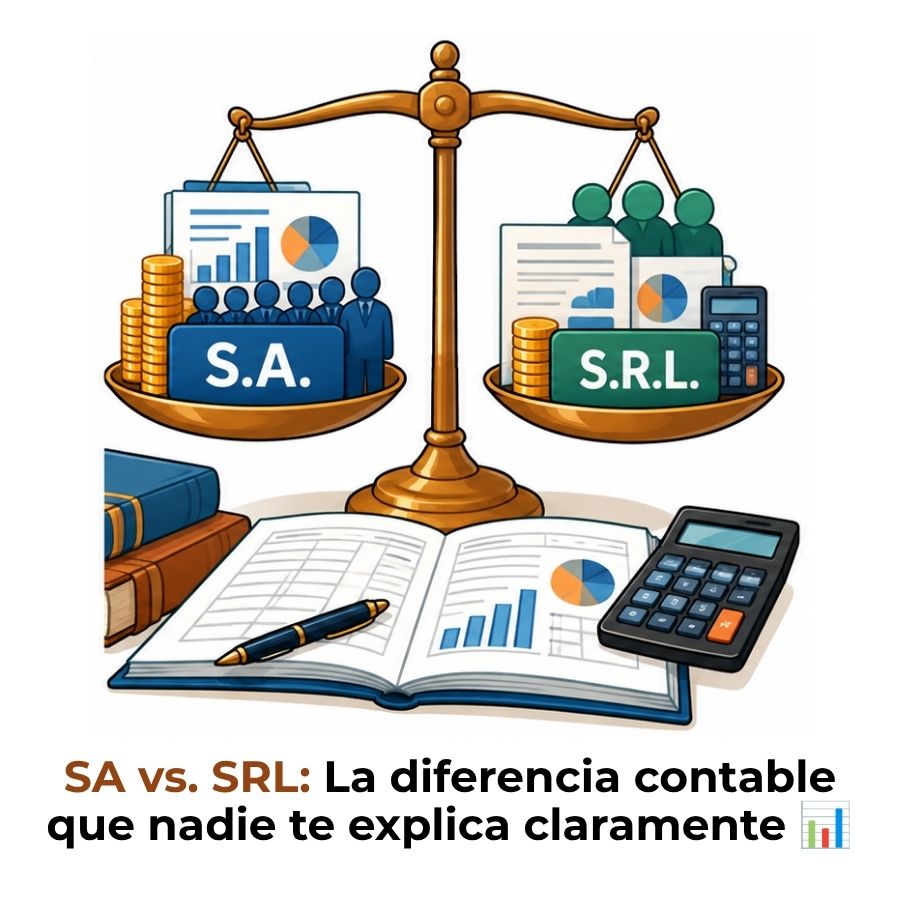
Diferencias contables entre Sociedad Anónima y SRL
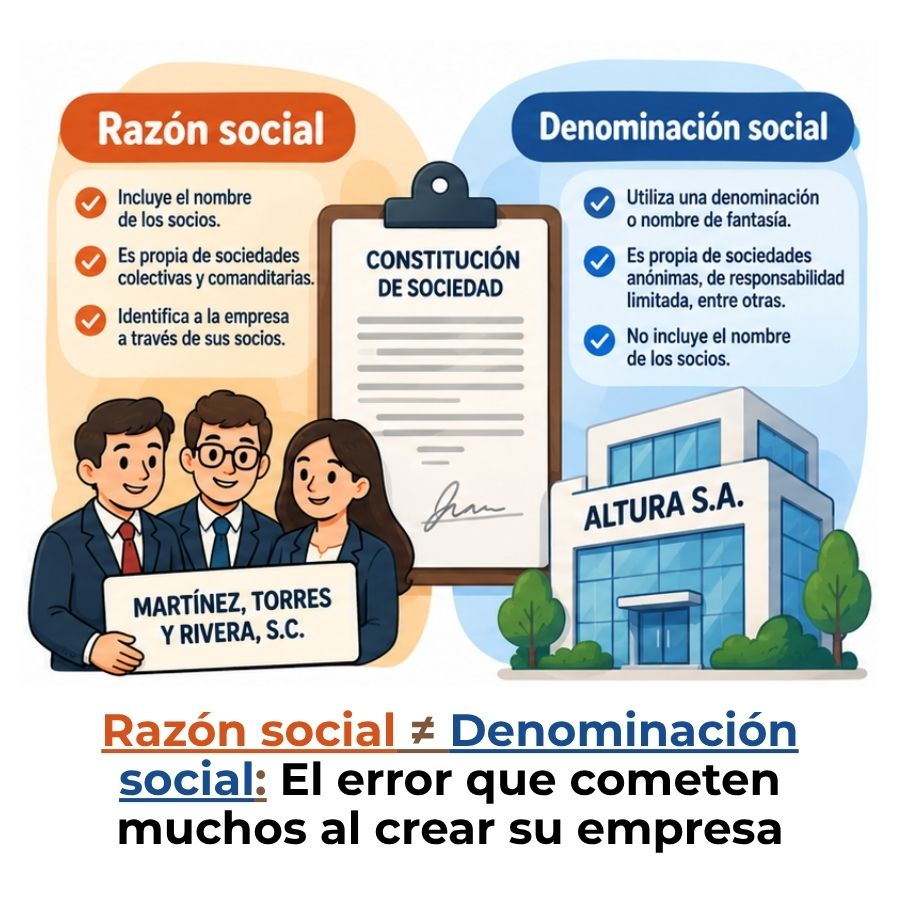
Diferencia entre razón social y denominación social
¿Cómo contabilizar un aporte de capital en moneda extranjera?
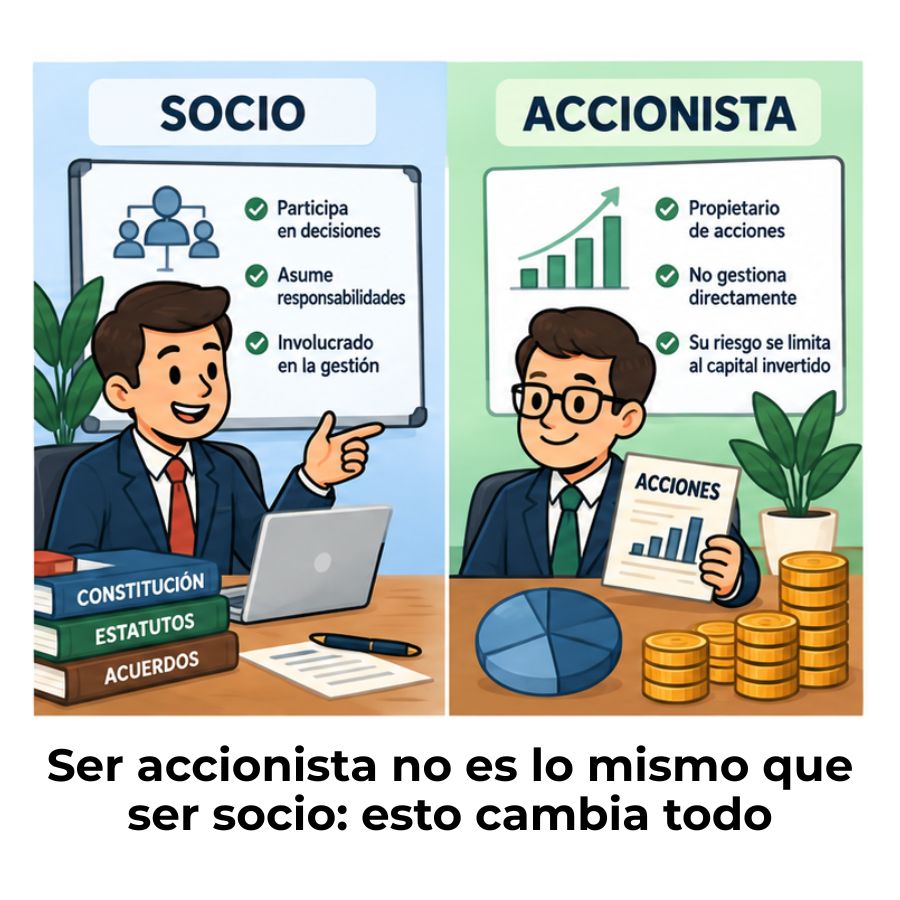
Diferencia entre socio y accionista
Ejercicios resueltos de contabilidad de sociedades
¿Cómo se valoran los aportes en especie a una sociedad?