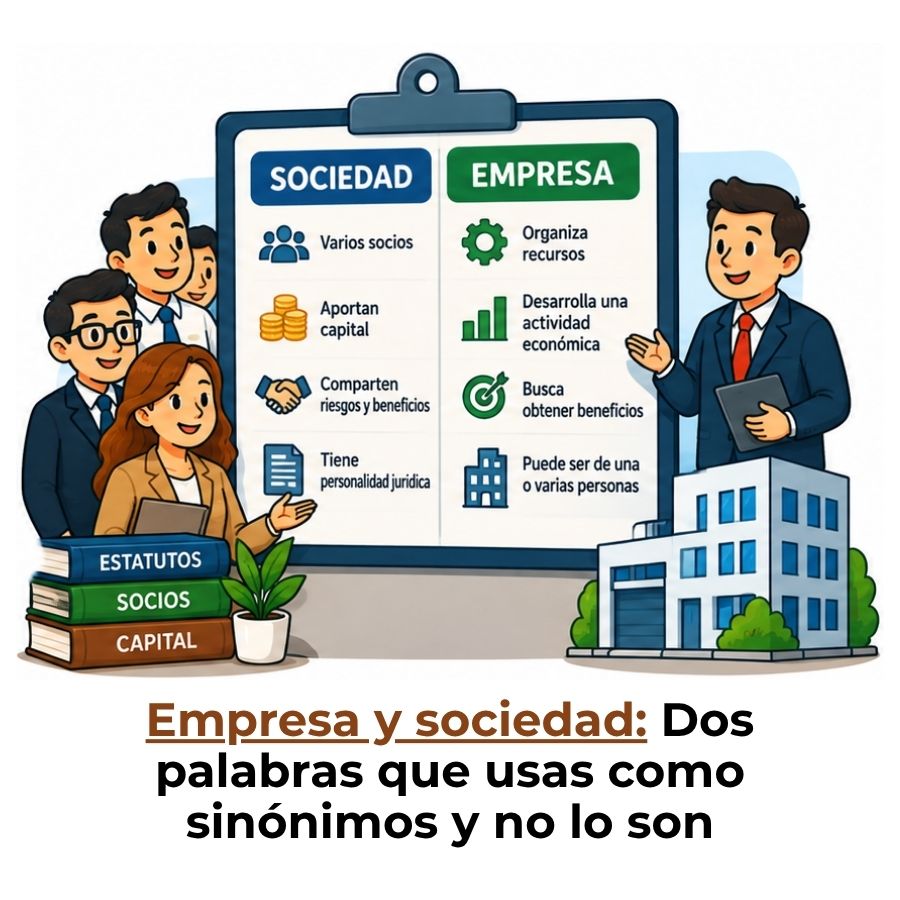
Cuando dos personas deciden unirse para crear un negocio, la pregunta que casi nadie hace al principio es la más importante de todas: ¿hasta dónde respondo yo si las cosas salen mal? La respuesta depende directamente del tipo de sociedad que elijas, y entender esa diferencia desde el principio puede ahorrarte problemas muy serios más adelante.

¿Qué es una sociedad de personas y una sociedad de capital?
Antes de comparar ambos modelos, conviene tener clara la idea de partida: tanto la sociedad de personas como la sociedad de capital son formas jurídicas que permiten a varios individuos unirse para desarrollar una actividad económica de manera organizada. Ambas tienen personalidad jurídica propia, pueden celebrar contratos y asumir obligaciones, pero su lógica interna es muy distinta.
La diferencia más profunda no está en el número de socios ni en el tamaño de la empresa, sino en qué elemento es el eje de la organización: en un caso, las personas que la integran; en el otro, el capital que cada una aporta. Esa distinción de raíz lo cambia todo: la responsabilidad, la forma de tomar decisiones y hasta la posibilidad de salir de la sociedad.
Definición de sociedad de personas
Una sociedad de personas es aquella en la que la identidad y las cualidades individuales de cada socio son el elemento central de la organización. La confianza mutua entre los integrantes no es un detalle secundario: es la base que da vida a la sociedad. Por eso, en la mayoría de los casos, la entrada o salida de un socio modifica la estructura de la empresa y requiere el acuerdo del resto.
Este modelo se orienta hacia grupos reducidos de personas que se conocen bien y comparten tanto la gestión del negocio como los riesgos que este implica. Esa estrecha vinculación entre los socios es lo que los juristas llaman intuitu personae, una expresión latina que significa que la sociedad existe precisamente en función de quiénes son sus miembros, no solo de cuánto aportan.
Definición de sociedad de capital
Una sociedad de capital es aquella en la que el elemento determinante es el aporte económico de cada socio, no su personalidad ni su relación con los demás. Aquí, lo que cuenta es cuánto se invierte, y la participación dentro de la empresa se mide en función de ese aporte. La identidad personal de los socios pasa a un segundo plano: lo relevante es el capital.
Este diseño permite que las participaciones se transfieran con mayor libertad, que el número de socios sea más amplio y que la gestión esté delegada en órganos formales como una junta general o un consejo de administración. Es el modelo habitual de grandes empresas, aunque también está presente en estructuras más pequeñas como las sociedades de responsabilidad limitada.
¿En qué se diferencian la sociedad de personas y la de capital?
Aunque ambos tipos de sociedad permiten organizar una actividad económica con varios socios, sus diferencias son profundas y afectan aspectos muy concretos del día a día: quién responde ante las deudas, cómo se transmiten las participaciones, de qué manera se toman las decisiones y qué ocurre cuando alguien quiere salir. A continuación, una tabla que resume los puntos de contraste más relevantes.
| Aspecto | Sociedad de personas | Sociedad de capital |
|---|---|---|
| Elemento central | La identidad de los socios | El capital aportado |
| Responsabilidad | Ilimitada (patrimonio personal en riesgo) | Limitada al monto del aporte |
| Transferencia de participación | Requiere acuerdo de los demás socios | Libre o con restricciones menores |
| Toma de decisiones | Consenso o mayoría de socios | Proporcional al capital |
| Número de socios | Reducido | Puede ser amplio o ilimitado |
| Gestión | Directa por los socios | Delegada en órganos formales |
| Ejemplos comunes | Sociedad colectiva, comandita simple | Sociedad anónima, sociedad limitada |
Vale la pena detenerse en el hecho de que estas diferencias no son solo formales o legales. Tienen consecuencias muy prácticas: desde la posibilidad de perder el patrimonio propio hasta la facilidad o dificultad de atraer nuevos inversores. Conocer estos matices es útil tanto para entender los estados financieros de una empresa como para analizar su estructura jurídica desde la contabilidad de sociedades.
Responsabilidad de los socios: el punto clave
De todas las diferencias que existen entre ambos modelos societarios, la responsabilidad frente a las deudas es, sin duda, la más relevante para los socios. Determina hasta qué punto el fracaso de la empresa puede afectar la vida personal de cada integrante. No es exagerado decir que este aspecto es capaz de definir el nivel de riesgo que cada persona está dispuesta a asumir antes de firmar un contrato social.
Responsabilidad ilimitada en la sociedad de personas
En las sociedades de personas, los socios responden con todo su patrimonio por las deudas de la empresa, de forma solidaria, ilimitada y, en la mayoría de los casos, subsidiaria frente a los acreedores.
Esto significa que, si la sociedad no puede pagar sus deudas con su propio patrimonio, los acreedores pueden reclamar el pago a los socios individualmente, y estos deberán responder con sus bienes personales: ahorros, propiedades, vehículos u otros activos. No existe un tope legal que proteja el patrimonio personal de cada socio más allá de lo que la sociedad pueda cubrir por sí misma.
Además, la responsabilidad es solidaria, lo que quiere decir que el acreedor puede dirigirse contra cualquiera de los socios para exigir el total de la deuda, sin necesidad de distribuirla entre todos. El socio que paga puede luego reclamar internamente a los demás su parte proporcional, pero esa es una cuestión interna de la sociedad que no afecta al tercero que cobra.
Responsabilidad limitada en la sociedad de capital
En las sociedades de capital, cada socio responde únicamente hasta el monto del capital que aportó. Si la empresa quiebra o acumula deudas que superan su patrimonio, los socios no están obligados a cubrir ese déficit con sus bienes personales. Esta es la principal razón por la que este modelo resulta más atractivo para inversores que desean acotar su exposición al riesgo.
En la práctica, esto significa que alguien puede invertir una determinada suma en una sociedad anónima o en una sociedad de responsabilidad limitada y tener la certeza de que, en el peor escenario posible, solo perderá lo que invirtió. Esta protección del patrimonio personal es uno de los motores que impulsa la constitución de este tipo de estructuras, especialmente cuando el negocio implica niveles significativos de endeudamiento o riesgo operativo.
Tipos de sociedad de personas
Dentro de la categoría de sociedades de personas existen varias formas jurídicas que comparten el carácter personalista, aunque difieren en cómo se distribuye la responsabilidad entre los socios y en qué aporta cada uno. Conocer sus diferencias permite identificar con precisión de qué tipo de entidad se habla cuando aparece en los estados financieros o en el análisis legal de una empresa.
- Sociedad colectiva: Es la forma más pura del modelo personalista. Todos los socios gestionan la empresa y responden de forma ilimitada, solidaria y subsidiaria por las deudas sociales. Se identifica mediante una razón social que incluye el nombre de uno o varios socios.
- Sociedad en comandita simple: Combina dos clases de socios. Los socios colectivos gestionan el negocio y responden de forma ilimitada. Los socios comanditarios solo aportan capital y su responsabilidad queda limitada al monto aportado; no participan en la administración.
- Sociedad civil: Es una figura más sencilla, orientada generalmente a actividades no mercantiles. Dos o más personas acuerdan aunar esfuerzos o recursos para lograr un fin común. Dependiendo de la legislación de cada país, puede o no tener personalidad jurídica propia.
- Sociedad de capital e industria: Existe en algunos ordenamientos jurídicos y diferencia entre socios que aportan bienes (y responden ilimitadamente) y socios que aportan trabajo, cuya responsabilidad se limita a las ganancias que no hayan percibido.
Tipos de sociedad de capital
Las sociedades de capital agrupan formas jurídicas en las que el aporte económico define la participación de cada socio y acota su responsabilidad. Son las estructuras más frecuentes en el entorno empresarial moderno, y su regulación suele ser más exigente en términos de formalidades contables y de transparencia. Estas son sus principales modalidades.
- Sociedad anónima (S.A.): El capital está dividido en acciones que pueden transmitirse libremente. La responsabilidad de cada accionista se limita al valor de sus acciones. Es el modelo habitual para empresas de gran tamaño o que buscan acceder a mercados financieros.
- Sociedad de responsabilidad limitada (S.R.L. o S.L.): El capital se divide en cuotas o participaciones que no son libremente transferibles sin el consentimiento de los demás socios. Es más adecuada para pequeñas y medianas empresas que buscan la protección de la responsabilidad limitada con una estructura más sencilla.
- Sociedad en comandita por acciones: Es una figura mixta. Tiene socios colectivos con responsabilidad ilimitada que gestionan la empresa, y socios comanditarios cuya participación está representada en acciones y cuya responsabilidad es limitada. Se considera una sociedad de capital por la presencia de acciones.
- Sociedad por acciones simplificada (S.A.S.): Presente en varios países latinoamericanos, combina la flexibilidad de la gestión con la protección de la responsabilidad limitada. Permite constituirse con un solo socio y ofrece un marco regulatorio más ágil que la sociedad anónima tradicional.
Si quieres profundizar en una de las diferencias más relevantes dentro de las propias sociedades de capital, el artículo sobre la diferencia entre sociedad anónima abierta y cerrada explica con detalle cómo varía el acceso a la inversión y el control de los socios según el modelo elegido.
¿Cómo se toman las decisiones en cada tipo de sociedad?
La forma en que una sociedad toma sus decisiones depende directamente de su naturaleza. En una sociedad de personas, cada socio tiene un peso relevante en la gestión, independientemente de cuánto capital haya aportado. Las decisiones suelen requerir el acuerdo de la mayoría de los socios, o incluso la unanimidad en asuntos de especial importancia, como la incorporación de un nuevo integrante o la modificación del contrato social.
En una sociedad de capital, en cambio, el voto de cada socio es proporcional al capital que posee. Quien más ha invertido, más poder tiene en las decisiones colectivas. Esto se canaliza a través de órganos formales como la junta general de accionistas, que actúa como máximo órgano de decisión, y el órgano de administración, que se encarga de la gestión cotidiana y puede estar formado por personas que no son socias.
Diferencias contables entre ambos tipos de sociedad
Desde la perspectiva de la contabilidad, la distinción entre estos dos tipos de sociedad también tiene consecuencias prácticas. La forma en que se registra el patrimonio, se distribuyen los resultados y se presenta la información financiera varía según la estructura jurídica adoptada. Estas diferencias no son menores: afectan a la lectura de los estados financieros y al análisis de la situación económica de la empresa.
- Estructura del patrimonio neto: En las sociedades de capital, el patrimonio neto se divide en capital social (acciones o cuotas) y reservas claramente diferenciadas. En las sociedades de personas, es frecuente que los aportes de los socios y sus cuentas corrientes se registren de forma más directa y personalizada en el balance.
- Distribución de resultados: En las sociedades de personas, los resultados suelen distribuirse entre los socios según lo pactado en el contrato social, que puede no estar ligado al capital aportado. En las sociedades de capital, la distribución de dividendos es proporcional al número de acciones o cuotas de cada socio.
- Retribución de los socios: En algunas sociedades de personas es posible reconocer contablemente un sueldo para el socio que trabaja en la empresa, lo que reduce el beneficio neto y puede tener implicaciones tributarias. En las sociedades de capital, este tratamiento depende de si el socio tiene también la condición de empleado.
- Obligaciones de información: Las sociedades de capital, especialmente las anónimas, suelen estar sujetas a mayores exigencias de depósito de cuentas y auditoría que las sociedades de personas, que en muchos países operan con marcos más sencillos.
Estos aspectos contables no son independientes de la estructura jurídica: surgen directamente de ella. Por eso, entender qué tipo de sociedad se analiza es el primer paso antes de interpretar cualquier balance o cuenta de resultados. Si te estás iniciando en la materia, el apartado de contabilidad de sociedades te ofrece una base sólida para comprender cómo se registran y presentan los datos financieros en cada caso.
¿Cuál elegir según tu situación?
Elegir entre una sociedad de personas y una sociedad de capital no tiene una respuesta universal. Depende de factores como el número de personas que participan, el nivel de riesgo que se está dispuesto a asumir, el volumen de inversión previsto y la relación que existe entre los socios. Lo que sí es claro es que cada estructura tiene un perfil diferente, y conocerlo ayuda a tomar decisiones más informadas.
También hay una tercera opción que muchos pasan por alto cuando comienzan a explorar formas jurídicas: la empresa unipersonal, que permite ejercer una actividad económica sin socios y con una estructura administrativa mucho más sencilla. No se trata de una sociedad en sentido estricto, pero es una alternativa relevante cuando el negocio es de una sola persona y el nivel de riesgo es manejable.
Preguntas frecuentes
¿Cuál es la diferencia principal entre sociedad de personas y sociedad de capital?
La diferencia principal radica en el elemento que organiza la sociedad y en el alcance de la responsabilidad de los socios. En una sociedad de personas, lo central es la identidad y la confianza entre los socios, quienes responden con su patrimonio personal por las deudas de la empresa de forma ilimitada. En una sociedad de capital, lo que importa es el aporte económico de cada socio, y la responsabilidad queda acotada al monto invertido, sin comprometer los bienes personales.
¿En una sociedad de personas los socios responden con su patrimonio personal?
Sí. En las sociedades de personas, los socios asumen una responsabilidad ilimitada, lo que significa que, si la empresa no puede pagar sus deudas con su propio patrimonio, los acreedores pueden reclamar el pago directamente a los socios y estos deberán responder con sus bienes personales. Además, en la mayoría de los casos esta responsabilidad es solidaria: cualquier socio puede ser obligado a cubrir el total de la deuda, con derecho a repetir contra los demás en forma interna.
¿Qué tipos de sociedades de capital existen?
Las formas más comunes de sociedad de capital son la sociedad anónima (S.A.), cuyo capital se divide en acciones de libre transmisión; la sociedad de responsabilidad limitada (S.R.L. o S.L.), con cuotas cuya transferencia está restringida; la sociedad por acciones simplificada (S.A.S.), muy utilizada en Latinoamérica por su agilidad y bajo número de socios mínimo; y la sociedad en comandita por acciones, que combina elementos personalistas y capitalistas dentro de una misma estructura.
¿Puede un socio salir libremente de una sociedad de personas?
Por lo general, no. En una sociedad de personas, la participación de cada socio está ligada a su identidad y, por tanto, no puede transferirse libremente a un tercero sin el consentimiento del resto de los integrantes. La salida de un socio suele implicar una modificación del contrato social e incluso puede provocar la disolución de la sociedad si así lo establecen el acuerdo original o la ley aplicable. Esta restricción es una consecuencia directa del carácter intuitu personae que define a estas estructuras.
¿Qué es el intuitu personae en una sociedad de personas?
El término intuitu personae hace referencia al carácter personalísimo de la sociedad de personas: la sociedad existe en función de quiénes son sus socios, no solo de lo que aportan. Esta característica tiene consecuencias prácticas muy concretas: la participación no puede cederse sin el acuerdo de los demás socios, la muerte o incapacidad de un socio puede afectar la continuidad de la sociedad, y las cualidades personales de cada integrante pesan tanto o más que su aportación económica en la dinámica del negocio.
¿Cómo se divide el capital en una sociedad de capital?
El capital en una sociedad de capital se divide en partes alícuotas que reciben distintos nombres según el tipo de sociedad. En las sociedades anónimas, esas partes se llaman acciones, y pueden transmitirse libremente en muchos casos. En las sociedades de responsabilidad limitada, las partes se denominan cuotas o participaciones, cuya transferencia está sujeta a ciertas restricciones. En ambos casos, el número de partes que posee un socio determina su porcentaje de participación y, con ello, su peso en las votaciones y su derecho a los beneficios distribuidos.
¿Qué diferencias contables hay entre sociedad de personas y de capital?
Las diferencias contables son relevantes desde el primer asiento. En las sociedades de capital, el patrimonio neto aparece claramente segmentado en capital social, prima de emisión y reservas; los dividendos se distribuyen en proporción a las acciones o cuotas. En las sociedades de personas, los aportes y resultados se asignan a cada socio de manera más directa y personalizada, y en algunos casos se permite deducir como gasto el sueldo del socio que trabaja en la empresa, algo que tiene consecuencias en la base imponible y en la presentación del resultado del ejercicio.
¿Una sociedad en comandita simple es de personas o de capital?
La sociedad en comandita simple se clasifica como una sociedad de personas, aunque dentro de ella coexisten dos tipos de socios con niveles de responsabilidad distintos. Los socios colectivos responden de forma ilimitada y solidaria, como en cualquier sociedad personalista. Los socios comanditarios, en cambio, solo responden hasta el monto de su aporte y no participan en la gestión. A pesar de esta dualidad, su naturaleza jurídica global la ubica en el grupo de las sociedades de personas, a diferencia de la sociedad en comandita por acciones, que sí es considerada de capital.
Conclusión
La diferencia entre una sociedad de personas y una sociedad de capital no se reduce a una cuestión formal o de nombres. Toca aspectos que afectan directamente a tu vida financiera y a la de cualquier socio: hasta dónde respondes ante las deudas, cómo participas en las decisiones y qué libertad tienes para transferir tu participación. Comprender estas distinciones desde el principio te da una base mucho más sólida para analizar cualquier estructura empresarial.
A lo largo de este artículo has visto que el eje de todo está en dos ideas: el papel de la persona versus el papel del capital. Esa distinción se traduce en responsabilidad ilimitada o limitada, en consenso o en voto proporcional, en participaciones intransferibles o en acciones negociables. Tener estos conceptos claros te permite leer un balance con más criterio, entender mejor las decisiones jurídicas de una empresa y sentar las bases para avanzar en el estudio de la contabilidad societaria.
Si quieres seguir construyendo ese conocimiento, este sitio web tiene más contenidos sobre tipos de sociedades, registro contable y análisis financiero que te ayudarán a profundizar paso a paso. Cada concepto que dominas se convierte en una herramienta para entender mejor cómo funcionan las empresas desde adentro.
También te puede interesar:
Fórmula para calcular el valor de liquidación
Diferencia entre sociedad anónima abierta y cerrada
Diferencia entre capital autorizado, suscrito y pagado
Tratamiento de las utilidades no distribuidas al liquidar una empresa
¿Cómo se valoran los aportes en especie a una sociedad?

Reparto de utilidades entre socios según su participación

¿Cómo se contabiliza la salida de un socio por fallecimiento?