
Cuando un socio fallece, la sociedad debe registrar contablemente su salida usando las cuentas del Plan General Contable relacionadas con el capital y la tesorería. El proceso varía según el tipo de sociedad y lo que establezcan los estatutos, pero en todos los casos parte de calcular el valor real de la cuota del socio fallecido y formalizar los asientos que correspondan.
¿Qué significa contablemente la salida de un socio por fallecimiento?
Desde el punto de vista contable, la salida de un socio por fallecimiento es un evento que obliga a reconocer la extinción de su participación en la sociedad y a liquidar el valor que le corresponde. No se trata de una simple anotación administrativa: implica valorar la cuota del socio fallecido a precio real, determinar quién y cómo la recibirá, y registrar los asientos correspondientes en los libros de la sociedad.
El primer paso para entender este proceso es diferenciar entre dos situaciones que pueden confundirse: la resolución parcial del contrato social, que ocurre cuando la sociedad continúa sin el socio fallecido, y la disolución total, que implica el cierre definitivo. El tratamiento contable en cada caso es distinto, por eso conviene conocer bien qué ocurre antes de registrar ningún asiento.
Diferencia entre resolución parcial y disolución total de la sociedad
La resolución parcial significa que el contrato social se extingue únicamente respecto al socio fallecido, mientras la sociedad sigue funcionando con los demás. Esta es la situación más habitual en las sociedades de capital, como la sociedad limitada o la anónima. La disolución total, en cambio, ocurre cuando el fallecimiento provoca el cierre definitivo de la empresa, algo que la ley reserva principalmente para ciertos tipos de sociedades personalistas o cuando los estatutos así lo prevén expresamente.
Desde la contabilidad, esta diferencia importa porque determina el alcance de los asientos que vas a registrar. En la resolución parcial, los apuntes afectan solo a la cuenta del socio fallecido y a la tesorería o cuentas de patrimonio relacionadas. En la disolución total, el proceso contable es mucho más amplio: implica liquidar todos los activos, saldar todos los pasivos y repartir el remanente entre los socios supervivientes.
¿Qué ocurre con la participación del socio fallecido?
Desde el momento del fallecimiento, la participación del socio fallecido pasa a formar parte de su herencia y queda en una situación de pendencia hasta que se adjudique a los herederos. Durante ese período, la sociedad no puede ignorar esa participación: debe figurar en la contabilidad y, en muchos casos, los herederos tienen derecho a ejercer ciertos derechos económicos mientras se tramita la sucesión.
Lo que determine el contrato social o los estatutos es clave en este punto. Si nada se ha pactado, la regla general es que los herederos reciben el valor económico de la participación, pero no necesariamente el estatus de socio. Si existe un pacto de continuación, los herederos pueden incorporarse con plenos derechos, lo que genera un tratamiento contable diferente al del simple cobro de la cuota.
Tipos de sociedad y sus efectos ante el fallecimiento de un socio
El tipo de sociedad determina directamente el camino contable que debes seguir. No existe un procedimiento único: la norma aplicable, los efectos sobre la continuidad y el tratamiento de la participación varían según la forma jurídica. Conocer estas diferencias te permite identificar desde el principio cuál es el escenario que tienes delante y qué asientos corresponden.
Sociedades personalistas: colectiva y comandita simple
En las sociedades colectivas y en las comanditas simples, el fallecimiento de un socio resuelve parcialmente el contrato social, salvo que los estatutos hayan pactado expresamente lo contrario. Esto significa que los herederos del socio fallecido no se convierten automáticamente en socios: tienen derecho a recibir el valor real de la participación, pero no a ocupar el lugar del causante en la sociedad. Desde el punto de vista contable, esto se traduce en dar de baja la cuenta del socio y reconocer la deuda con sus herederos.
Si los estatutos prevén la continuación con los herederos, el tratamiento cambia: en lugar de liquidar la cuota, se registra la entrada de los herederos como nuevos socios, ajustando sus cuentas de capital de forma proporcional a lo que les corresponde. Este segundo escenario es menos habitual en las sociedades colectivas, pero está contemplado legalmente y requiere un proceso contable diferente.
Sociedades capitalistas: SL y SA
En la sociedad de responsabilidad limitada, la participación del socio fallecido se transmite a sus herederos, que adquieren la condición de socios. Sin embargo, los estatutos pueden establecer restricciones a esa transmisión hereditaria, como el derecho de adquisición preferente por parte de los socios restantes. Si ese derecho se ejerce, la sociedad o los demás socios adquieren la participación y se registra contablemente como una transmisión entre socios, no como una baja por fallecimiento pura.
En la sociedad anónima, la regla general es aún más abierta: las acciones del fallecido se heredan sin restricciones, y el heredero se convierte en accionista de pleno derecho sin necesidad de ningún acuerdo especial. Contablemente, en este caso no hay cambios en las cuentas de capital de la sociedad, ya que el número de acciones y su valor nominal permanecen intactos. El único registro es la actualización del libro de accionistas para reflejar el cambio de titular.
Cooperativas y otros tipos societarios
En las cooperativas, el fallecimiento del socio genera su baja automática con efectos inmediatos. A diferencia de otras formas de salida, esta baja no puede calificarse como justificada o injustificada, y la cooperativa está obligada a liquidar las aportaciones del socio fallecido a sus herederos sin aplicar penalizaciones ni descuentos. El importe que se devuelve es el valor de las aportaciones al capital social, ajustado, si corresponde, por los resultados del ejercicio pendientes de imputar.
Pasos previos antes de realizar el asiento contable
Antes de abrir el libro diario y registrar ningún apunte, hay un trabajo previo que resulta imprescindible. Los asientos contables solo pueden ser correctos si parten de una valoración y documentación adecuadas. Saltarse este proceso previo es el origen de la mayoría de los errores en la contabilización de este tipo de baja.
Valoración de la cuota del socio fallecido
La cuota del socio fallecido no se calcula sobre su valor nominal, sino sobre su valor real en el momento del fallecimiento. Eso significa tomar como referencia el patrimonio neto real de la sociedad —no el que aparece en libros si hay diferencias de valoración— y calcular qué parte proporcional le corresponde al socio en función de su participación en el capital. Si la sociedad tiene reservas acumuladas, beneficios no distribuidos o plusvalías latentes en sus activos, todos esos elementos deben considerarse en la valoración.
Cuando el valor real de la cuota supera el valor contable de la participación del socio en libros, se genera una diferencia que debe reflejarse contablemente. Esa diferencia puede registrarse como una pérdida para la sociedad si se paga más de lo que figura en libros, o generar un ajuste en las reservas. Determinar este importe con precisión es el paso más delicado de todo el proceso.
Documentación necesaria para registrar la baja
No basta con saber que el socio ha fallecido para hacer el asiento. La contabilidad exige documentos que sustenten cada registro. A continuación, los principales que debes reunir antes de proceder:
- Certificado de defunción: Acredita el fallecimiento y sirve como soporte documental primario para cualquier registro posterior.
- Escritura de aceptación de herencia o declaración de herederos: Identifica quién o quiénes son los beneficiarios de la participación del socio fallecido.
- Estatutos sociales: Determinan si está pactada la continuación con herederos, el derecho de adquisición preferente o cualquier otra condición que afecte al tratamiento contable.
- Balance de situación actualizado: Permite calcular el valor real del patrimonio neto y, a partir de ahí, la cuota que corresponde al socio fallecido.
- Acuerdo de los socios o resolución de los órganos de gobierno: Formaliza la decisión adoptada respecto a la cuota: si se paga en efectivo, se adjudican bienes o se incorporan los herederos.
¿Cómo se registra contablemente la liquidación de la cuota del socio fallecido?
Una vez valorada la cuota y reunida la documentación, llega el momento del registro contable. El proceso varía según lo que ocurra con esa cuota: si los herederos la cobran en efectivo o si, en cambio, se incorporan como nuevos socios. Ambos caminos tienen asientos distintos y afectan de forma diferente a las cuentas de la sociedad.
Cuentas del Plan General Contable que intervienen
Antes de ver los asientos, conviene identificar las cuentas principales del Plan General Contable que entran en juego en este proceso. Conocerlas de antemano facilita la comprensión de cada apunte:
Asiento contable cuando los herederos cobran en efectivo
Este es el escenario más habitual en las sociedades personalistas o cuando los estatutos establecen que los herederos no pueden incorporarse. El proceso se desarrolla en dos asientos: el primero reconoce la deuda con el heredero y da de baja la participación del socio fallecido; el segundo recoge el pago de esa deuda. A continuación, el esquema del proceso:
El primer asiento cancela la participación del socio fallecido: se carga la cuenta de capital por el valor nominal de su cuota y se carga también la cuenta de reservas por la diferencia hasta el valor real que se va a pagar. La contrapartida en el haber es la cuenta de socios (553), que recoge la deuda con el heredero. El segundo asiento es más sencillo: cuando se realiza el pago, se carga la cuenta (553) y se abona la cuenta de tesorería por el importe satisfecho.
Asiento contable cuando los herederos se incorporan como socios
Cuando los estatutos contemplan la continuación con los herederos, no hay pago de cuota en efectivo. En su lugar, la participación del socio fallecido se traspasa a los herederos, que pasan a figurar en la contabilidad como nuevos socios con el mismo valor que tenía el causante. El asiento en este caso es más sencillo: se cancela la cuenta del socio fallecido y se abre una nueva cuenta a nombre del heredero por el mismo importe, sin que el capital social total de la sociedad varíe.
Si hay varios herederos que se incorporan conjuntamente, se abre una cuenta por cada uno de ellos en proporción a la parte de la herencia que corresponde a cada cual. El conjunto debe cuadrar exactamente con el saldo que tenía el socio fallecido en libros, para que el capital social total permanezca inalterado. En este escenario, la incorporación de los herederos puede asimilarse contablemente a un ingreso de nuevos socios, con la particularidad de que no existe aportación económica nueva, sino una cesión por herencia.
Caso práctico: Salida de un socio por fallecimiento
Para que el proceso quede claro, lo mejor es verlo con un ejemplo concreto. A continuación, se desarrolla un caso práctico completo con datos sencillos que te permiten seguir cada paso y entender qué ocurre en las cuentas de la sociedad en cada momento.
Datos del ejemplo
Cálculo de la cuota de liquidación
El patrimonio neto real de la sociedad asciende a 90.000 € (60.000 € de capital + 30.000 € de reservas). Como el socio fallecido tenía el 33,33 % de participación, su cuota real equivale a 30.000 €. Esta es la cantidad que la sociedad debe a los herederos, que supera en 10.000 € el valor nominal de la participación del socio (20.000 €). Esa diferencia de 10.000 € saldrá de las reservas acumuladas de la sociedad.
Asientos contables completos del caso práctico
Tras estos dos asientos, la sociedad ha reducido su capital social en 20.000 €, ha consumido 10.000 € de reservas voluntarias y ha pagado 30.000 € a los herederos desde su cuenta bancaria. El capital social resultante queda en 40.000 €, que es la suma de las participaciones de los socios que permanecen en la sociedad. El proceso contable está completo y los libros reflejan fielmente la nueva situación patrimonial.
¿Qué pasa si la cuota supera o no alcanza el valor nominal del capital?
En la práctica, el valor real de la cuota del socio fallecido rara vez coincide exactamente con su valor nominal. Hay dos situaciones posibles, y cada una tiene su tratamiento contable específico que conviene distinguir con claridad antes de registrar ningún apunte.
Cuando el valor real de la cuota es superior al valor nominal, la sociedad paga más de lo que figura en los libros por esa participación. La diferencia se cubre primero con las reservas disponibles. Si las reservas no son suficientes, el exceso se registra como un gasto del ejercicio, afectando negativamente al resultado. Es la situación más común cuando la sociedad ha acumulado beneficios no distribuidos o tiene activos revalorizados.
Cuando el valor real es inferior al valor nominal, la sociedad paga menos de lo que consta en libros. En ese caso, la diferencia se abona a reservas, incrementando el patrimonio neto de los socios que permanecen. Este escenario suele darse cuando la sociedad acumula pérdidas que han erosionado su patrimonio real por debajo del capital escriturado.
Errores frecuentes al contabilizar la baja por fallecimiento
Conocer el proceso correcto es necesario, pero no suficiente. Existen errores recurrentes que aparecen con frecuencia cuando se contabiliza por primera vez este tipo de baja, y que conviene tener presentes para evitarlos desde el principio. Identificarlos de antemano ahorra tiempo, correcciones y problemas contables posteriores.
- Usar el valor nominal en lugar del valor real: Calcular la cuota solo sobre el capital nominal, ignorando reservas, resultados pendientes o plusvalías latentes, lleva a registrar un importe incorrecto y a pagar menos (o más) de lo que corresponde a los herederos.
- Confundir la resolución parcial con una reducción de capital ordinaria: La baja por fallecimiento tiene un tratamiento propio y no debe contabilizarse como si fuera una simple operación de reducción de capital acordada voluntariamente por los socios.
- No documentar el proceso antes de registrar: Hacer los asientos sin contar con la escritura de herencia, el acuerdo de socios o la valoración debidamente justificada puede invalidar los registros ante una revisión contable o fiscal.
- Ignorar las cláusulas estatutarias: No consultar los estatutos antes de decidir si se paga la cuota o se incorporan los herederos puede llevar a registrar el asiento equivocado, con consecuencias legales y contables.
- Omitir el efecto fiscal: La liquidación de la cuota puede tener consecuencias fiscales tanto para la sociedad como para los herederos. Aunque el tratamiento fiscal va más allá de la contabilidad pura, ignorarlo puede llevar a registrar operaciones que después generan ajustes en el impuesto sobre sociedades o en el IRPF de los beneficiarios.
- Registrar el asiento en el ejercicio incorrecto: La baja debe reconocerse en el ejercicio en que se produce el fallecimiento, independientemente de cuándo se formalice la escritura de herencia o se realice el pago efectivo a los herederos.
Dentro de la contabilidad de sociedades, la baja por fallecimiento es uno de los eventos que más errores genera precisamente porque no ocurre de forma cotidiana. La falta de práctica, sumada a la carga emocional del momento, hace que sea especialmente importante seguir un proceso ordenado y documentado desde el principio.
Preguntas frecuentes
¿Qué cuentas del PGC se utilizan cuando sale un socio por fallecimiento?
Las cuentas principales que intervienen son la (100) Capital social, que se carga para dar de baja la participación nominal del socio fallecido; la (11X) Reservas, que absorbe la diferencia entre el valor nominal y el valor real de la cuota cuando este último es mayor; la (553) Socios, cuenta corriente, donde se recoge la deuda con los herederos hasta que se efectúa el pago; y la (57X) Tesorería, que se abona cuando se produce el pago efectivo. Si el valor real de la cuota supera las reservas disponibles, la diferencia puede afectar a cuentas del grupo 6 como gasto del ejercicio.
¿La salida de un socio por fallecimiento disuelve siempre la sociedad?
No, el fallecimiento de un socio no disuelve automáticamente la sociedad en todos los casos. En las sociedades capitalistas, como la SL o la SA, la participación se transmite a los herederos y la sociedad continúa con normalidad. En las sociedades personalistas, como la colectiva o la comandita simple, el fallecimiento resuelve parcialmente el contrato, pero la sociedad puede continuar con los demás socios. Solo en situaciones muy concretas —cuando así lo prevén los estatutos o cuando no quedan más socios— el fallecimiento puede desencadenar una disolución total.
¿Cómo se valora la participación del socio fallecido para calcular su cuota?
La participación del socio fallecido se valora a precio real, no a valor nominal. Para calcularlo, se toma el patrimonio neto real de la sociedad en el momento del fallecimiento —que incluye capital, reservas, resultados pendientes y cualquier plusvalía latente en los activos— y se aplica el porcentaje de participación del socio fallecido sobre ese total. El resultado es el importe que la sociedad debe reconocer como cuota y que deberá pagarse a los herederos o utilizarse como base para la incorporación de estos en la sociedad.
¿Qué diferencia hay entre resolución parcial y liquidación total de la sociedad?
La resolución parcial implica que el contrato social se extingue solo respecto al socio fallecido, mientras la sociedad continúa su actividad con los demás socios. La liquidación total, en cambio, supone el cierre definitivo de la empresa: se liquidan todos los activos, se pagan todas las deudas y el patrimonio neto restante se reparte entre todos los socios. Contablemente, la resolución parcial genera asientos acotados a la cuota del socio saliente, mientras que la liquidación total implica un proceso contable completo que afecta a todas las cuentas de la sociedad.
¿Pueden los herederos del socio fallecido incorporarse como nuevos socios?
Sí, en determinadas circunstancias. Para que los herederos puedan incorporarse como socios, es necesario que los estatutos de la sociedad lo prevean expresamente o que los socios restantes lleguen a un acuerdo unánime al respecto. En las sociedades anónimas, la transmisión hereditaria de las acciones es la regla general y el heredero se convierte en accionista sin necesidad de ningún pacto adicional. En las sociedades limitadas y personalistas, la incorporación de los herederos como socios requiere una previsión estatutaria o un acuerdo expreso, y contablemente se trata de forma similar a la entrada de un nuevo socio sin aportación nueva.
¿Qué documentación se necesita para registrar contablemente la baja por fallecimiento?
La documentación mínima necesaria incluye el certificado de defunción del socio, la escritura de aceptación de herencia o la declaración de herederos que identifica a los beneficiarios, los estatutos sociales para conocer las cláusulas aplicables, un balance de situación actualizado que permita calcular el valor real de la cuota y el acuerdo adoptado por los órganos de gobierno de la sociedad sobre el destino de esa cuota. Sin estos documentos, los asientos contables carecen del soporte necesario para ser válidos ante una revisión interna o una comprobación fiscal.
¿Cómo afecta el fallecimiento de un socio al capital social registrado?
Cuando los herederos cobran la cuota en efectivo y no se incorporan como socios, el capital social de la sociedad se reduce en el importe nominal de la participación del socio fallecido. Esa reducción queda reflejada en el primer asiento, donde se carga la cuenta (100) Capital social. Si los herederos sí se incorporan como socios, el capital social total no varía, ya que la participación se traspasa de la cuenta del causante a la cuenta del heredero por el mismo valor nominal, sin ninguna alteración en el total del patrimonio neto de la empresa.
¿Existe diferencia contable si la cuota se paga en efectivo o en bienes?
Sí, existe una diferencia contable relevante. Cuando la cuota se paga en efectivo, el asiento es directo: se abona la cuenta de tesorería por el importe pagado. Cuando la cuota se liquida mediante la adjudicación de bienes en especie —como un inmueble, maquinaria o cualquier otro activo—, la sociedad debe dar de baja el bien entregado por su valor contable y reconocer el resultado de la entrega si existe diferencia entre ese valor contable y el valor de la cuota que extingue. Ese resultado puede ser positivo o negativo según el valor del bien entregado en relación con lo que figura en libros.
Conclusión
Contabilizar la salida de un socio por fallecimiento es un proceso que va mucho más allá de un simple apunte contable. Implica entender el tipo de sociedad, valorar correctamente la cuota a precio real, reunir la documentación adecuada y registrar los asientos que corresponden según lo que ocurra con la participación del socio fallecido. Cada paso del proceso influye en el resultado final, y cualquier error en la valoración o en los asientos puede tener consecuencias tanto contables como fiscales.
Los puntos clave que debes recordar son: determinar si la sociedad continúa o se disuelve, calcular la cuota sobre el patrimonio neto real y no sobre el valor nominal, utilizar las cuentas correctas del Plan General Contable y documentar cada decisión antes de registrarla. Si aplicas este proceso de forma ordenada, tus libros reflejarán fielmente la nueva situación patrimonial de la sociedad desde el momento en que se produce el fallecimiento.
La contabilidad de sociedades tiene muchos más escenarios que requieren este mismo nivel de precisión y análisis. Si quieres seguir profundizando en estos temas con ejemplos prácticos y explicaciones claras, este sitio web tiene mucho más contenido esperándote.
También te puede interesar:
Cesión de cuotas sociales: Transfiere tu parte con seguridad
Diferencia entre sociedad y empresa
Transformación de una SRL en Sociedad Anónima
Cuota de liquidación: Recibe tu parte del patrimonio sin errores
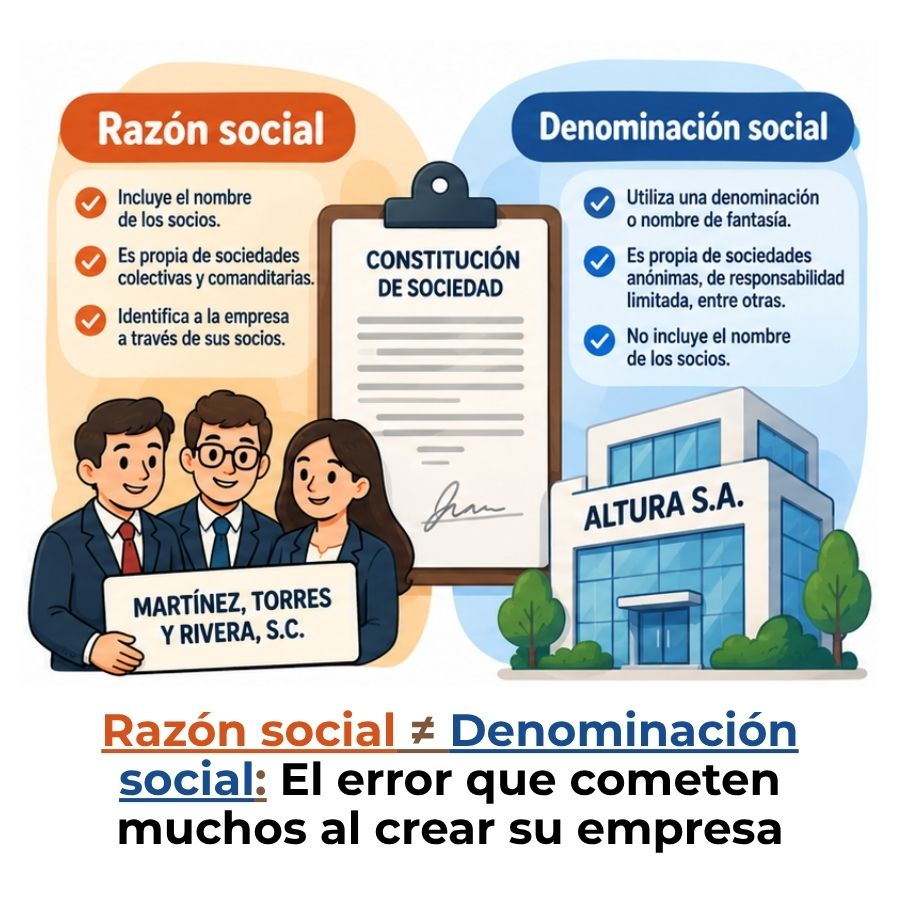
Diferencia entre razón social y denominación social

Causas de disolución de una sociedad
¿Cómo se valoran los aportes en especie a una sociedad?
