El ingreso de nuevos socios es el proceso contable y legal mediante el cual una persona se incorpora a una sociedad ya existente, ya sea aportando capital directamente, entregando bienes o adquiriendo participaciones de socios actuales. Cada modalidad genera asientos distintos y afecta de forma diferente al patrimonio neto de la empresa.
¿Qué es el ingreso de nuevos socios en una sociedad?
El ingreso de nuevos socios es el proceso mediante el cual una persona física o jurídica se incorpora a una sociedad ya constituida, adquiriendo derechos económicos y políticos dentro de ella. Esta operación no es simplemente administrativa: implica una modificación en la estructura del capital social y, por tanto, en la contabilidad de la sociedad. Desde el momento en que la asamblea aprueba la admisión, la empresa debe reflejar ese cambio en sus libros con exactitud y sin demora.
El nuevo socio puede ingresar de formas muy distintas, y esa diferencia es la que determina qué cuentas se mueven y qué asiento se registra. No es lo mismo que alguien aporte dinero directamente a la caja de la empresa que compre las participaciones de un socio que quiere salir. En uno de los casos, la sociedad recibe recursos; en el otro, la transacción ocurre entre particulares y la sociedad no percibe nada directamente.
Diferencia entre admisión y sustitución de socios
La admisión de un socio ocurre cuando la sociedad incorpora a alguien nuevo sin que ningún socio previo se vaya. La sustitución, en cambio, se produce cuando un socio cede su posición a un tercero, ya sea por venta, herencia o acuerdo. En la admisión, la sociedad puede recibir recursos frescos; en la sustitución, la operación suele ser entre particulares y el patrimonio de la empresa no siempre se ve afectado de la misma manera. Esta distinción es el primer paso para elegir correctamente el asiento contable.
¿Qué ocurre con el contrato social cuando entra un nuevo socio?
Cada vez que ingresa un nuevo socio, el acuerdo que rige la sociedad debe actualizarse para reflejar la nueva composición del capital. El contrato social debe modificarse mediante escritura pública y, posteriormente, inscribirse en el registro mercantil para que el cambio tenga plena validez frente a terceros. Saltarse ese paso no elimina el efecto económico del ingreso, pero sí puede generar problemas legales y de responsabilidad para todos los socios involucrados.
Formas en que puede ingresar un nuevo socio
No existe un único camino para que alguien se convierta en socio de una empresa ya existente. Las modalidades varían según quién recibe el dinero o los bienes, cómo se pacta la valoración de la participación y qué acuerdos toman los socios actuales. Entender cada modalidad permite registrar correctamente la operación y evitar errores que afectan la imagen fiel del balance. A continuación se detallan las tres formas principales.
Aportación directa a la sociedad
Cuando el nuevo socio entrega dinero en efectivo o por transferencia, la sociedad recibe ese importe directamente en su cuenta bancaria. La aportación aumenta el capital social y, con él, el patrimonio neto, lo que mejora la solvencia de la empresa frente a bancos, proveedores y cualquier otro agente externo. Este tipo de aportación es también el más sencillo de registrar, porque la cantidad aportada y la cuenta receptora son claras desde el inicio.
Compra de participaciones a socios existentes
En este caso, el nuevo socio negocia directamente con uno o varios socios que quieren salir o reducir su participación. El pago se realiza entre particulares, fuera de las cuentas de la sociedad. Contablemente, la empresa solo necesita actualizar el registro de titulares: ninguna cuenta de activo ni de pasivo se altera, porque los fondos nunca pasan por el balance de la empresa. Sin embargo, el cambio debe formalizarse por escrito y dejarse reflejado en el libro de socios.
Aumento de capital con emisión de nuevas participaciones
El aumento de capital es el mecanismo más frecuente cuando la sociedad necesita recursos adicionales. Se crean participaciones nuevas que el futuro socio suscribe, lo que dilata la participación porcentual de los socios actuales, pero incrementa el valor total del capital. Antes de que el nuevo socio pueda suscribir esas participaciones, los socios existentes tienen derecho preferente de adquisición, es decir, pueden comprarlas antes que cualquier tercero. Solo si renuncian a ese derecho, el nuevo socio puede entrar.
¿Cómo afecta el ingreso de un socio al capital social?
El capital social es la cifra que refleja el compromiso económico de los socios con la empresa. Cuando ingresa alguien nuevo mediante aportación directa o ampliación de capital, esa cifra crece. El efecto inmediato es un aumento del patrimonio neto, lo que fortalece la capacidad de la empresa para asumir deudas, invertir o crecer. Si el ingreso se produce por compra entre socios, el capital social no varía porque ningún recurso nuevo entra en la empresa.
Recálculo de participaciones tras la admisión
Tras la incorporación del nuevo socio, los porcentajes de participación de todos los socios deben recalcularse. Si el capital total crece por una aportación nueva, los socios existentes mantienen el valor absoluto de su posición, pero su porcentaje relativo sobre el total disminuye, un fenómeno conocido como dilución. La sociedad debe actualizar su libro de socios para reflejar la nueva distribución, y esa información debe coincidir exactamente con los datos registrados en el acta de la asamblea que aprobó el ingreso.
Prima de emisión y su tratamiento contable
Cuando el nuevo socio paga más del valor nominal de las participaciones que suscribe, el exceso se denomina prima de emisión. Por ejemplo, si una participación tiene un valor nominal de 100 €, pero se emite a 140 €, los 40 € adicionales no van al capital social, sino a una reserva específica. La prima de emisión se registra en la cuenta 110 del Plan General de Contabilidad y forma parte del patrimonio neto de la empresa, aunque de manera separada del capital social propiamente dicho. Su función es equilibrar el valor real de las participaciones antiguas con el precio al que entra el nuevo socio.
Registro contable del ingreso de nuevos socios
El registro contable varía según la forma en que el nuevo socio ingresa. En todos los casos, el asiento debe reflejar fielmente qué recursos recibe la sociedad, qué derechos adquiere el nuevo socio y cómo queda el patrimonio neto después de la operación. Un asiento mal construido puede distorsionar el balance y generar inconsistencias que compliquen auditorías o trámites futuros. Por eso, identificar la modalidad de ingreso antes de registrar es el paso más importante.
Asiento cuando el nuevo socio aporta efectivo
Esta es la situación más directa: el nuevo socio transfiere dinero a la cuenta bancaria de la sociedad y recibe participaciones a cambio. La cuenta de Bancos (572) se carga por el importe recibido, mientras que la cuenta de Capital Social (100) se abona por el valor nominal de las participaciones. Si existe prima de emisión, el exceso se abona a la cuenta 110 en lugar del capital social. El asiento queda balanceado cuando el cargo en bancos iguala la suma del abono en capital más prima.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| 572 | Bancos | 14.000 € | — |
| 100 | Capital social | — | 10.000 € |
| 110 | Prima de emisión o asunción | — | 4.000 € |
Asiento cuando el nuevo socio aporta bienes no dinerarios
Un nuevo socio también puede incorporarse entregando bienes como vehículos, maquinaria, inmuebles o patentes en lugar de dinero. En ese caso, el bien debe valorarse objetivamente antes de registrarlo. La cuenta del activo correspondiente al bien recibido se carga por su valor de mercado, y la cuenta de Capital Social (100) se abona por el valor nominal de las participaciones que el socio recibe a cambio. Si la valoración del bien supera ese valor nominal, la diferencia se registra como prima de emisión en la cuenta 110.
Para las aportaciones no dinerarias en sociedades anónimas, la ley exige un informe elaborado por un experto independiente que acredite el valor real del bien aportado. Este requisito protege a los socios existentes frente a valoraciones infladas que podrían diluir injustamente su posición dentro de la empresa.
Asiento por compra de participaciones entre socios
Cuando el nuevo socio adquiere su posición comprándosela directamente a uno de los socios actuales, la contabilidad de la empresa apenas se ve afectada. El único registro necesario es la actualización del libro de socios, donde se sustituye el nombre del cedente por el del nuevo titular. No hay movimiento de fondos en las cuentas de la empresa, porque el pago se produce entre particulares. Sin embargo, la cesión debe documentarse correctamente para evitar disputas futuras sobre la titularidad de las participaciones.
Crédito mercantil y su impacto en la valoración
Cuando un nuevo socio ingresa a una sociedad que ya tiene reputación, clientela consolidada o posición de mercado reconocida, esos activos intangibles influyen en el precio que ese socio está dispuesto a pagar. Ese conjunto de ventajas no registradas en el balance es lo que se conoce como crédito mercantil, también llamado fondo de comercio o goodwill. El crédito mercantil representa el valor adicional que tiene la empresa por encima de sus activos netos contables, y afecta directamente a cuánto debe pagar el nuevo socio para que la entrada sea justa para todos.
En la contabilidad del ingreso de socios, el crédito mercantil aparece cuando el precio pactado supera el valor en libros de la participación. Si los socios existentes reconocen ese intangible y lo incluyen en la negociación, el nuevo socio debe compensarlo de alguna forma. La forma más habitual es que ese exceso se distribuya entre los socios salientes como compensación por el valor que ellos construyeron durante la vida de la sociedad, antes de que el nuevo integrante llegara.
El crédito mercantil en el ingreso de socios surge de la diferencia entre el valor real de la empresa —basado en su rentabilidad esperada— y el valor contable de sus activos netos registrados en el balance.
Aspectos legales y documentales del proceso
El ingreso de un nuevo socio no se completa solo con un asiento contable. Hay una cadena de pasos legales que deben ejecutarse en orden para que la operación tenga plena validez. Omitir cualquiera de esos pasos puede dejar al nuevo socio en una situación de vulnerabilidad jurídica y a la sociedad expuesta a reclamaciones o nulidades. El proceso formal comienza con la decisión colectiva de los socios y termina con la inscripción en el registro correspondiente.
Acta de asamblea y escritura pública
El primer paso legal es convocar una asamblea de socios en la que se apruebe formalmente la admisión del nuevo integrante. Los acuerdos adoptados deben quedar recogidos en un acta firmada por todos los asistentes. Ese acuerdo se eleva a escritura pública ante notario, que da fe de la modificación del capital y de la nueva distribución de participaciones. Sin escritura pública, el cambio no puede inscribirse en el registro mercantil, y sin esa inscripción, el nuevo socio no existe jurídicamente para terceros.
También es recomendable conservar toda la documentación justificativa: la convocatoria de la asamblea, el acta, la escritura notarial y los comprobantes de aportación. Estos documentos son la evidencia que respalda cada asiento contable relacionado con el ingreso del socio, y pueden requerirse en auditorías, inspecciones fiscales o procedimientos judiciales.
Inscripción en el registro mercantil
Una vez firmada la escritura, debe presentarse en el registro mercantil para su inscripción. Este trámite hace pública la nueva composición del capital social y permite que los terceros conozcan quiénes son los socios de la empresa. Hasta que se produce la inscripción, el aumento de capital y la admisión del socio no surten efectos frente a terceros, aunque sí tienen validez interna entre los propios socios. El plazo para inscribir varía según la legislación de cada país, pero siempre debe realizarse lo antes posible para no dejar la operación en un estado provisional.
¿Qué errores contables son más frecuentes al admitir un socio?
Registrar el ingreso de un nuevo socio parece sencillo en teoría, pero en la práctica surgen errores que pueden comprometer la fiabilidad del balance. El más habitual es confundir la prima de emisión con el capital social y abonar todo en la cuenta 100, cuando lo correcto es separar el valor nominal del exceso. Ese error infla el capital social registrado y lo desconecta del capital real autorizado en los estatutos de la sociedad.
Otro error frecuente ocurre cuando se registra un ingreso por compra entre socios como si fuera una aportación directa, haciendo que la cuenta de bancos de la empresa se mueva sin que en realidad haya recibido ningún dinero. El resultado es un balance con activos ficticios que no existen en las cuentas de la empresa. También es común olvidar registrar los gastos asociados a la ampliación de capital, como los honorarios notariales o los gastos de registro, que en muchas legislaciones se deducen directamente del patrimonio neto.
- Abonar toda la aportación en Capital Social (100): Ocurre cuando se ignora la prima de emisión y el exceso sobre el valor nominal no se separa en la cuenta 110.
- Registrar la compra entre socios como aportación a la sociedad: Provoca movimientos ficticios en las cuentas de activo de la empresa sin que haya ningún ingreso real.
- No reflejar la valoración de bienes no dinerarios: Cuando el bien aportado no se valora con criterios objetivos, el asiento puede registrar un activo por encima o por debajo de su valor real.
- Omitir los gastos de la ampliación: Los costes notariales y registrales asociados al proceso deben registrarse y, según la normativa aplicable, deducirse del patrimonio neto.
- No actualizar el libro de socios: Un libro de socios desactualizado puede generar conflictos sobre la titularidad de las participaciones en el futuro.
Para evitar estos problemas, conviene revisar cada operación contra el acta de asamblea y la escritura pública antes de cerrar el asiento. La documentación de respaldo es la primera línea de defensa frente a cualquier error contable en el ingreso de nuevos socios. Si tienes dudas sobre la valoración de un bien o sobre qué cuentas utilizar, consultar el Plan General de Contabilidad aplicable es siempre el punto de partida correcto.
También es útil revisar la información sobre el registro de la constitución de una sociedad anónima, porque los principios contables que aplican en la constitución son en gran medida los mismos que rigen cuando se produce un aumento de capital por ingreso de socios. Entender el origen ayuda a comprender mejor los cambios posteriores.
Preguntas frecuentes
¿Qué cuentas contables se usan en el ingreso de un nuevo socio?
Las cuentas principales que intervienen dependen de la modalidad de ingreso. Cuando el socio aporta efectivo, se carga la cuenta 572 (Bancos) y se abona la cuenta 100 (Capital Social) por el valor nominal de las participaciones. Si existe prima de emisión, el exceso se registra en la cuenta 110. Cuando la aportación es en bienes, se carga la cuenta del activo correspondiente al bien recibido. En la compra de participaciones entre socios, no se mueve ninguna cuenta de la empresa, ya que la transacción ocurre íntegramente entre particulares, y solo se actualiza el registro interno de titulares.
¿Cuándo se reconoce contablemente la entrada de un nuevo socio?
El reconocimiento contable debe producirse en el momento en que se cumplen las condiciones pactadas: cuando la aportación es efectiva y el acuerdo de admisión ha quedado formalizado. En la práctica, esto suele coincidir con la fecha de la escritura pública o, al menos, con la fecha en que los fondos o bienes ingresan efectivamente en la sociedad. No es correcto anticipar el registro sin que la aportación se haya materializado, ni tampoco retrasarlo una vez que el socio ya ha cumplido con su parte del acuerdo. El principio de devengo rige esta operación igual que cualquier otra.
¿Qué diferencia hay entre aportación dineraria y no dineraria?
Una aportación dineraria consiste en entregar dinero en efectivo o mediante transferencia bancaria. Es la forma más directa y sencilla de incorporar recursos a la sociedad, y su valoración no genera dudas porque el importe es exacto. Una aportación no dineraria, en cambio, consiste en entregar bienes o derechos como vehículos, inmuebles, maquinaria o patentes. En este caso, es necesario valorar el bien con criterios objetivos antes de registrarlo, y en las sociedades anónimas la ley exige que esa valoración la realice un experto independiente para proteger los intereses de los socios existentes.
¿Qué es la prima de emisión y cómo se contabiliza?
La prima de emisión es el importe que el nuevo socio paga por encima del valor nominal de las participaciones que suscribe. Su función es equilibrar la relación entre el precio que pagó el nuevo socio y el valor real que ya tenían las participaciones de los socios existentes, evitando que el recién llegado obtenga una ventaja injustificada. Contablemente, se registra en la cuenta 110 (Prima de emisión o asunción) con abono, y forma parte del patrimonio neto de la empresa, aunque de forma separada al capital social. No tributa como ingreso en el impuesto sobre sociedades según la normativa española vigente.
¿Puede un nuevo socio ingresar sin aportar dinero?
Sí, existen varias formas de incorporarse a una sociedad sin desembolsar dinero en efectivo. Una de ellas es mediante una aportación no dineraria, entregando bienes cuyo valor se equipara al de las participaciones recibidas. Otra posibilidad, aunque menos habitual, es la capitalización de deudas: si la sociedad debe dinero al futuro socio, ese crédito puede convertirse en capital mediante un acuerdo entre las partes, sin que haya movimiento de efectivo. También pueden capitalizarse anticipos entregados previamente; para profundizar en esa operación, puedes consultar información sobre los anticipos de socios para futuros aumentos de capital.
¿Qué es el crédito mercantil en el ingreso de socios?
El crédito mercantil, también llamado fondo de comercio o goodwill, es el valor que tiene una empresa por encima del valor contable de sus activos netos. Representa la clientela, la reputación, el posicionamiento en el mercado y cualquier otra ventaja competitiva que no aparece directamente en el balance. Cuando ingresa un nuevo socio y el precio pactado supera el valor en libros de las participaciones, esa diferencia puede atribuirse en parte al crédito mercantil. Su tratamiento contable en el ingreso de socios varía según si la operación genera o no un activo reconocible, y siempre debe analizarse caso por caso.
¿Se necesita escritura pública para admitir a un nuevo socio?
En la mayoría de los ordenamientos jurídicos, la modificación del contrato social que implica la admisión de un nuevo socio requiere escritura pública ante notario. Este requisito es especialmente claro cuando el ingreso conlleva un aumento de capital, porque ese cambio debe inscribirse en el registro mercantil, y para eso se necesita la escritura como documento habilitante. Sin ella, el nuevo socio puede tener derechos reconocidos internamente entre los socios, pero no podrá acreditarlos frente a terceros como bancos, proveedores u organismos públicos. Por eso, prescindir de la escritura es un riesgo que rara vez compensa.
Conclusión
El ingreso de nuevos socios es una operación que combina elementos contables, jurídicos y financieros que no pueden tratarse por separado. Comprender qué modalidad de ingreso se aplica en cada caso es el punto de partida para elegir el asiento correcto y reflejar fielmente el estado del patrimonio de la empresa. Cada detalle, desde la prima de emisión hasta el crédito mercantil, tiene un lugar preciso en la contabilidad.
Los conceptos que has visto en este artículo —aportaciones dinerarias y no dinerarias, compra de participaciones, prima de emisión, asientos contables y proceso legal— forman un conjunto que puedes aplicar de manera progresiva. Empieza identificando la modalidad de ingreso, verifica la documentación de respaldo y construye el asiento con las cuentas que correspondan. Con esa secuencia, los errores más comunes dejan de ser un riesgo.
Si este tema te ha resultado útil, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a consolidar tu comprensión de cómo funcionan estas operaciones desde sus bases. Cada artículo está pensado para que avances con claridad y sin dar nada por sentado.
También te puede interesar:

¿Cómo se calcula la cuota de un socio que se retira?
¿Qué pasa si un socio no paga su aporte de capital?
Tratamiento de las utilidades no distribuidas al liquidar una empresa
Disminución de capital social: ¿Cómo contabilizarlo?

¿Cómo se distribuyen las pérdidas entre los socios?
Reducción de capital social por pérdidas acumuladas
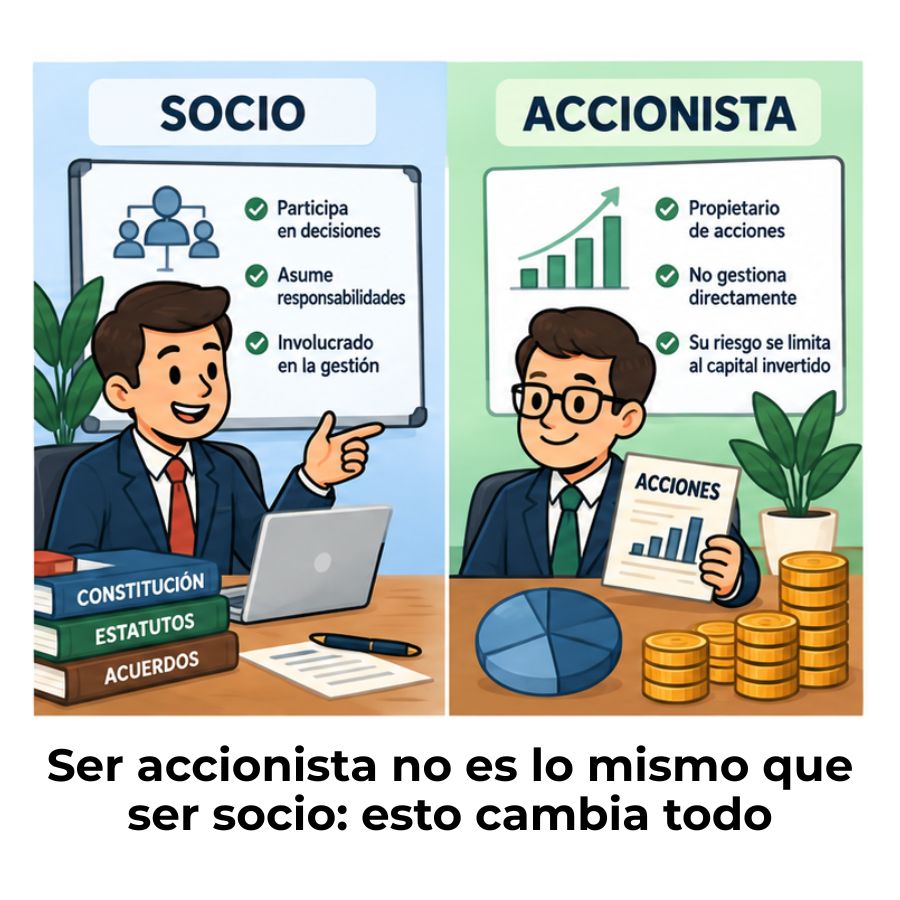
Diferencia entre socio y accionista