La cuota que le corresponde a un socio cuando decide retirarse se calcula aplicando su porcentaje de participación sobre el valor razonable de la sociedad en el momento de la separación. Para llegar a ese número, primero debes valorar la empresa, determinar qué parte le pertenece al socio y luego registrar la operación de forma correcta en la contabilidad.
¿Qué es la cuota de un socio que se retira?
La cuota del socio que se retira es la cantidad de dinero —o el conjunto de bienes— que la sociedad debe entregar a ese socio como contraprestación por la anulación de su participación. No se trata de una devolución del capital aportado en su día, sino del valor actual que representan sus participaciones dentro de la empresa, calculado en el momento en que se produce la separación.
Esta cuota se genera cuando un socio ejerce su derecho de separación, es decir, cuando decide desvincularse de la sociedad por una causa reconocida legal o estatutariamente. Desde ese instante, nace para la sociedad la obligación de cuantificar y abonar esa cuota dentro de los plazos que establece la ley.
Diferencia entre cuota de liquidación y valor de participación
Aunque en la práctica se usan como sinónimos, conviene distinguirlos. La cuota de liquidación es el importe concreto que recibe el socio tras el proceso de cierre, mientras que el valor de la participación es la cuantificación del porcentaje que ese socio ostenta sobre el patrimonio de la empresa en un momento determinado. En el retiro parcial de un socio, se habla de cuota de separación; solo cuando la sociedad se disuelve por completo se emplea el término cuota de liquidación en sentido estricto.
¿Cuándo nace el derecho a recibir esta cuota?
El derecho a percibir la cuota nace en el momento en que el socio ejercita válidamente su derecho de separación. La comunicación debe hacerse por escrito al órgano de administración, acreditando la causa que la justifica, dentro del plazo de un mes desde que el socio tuvo conocimiento de la decisión societaria que originó ese derecho. A partir de ahí, la sociedad tiene dos meses para responder a la solicitud.
Base legal que regula el cálculo de la cuota
El marco normativo que rige este proceso en España se encuentra en la Ley de Sociedades de Capital (Real Decreto Legislativo 1/2010). Conocer los artículos clave te ayuda a entender por qué el cálculo se realiza de una forma y no de otra, y qué sucede cuando las partes no llegan a un acuerdo sobre el importe final.
Artículo 353 de la Ley de Sociedades de Capital
El artículo 353 de la LSC establece que el socio separado o excluido tiene derecho a percibir el valor razonable de sus participaciones. Si la sociedad y el socio no llegan a un acuerdo sobre ese valor, la valoración la realiza un experto independiente designado por el Registrador Mercantil del domicilio social. Este experto actúa a solicitud de cualquiera de las partes y su informe es vinculante para el procedimiento.
Para el caso de acciones cotizadas en un mercado secundario oficial, la norma fija un criterio automático: el valor de reembolso es el precio medio de cotización del último trimestre. Fuera de este supuesto, la determinación del valor razonable requiere un análisis más profundo de la situación patrimonial de la empresa.
Artículo 348 bis y el derecho de separación
El artículo 348 bis LSC fue introducido para proteger al socio minoritario cuando la junta general acuerda sistemáticamente no distribuir beneficios, destinándolos en su lugar a reservas. Cuando se cumplan los requisitos legales, este artículo otorga al socio que votó en contra de esa decisión el derecho a separarse de la sociedad y, por tanto, a recibir su cuota calculada conforme al artículo 353. Este mecanismo no se aplica a entidades de crédito, sociedades cotizadas ni sociedades en concurso.
Marco legal resumido
- Art. 346–347 LSC: Causas legales y estatutarias de separación.
- Art. 348 bis LSC: Derecho de separación por no distribución de dividendos.
- Art. 353 LSC: Valoración de participaciones del socio separado o excluido.
- Art. 354 LSC: Informe del experto independiente.
- Art. 356 LSC: Plazo y forma de reembolso de la cuota.
¿Cómo se calcula la cuota de un socio que se retira?
El proceso de cálculo sigue una secuencia lógica de tres pasos. Entender cada uno por separado es la mejor forma de aplicarlos correctamente, ya que un error en el primero arrastra inexactitudes en los siguientes. El resultado final es el importe neto que la sociedad está obligada a entregar al socio saliente.
Paso 1: Determinar el valor razonable de la sociedad
El valor razonable es el precio al que un comprador y un vendedor independientes acordarían la transacción en condiciones normales de mercado. No es el valor contable que aparece en el balance, que refleja el coste histórico ajustado por amortizaciones y provisiones, sino una estimación del valor económico real de la empresa en el momento de la separación. Para calcularlo, se utilizan distintos métodos que se explican en la sección siguiente.
Paso 2: Identificar el porcentaje de participación del socio
El porcentaje de participación de un socio expresa qué fracción del capital social le pertenece. Este dato consta en la escritura de constitución de la sociedad, en el libro registro de socios y en las sucesivas ampliaciones o reducciones de capital que se hayan producido. Es imprescindible que el porcentaje esté actualizado antes de aplicarlo al cálculo, ya que cualquier variación posterior a la entrada del socio modifica su cuota proporcional.
Paso 3: Aplicar la fórmula de cálculo
Una vez que tienes el valor razonable de la sociedad y el porcentaje del socio, la fórmula es directa. La cuota del socio equivale a su porcentaje de participación multiplicado por el valor razonable total de la empresa. Si los estatutos o el acuerdo entre las partes establecen condiciones distintas, esas condiciones prevalecen sobre el criterio general, siempre dentro de los límites que permite la ley.
Ejemplo práctico con números reales
Imagina una sociedad limitada con un valor razonable calculado en 500.000 euros. Tres socios la integran: el socio A tiene el 40 % de las participaciones, el socio B tiene el 35 % y el socio C tiene el 25 % restante. El socio C decide ejercer su derecho de separación. La cuota que le correspondería sería el resultado de multiplicar su porcentaje por el valor razonable total:
Ejemplo: cuota del socio C
| Dato | Valor |
|---|---|
| Valor razonable de la sociedad | 500.000,00 € |
| Porcentaje de participación del socio C | 25 % |
| Cuota del socio C | 125.000,00 € |
Cálculo: 25 % × 500.000 = 125.000 €. Este es el importe que la sociedad debe reembolsar al socio C.
Es importante entender que este importe puede diferir del valor en libros de las participaciones del socio C. Si la sociedad ha generado valor desde su fundación —gracias a beneficios acumulados, activos apreciados o fondo de comercio—, la cuota será mayor que el capital aportado en su momento. Del mismo modo, si la empresa ha perdido valor, la cuota puede ser inferior a esa aportación inicial.
Métodos para determinar el valor razonable
El valor razonable de una sociedad no es único ni unívoco. Existen varios métodos reconocidos para calcularlo, y la elección del más adecuado depende de la naturaleza de la empresa, su sector de actividad y las circunstancias que rodean la separación. Lo habitual es que las partes intenten acordar el método antes de encargar la valoración formal.
Valor neto contable
El valor neto contable —también llamado valor en libros— es el que resulta directamente del balance de la sociedad: activo total menos pasivo exigible. Es el método más sencillo de aplicar, pero también el menos preciso, porque no recoge el valor real de activos como el fondo de comercio, las marcas o la cartera de clientes, que no siempre tienen un reflejo fiel en la contabilidad. Se utiliza frecuentemente como punto de partida o cuando los estatutos lo establecen expresamente como criterio pactado.
Valor de empresa en funcionamiento
Este método parte de la premisa de que la empresa seguirá operando en el futuro y generando beneficios. La valoración se basa en los flujos de caja futuros esperados, descontados a una tasa que refleja el riesgo del negocio. Es el criterio que el Tribunal Supremo ha considerado más adecuado cuando la separación del socio no implica la disolución de la sociedad, porque refleja el valor real de la empresa como negocio vivo, incluyendo elementos como el fondo de comercio, la cartera de clientes y la posición competitiva.
Tasación por experto independiente
Cuando la sociedad y el socio no logran acordar ni el criterio de valoración ni el importe resultante, entra en juego el mecanismo previsto en el artículo 353 de la LSC. Un experto independiente, nombrado por el Registrador Mercantil, analiza la empresa y emite un informe técnico con el valor razonable de las participaciones. El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) es el organismo que ha fijado las normas técnicas que debe seguir ese experto para obtener el valor razonable en estos supuestos.
Contabilización del retiro del socio
Una vez acordada la cuota, la sociedad debe registrar la operación en su contabilidad. El tratamiento contable depende de si la cuota pactada coincide o no con el valor en libros de las participaciones del socio. Esta diferencia es fundamental, porque en caso de que no coincidan, surge un resultado contable que debe reconocerse adecuadamente. Si quieres profundizar en los aspectos generales de este tipo de operaciones, puedes revisar el contenido sobre retiro de un socio, donde se desarrolla el tratamiento contable de forma más amplia.
Asiento contable cuando la cuota es igual al valor en libros
Este es el caso más sencillo. La sociedad cancela las participaciones del socio por su valor en libros y registra la deuda con él hasta que se produce el pago efectivo. Las cuentas que intervienen son la de capital social, las reservas asignadas y la cuenta acreedora con el socio. No existe diferencia ni resultado; la operación es un simple traspaso entre partidas del patrimonio neto y el pasivo corriente.
| Cuenta | Debe | Haber |
|---|---|---|
| Capital social (importe nominal de las participaciones anuladas) | XXX | |
| Reservas (parte proporcional asignada al socio saliente) | XXX | |
| Socios, cuenta de liquidación / Acreedores por cuota de separación | XXX |
Cuando la sociedad realiza el pago efectivo de la cuota, se cancela la deuda con el socio cargando la cuenta acreedora y abonando la cuenta de tesorería. Con ese asiento, la operación queda completamente liquidada en los libros de la sociedad.
Asiento contable cuando hay diferencia entre cuota y valor en libros
Este supuesto es más habitual en la práctica. La cuota acordada —basada en el valor razonable— suele diferir del valor contable de las participaciones. Cuando la cuota es mayor que el valor en libros, la diferencia representa un resultado negativo para la sociedad (un gasto o una reducción patrimonial). Si la cuota es menor, la diferencia tiene signo positivo. A continuación se muestra el esquema contable para el caso en que la cuota supera el valor en libros:
| Cuenta | Debe | Haber |
|---|---|---|
| Capital social (valor nominal de las participaciones) | XXX | |
| Reservas (parte proporcional del socio saliente) | XXX | |
| Resultados negativos de ejercicios anteriores / Pérdida por separación | XXX | |
| Socios, cuenta de liquidación / Acreedores por cuota de separación | XXX |
La diferencia entre la cuota pagada y el valor en libros puede también afectar a otras partidas de patrimonio neto, según las normas de registro y valoración del Plan General de Contabilidad aplicables a cada caso. Por eso, es recomendable revisar la norma de valoración correspondiente antes de cerrar el asiento, en especial cuando existen reservas por revalorización u otros ajustes por cambios de valor acumulados. Para ampliar el conocimiento sobre las implicaciones que tiene el abandono de un socio para el resto de la estructura social, es útil revisar el contenido sobre la responsabilidad de los socios ante las deudas sociales.
¿Qué ocurre si no hay acuerdo sobre el valor de la cuota?
La falta de acuerdo entre la sociedad y el socio saliente sobre el valor de la cuota es una situación relativamente frecuente, sobre todo en empresas con activos intangibles de difícil cuantificación o con socios en conflicto. La ley prevé un mecanismo específico para resolverla sin necesidad de acudir a los tribunales en primera instancia.
El procedimiento arranca cuando cualquiera de las partes —la sociedad o el propio socio— solicita al Registrador Mercantil del domicilio social que designe un experto independiente. Este experto elabora un informe técnico con el valor razonable de las participaciones, y ese informe es vinculante para ambas partes en el marco del procedimiento de separación. Si alguna de las partes considera que el informe adolece de errores graves, puede impugnarlo judicialmente, aunque esta vía suele ser más lenta y costosa.
Mientras no se resuelve la valoración, el socio conserva todos sus derechos sociales, incluido el de voto y el de información. Solo pierde esa condición de socio cuando la sociedad le abona o consigna la cuota que le corresponde. Puedes ver cómo se estructura contablemente este tipo de operaciones dentro del marco general de la contabilidad de sociedades.
Otro aspecto relevante tiene que ver con la financiación de la cuota. Cuando la sociedad no dispone de liquidez suficiente para hacer frente al pago inmediato, puede acordar con el socio un calendario de pagos o buscar recursos externos. En ese contexto, conviene conocer el tratamiento contable cuando se recurre a financiación interna, como ocurre en los casos en que se contabiliza un préstamo de un socio a la sociedad.
Preguntas frecuentes
¿Cómo se calcula el porcentaje que le corresponde a un socio al retirarse?
El porcentaje del socio se obtiene dividiendo el número de participaciones o acciones que posee entre el total de participaciones o acciones en circulación de la sociedad, multiplicado por cien. Por ejemplo, si el socio tiene 250 participaciones sobre un total de 1.000, su porcentaje es del 25 %. Ese porcentaje se aplica directamente sobre el valor razonable de la empresa para obtener su cuota. Es fundamental que el dato esté actualizado y refleje posibles ampliaciones o reducciones de capital posteriores a su entrada.
¿Qué es el valor razonable de las participaciones de un socio?
El valor razonable es el precio al que un comprador y un vendedor independientes, con información suficiente y sin obligación de cerrar la operación, acordarían transferir las participaciones. No coincide necesariamente con el valor contable que aparece en el balance, ya que incorpora elementos como el fondo de comercio, las expectativas de rentabilidad futura o la posición de mercado de la empresa. La LSC establece este criterio como el que debe aplicarse cuando un socio se separa o es excluido, salvo acuerdo distinto entre las partes dentro de los límites permitidos por la ley.
¿Quién fija el valor de la cuota cuando no hay acuerdo entre los socios?
Cuando la sociedad y el socio no se ponen de acuerdo sobre el valor razonable de las participaciones, cualquiera de ellos puede solicitar al Registrador Mercantil del domicilio social que designe un experto independiente. Ese experto elabora un informe técnico cuyo resultado es vinculante para ambas partes en el procedimiento de separación. Si alguna parte considera que el informe contiene errores graves o fue elaborado de forma incorrecta, puede impugnarlo ante los tribunales, aunque esta vía implica mayor tiempo y coste.
¿Cuánto tiempo tiene la sociedad para pagar la cuota al socio que se retira?
La Ley de Sociedades de Capital establece que la sociedad debe reembolsar la cuota en el plazo que fije el propio experto en su informe, o bien en el plazo acordado por las partes. En todo caso, el socio conserva sus derechos como tal —incluido el de voto— hasta que la cuota le haya sido efectivamente abonada o consignada. Si la sociedad incumple el plazo de pago, el socio puede reclamar el importe adeudado con los intereses legales correspondientes.
¿Puede un estatuto establecer un criterio de valoración diferente al valor razonable?
Sí, aunque con matices importantes. La jurisprudencia ha debatido durante años si el criterio del valor razonable establecido en el artículo 353 de la LSC tiene carácter imperativo o puede modificarse por estatutos. La posición mayoritaria considera que los estatutos sí pueden fijar un criterio distinto —como el valor neto contable— siempre que exista acuerdo entre las partes y no se cause un perjuicio manifiestamente injusto al socio saliente. En la práctica, la conveniencia de incluir este tipo de cláusulas debe evaluarse con asesoramiento jurídico previo.
¿Qué diferencia hay entre separación y exclusión de un socio?
La separación es una decisión voluntaria del socio, que abandona la sociedad por una causa reconocida legal o estatutariamente. La exclusión, en cambio, es una decisión de la propia sociedad, que fuerza la salida de un socio que ha incumplido sus obligaciones o ha actuado en perjuicio del interés social. En ambos casos, el socio tiene derecho a recibir el valor razonable de sus participaciones, y el procedimiento de valoración sigue los mismos pasos previstos en el artículo 353 de la LSC. La diferencia principal es quién toma la iniciativa y cuál es la causa que justifica la operación.
¿Qué impuestos genera para el socio recibir su cuota de liquidación?
Para el socio persona física, recibir la cuota de separación puede generar una ganancia o pérdida patrimonial en el IRPF. El resultado se calcula como la diferencia entre el valor de la cuota recibida y el valor de adquisición de las participaciones en su momento. Si la cuota es mayor que lo que pagó el socio al entrar, tributa como ganancia patrimonial. Si es menor, puede computarse como pérdida. Para el socio que sea una entidad jurídica, el tratamiento se rige por el Impuesto sobre Sociedades y las normas de participaciones en entidades del grupo o asociadas.
Conclusión
Calcular la cuota de un socio que se retira es un proceso que va mucho más allá de dividir el patrimonio entre el número de socios. El punto de partida es siempre el valor razonable de la empresa en el momento de la separación, y sobre ese valor se aplica el porcentaje de participación del socio para obtener el importe que le corresponde. La ley fija el marco, pero las partes tienen margen para acordar el método y los plazos dentro de esos límites.
A lo largo de este contenido has visto los tres pasos clave del cálculo, los métodos de valoración disponibles y cómo registrar la operación en la contabilidad según si existe o no diferencia entre la cuota pactada y el valor en libros. Con ese esquema claro, puedes abordar este tipo de situaciones con mayor seguridad, tanto si actúas del lado de la sociedad como del socio saliente.
Si este tema ha despertado tu interés por la mecánica interna de las sociedades, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a afianzar los conceptos y a entender cómo encajan unas operaciones con otras dentro del ciclo de vida de una empresa.
También te puede interesar:

¿Cómo se distribuyen las pérdidas entre los socios?
Responsabilidad de los socios ante las deudas sociales
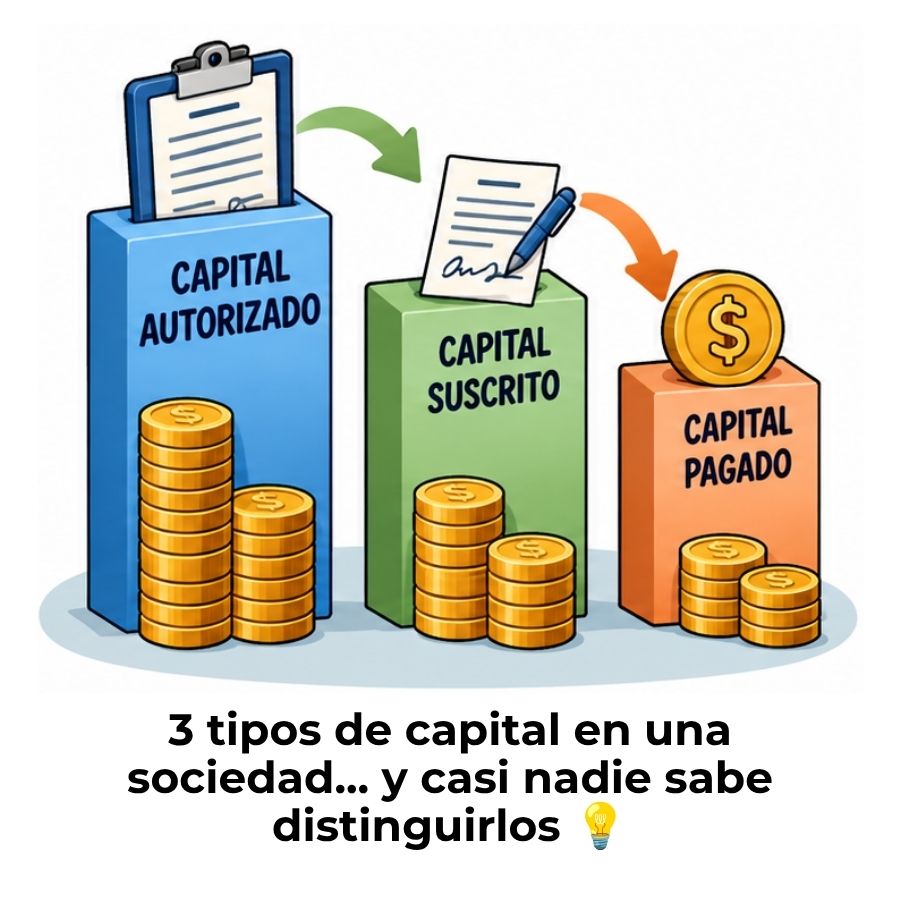
Diferencia entre capital autorizado, suscrito y pagado
Aumento de capital por capitalización de utilidades
¿Cómo transformar una empresa unipersonal en sociedad?
Cuota de liquidación: Recibe tu parte del patrimonio sin errores
Diferencia entre sociedad anónima abierta y cerrada