Las pérdidas de una sociedad se distribuyen entre los socios según los criterios pactados en el contrato social. A falta de acuerdo expreso, la regla general es la proporcionalidad: cada socio absorbe una parte de las pérdidas equivalente a su participación en el capital. Sin embargo, el tipo de socio, la normativa aplicable y las posibles reservas disponibles modifican este punto de partida.
¿Qué significa distribuir pérdidas entre los socios?
Cuando una sociedad cierra su ejercicio contable con un resultado negativo, ese resultado no desaparece por sí solo. La pérdida queda registrada en el patrimonio neto de la empresa y debe ser asignada a cada socio según los criterios que rigen la relación societaria. Distribuir las pérdidas no significa que los socios tengan que pagar de su bolsillo de inmediato, sino que se reconoce contablemente la parte del resultado negativo que corresponde a cada uno.
Este proceso tiene consecuencias directas sobre el capital de la sociedad y, en algunos casos, sobre el patrimonio personal de los socios, dependiendo del tipo de sociedad y de la responsabilidad que cada uno haya asumido al integrarse. Por eso, entender cómo funciona este mecanismo desde el principio marca una diferencia real a la hora de tomar decisiones dentro de cualquier empresa.
La diferencia entre pérdida contable y pérdida distribuida
La pérdida contable es el resultado que arroja el estado de resultados al final del ejercicio: el total de gastos superó al total de ingresos. Esa cifra queda registrada en la cuenta de resultados de la sociedad y afecta directamente al patrimonio neto. La pérdida distribuida, en cambio, es la parte de ese resultado que se asigna formalmente a cada socio para que conste en su cuenta de capital dentro de la contabilidad societaria.
No siempre ambas cifras se mueven al mismo tiempo. Una sociedad puede tener pérdidas contables durante un ejercicio y, si cuenta con reservas suficientes, absorberlas sin necesidad de distribuirlas entre los socios. Solo cuando las reservas no alcanzan para cubrir la pérdida, el saldo restante se asigna a las cuentas individuales de cada socio conforme al criterio de reparto establecido.
¿Cuándo se activa el proceso de distribución?
El proceso se inicia una vez que los administradores formulan el balance y la cuenta de explotación del ejercicio. El balance aprobado por la junta de socios es el documento que determina oficialmente si ha habido pérdidas y cuál es su cuantía. Sin ese acto de aprobación, el resultado del ejercicio no tiene efectos jurídicos frente a los socios ni frente a terceros.
A partir de la aprobación del balance, la junta debe decidir qué hacer con las pérdidas: compensarlas con reservas, mantenerlas en el balance para ejercicios futuros, solicitar aportaciones adicionales a los socios o proceder a una reducción de capital. Cada decisión tiene un reflejo contable distinto y, en algunos casos, implicaciones legales que no pueden ignorarse.
Métodos para distribuir las pérdidas entre los socios
La forma en que se distribuyen las pérdidas entre los socios no es arbitraria: depende de lo que establezca el contrato social y, en su defecto, de las reglas que fija la normativa mercantil aplicable. Existen varios métodos reconocidos, y la elección entre ellos puede tener consecuencias significativas sobre el patrimonio de cada integrante de la sociedad.
Distribución proporcional al capital aportado
Es el método más habitual cuando el contrato social no especifica otro criterio. Cada socio absorbe una parte de la pérdida equivalente al porcentaje que su aportación representa sobre el capital total de la sociedad. Si un socio aportó el 60 % del capital y otro el 40 %, la pérdida se divide en esa misma proporción, sin importar cuánto trabajo haya dedicado cada uno a la empresa durante el ejercicio.
Distribución por porcentajes pactados en el contrato
Los socios pueden acordar en el contrato social que las pérdidas se repartan en porcentajes distintos a los que corresponderían por aportación de capital. Esto es perfectamente válido, siempre que no se caiga en un pacto leonino, es decir, un acuerdo que excluya completamente a algún socio de las pérdidas o las ganancias. Los pactos entre socios en materia de distribución de resultados no tienen más límite que la prohibición de excluir injustificadamente a alguno de ellos del resultado.
Esta modalidad resulta especialmente útil cuando los socios tienen funciones muy distintas dentro de la empresa o cuando uno de ellos asume mayor riesgo operativo que otro. Al negociar y plasmar los criterios de reparto antes de que ocurran las pérdidas, se evitan conflictos difíciles de resolver una vez que el ejercicio ya ha cerrado con resultado negativo.
Distribución a partes iguales entre todos los socios
Algunas sociedades optan por repartir las pérdidas en partes iguales entre todos sus socios, con independencia del capital que cada uno haya aportado. Este criterio es menos frecuente en sociedades de capital, donde el peso económico de cada socio suele ser diferente, pero puede tener sentido en estructuras donde todos los integrantes participan con la misma intensidad en la gestión y en el riesgo del negocio.
Para que este método sea válido, debe estar expresamente recogido en el contrato social. De lo contrario, la norma supletoria apunta siempre hacia la proporcionalidad respecto al capital aportado, y ese será el criterio que se aplique en caso de disputa entre socios.
El papel del socio industrial en las pérdidas
El socio industrial es aquel que aporta trabajo o servicios a la sociedad en lugar de capital dinerario. Su situación frente a las pérdidas es especial: por regla general, el socio industrial no está obligado a asumir las pérdidas del ejercicio, salvo que el contrato social disponga expresamente lo contrario. Esta excepción reconoce que quien aporta su trabajo no puede perder un capital que nunca entregó, aunque sí puede dejar de percibir la remuneración que le correspondería en un ejercicio positivo.
Tipos de socios y su relación con las pérdidas
- Socio capitalista: Aporta dinero o bienes. Asume las pérdidas en proporción a su aportación, salvo pacto distinto.
- Socio industrial: Aporta trabajo o conocimiento. No participa en las pérdidas salvo acuerdo expreso en el contrato.
- Socio colectivo: Responde de las deudas sociales de forma personal, ilimitada y solidaria, independientemente del reparto interno de pérdidas.
- Socio comanditario: Su responsabilidad por pérdidas se limita al importe de su aportación al capital social.
¿Cómo se registra contablemente la distribución de pérdidas?
El registro contable de las pérdidas sigue un proceso ordenado que comienza con el cierre del ejercicio y termina con la asignación formal del resultado a las cuentas de cada socio. Conocer este proceso permite entender no solo los números, sino también los efectos que cada decisión tiene sobre el patrimonio de la sociedad. A continuación se describen las dos etapas principales de este registro.
El asiento de cierre del ejercicio con resultado negativo
Al cierre del ejercicio, los administradores realizan el asiento de regularización: se cancelan todas las cuentas de ingresos y gastos, y el saldo neto resultante se traslada a la cuenta de resultados del ejercicio. Si los gastos superan a los ingresos, el saldo de la cuenta de resultados será deudor, lo que indica la existencia de una pérdida neta del periodo. Ese importe queda reflejado en el balance de situación dentro del patrimonio neto, reduciendo su valor total.
Traspaso a la cuenta de pérdidas acumuladas
Una vez aprobado el balance por la junta de socios, si se decide mantener las pérdidas en el balance sin compensarlas de inmediato, el saldo de la cuenta de resultados del ejercicio se traspasa a la cuenta de pérdidas acumuladas de ejercicios anteriores. Este traspaso es un asiento simple que deja constancia de que la pérdida queda pendiente de compensación y que afectará al patrimonio neto hasta que sea absorbida por resultados positivos futuros o por alguna de las vías de compensación disponibles.
Este saldo acumulado tiene también implicaciones legales relevantes. Cuando las pérdidas acumuladas reducen el patrimonio neto por debajo de la mitad del capital social, la sociedad entra en una situación que obliga a los administradores a actuar, bajo pena de responsabilidad personal por las deudas contraídas con posterioridad a ese momento.
Opciones para compensar las pérdidas antes de distribuirlas
Antes de que las pérdidas lleguen a afectar directamente las cuentas individuales de los socios, la sociedad dispone de varias vías para absorberlas con recursos propios. Utilizar estas opciones de forma ordenada puede evitar que los socios tengan que realizar aportaciones adicionales o que la sociedad tenga que reducir su capital. Cada opción tiene condiciones distintas y genera asientos contables específicos que deben reflejarse con precisión.
Compensación con reservas existentes
Las reservas son fondos que la sociedad ha constituido en ejercicios anteriores precisamente para hacer frente a situaciones adversas. Cuando existen reservas disponibles, la vía más directa y menos traumática para absorber una pérdida es aplicarlas contra el saldo negativo del ejercicio. El asiento contable traslada el importe de la reserva a la cuenta de resultados, reduciendo o eliminando la pérdida acumulada sin necesidad de que los socios aporten capital adicional.
Es importante distinguir entre reservas voluntarias, que pueden aplicarse libremente, y la reserva legal, que en muchos ordenamientos solo puede usarse para compensar pérdidas cuando no existan otras reservas disponibles. Consultar el estado de reservas antes del cierre del ejercicio permite planificar con anticipación qué porción de la pérdida podrá absorberse de esta forma.
Aportaciones de los socios para cubrir el déficit
Cuando las reservas no son suficientes, la junta puede acordar que los socios realicen aportaciones adicionales para cubrir el déficit. Estas aportaciones no amplían el capital social, sino que se registran directamente en el patrimonio neto de la empresa a través de la cuenta de aportaciones de socios. Una vez realizados los ingresos, ese saldo se traspasa para compensar las pérdidas acumuladas, saneando el balance sin necesidad de modificar el capital inscrito en el registro mercantil.
Las aportaciones de socios para compensar pérdidas se registran en la cuenta de aportaciones del patrimonio neto y se aplican contra las pérdidas acumuladas, con el objetivo de restablecer el equilibrio patrimonial de la sociedad.
Reducción de capital social por pérdidas
La reducción de capital por pérdidas es una operación que ajusta el capital social inscrito al patrimonio real que conserva la empresa. No implica devolver dinero a los socios ni reducir su participación porcentual: su único efecto es eliminar las pérdidas acumuladas del balance al igualar el capital con el patrimonio neto disponible. Se trata de una medida de saneamiento contable que evita que la sociedad entre en causa de disolución por desequilibrio patrimonial.
Esta operación requiere un acuerdo formal de la junta de socios, inscripción en el registro mercantil y, en algunos casos, publicación en el boletín oficial correspondiente. Una vez completada, el balance refleja una imagen más fiel de la situación económica real de la empresa, lo que facilita la toma de decisiones sobre el futuro de la sociedad.
¿Qué límites impone la ley a los pactos entre socios?
La libertad de los socios para pactar cómo se distribuirán las pérdidas no es absoluta. La normativa mercantil establece un límite claro: ningún pacto puede excluir por completo a un socio de las pérdidas o de las ganancias de forma injustificada. Este tipo de acuerdo se conoce como pacto leonino y es nulo de pleno derecho, lo que significa que no produce efectos aunque haya sido firmado y conste en el contrato social.
La prohibición del pacto leonino protege el equilibrio entre los socios y garantiza que nadie pueda beneficiarse indefinidamente de los resultados positivos sin asumir ningún riesgo ante los negativos. No obstante, ciertas exclusiones parciales sí son válidas: el caso del socio industrial es el ejemplo más claro, ya que la ley permite que no participe en las pérdidas porque reconoce que su aportación no es dineraria y no puede generar una deuda en su contra del mismo modo que ocurre con el capital.
También es importante tener en cuenta que los pactos internos entre socios sobre la distribución de pérdidas solo tienen efecto entre ellos. Frente a terceros acreedores, cada socio responde conforme al tipo de sociedad al que pertenece, con independencia de lo que hayan acordado internamente. Un socio colectivo, por ejemplo, responde de forma ilimitada ante las deudas sociales, aunque el contrato interno le asigne una parte mínima de las pérdidas.
Lo que la ley prohíbe y lo que permite en los pactos de distribución
- Prohibido: Excluir a un socio capitalista de todas las pérdidas de forma permanente (pacto leonino).
- Prohibido: Excluir a un socio capitalista de todas las ganancias.
- Permitido: Establecer porcentajes de reparto distintos a la participación en el capital.
- Permitido: Exonerar al socio industrial de las pérdidas si el contrato no dice otra cosa.
- Permitido: Limitar la responsabilidad del socio comanditario al importe de su aportación.
Ejemplo práctico de distribución de pérdidas entre socios
Supón que la sociedad ABC, S.L. tiene tres socios capitalistas y cierra el ejercicio con una pérdida neta de 45.000 euros. La sociedad no cuenta con reservas disponibles para compensar esa pérdida, por lo que la junta decide distribuirla entre los socios según los porcentajes pactados en el contrato social. El contrato establece que el Socio A tiene una participación del 50 %, el Socio B del 30 % y el Socio C del 20 %.
El asiento contable refleja el cierre del ejercicio, trasladando la pérdida a las cuentas de capital de cada socio. Ninguno de los tres socios está obligado a depositar dinero adicional en la empresa de inmediato como consecuencia de este reparto, pero sí ven reducido el valor de su participación dentro de la sociedad. Si en ejercicios futuros hay beneficios, esas cuentas de capital podrán recuperar parte o la totalidad del valor perdido, según lo que decida la junta.
Este ejemplo también sirve para entender por qué es tan relevante revisar el contrato social antes del cierre del ejercicio. Si el contrato no establece porcentajes explícitos, el criterio supletorio es la proporcionalidad respecto al capital aportado, que puede coincidir o no con los porcentajes pactados en el ejemplo anterior. Cualquier diferencia entre ambos generará conflictos que son mucho más difíciles de resolver a posteriori que de prevenir en el contrato original.
Si quieres profundizar en cómo afecta la salida de un socio al valor que ha acumulado en la empresa, puedes consultar el artículo sobre el cálculo de la cuota de un socio que se retira, donde se explica con detalle cómo se determina la parte que corresponde a quien abandona la sociedad.
Preguntas frecuentes
¿Qué pasa si un socio no puede asumir su parte de las pérdidas?
En una sociedad de responsabilidad limitada o anónima, la distribución de pérdidas entre los socios tiene efecto contable sobre sus cuentas de capital, pero no genera una obligación inmediata de pago. Si las pérdidas acumuladas reducen el patrimonio neto hasta un nivel que active causas de disolución, los administradores están obligados a convocar junta y proponer medidas de saneamiento, que pueden incluir aportaciones voluntarias de los socios. En sociedades colectivas, la responsabilidad es más amplia y puede proyectarse sobre el patrimonio personal del socio.
¿Los socios industriales están obligados a asumir pérdidas?
Por regla general, el socio industrial no participa en las pérdidas de la sociedad. Su aportación es trabajo o servicios, no capital, por lo que la normativa reconoce que no puede generar una deuda económica en su contra del mismo modo que ocurre con quien aporta dinero. Sin embargo, si el contrato social incluye expresamente una cláusula que lo obligue a participar en las pérdidas, esa cláusula es válida y el socio industrial deberá asumir la parte pactada, siempre que no se configure como un pacto leonino inverso.
¿Se pueden distribuir pérdidas de forma desigual entre los socios?
Sí, es completamente válido pactar que las pérdidas se distribuyan en porcentajes distintos a los que corresponderían por aportación de capital. Los socios tienen libertad para establecer en el contrato social los criterios que consideren más justos o convenientes para su estructura particular. El único límite es que ningún pacto puede excluir por completo a un socio capitalista de las pérdidas o de las ganancias, ya que ese tipo de acuerdo queda invalidado por la prohibición del pacto leonino recogida en la normativa mercantil.
¿Qué es un pacto leonino en la distribución de pérdidas?
Un pacto leonino es aquel acuerdo societario que excluye injustificadamente a uno o varios socios de participar en las pérdidas o en las ganancias de la sociedad. La ley lo prohíbe expresamente porque rompe el principio de equidad que debe regir las relaciones entre socios y porque permite que alguien se beneficie de los resultados positivos sin asumir ningún riesgo ante los negativos. Este tipo de pacto es nulo aunque conste por escrito en el contrato social, y su existencia puede ser impugnada por cualquier socio perjudicado.
¿Cuándo se disuelve una sociedad por acumulación de pérdidas?
La normativa española establece que una sociedad entra en causa de disolución cuando su patrimonio neto queda reducido por debajo de la mitad del capital social como consecuencia de pérdidas acumuladas. Ante esa situación, los administradores tienen la obligación de convocar junta en un plazo máximo de dos meses para que los socios decidan si disuelven la sociedad, aumentan el capital o toman medidas de saneamiento. Si no lo hacen, responden solidariamente de las deudas sociales generadas a partir de ese momento. También puedes ampliar este tema en nuestra sección de contabilidad de sociedades.
¿Qué cuenta contable se utiliza para registrar las pérdidas del ejercicio?
Las pérdidas del ejercicio se registran inicialmente en la cuenta de resultados del periodo, que recoge el saldo neto entre ingresos y gastos. Una vez aprobado el balance, si la junta decide mantener las pérdidas sin compensarlas de inmediato, ese saldo se traspasa a la cuenta de pérdidas de ejercicios anteriores, que forma parte del patrimonio neto con signo negativo. Cuando se decide compensarlas con reservas o aportaciones de socios, el asiento correspondiente cancela ese saldo negativo y restaura el equilibrio del balance.
¿La distribución de pérdidas afecta la declaración de impuestos de cada socio?
En sociedades de capital como la S.L. o la S.A., la distribución contable de pérdidas entre socios no genera por sí sola un impacto fiscal inmediato en la declaración personal de cada uno, ya que la sociedad tributa de forma independiente a través del impuesto sobre sociedades. Sin embargo, si las pérdidas dan lugar a una reducción de capital, a una aportación adicional de los socios o a la disolución de la empresa, cada uno de esos eventos puede tener consecuencias fiscales específicas que deben analizarse caso por caso. Para entender cómo se relaciona la distribución de resultados con los derechos económicos de los socios, también resulta útil revisar el artículo sobre el reparto de utilidades entre socios según su participación.
Conclusión
La distribución de pérdidas entre los socios no es un proceso automático ni uniforme: depende del tipo de socio, del contrato social y de las opciones que la normativa pone a disposición de la junta para absorberlas antes de que afecten directamente las cuentas individuales. Entender cómo funciona este mecanismo te permite anticiparte a situaciones de riesgo y tomar decisiones mejor fundamentadas cuando el ejercicio cierra con resultado negativo.
Los puntos que más conviene tener claros son el criterio supletorio de proporcionalidad al capital, la protección que la ley otorga al socio industrial, la prohibición del pacto leonino y las tres grandes vías de compensación: reservas, aportaciones adicionales y reducción de capital. Conocer cada una de estas opciones te ayuda a actuar con rapidez y a evitar que la sociedad entre en una situación de desequilibrio patrimonial que obligue a medidas más drásticas.
Si quieres seguir construyendo tu base de conocimiento sobre cómo funcionan las sociedades desde dentro, este sitio web cuenta con más contenidos que te permitirán avanzar con seguridad en cada etapa de la vida de una empresa, desde su constitución hasta su cierre.
También te puede interesar:
Responsabilidad de los socios ante las deudas sociales
Fórmula para calcular el valor de liquidación
Tratamiento de las utilidades no distribuidas al liquidar una empresa

Reparto de utilidades entre socios según su participación
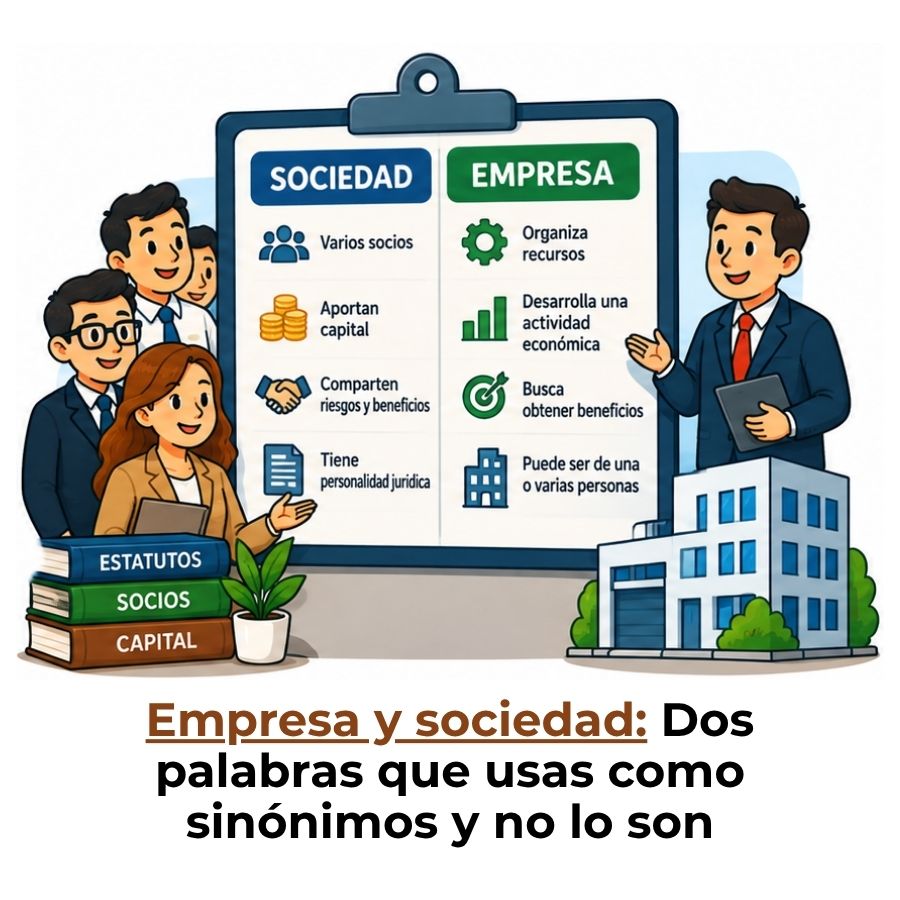
Diferencia entre sociedad y empresa
Aumento de capital por capitalización de utilidades
¿Cómo contabilizar el aporte de un inmueble a una sociedad?