Las diferencias contables entre una Sociedad Anónima y una SRL afectan al capital social, la auditoría, las reservas y la presentación de cuentas anuales. Aunque ambas aplican el Plan General Contable, cada forma jurídica tiene sus propias exigencias formales y sus propias reglas de registro. A continuación, encontrarás explicadas, con claridad y sin rodeos, las distintas implicaciones contables de cada tipo de sociedad.
¿Qué son la Sociedad Anónima y la SRL en términos contables?
Desde el punto de vista contable, tanto la Sociedad Anónima (SA) como la Sociedad de Responsabilidad Limitada (SRL) son formas jurídicas de sociedad de capital obligadas a registrar su actividad económica conforme al Plan General Contable. Sin embargo, su estructura interna, los instrumentos con los que representan el capital y las exigencias formales que deben cumplir presentan diferencias concretas que conviene conocer bien antes de operar con cualquiera de ellas.
Comprender estas diferencias no es solo una cuestión teórica: afecta directamente a cómo se registran las aportaciones de los socios, cómo se distribuyen los resultados y qué informes financieros hay que presentar ante el Registro Mercantil cada año. La contabilidad de sociedades tiene sus propias reglas según la forma jurídica adoptada, y conocerlas desde el principio marca la diferencia en la gestión diaria.
Definición contable de la Sociedad Anónima
La Sociedad Anónima es una forma societaria cuyo capital está dividido en acciones, que son títulos valores libremente transmisibles. Desde el punto de vista contable, esto significa que las aportaciones de los accionistas quedan representadas por títulos que pueden negociarse en mercados secundarios o incluso en bolsa, lo que implica una mayor complejidad en el registro de las variaciones de capital y en las obligaciones de transparencia informativa.
Definición contable de la Sociedad de Responsabilidad Limitada
La Sociedad de Responsabilidad Limitada organiza su capital en participaciones sociales, que no tienen la consideración de valores negociables y cuya transmisión está sujeta a restricciones legales y estatutarias. Contablemente, esto simplifica ciertos registros relacionados con el capital social, pero también impone condiciones específicas en cuanto a cómo se formalizan las transferencias entre socios y cómo se reflejan en los libros oficiales de la sociedad.
Capital social: acciones frente a participaciones
La primera diferencia contable que separa a una SA de una SRL está en cómo se divide y se registra su capital social. Este dato no es menor: condiciona el número de cuentas que se utilizan, los documentos que deben acompañar cada movimiento y el nivel de detalle que exige el Registro Mercantil en cada caso.
¿Cómo se registra el capital en la SA?
En la Sociedad Anónima, el capital social se divide en acciones que tienen la consideración de títulos valores. Esto significa que pueden representarse mediante certificados físicos o anotaciones en cuenta y que, en principio, son libremente transmisibles, salvo que los estatutos impongan restricciones. Contablemente, el capital se refleja en la cuenta 100 del Plan General Contable como «Capital social», desglosando el capital suscrito y el capital pendiente de desembolso cuando no se aporta todo desde el inicio.
En una SA es posible emitir acciones sin desembolsar el importe íntegro desde el primer momento: basta con que esté desembolsado al menos el 25 % del valor nominal de cada acción en el momento de la constitución. El importe pendiente se registra en la cuenta de accionistas por desembolsos no exigidos, lo que genera una partida específica que no aparece en la contabilidad de una SRL.
¿Cómo se registra el capital en la SRL?
La Sociedad de Responsabilidad Limitada representa su capital mediante participaciones sociales, que no son títulos valores ni pueden cotizar en ningún mercado. Su transmisión está restringida por ley y, en la mayoría de los casos, requiere escritura pública y el consentimiento de los demás socios. Contablemente, el capital también se registra en la cuenta 100, pero con una diferencia importante: en la SRL el capital debe estar íntegramente desembolsado desde el momento de la constitución, sin posibilidad de aplazarlo.
¿Qué implica esta diferencia en los libros contables?
Que el capital de la SA pueda estar parcialmente desembolsado obliga a llevar un control contable adicional que la SRL no necesita. Además, cualquier transmisión de acciones en la SA puede realizarse de forma más ágil y sin reflejo inmediato en los libros de la sociedad, mientras que en la SRL cada cambio de titularidad de participaciones debe quedar formalmente registrado en el libro de registro de socios y suele requerir notarización.
Sociedad Anónima — Capital
- Dividido en acciones (títulos valores)
- Capital mínimo: 60.000 €
- Desembolso mínimo: 25 % al constituir
- Cuenta 109: accionistas por desembolsos no exigidos
- Transmisión libre (salvo restricción estatutaria)
SRL — Capital
- Dividido en participaciones sociales
- Capital mínimo: desde 1 € (Ley Crea y Crece)
- Desembolso: 100 % desde la constitución
- Sin cuenta de socios por desembolsos pendientes
- Transmisión restringida (requiere escritura pública)
¿Cuáles son las diferencias contables clave entre SA y SRL?
Aunque ambas formas jurídicas comparten el mismo marco contable general —el Plan General Contable— y tributan por el Impuesto sobre Sociedades, sus diferencias contables son lo suficientemente relevantes como para que el tratamiento de ciertas operaciones varíe de una a otra. A continuación se presenta un resumen comparativo de los aspectos más determinantes.
| Aspecto contable | Sociedad Anónima (SA) | SRL / SL |
|---|---|---|
| Representación del capital | Acciones (títulos valores) | Participaciones sociales (no son valores) |
| Capital social mínimo | 60.000 € | Desde 1 € (desembolso total obligatorio) |
| Desembolso en constitución | Mínimo el 25 % del capital suscrito | 100 % desde el primer momento |
| Transmisión del capital | Libre (salvo restricción estatutaria) | Restringida; requiere escritura pública |
| Auditoría externa | Obligatoria con mayor frecuencia | Solo si supera umbrales legales |
| Cotización en bolsa | Posible | No permitida |
| Libro de registro | Libro registro de acciones nominativas | Libro registro de socios |
| Reserva legal obligatoria | 20 % del capital social | 20 % del capital social |
| Marco contable aplicable | Plan General Contable | Plan General Contable |
| Presentación de cuentas anuales | Registro Mercantil (vía telemática) | Registro Mercantil (vía telemática) |
Obligaciones contables y de auditoría en cada tipo de sociedad
Una de las diferencias contables más prácticas entre la SA y la SRL tiene que ver con la obligación de someter las cuentas a auditoría externa. Este punto no solo afecta al coste anual de gestión, sino también al nivel de rigor documental que debe mantener cada sociedad a lo largo del ejercicio.
Obligaciones contables de la Sociedad Anónima
La Sociedad Anónima está sujeta a obligaciones de auditoría más estrictas y de mayor alcance que la SRL. Aunque en España las SA no cotizadas pueden quedar exentas si no superan ciertos umbrales, las SA de mayor tamaño y, en particular, las cotizadas, deben someter sus estados financieros a auditoría externa obligatoria. Además, deben cumplir con requisitos adicionales de transparencia informativa que no se exigen a las sociedades limitadas.
Entre sus obligaciones contables habituales se encuentran la llevanza del libro de inventarios y cuentas anuales, el libro diario y el libro de actas. Las cuentas anuales incluyen balance, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto, estado de flujos de efectivo y memoria. El estado de flujos de efectivo es obligatorio solo para las sociedades que no puedan presentar cuentas abreviadas, algo más frecuente en las SA por su tamaño.
Obligaciones contables de la SRL
La Sociedad de Responsabilidad Limitada lleva los mismos libros contables obligatorios que la SA —libro diario, libro de inventarios y cuentas anuales, y libro de actas—, pero sus exigencias formales son en general menos gravosas. La auditoría solo es obligatoria cuando la SRL supera durante dos ejercicios consecutivos al menos dos de estos tres umbrales: activo total superior a 2.850.000 €, cifra de negocios superior a 5.700.000 € o más de 50 empleados de media.
Además, muchas SRL pueden presentar cuentas anuales en formato abreviado o incluso en modelo simplificado (pymes), lo que reduce el volumen de información a detallar en la memoria y elimina la obligación de elaborar el estado de flujos de efectivo. Esta flexibilidad es una ventaja operativa real que las SA de mayor dimensión difícilmente pueden aprovechar.
⚖️ Umbrales de auditoría obligatoria (España)
Tanto la SA como la SRL están obligadas a auditarse si superan dos de estos tres criterios durante dos ejercicios consecutivos:
- Activo total superior a 2.850.000 €
- Cifra anual de negocios superior a 5.700.000 €
- Número medio de empleados superior a 50
La SA, por su naturaleza y tamaño habitual, alcanza estos umbrales con más frecuencia que la SRL.
Cuentas anuales: similitudes y diferencias entre SA y SRL
Las cuentas anuales son el documento central de la vida contable de cualquier sociedad. Tanto la SA como la SRL están obligadas a formularlas, aprobarlas en junta y depositarlas en el Registro Mercantil dentro del plazo legal. Sin embargo, el contenido y el formato que debe adoptar cada una varían según su tamaño y su forma jurídica.
Componentes de las cuentas anuales en ambas formas
En términos generales, las cuentas anuales de ambas sociedades se componen de los mismos documentos: balance de situación, cuenta de pérdidas y ganancias, estado de cambios en el patrimonio neto, estado de flujos de efectivo y memoria. Todos ellos deben elaborarse respetando los principios contables del Plan General Contable y reflejar la imagen fiel del patrimonio, la situación financiera y los resultados de la empresa.
Diferencias en la presentación de cuentas
La diferencia práctica aparece en el modelo de presentación. Una SRL que no supere los límites del artículo 257 del Texto Refundido de la Ley de Sociedades de Capital puede presentar balance abreviado, cuenta de pérdidas y ganancias abreviada y una memoria simplificada, sin necesidad de incluir el estado de flujos de efectivo. Para una SA de mayor tamaño, que normalmente supera esos límites, las cuentas anuales deben presentarse en formato normal, con mayor nivel de detalle y desglose.
Cuentas anuales — SA (formato normal)
- Balance de situación
- Cuenta de pérdidas y ganancias
- Estado de cambios en el patrimonio neto
- Estado de flujos de efectivo (obligatorio)
- Memoria completa
- Informe de gestión (en muchos casos)
Cuentas anuales — SRL (formato abreviado)
- Balance abreviado
- Cuenta de pérdidas y ganancias abreviada
- Estado de cambios en el patrimonio neto
- Estado de flujos de efectivo (exento si cabe)
- Memoria simplificada
- Informe de gestión (no siempre obligatorio)
Reservas, dividendos y distribución de resultados
Otro punto donde SA y SRL presentan diferencias contables relevantes es en el tratamiento de las reservas y en la forma en que se distribuyen los beneficios entre quienes han aportado capital. Aunque la mecánica básica es similar, hay matices que conviene tener claros para registrar correctamente cada operación.
Tratamiento contable de las reservas en la SA
En la Sociedad Anónima existe la obligación de dotar anualmente la reserva legal hasta que esta alcance el 20 % del capital social, destinando al menos el 10 % del beneficio del ejercicio a este fin. Además, la SA puede constituir reservas estatutarias y voluntarias. Contablemente, estas reservas se recogen en las cuentas del subgrupo 11 del Plan General Contable y forman parte del patrimonio neto de la sociedad.
La distribución de dividendos en la SA se aprueba en la Junta General de Accionistas y debe respetar los límites legales de distribución: solo pueden repartirse beneficios una vez cubiertas las pérdidas de ejercicios anteriores y dotada la reserva legal. El asiento contable de la distribución implica la reducción de las cuentas de resultado y el reconocimiento de un pasivo por dividendos a pagar hasta que se efectúe el abono efectivo.
Tratamiento contable de las reservas en la SRL
La SRL está igualmente obligada a dotar la reserva legal en los mismos términos que la SA: al menos el 10 % del beneficio neto del ejercicio, hasta alcanzar el 20 % del capital social. En este punto, ambas formas jurídicas son idénticas desde el punto de vista contable. La diferencia aparece en la distribución de los beneficios: en la SRL, los acuerdos de reparto de resultados se adoptan en la Junta General de Socios, con las restricciones que establezcan los propios estatutos de la sociedad.
Régimen fiscal y su impacto en la contabilidad
Desde el punto de vista fiscal, SA y SRL comparten el mismo régimen general: ambas tributan por el Impuesto sobre Sociedades y aplican el tipo impositivo general del 25 %. Esta similitud hace que la base de la contabilización de los impuestos sea prácticamente idéntica en ambas formas jurídicas, con las mismas reglas para calcular la base imponible, las deducciones y los ajustes extracontables.
Sin embargo, sí existen diferencias fiscales con impacto contable en casos concretos. La SRL, al encuadrarse habitualmente como pyme, puede acceder a incentivos fiscales que una SA de mayor dimensión no tiene disponibles, como el tipo reducido del 15 % durante los dos primeros ejercicios con resultado positivo. Además, las SA que cotizan en bolsa quedan sujetas a regulaciones adicionales de información financiera y fiscal que no aplican a las SRL bajo ninguna circunstancia.
Tanto la SA como la SRL están sujetas al Impuesto sobre Sociedades y deben llevar contabilidad ajustada al Plan General Contable, aunque el nivel de exigencia fiscal y contable varía según el tamaño y la forma jurídica de cada una.
La contabilización del impuesto sobre sociedades sigue en ambos casos el método del efecto impositivo, que obliga a reconocer las diferencias entre el resultado contable y la base imponible fiscal. Esto genera activos y pasivos por impuesto diferido que deben reflejarse en el balance con independencia de la forma jurídica, si bien en la práctica las SA gestionan un volumen de ajustes fiscales más elevado por la mayor complejidad de sus operaciones.
¿Cuándo conviene elegir una SA y cuándo una SRL según su contabilidad?
La respuesta depende en buena parte de la escala del proyecto, del número de socios o inversores que se prevé incorporar y del grado de formalidad contable que la empresa puede asumir. Elegir bien desde el principio evita tener que realizar una transformación societaria posterior, que implica gastos notariales, registrales y contables considerables.
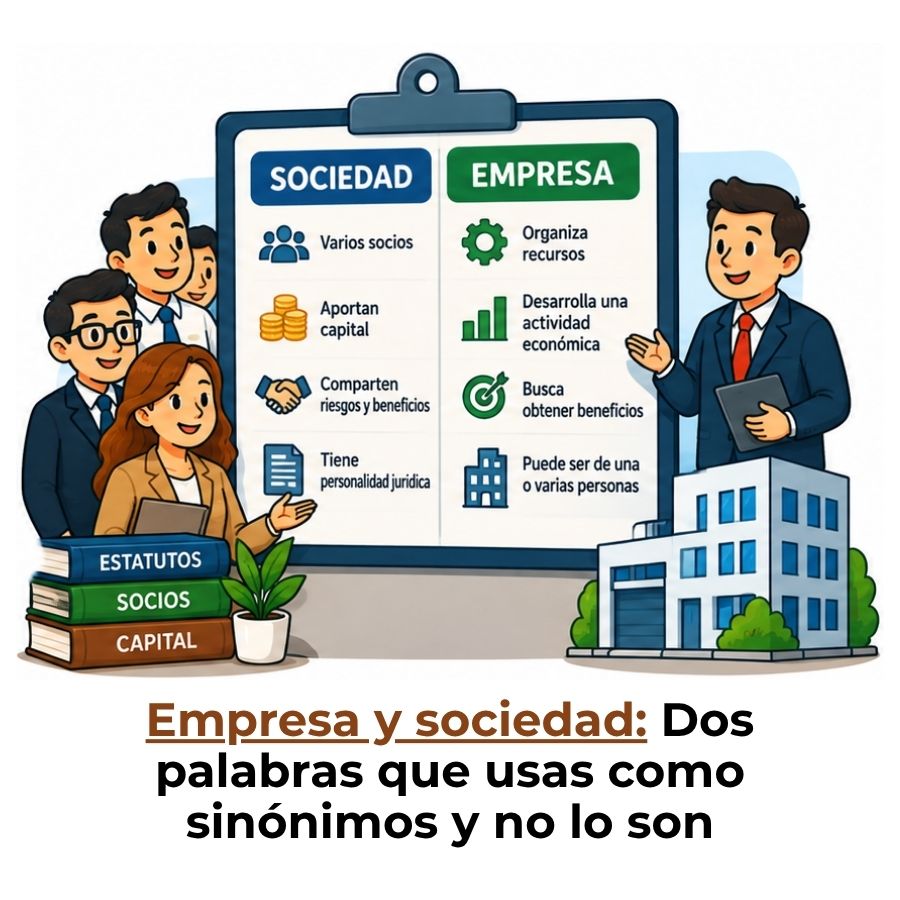
Entender la diferencia entre sociedad y empresa resulta útil antes de decidir la forma jurídica, porque no toda actividad empresarial requiere adoptar necesariamente una estructura societaria compleja. Una vez clara esa distinción, los criterios contables ayudan a elegir el tipo de sociedad más adecuado para cada proyecto.
👔 Elige SA si…
- El proyecto necesita captar inversores o cotizar en bolsa
- Se prevé una estructura accionarial amplia y cambiante
- La empresa ya tiene o prevé superar los umbrales de auditoría con regularidad
- Necesitas emitir distintas clases de acciones con derechos diferenciados
- El sector exige mayor transparencia y solvencia contable frente a terceros
🏢 Elige SRL si…
- El proyecto es una pyme o startup en fase inicial
- El número de socios es reducido y no se prevé una entrada masiva de inversores
- Se busca una gestión contable más ágil y con menos costes administrativos
- No se desea que terceros puedan acceder libremente al capital de la empresa
- Se quiere aprovechar los incentivos fiscales para empresas de nueva creación
Preguntas frecuentes
¿Qué diferencia hay entre acciones y participaciones en contabilidad?
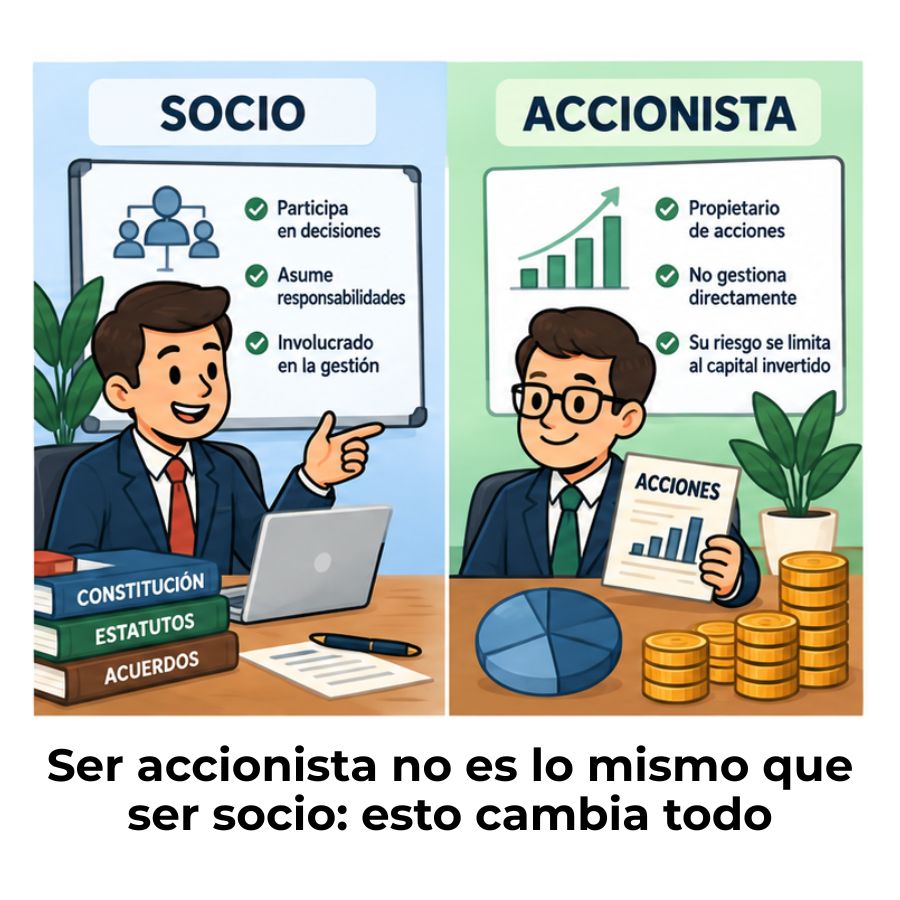
Las acciones son títulos valores que representan una fracción del capital social de una SA y pueden transmitirse libremente, incluso cotizando en bolsa. Las participaciones, propias de la SRL, no tienen la consideración de valores negociables y su transmisión está sujeta a restricciones legales. Contablemente, ambas se registran en la cuenta 100 del Plan General Contable como «Capital social», pero la existencia de capital pendiente de desembolso —posible en la SA, imposible en la SRL— introduce diferencias adicionales en los asientos de constitución y en el control del registro de socios o accionistas. La diferencia entre socio y accionista también tiene su reflejo directo en la forma en que cada figura participa en la toma de decisiones y en la distribución de beneficios.
¿Cuál es el capital mínimo contable de una SA y de una SRL?
La Sociedad Anónima requiere un capital social mínimo de 60.000 euros, del que solo es obligatorio desembolsar al menos el 25 % en el momento de la constitución; el resto puede aportarse en fases posteriores según lo establezcan los estatutos. La SRL, desde la entrada en vigor de la Ley Crea y Crece en 2022, puede constituirse con un capital mínimo de tan solo 1 euro, pero con la condición de que ese importe esté íntegramente desembolsado desde el primer momento. Esta diferencia tiene un impacto directo en el balance inicial de cada sociedad y en el apunte de la cuenta de capital en los libros contables.
¿Están obligadas la SA y la SRL a llevar los mismos libros contables?
Sí, en términos generales, ambas formas jurídicas están obligadas a llevar los mismos libros contables: el libro diario, el libro de inventarios y cuentas anuales, y el libro de actas. Además, la SA debe llevar un libro registro de acciones nominativas, mientras que la SRL debe mantener un libro registro de socios. La diferencia no está tanto en los libros obligatorios como en el nivel de detalle y en las exigencias formales de presentación de cuentas, que son más estrictas para la SA cuando supera ciertos umbrales de tamaño.
¿Cuándo está obligada una SA a someterse a auditoría externa?
Una Sociedad Anónima está obligada a someter sus cuentas a auditoría externa cuando supera durante dos ejercicios consecutivos al menos dos de los tres criterios establecidos por la Ley de Auditoría: activo total superior a 2.850.000 euros, cifra anual de negocios superior a 5.700.000 euros o número medio de empleados superior a 50. Las SA cotizadas en bolsa tienen además obligaciones adicionales de auditoría y transparencia que van más allá de estos umbrales, con independencia de su tamaño.
¿Cómo se registra contablemente la emisión de nuevas acciones en una SA?
Cuando una SA amplía capital emitiendo nuevas acciones, el proceso contable implica varios asientos. Primero se registra la suscripción en la cuenta de accionistas por desembolsos exigidos, y cuando el accionista efectúa el pago, esa cuenta se cancela y se abona la tesorería. El importe que supera el valor nominal de las acciones —conocido como prima de emisión— se registra por separado en la cuenta 110 del Plan General Contable. En la SRL, una operación equivalente de ampliación de capital por nuevas participaciones sigue una mecánica similar, aunque sin la posibilidad de aplazar el desembolso.
¿Puede una SRL emitir obligaciones o deuda como una SA?
No. Una de las diferencias contables y financieras más relevantes entre ambas formas jurídicas es que la Sociedad Anónima puede emitir obligaciones —títulos de deuda— para financiarse en los mercados de capital, mientras que la SRL no tiene esta posibilidad. Esto limita las fuentes de financiación ajena de la SRL a la financiación bancaria tradicional y a otras fórmulas como los préstamos entre socios, con las correspondientes implicaciones en el pasivo del balance y en los gastos financieros registrados en la cuenta de pérdidas y ganancias.
¿Qué diferencia hay en la distribución de dividendos entre SA y SRL?
El proceso contable de distribución de dividendos es similar en ambas formas: se aprueba en la junta correspondiente, se reconoce un pasivo por dividendos a pagar y, cuando se abona efectivamente, se cancela ese pasivo contra la tesorería. La diferencia radica en quién recibe el pago —accionistas en la SA, socios en la SRL— y en las condiciones que impone cada tipo de sociedad para poder repartir. En ambos casos, solo pueden distribuirse beneficios una vez cubiertas las pérdidas acumuladas de ejercicios anteriores y dotada correctamente la reserva legal.
¿Qué plan contable aplica a la SA y a la SRL en España?
Tanto la SA como la SRL aplican el Plan General Contable aprobado por el Real Decreto 1514/2007, o bien el Plan General Contable de Pequeñas y Medianas Empresas (PGC Pymes), aprobado por el Real Decreto 1515/2007, si cumplen los requisitos de tamaño para acogerse a él. La SRL, por su tamaño habitual, recurre con más frecuencia al PGC Pymes, que simplifica el cuadro de cuentas y los criterios de reconocimiento. La SA, especialmente si supera los umbrales de tamaño, aplica el PGC completo con todas sus exigencias de información financiera.
Conclusión
Las diferencias contables entre la Sociedad Anónima y la SRL van mucho más allá de la terminología. Afectan al capital social, a la forma en que se registra y transmite, a las obligaciones de auditoría, a los modelos de presentación de cuentas y al acceso a determinados instrumentos de financiación. Conocer estos matices te permite entender qué implica cada forma jurídica desde el primer asiento contable.
Lo más importante que te llevas de todo esto es que la SA exige mayor rigor formal y es más adecuada para proyectos que necesitan captar capital externo a gran escala, mientras que la SRL ofrece una gestión contable más ágil y flexible, especialmente útil para pymes y proyectos en crecimiento. Aplicar esta distinción desde el inicio te ayuda a evitar errores en los registros y a anticipar las obligaciones contables que corresponden a cada tipo de sociedad.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades, con explicaciones claras pensadas para que entiendas cada concepto sin necesidad de tener formación previa. Sigue explorando y construye una base sólida paso a paso.