La disminución de capital social es la operación mediante la cual una sociedad reduce la cifra de su capital registrado, ya sea para devolver fondos a los socios, cubrir pérdidas acumuladas o reforzar sus reservas. Puede ser voluntaria o estar exigida por la ley. Si quieres entender cómo funciona esta operación y cómo se refleja en los libros contables, estás en el sitio adecuado.
¿Qué es la disminución de capital social?
La disminución de capital social es una operación contable y mercantil mediante la cual una sociedad reduce la cifra de su capital registrado en los estatutos. Esta reducción implica modificar la escritura fundacional y debe inscribirse en el Registro Mercantil para que produzca efectos legales. No se trata de una decisión menor: afecta directamente a la estructura financiera de la empresa y a las relaciones con socios y acreedores.
Desde el punto de vista del Plan General Contable (PGC), esta operación se refleja en la cuenta (100) Capital social, que recoge el importe de las aportaciones de los socios. Cuando se reduce, esta cuenta disminuye su saldo acreedor y la contrapartida varía según el motivo concreto de la reducción. Por eso, antes de registrar cualquier asiento, es imprescindible conocer exactamente por qué se está reduciendo el capital.
Diferencia entre reducción voluntaria y obligatoria
La reducción puede ser voluntaria, cuando los socios la acuerdan libremente porque consideran que el capital es excesivo para la actividad real de la empresa, o porque desean recuperar parte de sus aportaciones. También puede ser obligatoria cuando la ley lo exige. Según el Texto Refundido de la Ley de Sociedades de Capital (TRLSC), la reducción tiene carácter obligatorio cuando las pérdidas han alcanzado las dos terceras partes de la cifra del capital y ha transcurrido un ejercicio completo sin que el patrimonio se haya recuperado.
Esta distinción es fundamental porque determina tanto el margen de maniobra de los socios como los plazos y requisitos que deben cumplirse. Una sociedad que ignora la obligación legal de reducir su capital puede enfrentarse a responsabilidades para los administradores y, en casos extremos, a la disolución forzosa. Saber en cuál de las dos situaciones te encuentras es el primer paso antes de iniciar cualquier trámite.
¿Por qué una sociedad reduce su capital social?
Detrás de cada reducción de capital hay un motivo concreto, y ese motivo condiciona tanto el procedimiento legal como el tratamiento contable. No se trata de una operación arbitraria: cada causa tiene su propia lógica financiera y su propio asiento. Conocer los motivos más frecuentes te ayuda a identificar rápidamente qué tipo de reducción estás ante y cómo debes registrarla.
Aunque los motivos son distintos, todos tienen un denominador común: el registro contable siempre implica reducir el saldo de la cuenta (100) Capital social. Lo que varía es la cuenta de contrapartida, que puede ser tesorería, pérdidas acumuladas, reservas u otras partidas del patrimonio neto. De ahí que identificar bien la causa sea tan importante antes de abrir el libro diario.
Modalidades de reducción de capital social
La Ley de Sociedades de Capital establece que la reducción puede ejecutarse de tres formas distintas, en función de cómo se instrumenta técnicamente la bajada del capital. Cada modalidad tiene un mecanismo diferente, aunque todas conducen al mismo resultado: menos capital registrado en los estatutos. Veamos en qué consiste cada una.
Disminución del valor nominal de las acciones o participaciones
Es la modalidad más habitual. El número de acciones o participaciones no cambia, pero cada título vale menos. Por ejemplo, si una sociedad tiene 1.000 participaciones con un valor nominal de 100 € cada una, podría reducirlo a 80 €. El capital pasaría de 100.000 € a 80.000 €, y los 20.000 € de diferencia se destinarían al fin concreto de la reducción: devolución a socios, compensación de pérdidas o dotación de reservas.
Esta opción es flexible porque no requiere cancelar ningún título ni reagrupar nada. Simplemente se modifica el valor nominal en los estatutos, se otorga escritura pública y se inscribe en el Registro Mercantil. Es especialmente útil cuando la reducción afecta a todos los socios por igual, ya que respeta automáticamente los porcentajes de participación existentes.
Amortización de acciones o participaciones
En esta modalidad, se cancela un número determinado de títulos. Los socios afectados dejan de ser socios en esa proporción, o dejan de serlo por completo si se amortizan todas sus participaciones. El importe amortizado puede devolverse en efectivo o, si así lo acuerdan las partes, en especie. Esta es la vía habitual cuando un socio abandona la sociedad y se acuerda reembolsarle el valor de sus aportaciones.
Es importante tener en cuenta que, si el precio pactado de reembolso es diferente al valor nominal de los títulos amortizados, la diferencia tiene un tratamiento contable específico. Esa diferencia se imputa contra reservas disponibles, según lo establecido por el Instituto de Contabilidad y Auditoría de Cuentas (ICAC) en sus consultas vinculantes.
Agrupación de títulos
Consiste en fusionar varios títulos en uno solo de mayor valor nominal. Es la modalidad menos frecuente y suele emplearse cuando el valor nominal de los títulos es muy reducido y se desea simplificar la estructura accionarial. El número total de acciones o participaciones disminuye, pero el capital resultante queda igualmente reducido. Requiere que todos los socios afectados entreguen sus títulos actuales para recibir los nuevos reagrupados.
Contabilización de la disminución de capital social
El tratamiento contable de la reducción de capital depende directamente del motivo que la origina. Siempre se parte del mismo punto: un cargo (débito) en la cuenta (100) Capital social. Lo que varía es la contrapartida, que refleja el destino real de ese capital que desaparece del balance. A continuación se explican los tres grandes escenarios.
Reducción con devolución de aportaciones a los socios
Cuando la reducción tiene como fin devolver a los socios parte de lo que aportaron, el capital disminuye y, al mismo tiempo, sale un activo de la empresa, normalmente dinero en efectivo. Esta es la única modalidad que reduce realmente el patrimonio neto de la sociedad, porque implica una salida efectiva de recursos. Los socios recuperan fondos y la empresa queda con un capital menor y también con menos tesorería.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (100) | Capital social | Importe reducido | — |
| (572) | Bancos, c/c | — | Importe devuelto |
Si el precio pactado de reembolso es diferente al valor nominal del capital amortizado, la diferencia se imputa a reservas disponibles. En ningún caso esa diferencia se lleva a resultados, ya que se trata de una operación entre la sociedad y sus propios socios, no de una transacción con terceros.
Reducción por compensación de pérdidas
Cuando la sociedad acumula pérdidas que han deteriorado su patrimonio, puede reducir el capital para igualar la cifra de capital a la realidad del patrimonio existente. En este caso no hay salida de fondos: es un movimiento interno que reequilibra el balance. La pérdida que figuraba en el activo como resultado negativo desaparece porque se cancela con la reducción de capital.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (100) | Capital social | Importe reducido | — |
| (121) | Resultados negativos de ejercicios anteriores | — | Importe de pérdidas |
Antes de poder reducir el capital por pérdidas, la ley exige agotar primero otras fuentes: reservas voluntarias, resultados positivos de ejercicios anteriores y la parte de la reserva legal que supere el 20 % del capital social. Solo cuando esas fuentes se hayan consumido, la reducción de capital resulta procedente como mecanismo de saneamiento.
Reducción para dotar reservas
Una sociedad puede reducir su capital y trasladar ese importe a la reserva legal o a reservas voluntarias. El objetivo más frecuente es alcanzar la reserva legal mínima exigida por la ley para poder repartir dividendos. En este caso, el patrimonio neto no varía: simplemente cambia la composición interna del mismo. El capital baja, pero las reservas suben en el mismo importe.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (100) | Capital social | Importe reducido | — |
| (112) | Reserva legal | — | Importe trasladado |
El TRLSC establece que la reserva legal debe alcanzar al menos el 10 % del capital social para que la sociedad pueda distribuir dividendos. Si una sociedad tiene capital abundante, pero reservas legales insuficientes, la reducción de capital con traspaso a reserva legal es una solución legal y contablemente limpia para desbloquear el reparto de beneficios.
¿Afecta la reducción de capital al patrimonio neto?
Esta es una de las preguntas que más confusión genera entre los estudiantes de contabilidad, y la respuesta no es simple: depende del motivo de la reducción. No todas las reducciones de capital tienen el mismo impacto sobre el patrimonio neto de la sociedad. Entender esta distinción es clave para interpretar correctamente el balance después de la operación.
Dicho de otro modo: la reducción por pérdidas o por dotación de reservas es una variación cualitativa del patrimonio neto, no cuantitativa. El total del patrimonio neto permanece igual porque lo que pierde la cuenta de capital lo gana otra partida del mismo patrimonio. Reconocer este matiz te permite leer un balance con mucha más precisión.
La reducción de capital no siempre supone la disminución del patrimonio neto, ya que puede representar una variación cualitativa en su composición sin alterar su importe total.
Requisitos y procedimiento legal para reducir capital
Reducir el capital social no es algo que se haga de un día para otro. La operación está regulada por el TRLSC y exige cumplir una serie de pasos en orden. Saltarse cualquiera de ellos puede invalidar el acuerdo o generar responsabilidades para los administradores. Además, los acreedores tienen derechos específicos que la ley protege expresamente cuando hay devolución de aportaciones.
Un dato relevante que suele generar dudas: el asiento contable no se registra en el momento del acuerdo de la Junta, sino en el momento de la inscripción en el Registro Mercantil. El ICAC lo ha confirmado en diversas consultas vinculantes, incluyendo la consulta nº 4 del BOICAC nº 81 y la más reciente consulta nº 4 del BOICAC nº 134. Si la inscripción ocurre después del cierre del ejercicio, el asiento corresponde al siguiente período.
Dentro de este proceso, también es posible encontrar información complementaria sobre el lado contrario de la operación en el artículo sobre aumento de capital social, que explica cómo se amplían los fondos propios cuando la empresa necesita reforzar su estructura financiera. Ambas operaciones forman parte de la contabilidad de sociedades y conviene estudiarlas de forma conjunta para tener una visión completa del ciclo del capital.
Preguntas frecuentes
¿Qué cuenta contable se usa en la reducción de capital social?
La cuenta principal es la (100) Capital social, que siempre figura en el debe del asiento, reflejando la disminución de su saldo acreedor. La contrapartida varía según el motivo: si hay devolución de fondos, se abona la cuenta (572) Bancos; si se compensan pérdidas, la contrapartida es la cuenta (121) Resultados negativos de ejercicios anteriores; y si el destino es la reserva legal, el abono va a la cuenta (112) Reserva legal. En cualquier caso, el asiento se registra cuando la escritura se inscribe en el Registro Mercantil, no antes.
¿Cuándo es obligatoria la reducción de capital social?
El TRLSC establece que la reducción es obligatoria cuando las pérdidas acumuladas han alcanzado las dos terceras partes de la cifra del capital social y ha transcurrido un ejercicio completo sin que el patrimonio neto se haya recuperado. En ese escenario, si los administradores no convocan la Junta General para acordar la reducción, pueden incurrir en responsabilidades personales. La ley también exige que, antes de reducir el capital por pérdidas, se hayan agotado las reservas voluntarias y la parte de la reserva legal que exceda del 20 % del capital.
¿La reducción de capital social tributa en el IRPF o en el IS?
Cuando la reducción implica devolución de aportaciones a los socios, puede tener consecuencias fiscales. Para el socio persona física, la cantidad recibida reduce el valor de adquisición de sus participaciones. Si el importe devuelto supera ese valor de adquisición, el exceso tributa como rendimiento del capital mobiliario en el IRPF. Para el socio persona jurídica, el tratamiento depende del régimen del Impuesto sobre Sociedades aplicable. En cambio, la reducción por pérdidas o para dotar reservas no genera tributación directa, ya que no hay flujo de fondos hacia los socios.
¿Qué diferencia hay entre reducción de capital y disolución de la sociedad?
Son operaciones completamente distintas. La reducción de capital disminuye la cifra del capital, pero la sociedad sigue existiendo y operando con normalidad. La disolución, en cambio, pone fin a la vida jurídica de la sociedad: implica liquidar todos los activos, pagar a los acreedores y repartir el remanente entre los socios. Una sociedad puede reducir su capital varias veces a lo largo de su vida sin que eso suponga ni implique su extinción. La disolución es un proceso definitivo e irreversible.
¿Puede reducirse el capital social por debajo del mínimo legal?
No. La ley establece un capital mínimo para cada tipo societario: 3.000 € para las sociedades de responsabilidad limitada y 60.000 € para las sociedades anónimas. Si la reducción de capital llevara la cifra por debajo de esos umbrales, la operación solo será válida si simultáneamente se adopta alguna de las medidas previstas en la ley, como transformar la sociedad en otro tipo social, realizar simultáneamente un aumento de capital que lleve el importe por encima del mínimo o iniciar el proceso de disolución y liquidación.
¿Qué es la reducción de capital por amortización de acciones propias?
Cuando una sociedad adquiere sus propias acciones o participaciones, las contabiliza temporalmente como activo propio. Para regularizar esa situación, puede amortizarlas, lo que implica reducir el capital en el importe nominal de los títulos cancelados. La diferencia entre el precio pagado por las acciones propias y su valor nominal se imputa a reservas. Esta operación es frecuente en grandes sociedades cotizadas que realizan programas de recompra de acciones para mejorar indicadores como el beneficio por acción o para retribuir a sus accionistas de forma alternativa al dividendo.
¿Cómo protege la ley a los acreedores en una reducción de capital?
La ley protege a los acreedores principalmente cuando la reducción implica devolución de aportaciones, ya que en ese caso la sociedad pierde recursos con los que podría responder a sus deudas. El mecanismo de protección es el derecho de oposición: los acreedores pueden oponerse a la reducción durante el mes siguiente a su publicación en el BORME, si sus créditos no están suficientemente garantizados. Mientras haya oposición legítima pendiente, la reducción no puede ejecutarse. Esta protección no aplica cuando la reducción es para compensar pérdidas o para dotar reservas indisponibles, ya que en esos casos no hay salida de fondos.
Conclusión
La disminución de capital social es una operación que va mucho más allá de un simple ajuste numérico en los estatutos. Detrás de cada reducción hay un motivo concreto, un procedimiento legal que respetar y un asiento contable que refleja con exactitud qué ha ocurrido en la estructura financiera de la sociedad. Entender esa lógica te permite analizar cualquier balance con mucha más profundidad.
Lo más valioso que puedes llevarte de todo lo anterior es la distinción entre los tres grandes escenarios: devolución, compensación de pérdidas y dotación de reservas. Cada uno tiene su propio asiento, su propio impacto en el patrimonio neto y sus propias condiciones legales. Aplicar correctamente esa distinción en un ejercicio práctico o en una situación real marca la diferencia entre registrar bien o mal una operación de este tipo.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades, operaciones de patrimonio neto y otros conceptos que te ayudarán a construir una base sólida, ya sea para tus estudios o para tu día a día profesional.
También te puede interesar:
Caso práctico: Constitución de una Sociedad Anónima
Diferencias contables entre Sociedad Anónima y SRL
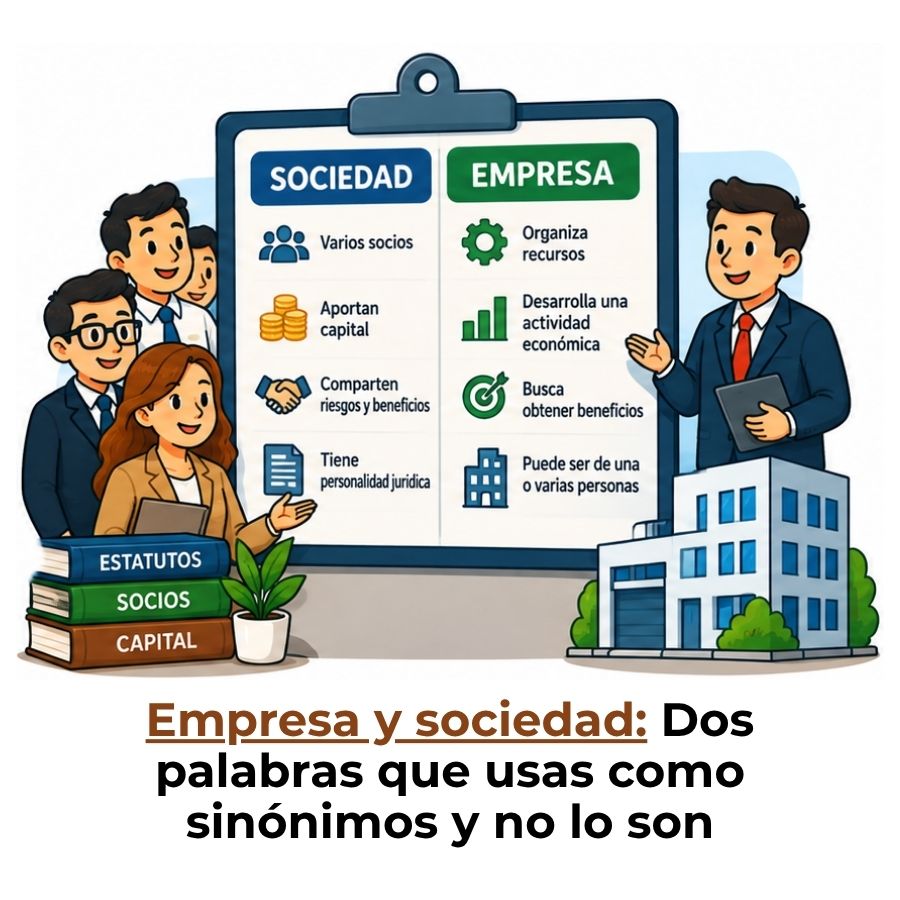
Diferencia entre sociedad y empresa
¿Cómo contabilizar un aporte de capital en moneda extranjera?
Capital suscrito y capital pagado
Capital suscrito pendiente de pago
Aportes de capital en una sociedad