El capital suscrito pendiente de pago es la parte del capital social que los socios han comprometido formalmente, pero todavía no han desembolsado. En el Plan General Contable, esta situación se refleja en cuentas específicas del patrimonio neto que minoran el capital total hasta que se produce el ingreso efectivo. Saber cuáles son y cómo se usan es fundamental para registrar correctamente la constitución o ampliación de una sociedad.
¿Qué es el capital suscrito pendiente de pago?
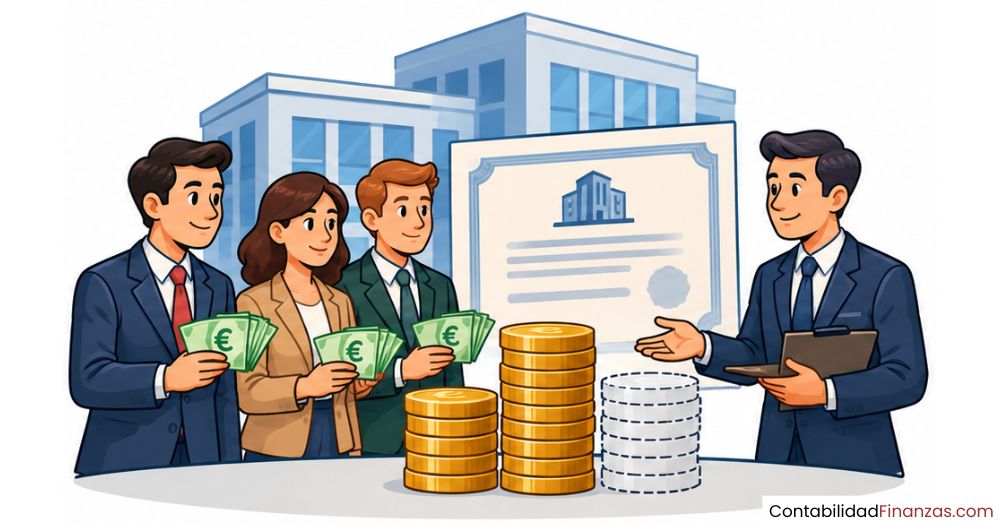
Cuando los socios de una sociedad mercantil se comprometen a aportar una determinada cantidad de dinero o bienes, ese compromiso formal se llama suscripción de capital. Sin embargo, firmar ese compromiso no equivale a haber ingresado el dinero en la cuenta de la empresa. La parte que queda comprometida, pero todavía no entregada, recibe el nombre de capital suscrito pendiente de pago, también conocido como capital suscrito pendiente de desembolso.
Este concepto aparece, sobre todo, en dos momentos: durante la constitución de una sociedad anónima y en las ampliaciones de capital. En ambos casos, la ley mercantil española permite que no todo el capital comprometido se entregue de golpe, lo que obliga a la contabilidad a recoger esa situación de forma clara y diferenciada dentro del patrimonio neto.
Diferencia entre capital suscrito, desembolsado y pendiente de pago
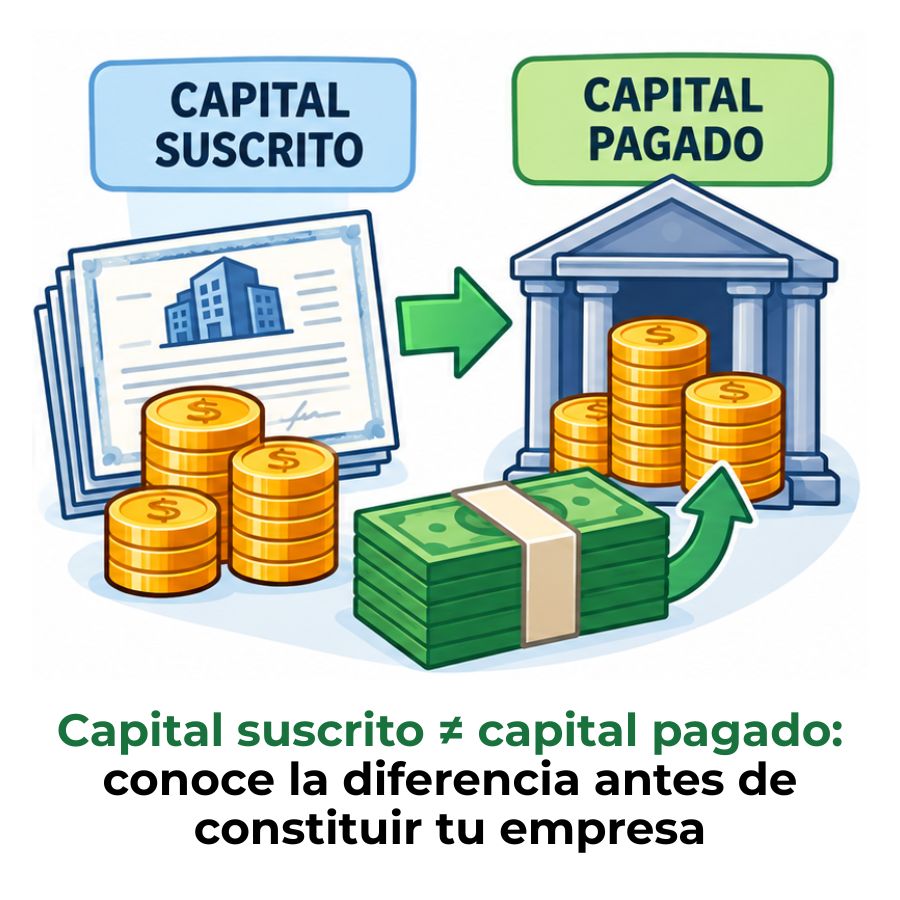
Estos tres términos describen tres estados distintos del capital dentro de una sociedad. El capital suscrito es el total comprometido por todos los socios, independientemente de si ya ha llegado a la caja de la empresa. El capital desembolsado es la parte que efectivamente se ha ingresado. Y el capital suscrito pendiente de pago es la diferencia entre ambos: lo que falta por entregar.
| Concepto | Significado | ¿Está en caja? |
|---|---|---|
| Capital suscrito | Total comprometido por los socios | No necesariamente |
| Capital desembolsado | Parte efectivamente ingresada | Sí |
| Capital pendiente de pago | Parte comprometida, pero no entregada | No |
¿Por qué existe capital suscrito que aún no se ha pagado?
La razón principal es que la legislación mercantil española admite esta posibilidad en determinados tipos societarios. En una sociedad anónima, basta con desembolsar el 25 % del capital suscrito en el momento de la constitución; el resto puede quedar pendiente conforme a los plazos fijados en los estatutos sociales. Esto da margen a los socios para comprometerse con un capital mayor del que pueden movilizar de inmediato.
Desde el punto de vista práctico, este mecanismo permite que una sociedad nazca con una cifra de capital suscrito más ambiciosa sin exigir que todos los socios liquiden su aportación el mismo día. El compromiso queda registrado, y la sociedad puede llamar a ese capital cuando lo necesite, proceso que en contabilidad se conoce como exigencia del dividendo pasivo.
¿Cómo aparece en el balance de situación?
El capital suscrito pendiente de pago no desaparece del balance, pero tampoco suma como si ya estuviera ingresado. En el patrimonio neto del balance de situación, aparece como una partida que minora el capital social: se registra el importe total del capital suscrito en la cuenta de capital social y, a continuación, se resta el pendiente de desembolso mediante cuentas específicas que reflejan esa deuda de los socios con la sociedad.
Esta estructura garantiza que el balance sea fiel a la realidad: muestra el compromiso total de los socios y, al mismo tiempo, deja claro que una parte de ese capital aún no está disponible para la empresa. El patrimonio neto resultante refleja únicamente el capital que la sociedad puede utilizar de forma efectiva.
Cuentas contables del capital suscrito pendiente de pago
El Plan General Contable español asigna cuentas concretas para cada fase del proceso. Conocerlas es indispensable para registrar correctamente cualquier operación relacionada con el capital, tanto en la constitución de la sociedad como en una contabilidad de sociedades más avanzada que incluya ampliaciones o reducciones de capital.
Cuenta 100 – Capital social
Esta es la cuenta principal. Recoge el importe total del capital suscrito por los socios, independientemente de si ya ha sido desembolsado o no. Su saldo es siempre acreedor (en el haber) y representa la cifra estatutaria del capital, es decir, la que figura en los estatutos de la sociedad y en el Registro Mercantil.
Cuenta 103 – Socios por desembolsos no exigidos
Esta cuenta es la clave para entender el capital suscrito pendiente de pago. Registra la parte del capital suscrito que los socios aún no han desembolsado y que la sociedad todavía no ha exigido formalmente. Su saldo es deudor y aparece en el patrimonio neto del balance con signo negativo, minorando el capital social. Cuando la sociedad exige ese dinero, el importe se traslada a la cuenta 558 (socios por desembolsos exigidos).
Cuenta 190 – Acciones o participaciones emitidas
Esta cuenta actúa como un paso intermedio en el proceso de constitución o ampliación. Recoge el valor nominal de las acciones o participaciones emitidas durante el proceso de suscripción, antes de que se produzca el desembolso efectivo. Una vez completado el proceso y realizada la inscripción en el Registro Mercantil, su saldo se cancela contra la cuenta 100.
📋 Resumen de cuentas del PGC implicadas
Cuenta (100)
Capital Social — Importe total suscrito. Saldo acreedor.
Cuenta (103)
Socios por desembolsos no exigidos — Pendiente no reclamado. Saldo deudor.
Cuenta (190)
Acciones emitidas — Paso intermedio en la emisión. Saldo acreedor.
Cuenta (558)
Socios por desembolsos exigidos — Cuando se reclama el pago. Saldo deudor.
Asientos contables paso a paso
Para entender cómo se mueve el capital suscrito pendiente de pago a lo largo del tiempo, lo más útil es seguir el ciclo completo a través de sus asientos. Cada fase tiene su propio registro y sus propias cuentas. Si quieres profundizar antes en la base de todo este proceso, puedes revisar qué son exactamente el capital suscrito y el capital pagado y cómo se relacionan entre sí.
Asiento en el momento de la suscripción
En el momento en que los socios suscriben el capital, se registra el compromiso total, aunque no todo se pague de inmediato. Supongamos que dos socios fundan una sociedad anónima con un capital suscrito de 60.000 € y desembolsan únicamente el 25 % en el acto de constitución, es decir, 15.000 €. El 75 % restante, 45.000 €, queda como capital suscrito pendiente de pago.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (190) | Acciones o participaciones emitidas | 60.000 € | |
| (572) | Bancos c/c — Desembolso inicial 25 % | 15.000 € | |
| (103) | Socios por desembolsos no exigidos | 45.000 € |
Tras la inscripción en el Registro Mercantil, la cuenta (190) se cancela y el capital queda definitivamente en la cuenta (100). La cuenta (103) permanece en el balance como saldo deudor que minora el capital social hasta que los socios realicen los desembolsos pendientes.
Asiento cuando se exige el desembolso pendiente
Cuando los administradores deciden reclamar a los socios una parte del capital pendiente, ese importe sale de la cuenta (103) y pasa a la cuenta (558). Este traspaso indica que el desembolso ha dejado de ser una mera deuda latente para convertirse en una obligación exigida y pendiente de cobro por parte de la sociedad. A partir de ese momento, la sociedad puede reclamar el pago de forma activa.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (558) | Socios por desembolsos exigidos | 45.000 € | |
| (103) | Socios por desembolsos no exigidos | 45.000 € |
Asiento cuando el socio realiza el pago
Una vez que el socio transfiere el dinero a la cuenta de la sociedad, se registra el cobro efectivo. La cuenta (558) desaparece del activo y el importe entra en tesorería. A partir de ese momento, el capital que antes estaba pendiente queda completamente desembolsado y el balance refleja la situación real sin ninguna partida minoradora en el patrimonio neto.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (572) | Bancos c/c — Cobro del desembolso | 45.000 € | |
| (558) | Socios por desembolsos exigidos | 45.000 € |
¿Cómo funciona en una SA y en una SL?
El tratamiento del capital suscrito pendiente de pago no es igual para todos los tipos societarios. La legislación mercantil española establece diferencias claras entre la sociedad anónima (SA) y la sociedad de responsabilidad limitada (SL), y conocerlas evita errores desde el primer registro. Si aún no tienes claro cuáles son los requisitos contables para constituir una sociedad, conviene revisarlos antes de avanzar con los asientos.
En la sociedad anónima, la Ley de Sociedades de Capital permite que los socios desembolsen únicamente el 25 % del valor nominal de cada acción en el momento de la suscripción. El 75 % restante puede quedar pendiente y la sociedad lo reclamará cuando lo considere necesario. En la sociedad de responsabilidad limitada, en cambio, la ley exige que el capital esté completamente desembolsado desde el momento de la constitución, por lo que en este tipo societario no existe, en principio, capital suscrito pendiente de pago.
Errores frecuentes al registrar el capital pendiente de pago
Algunos errores en este tipo de registro son más comunes de lo que parece, especialmente entre quienes se enfrentan por primera vez a la contabilidad de una sociedad anónima. Identificarlos antes de cerrar el primer balance ahorra correcciones costosas más adelante.
- Omitir la cuenta (103) en el balance: Registrar únicamente el importe desembolsado en la cuenta (572) y olvidar que el pendiente debe aparecer en (103) genera un patrimonio neto inflado que no refleja la situación real.
- No minorar correctamente el capital social: La cuenta (103) tiene saldo deudor y resta del capital social en el patrimonio neto. Si se coloca en el activo en lugar de en fondos propios, el balance queda estructuralmente incorrecto.
- Confundir la cuenta (103) con la (558): La (103) recoge los desembolsos pendientes que aún no se han exigido. La (558) entra en juego solo cuando la sociedad reclama formalmente ese dinero. Mezclarlas produce asientos que no corresponden al estado real de la deuda.
- No usar la cuenta (190) en el proceso de emisión: Saltar directamente a la cuenta (100) sin pasar por (190) puede generar problemas si la inscripción en el Registro Mercantil se produce en un ejercicio distinto al de la constitución.
- Registrar el desembolso exigido pero no cobrado como si ya estuviera en banco: Cuando se exige el pago al socio, ese dinero todavía no está en tesorería; va a la cuenta (558) como un derecho de cobro pendiente, no a la (572).
Preguntas frecuentes
¿Qué significa capital suscrito pendiente de pago en contabilidad?
El capital suscrito pendiente de pago es la parte del capital social que los socios se han comprometido formalmente a aportar, pero que todavía no han ingresado en la cuenta de la sociedad. Este compromiso queda reflejado en el patrimonio neto del balance, donde la cuenta (103) minora el capital social total hasta que se produce el desembolso efectivo. Representa una obligación del socio hacia la sociedad, no un activo de la empresa.
¿En qué cuenta se registra el capital suscrito pendiente de pago?
En el Plan General Contable español, el capital suscrito pendiente de pago que todavía no ha sido reclamado por la sociedad se registra en la cuenta (103), denominada Socios por desembolsos no exigidos. Cuando la sociedad exige formalmente ese desembolso, el saldo pasa a la cuenta (558), llamada Socios por desembolsos exigidos, que actúa como un derecho de cobro en el activo hasta que el socio efectúa el pago.
¿Cuánto tiempo puede estar el capital suscrito sin pagarse?
La Ley de Sociedades de Capital no establece un plazo máximo único para que los socios desembolsen el capital pendiente, pero sí exige que los estatutos de la sociedad fijen las condiciones y plazos en que podrán exigirse los dividendos pasivos. Lo que sí está claro es que el plazo máximo para desembolsar el total del capital en una sociedad anónima no puede superar los cinco años desde la constitución, salvo que los estatutos establezcan un plazo menor.
¿El capital suscrito pendiente de pago aparece en el patrimonio neto?
Sí, pero con signo negativo. La cuenta (103) se incluye en el epígrafe de fondos propios del patrimonio neto, restando del capital social total. Esto significa que el balance muestra tanto el compromiso total de los socios como la cantidad que aún no ha entrado en la empresa. El resultado neto de esa sección refleja el capital que la sociedad puede considerar efectivamente disponible como recurso propio consolidado.
¿Qué diferencia hay entre dividendos pasivos no exigidos y no reclamados?
Los dividendos pasivos no exigidos son las aportaciones de capital pendientes que la sociedad todavía no ha reclamado formalmente a los socios; se registran en la cuenta (103). Los dividendos pasivos exigidos pero no desembolsados son aquellos que la sociedad ya ha reclamado, pero el socio aún no ha pagado; se recogen en la cuenta (558). La diferencia está en si la sociedad ya ha dado el paso formal de pedir el ingreso o no.
¿Qué ocurre si un socio no paga el capital suscrito pendiente?
Si un socio no responde al llamamiento de la sociedad para desembolsar el capital pendiente, la Ley de Sociedades de Capital prevé consecuencias importantes: la sociedad puede reclamar el pago por vía judicial, excluir al socio, vender sus acciones para cobrar la deuda o amortizarlas. Además, el socio moroso pierde temporalmente sus derechos políticos y económicos, incluido el derecho al dividendo, mientras dure el incumplimiento.
¿Se puede ampliar capital sin desembolsar el pendiente anterior?
La Ley de Sociedades de Capital establece que, con carácter general, no es posible acordar una nueva ampliación de capital mientras existan dividendos pasivos pendientes de desembolso de una emisión anterior. Este requisito busca proteger la integridad del capital social y evitar que la sociedad acumule compromisos sin respaldo real. Para proceder a la ampliación, la sociedad deberá haber exigido y cobrado los dividendos pasivos aún pendientes.
Conclusión
El capital suscrito pendiente de pago es uno de esos conceptos que marcan la diferencia entre un balance bien construido y uno que genera dudas desde la primera lectura. Entender que el compromiso formal de un socio y el dinero que realmente ha ingresado son dos cosas distintas, y que cada estado tiene su propio reflejo contable, te da una base sólida para trabajar con la contabilidad de cualquier sociedad mercantil.
A lo largo de este contenido has visto cómo se mueve el capital a través de las cuentas (103), (558) y (572), cuáles son los asientos que corresponden a cada fase y por qué la SA y la SL se tratan de forma diferente. Con esos elementos claros, puedes afrontar tanto la constitución de una sociedad como una ampliación de capital sin perder el hilo en ningún momento del proceso.
Si este tema te ha resultado útil, en este sitio web encontrarás mucho más sobre contabilidad de sociedades: desde la estructura del patrimonio neto hasta el registro de operaciones más complejas. Cada artículo está pensado para que avances con seguridad, sin dar pasos en falso.
También te puede interesar:
Implicaciones contables de una sociedad de hecho
Registro contable de una sociedad accidental
Requisitos contables para constituir una sociedad
Aportes de capital en una sociedad
Caso práctico: Constitución de una Sociedad Anónima
Ejercicios resueltos de contabilidad de sociedades
Capital suscrito y capital pagado