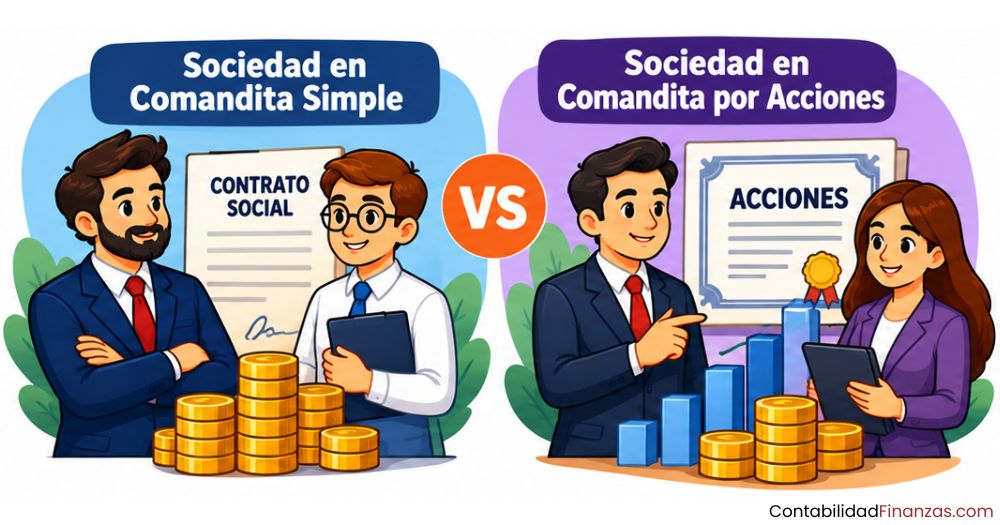
La sociedad en comandita existe en dos formas: la simple y la por acciones. Ambas comparten una misma base —socios gestores con responsabilidad ilimitada y socios comanditarios con responsabilidad limitada a sus aportes—, pero se diferencian en cómo se divide el capital, cuántos socios se requieren y qué normas las regulan.
¿Qué es una sociedad en comandita?
La sociedad en comandita es una figura jurídica mercantil que se forma entre dos categorías de socios con responsabilidades completamente distintas. Unos comprometen solidaria e ilimitadamente su responsabilidad por las operaciones sociales, mientras que otros la limitan al valor de sus aportes. Esta dualidad es lo que define y distingue a este tipo de sociedad frente a otras formas asociativas.
Según el artículo 323 del Código de Comercio colombiano, los socios de responsabilidad ilimitada se denominan gestores o colectivos, y los de responsabilidad limitada se denominan comanditarios. Sin la presencia de ambas categorías, la sociedad en comandita no puede existir legalmente, independientemente de si es simple o por acciones.
Tipos de socios en la sociedad en comandita
Entender quién es quién dentro de esta estructura es el primer paso para comprender cómo opera una sociedad en comandita. Cada categoría de socio tiene un rol definido, una responsabilidad distinta y una relación diferente con el capital y la administración. Confundirlos lleva a errores tanto en el análisis jurídico como en el registro contable.
El socio gestor o colectivo
El socio gestor es quien lleva las riendas de la empresa. Administra la sociedad, la representa legalmente y responde de forma solidaria, subsidiaria e ilimitada por todas las obligaciones sociales. Esto significa que, si la sociedad no puede pagar sus deudas, los acreedores pueden dirigirse directamente al patrimonio personal del socio gestor para cobrarlas.
Esta responsabilidad no desaparece aunque el socio gestor también haya aportado capital. Si un gestor realiza aportes de dinero, esos aportes no se reflejan en cuotas ni en acciones, sino que quedan registrados en la escritura por su valor correspondiente, sin que eso altere su condición de responsabilidad ilimitada frente a terceros.
El socio comanditario
El socio comanditario ocupa el rol del inversionista. Su participación se limita a aportar capital, y su responsabilidad no va más allá del monto que haya aportado. Esto representa una ventaja significativa para quien desea participar en un negocio sin exponer su patrimonio personal a los riesgos operativos de la empresa.
Sin embargo, esa protección tiene un contrapeso claro: los socios comanditarios no pueden ejercer funciones de administración ni representar a la sociedad, salvo que actúen como delegados de los socios colectivos para negocios específicos y concretos, tal como lo establece el artículo 327 del Código de Comercio. Su participación es pasiva desde el punto de vista operativo.
Sociedad en comandita simple: características
La sociedad en comandita simple es la modalidad más básica de esta figura mercantil. Su capital social se divide en cuotas de interés, no en acciones, lo que le otorga un carácter personalista y la acerca, en muchos aspectos, a la lógica de las sociedades de responsabilidad limitada. Esto influye directamente en cómo se transfieren las participaciones y en la cantidad de socios que puede tener.
Para constituirla, basta con un mínimo de un socio gestor y un socio comanditario. El número máximo de socios comanditarios es veinticinco, pues en lo no previsto por el capítulo que la regula, se aplican las disposiciones propias de la sociedad de responsabilidad limitada. La escritura de constitución debe ser otorgada por todos los socios colectivos, con o sin intervención de los comanditarios.
Uno de los aspectos más relevantes desde el punto de vista operativo es la cesión de participaciones. Transferir una cuota de interés en esta modalidad requiere escritura pública e inscripción en el registro mercantil, lo que implica una reforma estatutaria. Esa rigidez es una de las características que diferencia a la comandita simple de la comandita por acciones.
Sociedad en comandita por acciones: características
La sociedad en comandita por acciones introduce una diferencia estructural importante respecto a su versión simple: el capital de los socios comanditarios se divide en acciones, no en cuotas de interés. Esto la acerca al modelo de la sociedad anónima y permite que las participaciones sean transferibles con mayor libertad, sujetas únicamente a lo que dispongan los estatutos de la sociedad.
Para constituirla, la ley exige una base societaria más amplia. Se requiere mínimo un socio gestor y cinco socios comanditarios, lo que implica al menos seis personas para darle vida a esta figura. Esta exigencia responde al carácter más abierto y capitalista que tiene la comandita por acciones frente a la simple.
Desde el punto de vista de la responsabilidad, los principios se mantienen: los socios gestores responden solidaria e ilimitadamente, mientras que los socios comanditarios solo responden hasta el valor de las acciones que poseen. Esa combinación entre gestión activa con riesgo total y participación pasiva con riesgo acotado sigue siendo la esencia de toda sociedad en comandita.
¿En qué se diferencian la simple y la por acciones?
Aunque ambas modalidades comparten la misma estructura de base —socios gestores y socios comanditarios—, se separan en aspectos que resultan determinantes a la hora de elegir una u otra o de analizarlas contablemente. La diferencia más visible está en la naturaleza del capital: mientras la comandita simple lo divide en cuotas de interés, la comandita por acciones lo representa en acciones negociables.
| Aspecto | Comandita simple (S. en C.) | Comandita por acciones (S.C.A.) |
|---|---|---|
| División del capital | Cuotas de interés social | Acciones |
| Socios mínimos | 1 gestor + 1 comanditario | 1 gestor + 5 comanditarios |
| Máximo de comanditarios | 25 socios | Sin límite máximo |
| Cesión de participaciones | Escritura pública + reforma estatutaria | Libre, según estatutos |
| Normas supletorias | Sociedad de responsabilidad limitada | Sociedad anónima |
| Carácter predominante | Personalista | Capitalista |
| Disolución especial por pérdidas | Pérdidas reducen capital a 1/3 o menos | Pérdidas reducen patrimonio neto a menos del 50% del capital suscrito |
| Abreviatura legal | S. en C. | S.C.A. |
Otro punto de diferencia relevante es el relacionado con la disolución de la sociedad. Ambas modalidades se disuelven si desaparece alguno de los dos tipos de socios, pero las causales económicas son distintas: en la simple, la causal se activa cuando las pérdidas reducen el capital a la tercera parte o menos; en la por acciones, cuando el patrimonio neto cae por debajo del cincuenta por ciento del capital suscrito.
Ventajas y limitaciones de cada modalidad
Elegir entre una u otra forma de sociedad en comandita no es una decisión neutral. Cada modalidad ofrece ventajas concretas según el perfil de los socios, el tamaño del proyecto y la necesidad de captar capital externo. Conocer esas diferencias te permite interpretar mejor los estados financieros de una sociedad y entender por qué fue constituida de una forma y no de otra.
Aspectos contables que debes conocer
En la contabilidad de sociedades en comandita, el registro del capital social es uno de los puntos que requiere mayor atención. Tanto en la versión simple como en la por acciones, el capital social se forma con los aportes de los socios comanditarios y, si así lo deciden, también con los aportes de los socios gestores. La diferencia contable radica en cómo se representa esa participación según la modalidad.
En la comandita simple, los aportes de los socios se registran como cuotas de interés social, sin distinción en el tipo de título que las represente. En la comandita por acciones, en cambio, los aportes de los socios comanditarios se registran como capital accionario, lo cual genera una dinámica contable más cercana a la de una sociedad anónima, con mayor detalle en el manejo de acciones suscritas, pagadas y en circulación.
Otro aspecto relevante tiene que ver con el movimiento de socios dentro de la sociedad. Cuando un socio sale por cualquier motivo, el registro contable debe reflejar correctamente la baja de su participación en el patrimonio. Para profundizar en ese proceso, puedes consultar el artículo sobre el registro contable de la salida de un socio por fallecimiento, que ilustra cómo se maneja contablemente la desvinculación de un integrante de la sociedad.
Por otra parte, cuando la sociedad en comandita atraviesa un proceso de liquidación, uno de los puntos que genera más dudas es el destino de las utilidades acumuladas que no fueron distribuidas a los socios. El tratamiento contable de esos saldos al cierre de la sociedad es un paso que no puede pasarse por alto, y encontrarás una explicación detallada sobre ese proceso en el artículo dedicado a qué sucede con las utilidades no distribuidas al liquidar.
Preguntas frecuentes
¿Cuántos socios necesita una sociedad en comandita simple?
La sociedad en comandita simple puede constituirse con un mínimo de dos personas: al menos un socio gestor y al menos un socio comanditario. En cuanto al límite superior, el número de socios comanditarios no puede superar los veinticinco, ya que en lo no regulado expresamente por el capítulo que la rige, se aplican las normas de la sociedad de responsabilidad limitada, que establece ese tope. Los socios gestores no tienen límite máximo definido en la ley.
¿Cuántos socios necesita una sociedad en comandita por acciones?
La sociedad en comandita por acciones exige un mínimo de seis personas para su constitución: al menos un socio gestor y cinco socios comanditarios. Así lo establece el artículo 343 del Código de Comercio. A diferencia de la comandita simple, esta modalidad no fija un máximo de socios comanditarios, precisamente porque su carácter capitalista y la libre transferencia de acciones permiten que el número de accionistas crezca sin restricción legal.
¿Los socios gestores pueden aportar capital en la sociedad en comandita?
Sí pueden hacerlo, pero con una aclaración importante. Si un socio gestor aporta capital, ese aporte no se representa en cuotas ni en acciones; simplemente queda consignado en la escritura por su valor correspondiente. Ese aporte tampoco cambia su condición de gestor ni reduce su responsabilidad ilimitada frente a las obligaciones sociales. La calidad de socio gestor y la de socio comanditario son categorías distintas que no se mezclan por el simple hecho de aportar dinero.
¿Cuál es la responsabilidad de los socios comanditarios?
Los socios comanditarios tienen responsabilidad limitada al monto de sus aportes, ya sea en cuotas o en acciones según la modalidad. Esto significa que, si la sociedad contrae deudas que no puede pagar, los acreedores no pueden ir contra el patrimonio personal del socio comanditario más allá de lo que este aportó. Esa protección es precisamente lo que atrae a los inversionistas que desean participar en un negocio sin exponer sus bienes personales.
¿Qué pasa si desaparece un tipo de socio en la sociedad en comandita?
La desaparición de cualquiera de las dos categorías de socios es una causal de disolución de la sociedad en comandita, tanto en su versión simple como en la por acciones. Si en algún momento no existe ningún socio gestor o no existe ningún socio comanditario, la estructura esencial que define a este tipo de sociedad queda destruida. La ley exige que ambas categorías coexistan para que la sociedad pueda operar de forma válida.
¿Cómo se representa el capital en cada tipo de sociedad en comandita?
La forma de representar el capital es una de las diferencias más claras entre las dos modalidades. En la comandita simple, el capital se divide en cuotas de interés social, que tienen un carácter más personal y son más difíciles de transferir. En la comandita por acciones, el capital se representa en acciones, lo que facilita su circulación y acerca esta figura al modelo de la sociedad anónima. Esa diferencia no es solo formal: afecta la contabilidad, la transferencia de participaciones y la captación de nuevos inversionistas.
¿Pueden los socios comanditarios administrar la sociedad en comandita?
En términos generales, los socios comanditarios no pueden administrar ni representar a la sociedad en comandita. Su rol está definido exclusivamente como aportantes de capital. Sin embargo, el artículo 327 del Código de Comercio abre una excepción puntual: pueden actuar como delegados de los socios colectivos, pero solo para negocios determinados y específicos. Si un comanditario asume funciones administrativas más allá de esa excepción, puede perder su protección de responsabilidad limitada.
Conclusión
La sociedad en comandita, en sus dos modalidades, es una estructura que equilibra dos lógicas distintas dentro de un mismo contrato: la del socio que gestiona y arriesga todo, y la del socio que invierte y protege su patrimonio. Entender esa dualidad es la clave para comprender cómo funciona, qué la distingue de otras formas societarias y por qué sigue siendo relevante en el derecho mercantil contemporáneo.
Las diferencias entre la comandita simple y la por acciones no son menores. El tipo de capital, el número de socios, las normas que las rigen y la facilidad para transferir participaciones marcan caminos muy distintos según el proyecto que se quiera emprender. Ahora que tienes clara esa distinción, puedes aplicarla para analizar sociedades reales, interpretar escrituras de constitución o trabajar correctamente los registros contables de cada modalidad.
Si este tema te generó más preguntas o quieres seguir construyendo tu conocimiento en contabilidad y derecho societario, este sitio web tiene mucho más contenido esperándote. Cada artículo está pensado para que avances paso a paso, con claridad y sin rodeos.
También te puede interesar:
Disminución de capital social: ¿Cómo contabilizarlo?
Diferencia entre sociedad y empresa
¿Cómo se contabiliza un préstamo de un socio a la sociedad?
Sociedad Anónima Unipersonal (S.A.U.)

Ingreso de nuevos socios: Contabilidad y registro
Cuota de liquidación: Recibe tu parte del patrimonio sin errores
Capital suscrito y capital pagado