Una sociedad accidental es una asociación temporal entre dos o más personas que se unen para realizar uno o varios negocios concretos, sin necesidad de inscribirse en ningún registro ni constituir una empresa formal. No tiene nombre propio ni personalidad jurídica, pero es perfectamente válida desde el punto de vista legal y mercantil.
¿Qué es una sociedad accidental?
Una sociedad accidental es una asociación temporal formada por dos o más personas que se ponen de acuerdo para realizar uno o varios negocios concretos y de carácter transitorio. Su particularidad más llamativa es que opera sin nombre propio, sin personalidad jurídica y, en la mayoría de los marcos legales, sin necesidad de inscribirse en ningún registro de comercio.
A diferencia de lo que ocurre con una sociedad limitada o una sociedad anónima, aquí no existe una entidad separada que actúe en el mundo jurídico. Quienes participan mantienen su identidad individual y el negocio se ejecuta a nombre del socio gestor, que es quien asume la cara visible de la operación frente a terceros.
Definición y origen del término
El término «accidental» no significa que la asociación surja por casualidad, sino que hace referencia a su carácter no permanente: nace para un propósito concreto y desaparece cuando ese propósito se cumple. Esta figura tiene raíces en el derecho mercantil clásico y ya aparecía reconocida en el Código de Comercio francés de 1807, que la describía como una sociedad para un fin específico, exenta de las formalidades exigidas al resto.
Con el tiempo, distintos ordenamientos jurídicos iberoamericanos la adoptaron bajo nombres como «asociación en participación», «cuentas en participación» o directamente «sociedad accidental». Aunque el nombre cambie según el país, la esencia es la misma: una asociación temporal entre personas o empresas para ejecutar uno o varios negocios definidos, sin constituir una entidad nueva.
Diferencia entre sociedad accidental y sociedad regular
La diferencia más evidente es que una sociedad regular —como una S.L. o una S.A.— adquiere personalidad jurídica propia en el momento de su inscripción. Puede tener bienes a su nombre, abrir cuentas bancarias como entidad y firmar contratos de forma independiente. La sociedad accidental, en cambio, no tiene nada de eso: no existe ante el mundo exterior como sujeto de derechos y obligaciones.
| Aspecto | Sociedad regular | Sociedad accidental |
|---|---|---|
| Personalidad jurídica | Sí | No |
| Inscripción registral | Obligatoria | No requerida |
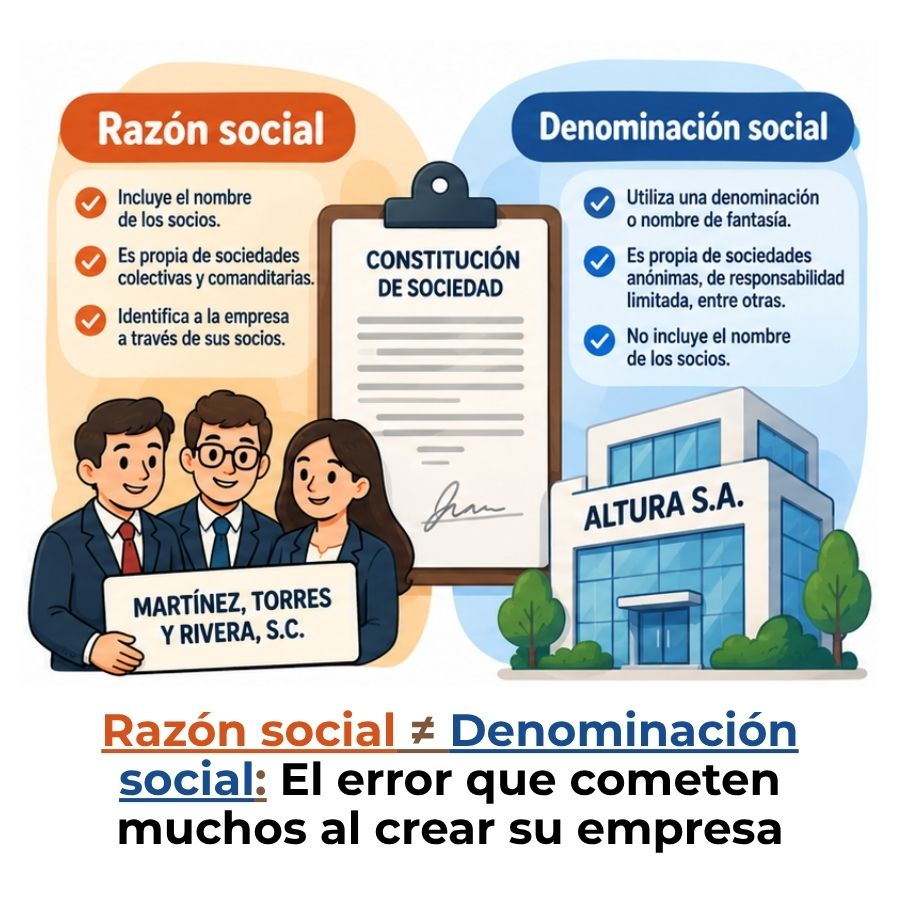
| Denominación social | Sí | Carece de ella |
| Duración | Indefinida o pactada | Transitoria, ligada al proyecto |
| Patrimonio propio | Sí | No |
| Contabilidad independiente | Sí, obligatoria | Se registra en libros del gestor |
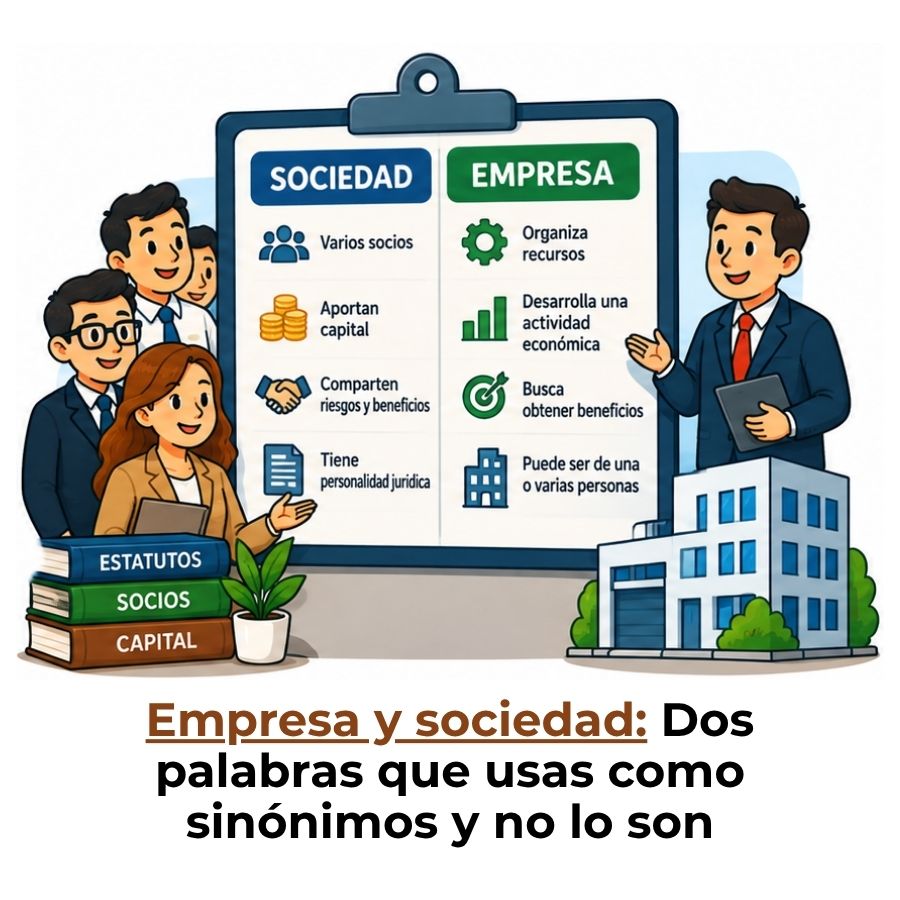
Puedes ampliar estas diferencias en el artículo sobre la diferencia entre sociedad y empresa, donde se explican los distintos tipos de estructuras mercantiles y qué implica cada una desde el punto de vista legal y contable.
Características principales de la sociedad accidental
Entender esta figura exige conocer bien sus rasgos definitorios, porque son precisamente esos rasgos los que la distinguen de cualquier otra forma de asociación empresarial. No se trata de una versión simplificada de una sociedad: es un tipo propio con características específicas que determinan cómo se gestiona, quién responde y cómo termina.
- Carácter transitorio: La sociedad nace para un negocio específico y se extingue cuando ese negocio concluye. No está diseñada para una actividad continua ni permanente.
- Ausencia de personalidad jurídica: No existe como entidad separada de sus socios. No puede tener bienes a su nombre, ni cuenta bancaria propia, ni firmar contratos como tal.
- Sin denominación social: No tiene nombre propio. Cuando opera, lo hace bajo el nombre del socio gestor, que actúa en su nombre personal.
- Sin inscripción obligatoria: No se exige ningún trámite ante el Registro Mercantil ni equivalentes para que sea válida y vinculante entre las partes.
- Dos tipos de socios con roles diferenciados: El socio gestor y los partícipes tienen responsabilidades y visibilidad distintas, tal como se detalla en la siguiente sección.
- Contabilidad integrada en los libros del gestor: No lleva contabilidad propia, pero el gestor está obligado a registrar de forma separada las operaciones del contrato dentro de sus propios libros.
El socio gestor y los partícipes: roles dentro de la sociedad accidental
Dentro de una sociedad accidental, no todos los socios tienen el mismo papel. La ley distingue claramente entre quien actúa hacia el exterior —el socio gestor— y quienes participan de forma interna sin exponerse ante terceros. Esta distinción no es solo organizativa: determina quién responde si algo sale mal y quién tiene visibilidad en el tráfico mercantil.
Funciones del socio gestor
El socio gestor es la figura central de la sociedad accidental. Actúa en su propio nombre y bajo su propio crédito, lo que significa que los terceros con quienes contrata no saben —ni tienen por qué saber— que existe una asociación detrás. Firma contratos, ejecuta las operaciones pactadas y asume toda la responsabilidad externa derivada del negocio, incluyendo deudas frente a proveedores o entidades públicas.
Además de operar frente al exterior, el gestor tiene la obligación de llevar un registro contable diferenciado de las operaciones del contrato, separándolas de sus actividades propias. Si hay más de un socio gestor, la responsabilidad entre ellos es solidaria e ilimitada, es decir, cada uno puede ser requerido por la totalidad de las obligaciones.
Derechos y límites de los partícipes
Los partícipes —también llamados partícipes inactivos en algunos ordenamientos— aportan capital, trabajo o conocimientos, pero no aparecen ante terceros ni asumen obligaciones externas directas. Su relación con el mundo exterior es prácticamente inexistente: el único vínculo formal lo tienen con el gestor a través del contrato de asociación.
Sin embargo, eso no significa que estén completamente desprotegidos ni sin obligaciones. Tienen derecho a exigir rendición de cuentas al gestor, supervisar el desarrollo de las operaciones y recibir la parte de resultados que les corresponda según lo acordado. Sus aportes pasan a formar parte del patrimonio del gestor mientras dura el contrato, lo que hace especialmente necesario que las condiciones queden bien definidas desde el principio.
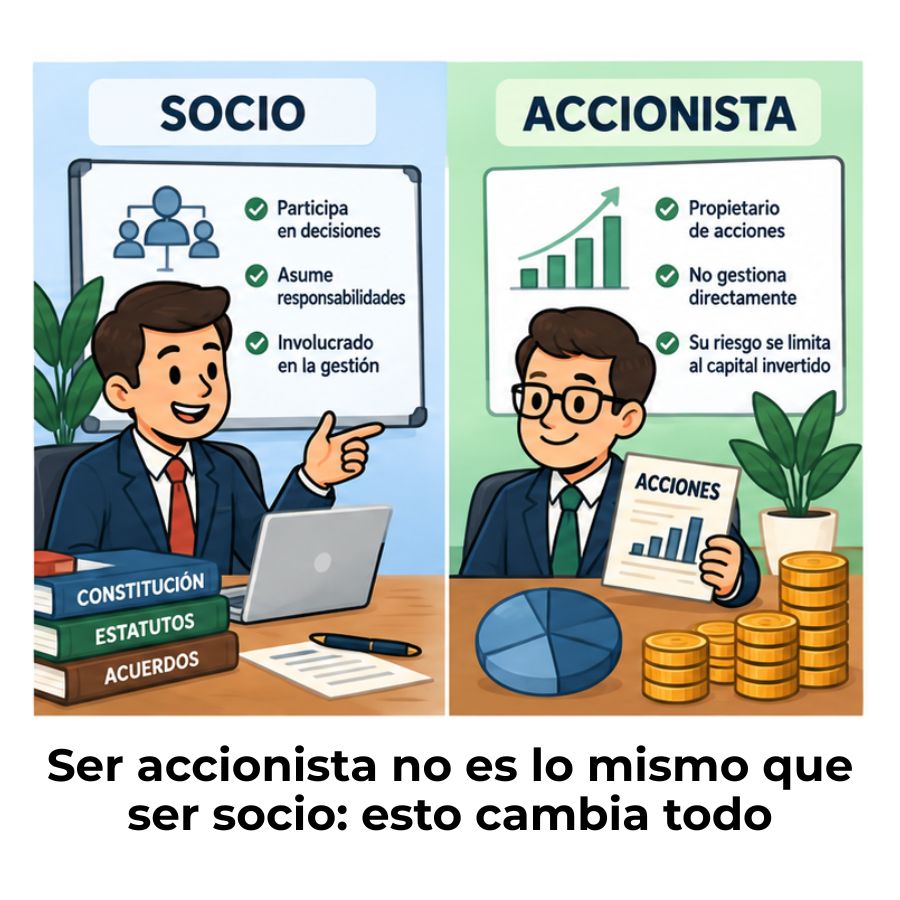
Socio gestor
- Ejecuta el negocio a nombre propio
- Responde ilimitadamente ante terceros
- Firma contratos y asume obligaciones
- Lleva contabilidad separada del contrato
- Rinde cuentas a los partícipes
Partícipes
- Aportan capital, trabajo o conocimientos
- No actúan ni aparecen ante terceros
- Responsabilidad limitada al aporte (en principio)
- Derecho a exigir rendición de cuentas
- Reciben su parte de los resultados
¿Cómo se constituye una sociedad accidental?
Uno de los aspectos que más sorprende a quienes se acercan a esta figura por primera vez es la poca formalidad que requiere para nacer. No hay que contratar a un notario, no hay que inscribirse en ningún registro y no hay que redactar unos estatutos en ningún formato concreto. La asociación puede existir desde el momento en que las partes llegan a un acuerdo y ese acuerdo puede incluso ser verbal, aunque en la práctica esto plantea problemas evidentes de prueba.
Requisitos del contrato
Aunque el contrato no está sujeto a una forma específica, sí debe recoger ciertos elementos para que la asociación funcione con claridad y para proteger a todas las partes. El objeto del negocio, las aportaciones de cada socio, el porcentaje de participación en los resultados y la designación del gestor son los puntos mínimos que cualquier contrato de este tipo debería contemplar de forma expresa.
También conviene incluir la forma en que se liquidarán los resultados al final del proyecto, los mecanismos de supervisión que tendrán los partícipes sobre la gestión y las causas por las que se podría disolver antes de que el objeto se cumpla. Cuanto más detallado sea el acuerdo, menores serán los conflictos posteriores entre las partes.
¿Se necesita escritura pública o inscripción registral?
No. Esta es precisamente una de las señas de identidad de la sociedad accidental: no está sometida a los requisitos de manera ni de inscripción que exige el derecho para las sociedades mercantiles ordinarias. Su existencia puede acreditarse por cualquier medio de prueba admitido en el derecho comercial: un contrato privado firmado, correos electrónicos, facturas, declaraciones de testigos o cualquier otro elemento que demuestre el acuerdo entre las partes.
«La asociación accidental no está sometida a los requisitos que regulan la constitución de sociedades comerciales ni requiere de inscripción en el Registro de Comercio, pudiendo acreditarse su existencia por todos los medios de prueba.»
Contabilidad de la sociedad accidental
Aunque la sociedad accidental no tiene contabilidad propia en sentido estricto —porque carece de personalidad jurídica—, eso no significa que no haya obligaciones contables. La normativa es clara: el gestor debe registrar en sus propios libros todas las operaciones relacionadas con el contrato, de forma separada a sus actividades personales o empresariales. Esta separación no es opcional ni meramente formal.
La razón es práctica: si los ingresos y gastos del contrato quedan mezclados con los del gestor, resulta imposible determinar qué le corresponde a cada partícipe al final del proyecto y también imposible soportar esas cifras ante una revisión fiscal o contable. La separación protege tanto al gestor como a los demás socios.
¿Quién lleva los registros contables?
Los registros contables son responsabilidad exclusiva del socio gestor. Dado que es él quien ejecuta las operaciones a nombre propio y quien firma con proveedores, clientes o entidades públicas, solo él tiene acceso directo a los documentos que originan los asientos: facturas, recibos, extractos bancarios y demás soportes. Los partícipes no generan apuntes contables propios relativos al negocio conjunto.
Lo que sí ocurre en los libros de cada partícipe es el registro de su aportación inicial y, al cierre del proyecto, el reconocimiento del resultado que le corresponde según lo pactado. Esa entrada y esa salida de recursos son los únicos movimientos que los partícipes deben reflejar en su propia contabilidad.
Separación de operaciones propias y del contrato
La forma habitual de articular esta separación contable es mediante una cuenta específica dentro de los libros del gestor que recoja todos los ingresos y gastos atribuibles al contrato de asociación. El saldo de esa cuenta al cierre de las operaciones representa la ganancia o pérdida generada por el negocio conjunto, que es la base para calcular lo que le corresponde a cada parte.
Ejemplo simplificado de registro en libros del gestor
| Concepto | Debe (€) | Haber (€) |
|---|---|---|
| Aportación recibida del partícipe | 20.000 | |
| Ingresos del proyecto (ventas) | 50.000 | |
| Gastos imputables al proyecto | 30.000 | |
| Resultado neto del contrato | 20.000 |
Este resultado se distribuye entre gestor y partícipes según el porcentaje pactado en el contrato.
Si quieres entender mejor cómo encaja este tipo de registro dentro del contexto más amplio de las estructuras asociativas, la sección de contabilidad de sociedades ofrece una visión completa de los distintos tipos de entidades y cómo se tratan contablemente cada una de ellas.
Distribución de ganancias y pérdidas
El reparto de resultados es uno de los puntos más delicados de la sociedad accidental, porque no existe un mecanismo automático ni una regla universal. Todo depende de lo que las partes hayan acordado en el contrato. La participación en los resultados no tiene que coincidir necesariamente con el porcentaje de aportación de cada socio: pueden pactarse distribuciones asimétricas si las partes lo consideran conveniente.
Lo que sí es claro es que tanto las ganancias como las pérdidas deben distribuirse al disolverse y liquidarse la asociación, no antes. Durante la vida del contrato, el gestor lleva el resultado acumulado en sus libros y, al cierre, lo traslada a cada partícipe según el porcentaje acordado. Si el proyecto genera pérdidas, cada partícipe asume la parte que le corresponda según lo pactado, y esa pérdida puede impactar directamente en el valor de su aportación original.
Si hay ganancia
El gestor calcula el beneficio neto del contrato y lo distribuye entre todos los socios según el porcentaje pactado. Cada uno recibe su parte y la registra como ingreso en su contabilidad personal o empresarial.
Si hay pérdida
La pérdida se distribuye también en función de lo acordado. Cada partícipe asume su parte, que se descuenta del valor de su aportación o debe ser cubierta de otro modo si la aportación no es suficiente.
Disolución y liquidación de la sociedad accidental
La sociedad accidental se disuelve de forma natural cuando el objeto para el que fue creada se ha cumplido. No hace falta ningún trámite formal adicional: si el proyecto terminó, la asociación también. Pero existen otras causas que pueden adelantar esa disolución, y conviene conocerlas para evitar situaciones imprevistas durante la vida del contrato.
Una vez que se produce la disolución, comienza la liquidación: el gestor cierra las cuentas del contrato, cobra los créditos pendientes, paga las deudas y calcula el resultado final. El saldo neto se distribuye entre todos los socios según lo pactado. Si las deudas superan los activos, cada socio deberá asumir su parte de la pérdida conforme a lo que establecía el acuerdo original.
Ejemplos prácticos de sociedad accidental
Ver esta figura en contextos reales ayuda a entender cuándo tiene sentido y cuándo no. Los ejemplos más habituales se dan cuando varias partes quieren compartir riesgos y recursos para un proyecto acotado, sin la carga administrativa de crear y disolver una empresa formal.
Organización de un evento
Dos promotores se unen para organizar un festival cultural. Uno aporta el espacio y los contactos artísticos; el otro, el capital y la logística. Terminado el evento, distribuyen beneficios y la asociación se disuelve.
Proyecto de construcción
Dos constructoras que individualmente no tienen capacidad para afrontar una obra pública se asocian de forma accidental para licitar y ejecutar ese contrato concreto. Cada una mantiene su propia personalidad jurídica durante todo el proceso.
Compraventa puntual de mercancía
Un comerciante con acceso a un producto y otro con la red de distribución se unen para comprar y revender un lote determinado. La operación tiene fecha de inicio y fin, y los resultados se reparten al cerrar.
Lo que tienen en común todos estos ejemplos es que el negocio está bien delimitado desde el principio: hay un objeto claro, un plazo definido o implícito y un acuerdo sobre cómo se divide lo que se obtenga. Cuando esas tres condiciones se cumplen, la sociedad accidental es una herramienta eficiente y ágil.
Preguntas frecuentes
¿Qué diferencia hay entre sociedad accidental y cuentas en participación?
En la práctica, ambos términos hacen referencia a la misma figura jurídica: una asociación temporal sin personalidad jurídica para ejecutar un negocio determinado. La diferencia está en el nombre que cada ordenamiento legal utiliza. En algunos países hispanohablantes, como Colombia, se habla de «cuentas en participación»; en otros, como Bolivia o Argentina, se prefiere «sociedad accidental» o «sociedad en participación». El fondo es el mismo: un gestor que actúa hacia el exterior y uno o más partícipes que aportan recursos internamente, sin crear una entidad nueva.
¿La sociedad accidental tiene personalidad jurídica propia?
No. Esta es una de sus características más definitorias. La sociedad accidental no tiene personalidad jurídica propia, lo que significa que no puede adquirir bienes a su nombre, abrir cuentas bancarias como entidad, ni firmar contratos de forma independiente. Toda la actuación externa se canaliza a través del socio gestor, que opera en su propio nombre y asume las obligaciones frente a terceros como si fueran suyas. Los terceros que contratan con el gestor pueden no conocer siquiera la existencia de la asociación.
¿Cuántos socios son necesarios para formar una sociedad accidental?
El mínimo legal es de dos personas, que pueden ser tanto físicas como jurídicas. No existe un número máximo establecido, aunque en la práctica estas asociaciones suelen estar formadas por pocas partes, dado que su naturaleza transitoria y la gestión centralizada en el gestor hacen que estructuras muy numerosas sean poco operativas. Lo determinante no es el número de socios, sino que exista un acuerdo claro sobre el objeto, las aportaciones y la distribución de resultados entre todos ellos.
¿Quién responde ante terceros en una sociedad accidental?
Ante terceros, responde únicamente el socio gestor, porque es él quien actúa en su propio nombre. Los partícipes permanecen ocultos para el mundo exterior y, en principio, no asumen obligaciones frente a proveedores, clientes ni entidades públicas. Sin embargo, existe una excepción importante: si el partícipe revela su condición o interviene activamente en la operación frente a terceros, puede llegar a asumir responsabilidad solidaria junto al gestor, lo que elimina la protección que en teoría le otorga su papel de partícipe inactivo.
¿La sociedad accidental paga impuestos?
Como la sociedad accidental no tiene personalidad jurídica propia, no tributa como entidad independiente. Son los propios socios —gestor y partícipes— quienes deben declarar los resultados que les correspondan en sus respectivas declaraciones fiscales, según las normas de cada país. El gestor tributa por los ingresos del contrato como si fueran suyos y, al distribuir la parte de los partícipes, puede aplicarse la retención que corresponda según la legislación vigente. Por eso es indispensable contar con asesoramiento fiscal específico para cada caso.
¿Se puede disolver una sociedad accidental antes de terminar el proyecto?
Sí. La disolución anticipada es posible cuando todos los socios lo acuerdan, cuando se produce la muerte o incapacidad del socio gestor sin que el contrato prevea un mecanismo de sustitución, o cuando se produce la pérdida total del capital aportado. Si el contrato recoge causas específicas de disolución anticipada, estas prevalecen sobre cualquier otra consideración. De ahí la importancia de redactar el acuerdo con suficiente detalle: un contrato bien estructurado permite prever y resolver estas situaciones sin conflictos.
¿Qué pasa con los aportes si la sociedad accidental genera pérdidas?
Si el proyecto genera pérdidas, estas se distribuyen entre los socios conforme a lo acordado en el contrato. En la práctica, las pérdidas se descuentan del valor de las aportaciones de los partícipes, por lo que pueden recuperar menos de lo que pusieron, o incluso no recuperar nada si las pérdidas igualan o superan el capital aportado. Es fundamental que el contrato establezca con claridad el límite de responsabilidad de cada partícipe, porque de ello depende el nivel de riesgo real que cada uno asume al entrar en la asociación.
Conclusión
La sociedad accidental es una figura mercantil que permite unir fuerzas para un proyecto concreto sin crear una empresa formal. Su esencia está en la sencillez: sin registro, sin nombre propio y sin personalidad jurídica, pero con un marco contractual que define con claridad quién hace qué, quién responde y cómo se reparten los resultados cuando todo termina.
Ahora que conoces sus características, los roles del gestor y los partícipes, y cómo se trata contablemente, puedes identificar cuándo esta figura tiene sentido en un caso práctico y cuándo es preferible optar por una estructura más formal. Lo más importante es que el acuerdo entre las partes quede bien documentado desde el principio, porque esa claridad inicial es la que evita conflictos cuando llega la hora de liquidar.
Si te ha resultado útil este contenido, en este sitio web encontrarás muchos más temas relacionados con la contabilidad de sociedades explicados con el mismo nivel de detalle y claridad. Sigue explorando y consolidando tu base de conocimientos.