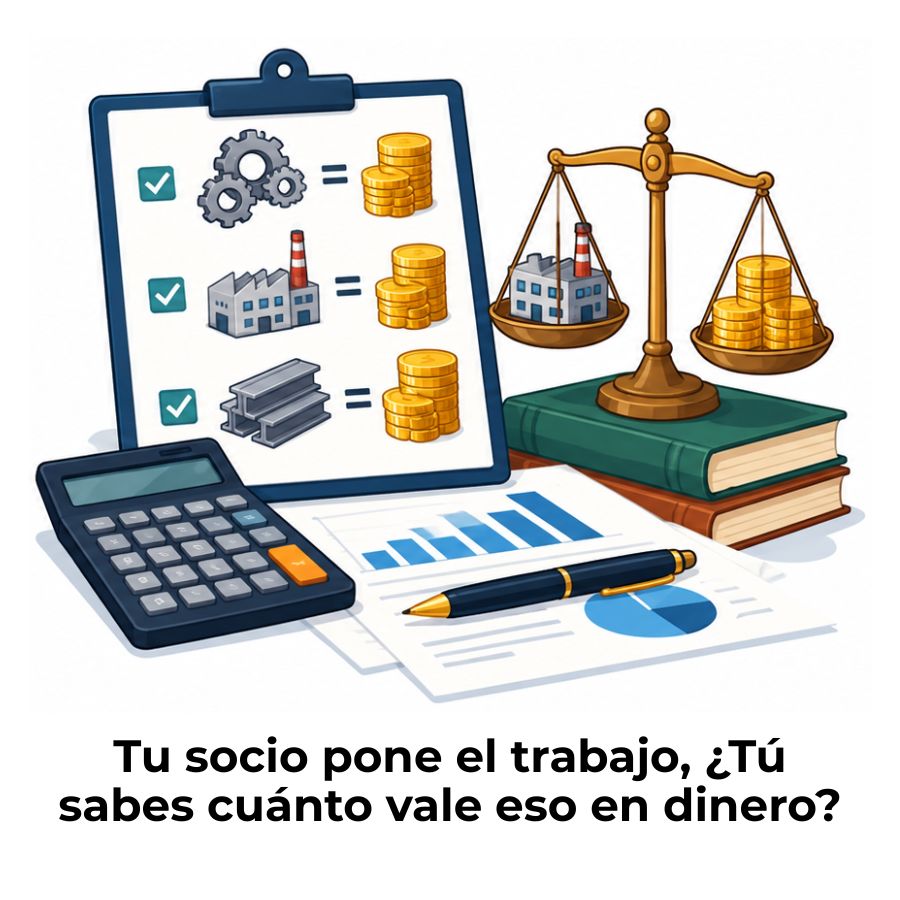
Cuando alguien entra a una sociedad sin poner un solo peso, pero con años de experiencia y habilidades que ningún otro socio tiene, ¿cómo se decide cuánto le corresponde? Esa pregunta, que parece filosófica, tiene respuestas muy concretas en contabilidad. Antes de repartir utilidades o disolver una sociedad, es necesario ponerle número al trabajo del socio industrial, y para eso existen métodos bien definidos que puedes aprender a aplicar.
¿Qué es un socio industrial y por qué hay que valorar su aporte?
Un socio industrial es aquel que entra a una sociedad aportando trabajo, conocimiento técnico o servicios especializados, en lugar de dinero u otros bienes tangibles. No es un empleado: no cobra salario ni está en relación de dependencia. Su contribución es lo que se conoce como una obligación de hacer, y a cambio de ella participa en las utilidades que genere la sociedad.
La figura existe en la mayoría de los ordenamientos jurídicos latinoamericanos y europeos, y es especialmente frecuente en sociedades colectivas, en comandita y en algunas sociedades por acciones simplificadas (SAS) que permiten este tipo de aporte en sus estatutos.
La razón por la que se debe valorar ese aporte no es meramente formal. Sin un valor económico asignado, la sociedad corre el riesgo de convertirse en leonina, un término jurídico que describe una sociedad donde uno de los socios no recibe nada hasta que los demás hayan recuperado su inversión completa. Asignar un valor claro al trabajo o conocimiento del socio industrial protege a todas las partes y da solidez al contrato social desde el principio.
Además, muchas legislaciones exigen que el contrato social exprese el criterio de valoración seguido para cualquier aporte que no sea en dinero. Ignorar este requisito puede generar conflictos al momento de repartir utilidades, al incorporar nuevos socios o al disolver la sociedad. Para conocer cómo se trata la salida de un socio en circunstancias extremas, puedes consultar el artículo sobre el registro contable de la salida de un socio por fallecimiento, que muestra con detalle cómo afectan estos acuerdos al cierre de una participación.
¿Qué métodos existen para valorar el aporte de un socio industrial?
No existe un único método reconocido de forma universal. La práctica contable y jurídica acepta varios enfoques, y la elección de uno u otro depende de factores como la complejidad de los servicios que aporta el socio, la disponibilidad de información de mercado y los acuerdos que los socios sean capaces de alcanzar. A continuación se describen los cinco métodos más utilizados.
Método del salario de mercado equivalente
Este método parte de una pregunta concreta: ¿cuánto costaría contratar a una persona externa con las mismas competencias para realizar el mismo trabajo? La respuesta se convierte en el valor de referencia del aporte. Si el socio industrial es un ingeniero de sistemas con diez años de experiencia que liderará el desarrollo tecnológico de la empresa, su aporte se valora tomando el salario anual que ese perfil tiene en el mercado laboral.
La ventaja de este método es que se apoya en datos objetivos y verificables: encuestas salariales, ofertas de empleo del sector y bases de datos de remuneraciones. Su limitación aparece cuando el perfil del socio es tan especializado que resulta difícil encontrar comparables directos en el mercado, o cuando la sociedad está en una región donde los datos salariales son escasos o poco confiables.
Ejemplo práctico
Un socio industrial aporta su experiencia como diseñadora de producto. El salario anual de mercado para ese perfil en su ciudad es de 36.000 unidades monetarias. Si la sociedad dura cinco años, su aporte total equivaldría a 180.000 unidades monetarias, que es el valor que se negocia para determinar su participación en el capital o en las utilidades.
Método del acuerdo entre socios
En este enfoque, los propios socios negocian y acuerdan libremente el valor que le asignan al aporte de trabajo o servicios. No se toman datos del mercado como punto de partida obligatorio, sino que las partes establecen una cifra que consideran justa a partir de su conocimiento mutuo, de la importancia estratégica del aporte y del peso relativo que ese aporte tendrá en el éxito de la empresa.
Este método es el más flexible y el más rápido de aplicar, lo que lo hace atractivo para sociedades pequeñas o en etapa de inicio donde los recursos son limitados. Sin embargo, su debilidad radica en que la cifra resultante puede ser arbitraria o estar influenciada por la posición negociadora de cada socio. Si uno de los socios tiene más poder de negociación, el valor acordado puede ser inequitativo. Por eso, aunque el acuerdo es válido, conviene complementarlo con algún análisis de referencia externo.
Método del peritaje o tasación independiente
Cuando el aporte del socio industrial es muy específico, cuando los socios no logran ponerse de acuerdo o cuando la legislación lo exige expresamente, se puede recurrir a un tercero independiente, normalmente un auditor, contador público o perito especializado, para que emita una valoración técnica del aporte. Este perito analiza la naturaleza de los servicios, su complejidad, su valor de mercado y su impacto esperado en la empresa.
El dictamen del perito es el resultado más objetivo y defendible ante terceros, como nuevos inversionistas, entidades financieras o autoridades fiscales. Su desventaja es el costo y el tiempo que requiere el proceso, lo que lo hace menos adecuado para sociedades pequeñas o en etapas muy tempranas donde la agilidad es clave.
Método del valor presente de los flujos futuros
Este método adopta un enfoque financiero: en lugar de mirar cuánto cuesta el trabajo en el mercado, analiza cuánto valor generará ese trabajo en el futuro para la empresa. Se proyectan los ingresos o beneficios que la sociedad obtendrá gracias al aporte del socio industrial y se calcula su valor presente aplicando una tasa de descuento.
Es el método más sofisticado de los cinco y requiere cierta capacidad de proyección financiera. Resulta especialmente útil cuando el socio industrial aporta algo con alto potencial de generar valor, como una patente en proceso, una cartera de clientes consolidada o un método de producción innovador. Su limitación más evidente es que depende de proyecciones que pueden no cumplirse, lo que introduce incertidumbre en la valoración.
Método de los múltiplos sectoriales
Este método toma como referencia el valor que el mercado asigna a aportes similares en empresas del mismo sector. Si en el mercado de startups tecnológicas, por ejemplo, el aporte del cofundador técnico equivale habitualmente a entre el quince y el treinta por ciento del capital inicial, esa referencia sectorial puede usarse como punto de partida para negociar la participación del socio industrial.
La utilidad de este método depende de que existan datos sectoriales reales y representativos. En sectores con alta actividad inversora y donde se documentan muchas transacciones, los múltiplos son bastante fiables. En sectores tradicionales o poco documentados, este método pierde precisión y conviene combinarlo con otro enfoque más concreto, como el del salario de mercado o el peritaje.
¿Cómo se comparan los métodos entre sí?
Cada método tiene un perfil de aplicación diferente. Elegir el más adecuado depende del contexto de la sociedad, del tipo de aporte y de los recursos disponibles para llevar a cabo el proceso de valoración. La siguiente tabla resume las características principales de cada uno para facilitarte la comparación.
| Método | Base de valoración | Objetividad | Costo/complejidad | Ideal para |
|---|---|---|---|---|
| Salario de mercado equivalente | Datos salariales del sector | Alta | Baja | Perfiles con referentes de mercado claros |
| Acuerdo entre socios | Negociación directa | Variable | Muy baja | Sociedades pequeñas en etapa inicial |
| Peritaje independiente | Dictamen técnico externo | Muy alta | Alta | Aportes complejos o con conflicto |
| Valor presente de flujos futuros | Proyección financiera | Media | Media-alta | Aportes con alto potencial generador de valor |
| Múltiplos sectoriales | Referencias del mercado | Media | Baja | Sectores con datos de transacciones disponibles |
Una práctica recomendada entre los profesionales del área es combinar al menos dos métodos y contrastar los resultados antes de cerrar el acuerdo. Si el salario de mercado arroja una cifra y el acuerdo entre socios propone otra muy diferente, esa brecha es una señal de que conviene revisar los supuestos o recurrir a un perito.
¿Cómo se registra contablemente el aporte valorado?
Una vez que se determina el valor del aporte, el paso siguiente es trasladarlo a los libros contables de la sociedad. La forma en que se registra depende de si el aporte tiene o no estimación de valor en el contrato social, ya que cada situación genera asientos diferentes y afecta de manera distinta el patrimonio neto de la empresa.
Aporte con estimación de valor en el capital social
Cuando los socios acuerdan un valor concreto para el aporte del socio industrial y ese valor se incorpora como parte del capital social, la sociedad debita una cuenta de activo intangible o de servicios por recibir y acredita la cuenta de capital social por el valor pactado. Esta modalidad otorga al socio industrial una participación formal en el capital de la empresa, equiparable a la de cualquier socio capitalista en proporción a su aporte.
Es importante notar que el activo reconocido no es un bien físico, sino una obligación de hacer que el socio industrial asume con la sociedad. Por eso, muchos sistemas contables recomiendan amortizar ese activo a lo largo del período en que el socio prestará sus servicios, reflejando así el consumo progresivo del aporte.
Aporte sin estimación de valor: participación en utilidades
En varios países, la legislación permite que el socio industrial participe en la sociedad sin que su aporte figure como parte del capital social. En ese caso, no se realiza ningún asiento de capital al constituir la sociedad. En cambio, al cierre de cada ejercicio económico, el socio industrial recibe una porción de las utilidades generadas, que se registra como una distribución de resultados.
Esta modalidad es más sencilla desde el punto de vista contable, pero presenta una desventaja clara: el socio industrial queda en una posición más vulnerable, ya que solo recibe algo cuando la empresa genera utilidades. Si la empresa opera en pérdidas durante varios años, el socio industrial no recibe nada, aunque haya trabajado durante todo ese tiempo. Por eso, aunque sea legal, esta opción exige que el contrato social establezca con precisión las condiciones de esa participación.
Errores frecuentes al valorar el aporte de un socio industrial
Conocer los métodos de valoración es útil, pero igualmente importante es saber qué errores evitar durante el proceso. Varios de los conflictos más comunes entre socios tienen su origen en alguno de los siguientes fallos al momento de definir y documentar el valor del aporte industrial.
- No documentar el criterio de valoración: Acordar verbalmente cuánto vale el aporte no es suficiente. Si ese acuerdo no queda plasmado en el contrato social o en un documento adicional firmado por las partes, cualquier disputa futura será muy difícil de resolver.
- Confundir el aporte con un salario: El socio industrial no es un empleado. Si se le paga un salario por su trabajo y además se le reconoce ese trabajo como aporte de capital, se está duplicando el reconocimiento del mismo esfuerzo, lo que distorsiona la estructura financiera de la sociedad.
- No revisar el valor del aporte con el tiempo: Un aporte valorado al inicio de la sociedad puede perder vigencia si las circunstancias cambian. Si el socio industrial asume nuevas responsabilidades o si el mercado cambia significativamente, el valor original puede quedar desactualizado y generar inequidad.
- Ignorar la legislación aplicable: Las reglas sobre cómo se valoran y registran los aportes no dinerarios varían según el país y el tipo de sociedad. Aplicar un método sin verificar si la normativa local lo permite puede generar problemas fiscales o jurídicos.
- Sobrevalorar el aporte para favorecer al socio industrial: Asignarle un valor inflado al aporte de trabajo puede generar un desequilibrio en la distribución del capital que perjudique a los socios capitalistas. Este error es especialmente delicado en sociedades con múltiples socios y diferentes niveles de inversión.
Para entender mejor cómo funcionan los distintos tipos de sociedades y cómo se estructuran sus aportes desde el origen, resulta útil revisar el contenido sobre sociedad en comandita simple y por acciones, donde la figura del socio industrial tiene un papel especialmente relevante dentro de la estructura societaria.
Preguntas frecuentes
¿Qué diferencia hay entre un socio industrial y un socio capitalista?
El socio capitalista entra a la sociedad aportando dinero, bienes o derechos con valor económico directo, y su participación queda reflejada como una cifra concreta en el capital social desde el primer día. El socio industrial, en cambio, aporta trabajo, conocimiento técnico o servicios especializados, lo que implica una obligación de hacer en lugar de un bien transferible. Mientras el capitalista participa en las pérdidas según su porcentaje, el industrial generalmente solo responde con las utilidades que no haya percibido, lo que reduce significativamente su exposición al riesgo económico.
¿Puede un socio industrial responder por las pérdidas de la sociedad?
En la mayoría de los ordenamientos jurídicos, el socio industrial no responde por las deudas ni por las pérdidas de la sociedad con su patrimonio personal. Su responsabilidad queda limitada a las ganancias no percibidas, lo que significa que en el peor de los escenarios simplemente no cobra, pero no se le puede exigir que reponga capital perdido. Esta es una de las diferencias más relevantes respecto al socio capitalista, y es precisamente lo que hace que la figura del socio industrial sea atractiva para perfiles técnicos o creativos que quieren emprender sin arriesgar patrimonio propio.
¿Es obligatorio asignar un valor económico al aporte del socio industrial?
Depende de la legislación aplicable y del tipo de sociedad. En algunos países, la ley exige que el contrato social incluya el valor atribuido a cada aporte y el criterio seguido para determinarlo, lo que hace obligatoria la valoración desde el momento de la constitución. En otros sistemas jurídicos, el socio industrial puede participar sin que su aporte figure con un valor monetario en el capital, recibiendo únicamente una parte de las utilidades. Sin embargo, aunque no sea obligatorio en todos los casos, asignar un valor siempre es recomendable para evitar conflictos futuros.
¿Qué pasa si no se acuerda el valor del aporte del socio industrial?
Si los socios no logran acordar un valor para el aporte del socio industrial y tampoco lo establecen en el contrato social, la situación puede terminar resolviéndose judicialmente. En algunos ordenamientos, cuando el contrato social no fija la participación del socio industrial en los beneficios, la ley establece que esa participación debe determinarse por el juez competente, tomando como referencia la menor de las aportaciones de los socios capitalistas. Esta vía es lenta, costosa e incierta, por lo que siempre es preferible llegar a un acuerdo documentado desde el inicio.
¿Cómo afecta la valoración del aporte del socio industrial al reparto de utilidades?
La valoración del aporte determina directamente qué porcentaje de las utilidades le corresponde al socio industrial. Si su aporte se estima en un valor equivalente al veinte por ciento del capital total de la sociedad, tendrá derecho a recibir ese mismo porcentaje cuando se repartan los beneficios. Una valoración baja le dará menos participación en las ganancias, mientras que una valoración más alta le otorgará una porción mayor. Por eso, negociar con seriedad y objetividad el valor del aporte desde el principio es clave para que todos los socios sientan que el reparto es justo y proporcional a lo que cada uno contribuye.
¿Qué documentos respaldan la valoración del aporte de un socio industrial?
Los documentos más utilizados para respaldar la valoración son el propio contrato social, donde debe constar el criterio adoptado; el informe de un perito independiente cuando se ha recurrido a ese método; las encuestas salariales o informes del mercado laboral que fundamentan el método del salario equivalente; y cualquier acuerdo privado adicional firmado por todos los socios donde quede constancia del valor pactado y de los servicios comprometidos. Mantener estos documentos organizados y vigentes protege a la sociedad ante revisiones fiscales, auditorías o disputas entre socios.
¿Puede un socio industrial convertirse en socio capitalista?
Sí, es posible. Si el socio industrial decide aportar también capital dinerario o bienes a la sociedad, puede adquirir la condición de socio capitalista de forma paralela a su condición de socio industrial, o incluso transformar completamente su tipo de participación. Esto requiere modificar el contrato social y seguir los procedimientos previstos en la legislación aplicable. También puede ocurrir el proceso inverso: que un socio capitalista comience a aportar servicios y se le reconozca adicionalmente como socio industrial. En cualquier caso, cada cambio debe documentarse con claridad para evitar confusiones en el tratamiento contable y en el reparto de utilidades. Para profundizar en la contabilidad de sociedades en su conjunto, hay disponible contenido adicional que cubre los principios fundamentales de esta área.
Conclusión
Valorar correctamente el aporte de un socio industrial no es un trámite menor: es la base sobre la que se construye una sociedad equilibrada y duradera. Cuando ese valor queda bien definido desde el principio, cada socio sabe exactamente qué aporta, qué le corresponde y en qué condiciones participa en los resultados de la empresa.
Los cinco métodos que has conocido, desde el salario de mercado hasta los múltiplos sectoriales, te dan herramientas concretas para abordar este proceso con rigor. Puedes empezar con el método más accesible según tu contexto, combinarlo con otro para contrastar el resultado y documentar todo en el contrato social antes de formalizar la sociedad.
Si quieres seguir aprendiendo sobre cómo funcionan las sociedades desde sus bases contables y jurídicas, este sitio web cuenta con contenido pensado precisamente para quienes se acercan al tema por primera vez y quieren entenderlo bien antes de tomar decisiones.
También te puede interesar:

Ingreso de nuevos socios: Contabilidad y registro
Diferencia entre socio y accionista
Sociedad accidental: El tipo de asociación que pocos conocen

Disolución de sociedades: Cierra bien y protege tu patrimonio
Requisitos contables para constituir una sociedad
Retiro de un socio: Contabilidad y asientos
Ejercicios resueltos de contabilidad de sociedades