Constituir una sociedad es el proceso legal mediante el cual un grupo de personas, o una sola, crea una entidad jurídica independiente con la que desarrollar una actividad económica. Implica elegir el tipo de sociedad, aportar el capital, firmar la escritura pública ante notario e inscribirse en el Registro Mercantil. Cada uno de esos pasos tiene efectos contables que conviene conocer desde el principio.
¿Qué es la constitución de una sociedad?
Constituir una sociedad significa crear una persona jurídica nueva, distinta a las personas físicas que la forman. Esa entidad tiene nombre propio, patrimonio propio y puede actuar de forma autónoma: firmar contratos, contratar empleados, abrir cuentas bancarias y asumir deudas sin que estas recaigan directamente sobre los socios. Esa separación entre el patrimonio personal y el empresarial es una de las razones principales por las que se elige esta fórmula jurídica.
El proceso empieza antes de ir a la notaría y termina bastante después. La constitución formal de una sociedad queda completada en el momento de su inscripción en el Registro Mercantil, que es cuando la entidad adquiere personalidad jurídica plena y puede operar con plenas garantías legales. Hasta ese punto, hay varios pasos que deben ejecutarse en orden y con la documentación correcta.
Diferencia entre constituir una sociedad y crear una empresa unipersonal
Cuando alguien comienza a trabajar por cuenta propia sin crear ninguna estructura societaria, opera como autónomo o empresa unipersonal. En ese caso, no existe separación entre el patrimonio personal y el profesional: si la actividad genera deudas, el titular responde con todos sus bienes. En cambio, al constituir una sociedad, la responsabilidad de los socios queda limitada al capital que han aportado, lo que protege el patrimonio personal frente a posibles contingencias del negocio.
Si quieres profundizar en este punto, puedes consultar el artículo sobre la diferencia entre una empresa unipersonal y una SRL, donde se explican con detalle las implicaciones contables y legales de cada opción. La elección entre una y otra figura condiciona desde la fiscalidad hasta la forma en que se rinde cuentas ante terceros.
¿Cuándo es obligatorio constituir una sociedad?
No existe una obligación legal universal de constituir una sociedad para desarrollar una actividad económica. Sin embargo, hay situaciones en las que resulta casi ineludible: cuando los socios son varios y necesitan delimitar su participación y responsabilidad, cuando la actividad requiere acceder a financiación bancaria significativa o cuando la normativa sectorial exige una forma jurídica determinada. En todos estos casos, la constitución formal es el paso que otorga seguridad jurídica a todas las partes implicadas.
Tipos de sociedades que puedes constituir
El primer gran punto de decisión al constituir una sociedad es elegir la forma jurídica. Esa elección no es solo administrativa: determina el capital mínimo requerido, cómo se distribuye la propiedad entre los socios, qué órganos de gobierno se deben crear y cuál es el nivel de responsabilidad de cada persona. Conocer las diferencias entre los tipos principales te permite tomar esa decisión con criterio.
Sociedad Limitada (SL)
La Sociedad Limitada es la forma jurídica más utilizada en España por pequeños y medianos negocios. Su capital se divide en participaciones sociales, no en acciones, y la transmisión de esas participaciones está restringida: no pueden venderse libremente sin cumplir ciertos requisitos establecidos en los estatutos o en la ley. Esto le da a la SL un carácter más cerrado y controlado, ideal para negocios familiares o entre socios con vínculos personales.
Desde la entrada en vigor de la Ley Crea y Crece, el capital mínimo para constituir una SL es de 1 euro, aunque con condiciones específicas hasta alcanzar los 3.000 euros. Esta reducción eliminó una barrera económica que antes disuadía a muchos emprendedores de elegir esta fórmula frente al trabajo como autónomo.
Sociedad Anónima (SA)
La Sociedad Anónima está pensada para estructuras empresariales más grandes o que necesitan acceder a mercados de capitales. Su capital se divide en acciones, que pueden transmitirse con mayor libertad que las participaciones de una SL. El capital mínimo requerido para una SA es de 60.000 euros, de los cuales al menos el 25% debe estar desembolsado en el momento de la constitución. Esa cifra refleja el carácter más institucional de esta figura societaria.
Otros tipos de sociedades mercantiles
Más allá de la SL y la SA, el ordenamiento jurídico reconoce otras formas societarias que responden a necesidades específicas. Entre ellas están las sociedades colectivas, en las que los socios responden de forma ilimitada con su patrimonio personal; las sociedades comanditarias, con una estructura mixta entre socios gestores y socios capitalistas; y las sociedades cooperativas, organizadas bajo principios de participación democrática y reparto de resultados entre sus miembros.
Para entender mejor cómo se clasifican estas formas jurídicas desde un punto de vista contable, te puede resultar útil revisar las diferencias entre sociedad de personas y sociedad de capital, una distinción que también afecta al tratamiento de las aportaciones, la distribución de resultados y las obligaciones de información ante terceros.
Pasos para constituir una sociedad
Constituir una sociedad sigue un orden concreto de actuaciones. Saltarse alguno de ellos o hacerlo fuera de secuencia puede retrasar el proceso semanas. A continuación se detalla cada etapa, desde la reserva del nombre hasta la obtención del NIF definitivo, con lo que implica en cada caso.
Reserva del nombre y certificación registral
El primer trámite es solicitar al Registro Mercantil Central una certificación negativa de denominación social. Este documento acredita que el nombre elegido no está ya registrado por otra entidad. Sin este certificado, no es posible avanzar al siguiente paso, ya que el notario lo exige como parte de la documentación para otorgar la escritura pública. La solicitud puede realizarse de forma telemática a través del portal oficial del Registro Mercantil.
Apertura de cuenta bancaria y aportación de capital
Una vez reservado el nombre, los socios deben abrir una cuenta bancaria a nombre de la sociedad en constitución e ingresar el capital social acordado. El banco emite un certificado que acredita ese ingreso, documento que el notario incorpora a la escritura. Esta es la primera operación económica de la sociedad, y también la primera que tendrá reflejo en la contabilidad, independientemente de si el capital es dinerario o se aportan bienes.
Redacción de los estatutos sociales
Los estatutos son el reglamento interno de la sociedad. Recogen el objeto social (las actividades que realizará la empresa), el domicilio, la forma en que se organiza el capital, los derechos y obligaciones de los socios y cómo se toman las decisiones en los órganos de gobierno. Son el documento más importante que define cómo funcionará la sociedad en la práctica, y cualquier modificación posterior requiere pasar de nuevo por notaría y Registro Mercantil.
Firma de la escritura pública ante notario
Con la certificación del nombre, el justificante bancario del capital y los estatutos redactados, los socios fundadores acuden a la notaría para firmar la escritura pública de constitución. Este documento certifica la creación de la sociedad y recoge todos los elementos esenciales: identidad de los socios, capital aportado, estatutos y designación de los primeros administradores. La escritura pública es el acto constitutivo formal que hace nacer jurídicamente a la sociedad, aunque aún no tiene personalidad jurídica plena hasta su inscripción.
Inscripción en el Registro Mercantil y obtención del NIF
La escritura firmada debe presentarse en el Registro Mercantil provincial correspondiente al domicilio social de la empresa. Tras la revisión y la inscripción, la sociedad obtiene personalidad jurídica plena y el NIF pasa de ser provisional a definitivo. A partir de ese momento, la entidad puede operar, firmar contratos y cumplir con sus obligaciones fiscales y contables de forma regular.
El capital social en la constitución de sociedades
El capital social es la base económica sobre la que se apoya la sociedad desde su nacimiento. No es simplemente una cifra en un papel: representa el compromiso económico de los socios y determina el peso de cada uno dentro de la estructura de la empresa. Cuanto más aporta un socio, mayor es su porcentaje de participación, sus derechos de voto y su parte en los beneficios futuros.
Aportaciones dinerarias y no dinerarias
Los socios pueden aportar capital de dos formas distintas. La primera es mediante dinero en efectivo ingresado en la cuenta bancaria de la sociedad, lo que se conoce como aportación dineraria. La segunda consiste en aportar bienes: inmuebles, maquinaria, equipos, vehículos o derechos de crédito. En este segundo caso, los bienes deben valorarse en euros y describirse con detalle en la escritura de constitución, indicando su naturaleza, valor asignado y el número de participaciones o acciones que corresponden a esa aportación.
Aportación dineraria
- Se ingresa en la cuenta bancaria de la sociedad en constitución.
- Se acredita ante notario con un certificado bancario.
- Proporciona liquidez inmediata para los gastos iniciales.
- Es la opción más habitual y sencilla de formalizar.
Aportación no dineraria
- Puede incluir inmuebles, maquinaria, vehículos o derechos de crédito.
- Debe valorarse en euros y describirse en la escritura de constitución.
- Requiere más documentación y, en algunos casos, informe de experto.
- No genera liquidez inmediata, aunque sí incrementa el patrimonio.
¿Cuánto capital mínimo se necesita según el tipo de sociedad?
El capital mínimo exigido varía según la forma jurídica elegida y la legislación del país donde se constituya la sociedad. En España, la Sociedad Limitada puede constituirse con tan solo 1 euro desde la Ley Crea y Crece, aunque con la obligación de destinar el 20% de los beneficios a reservas hasta alcanzar 3.000 euros. La Sociedad Anónima, por su parte, exige un mínimo de 60.000 euros, con al menos el 25% desembolsado en el momento de la constitución.
Contabilidad de la constitución de sociedades
Desde el momento en que los socios realizan sus aportaciones, la actividad económica de la sociedad comienza a generar registros contables. La contabilidad de sociedades tiene sus propias particularidades desde el acto fundacional, y conocer los asientos básicos que se producen durante la constitución es esencial para cualquier estudiante o profesional que quiera entender el ciclo económico de una empresa desde el principio.
Asiento contable de la aportación de capital
Cuando los socios suscriben su participación en el capital, se produce el primer asiento contable de la sociedad. En ese momento, se debita la cuenta de socios por desembolsos no exigidos (o la cuenta de Bancos si la aportación es inmediata) y se acredita la cuenta de capital social por el importe total suscrito. Este asiento refleja el compromiso de los socios de aportar los fondos acordados, aunque todavía no se hayan materializado físicamente en la cuenta bancaria de la sociedad.
Ejemplo simplificado: aportación dineraria de dos socios en una SL
Asiento por la aportación dineraria simultánea a la inscripción (modelo SL simplificado).
Gastos de constitución: cómo se registran
Los gastos derivados del proceso de constitución (honorarios notariales, tasas registrales, asesoría legal y fiscal) no se activan como un activo intangible bajo el Plan General Contable español vigente. Deben registrarse directamente como gastos del ejercicio en la cuenta 113 de Reservas Voluntarias, o imputarse al resultado del período según su naturaleza. Este tratamiento difiere del que se aplicaba antes de la reforma del PGC, por lo que conviene no confundir la normativa antigua con la actual.
Obligaciones contables desde el primer día
Desde el momento de la constitución, la sociedad queda obligada a llevar una contabilidad ordenada y ajustada al Plan General Contable. El Código de Comercio establece que toda empresa debe mantener un libro Diario y un libro de Inventarios y Cuentas Anuales, ambos legalizados en el Registro Mercantil. Además, la sociedad deberá presentar sus cuentas anuales en el Registro al cierre de cada ejercicio, independientemente del volumen de actividad que haya tenido durante el año.
¿Cuánto cuesta y cuánto tarda constituir una sociedad?
El coste y el tiempo del proceso varían según la forma jurídica elegida, la complejidad de los estatutos y la agilidad de los organismos intervinientes. En términos generales, la constitución de una Sociedad Limitada puede completarse en un plazo de entre dos y cuatro semanas desde que se inicia la solicitud de reserva de nombre hasta la inscripción definitiva en el Registro Mercantil, aunque en algunos casos el proceso puede acelerarse si todos los documentos están correctamente preparados.
Los costes incluyen los honorarios notariales, las tasas del Registro Mercantil y, habitualmente, los honorarios de un asesor legal o fiscal que supervise el proceso. A estos hay que sumar el capital mínimo exigido, que queda inmovilizado en la cuenta bancaria de la sociedad y forma parte de su patrimonio desde el primer momento. Cada gasto derivado de la constitución debe registrarse contablemente con el tratamiento correcto según el Plan General Contable vigente.
Preguntas frecuentes
¿Qué documentos se necesitan para constituir una sociedad?
Para constituir una Sociedad Limitada, los documentos habituales son la certificación negativa del Registro Mercantil Central que acredita la disponibilidad del nombre elegido, el certificado bancario que justifica el ingreso del capital social, los estatutos sociales redactados previamente y el DNI o pasaporte de todos los socios fundadores. Si alguno de los socios es extranjero, puede requerirse también la declaración de inversiones exteriores. Todos estos documentos se incorporan a la escritura pública que firma el notario.
¿Qué son los estatutos sociales y para qué sirven?
Los estatutos sociales son el conjunto de normas internas que regulan el funcionamiento de la sociedad. Recogen el nombre y domicilio de la empresa, su objeto social, la estructura del capital, los derechos y obligaciones de los socios y la forma en que se organizan los órganos de gobierno, como la junta de socios o el consejo de administración. Son el documento de referencia para resolver cualquier conflicto interno o duda sobre el funcionamiento de la entidad, y su modificación siempre requiere un acuerdo formal elevado a escritura pública e inscrito en el Registro Mercantil.
¿Cuál es la diferencia entre una SL y una SA?
La principal diferencia está en el capital mínimo, la forma de dividir ese capital y la libertad de transmisión. La SL divide su capital en participaciones sociales de transmisión restringida, mientras que la SA lo hace en acciones que pueden circular con mayor libertad. El capital mínimo de una SA es de 60.000 euros, frente al euro simbólico (con condiciones) de la SL. La SA suele elegirse cuando la empresa necesita abrir su capital a inversores externos o cotizar en bolsa, mientras que la SL se adapta mejor a estructuras más pequeñas y cerradas.
¿Puede una sola persona constituir una sociedad?
Sí. Tanto la SL como la SA admiten un único socio, lo que da lugar a las figuras de la Sociedad Limitada Unipersonal y la Sociedad Anónima Unipersonal. En estos casos, todas las participaciones o acciones pertenecen a una sola persona, y esa condición debe quedar expresamente reflejada en el Registro Mercantil. La sociedad unipersonal mantiene todas las características de protección patrimonial propias de las sociedades de capital: el socio único no responde personalmente de las deudas sociales más allá del capital aportado.
¿Qué obligaciones tiene una sociedad recién constituida?
Desde el momento de la inscripción en el Registro Mercantil, la sociedad debe llevar una contabilidad ordenada conforme al Plan General Contable, legalizar sus libros contables, presentar declaraciones fiscales periódicas (IVA, Impuesto sobre Sociedades, retenciones) y depositar sus cuentas anuales en el Registro Mercantil al cierre de cada ejercicio. Si tiene empleados, también deberá cumplir con las obligaciones laborales y de Seguridad Social desde el primer contrato de trabajo.
¿Cuál es el capital social mínimo para una Sociedad Limitada?
Tras la Ley Crea y Crece, el capital mínimo para constituir una Sociedad Limitada en España es de 1 euro. No obstante, mientras el capital no alcance los 3.000 euros, la sociedad está obligada a destinar el 20% de sus beneficios anuales a una reserva legal hasta completar esa cifra. Además, si el patrimonio neto cae por debajo de los dos tercios del capital social durante dos ejercicios consecutivos, los socios deben reducir ese capital para equilibrarlo o ampliar el patrimonio hasta recuperar esa proporción.
¿Qué es el NIF provisional de una sociedad?
El NIF provisional es el número de identificación fiscal que se asigna a la sociedad una vez firmada la escritura pública de constitución, pero antes de que se produzca la inscripción en el Registro Mercantil. Permite a la empresa operar de forma inicial: abrir cuentas bancarias, emitir facturas o iniciar algunos trámites administrativos. Cuando la sociedad queda inscrita en el Registro Mercantil, ese NIF pasa a ser definitivo y es el que identifica a la entidad de forma permanente ante la Agencia Tributaria y cualquier tercero.
Conclusión
La constitución de una sociedad es mucho más que un trámite notarial: es el acto que da vida legal a una entidad económica con capacidad propia para actuar, contratar y asumir obligaciones. Cada paso del proceso, desde la reserva del nombre hasta la inscripción registral, tiene consecuencias legales y contables que conviene comprender desde el principio para no improvisar cuando llegue el momento.
Entender qué tipo de sociedad encaja mejor con tu proyecto, cómo se registra contablemente la aportación de capital y qué obligaciones surgen desde el primer día te permite tomar decisiones con criterio. No se trata solo de cumplir con la ley: una constitución bien planificada sienta las bases de una gestión contable y fiscal ordenada durante toda la vida de la empresa.
Si este tema te ha generado nuevas preguntas o quieres seguir construyendo tu conocimiento sobre contabilidad societaria, en este sitio web encontrarás más contenidos que abordan cada aspecto con la misma claridad. Cada artículo está pensado para que avances a tu ritmo, con ejemplos concretos y sin tecnicismos sin explicar.
También te puede interesar:
Caso práctico: Constitución de una Sociedad Anónima

¿Cómo se contabiliza la salida de un socio por fallecimiento?

Causas de disolución de una sociedad
Aumento de capital por capitalización de utilidades
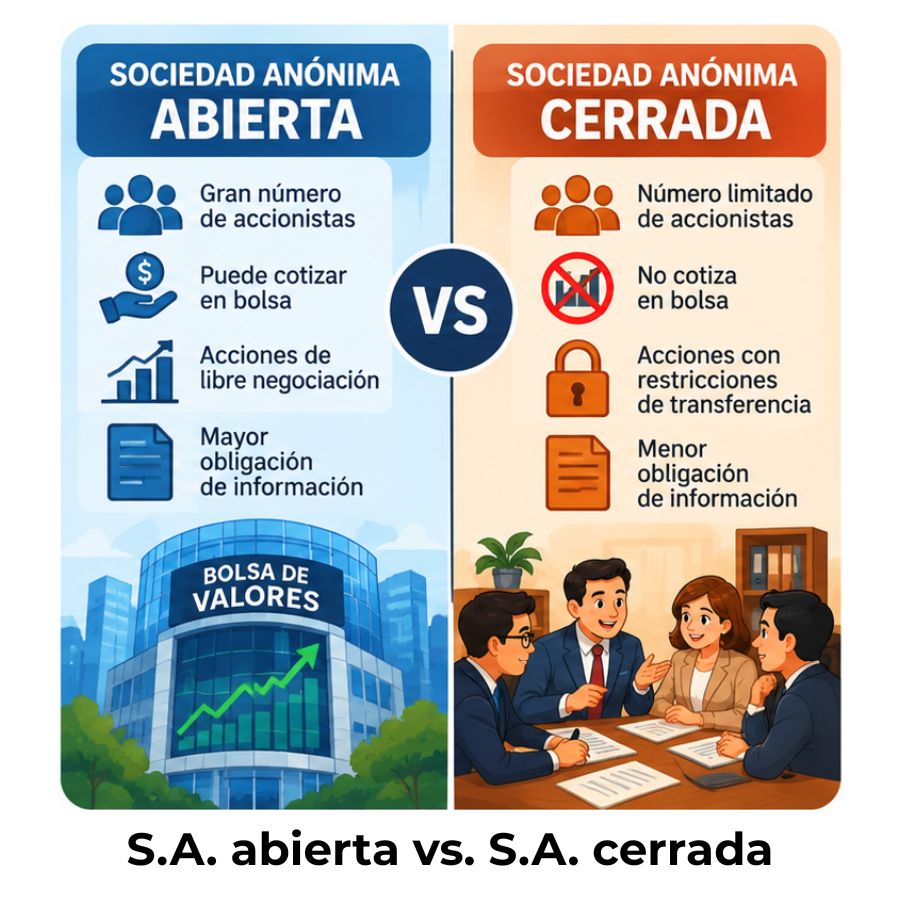
Diferencia entre sociedad anónima abierta y cerrada
Reintegro de capital social: La operación que pocos conocen
Cuota de liquidación: Recibe tu parte del patrimonio sin errores