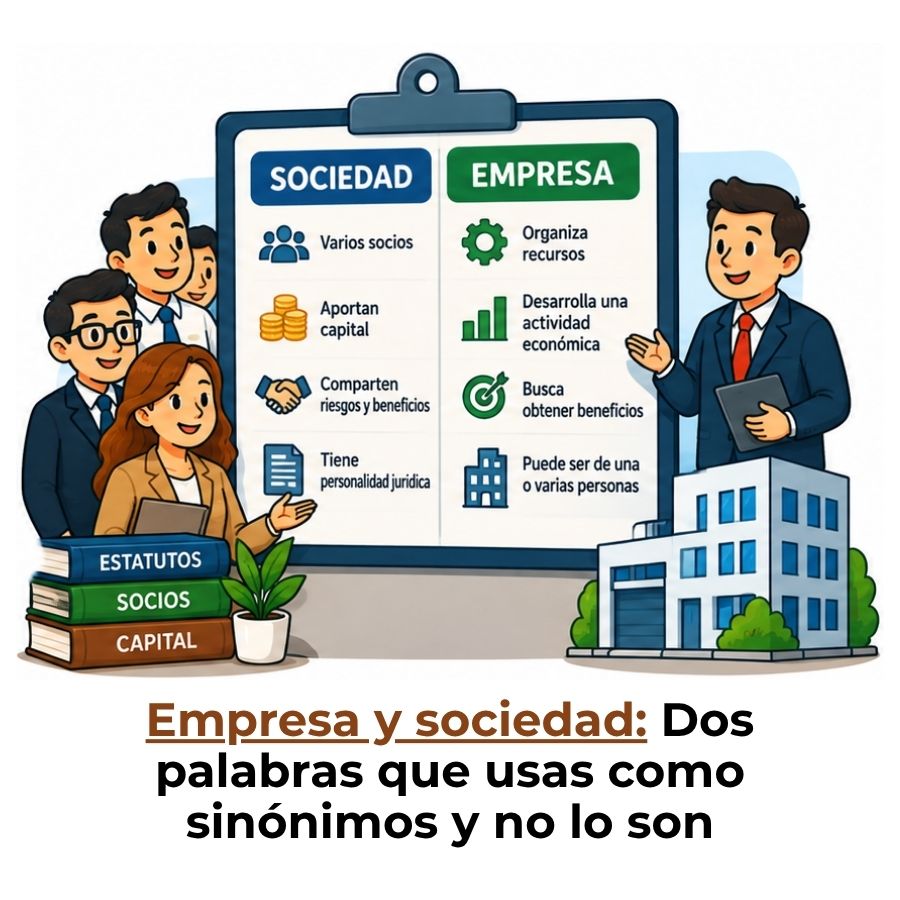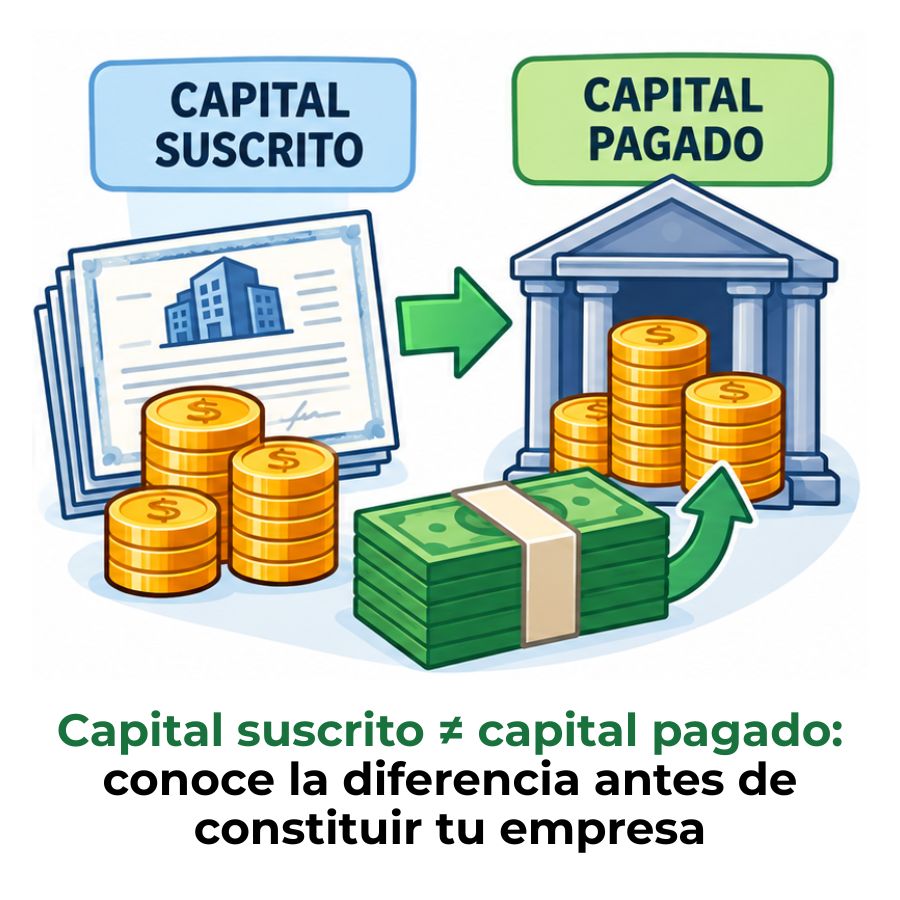
Cuando una sociedad se constituye, los socios firman, se comprometen y todo parece listo. Pero hay algo que los libros contables dejan muy claro: comprometerse a aportar capital no es lo mismo que haberlo aportado. Esa distinción, que parece sutil, cambia por completo la forma en que se lee el patrimonio de una empresa. ¿Quieres entender por qué?
¿Qué es el capital suscrito y el capital pagado?
Cuando una sociedad por acciones se constituye, el capital social no llega de golpe ni de una sola forma. Se construye en etapas, y cada una tiene un nombre específico en contabilidad. El capital suscrito y el capital pagado son dos de esas etapas, y entender qué representa cada una es el punto de partida para leer correctamente el patrimonio de cualquier empresa.
Definición de capital suscrito
El capital suscrito es la parte del capital autorizado que los socios se han comprometido formalmente a aportar a la sociedad. Este compromiso queda registrado en los documentos de constitución o en el reglamento de suscripción de acciones, y obliga al socio a entregar ese valor dentro del plazo establecido. Que un socio suscriba acciones significa que las ha «comprado» en papel, pero no necesariamente que ya ha pagado por ellas.
La suscripción es, en esencia, una promesa con respaldo legal. El socio adquiere derechos sobre la empresa —como votar en asambleas o recibir dividendos— desde el momento en que suscribe, aunque aún no haya transferido un solo peso. Por eso el capital suscrito puede existir sin que haya dinero real dentro de la empresa.
Definición de capital pagado
El capital pagado es la parte del capital suscrito que los socios han entregado efectivamente a la sociedad. Puede hacerse en dinero en efectivo, mediante transferencia bancaria o en especie: maquinaria, vehículos, inmuebles u otros bienes. Solo este monto queda registrado como un ingreso real al patrimonio de la empresa y modifica de forma concreta el activo del balance.
Dicho de otra manera: el capital suscrito registra la intención y el compromiso; el capital pagado registra el hecho consumado. Cuando el socio cumple la totalidad de su compromiso, ambos valores se igualan y el capital suscrito y pagado refleja fielmente el aporte real de cada accionista.
¿En qué se diferencian el capital suscrito y el capital pagado?
La diferencia central es el momento en que el dinero —o el bien— llega realmente a la empresa. El capital suscrito registra el compromiso; el capital pagado registra la entrega. Entre los dos puede existir una brecha de tiempo que, según el tipo de sociedad, puede extenderse hasta dos años. Durante ese período, la empresa sabe que recibirá un aporte, pero aún no lo tiene en su poder.
| Característica | Capital suscrito | Capital pagado |
|---|---|---|
| ¿Qué representa? | Compromiso de aporte | Aporte efectivo realizado |
| ¿Hay dinero en la empresa? | No necesariamente | Sí |
| ¿Genera derechos al socio? | Sí, desde la suscripción | Sí, confirma la obligación cumplida |
| ¿Tiene plazo de pago? | Sí (hasta 2 años en SAS) | No aplica; ya fue entregado |
| ¿Impacta el patrimonio neto? | Parcialmente (neto de por cobrar) | Sí, de forma directa |
| ¿Puede ser mayor que el otro? | Siempre ≥ al capital pagado | Nunca mayor al suscrito |
Esta distinción no es un tecnicismo menor. Si lees el balance de una empresa y ves que el capital suscrito es de $100.000.000, pero el capital pagado es de $40.000.000, significa que los socios deben todavía $60.000.000 a la sociedad. Ese saldo pendiente es una cuenta por cobrar que la empresa tiene contra sus propios accionistas.
¿Cómo se relacionan con el capital autorizado?
Para ubicar bien el capital suscrito y el capital pagado, conviene entender su posición dentro del esquema general del capital social. Todo parte del capital autorizado, que es el monto máximo que la sociedad puede emitir según sus estatutos. El capital autorizado funciona como un techo legal: define hasta dónde pueden llegar las emisiones de acciones sin necesidad de reformar los estatutos.
A partir de ese techo, los socios suscriben una parte —que puede ser toda o solo una fracción—. De lo suscrito, a su vez, pagan una parte de inmediato y el resto queda pendiente. La relación entre los tres niveles sigue siempre esta lógica: capital pagado ≤ capital suscrito ≤ capital autorizado. Ningún nivel puede superar al que está por encima de él.
Si la sociedad quiere emitir acciones por encima del capital autorizado, necesita modificar sus estatutos mediante una reforma aprobada por los socios. En cambio, si solo quiere que los socios paguen lo que ya suscribieron, no requiere ningún trámite adicional: basta con que el socio cumpla el compromiso dentro del plazo pactado. Puedes profundizar en este punto revisando la diferencia entre capital autorizado, suscrito y pagado, donde se explica con detalle cómo se fija cada nivel al constituir una sociedad.
Ejemplo práctico: capital suscrito vs. capital pagado
Un ejemplo concreto es la forma más eficaz de ver cómo funcionan estos conceptos juntos. Imagina que tres socios constituyen una sociedad anónima y establecen los siguientes acuerdos desde el inicio:
Con estos datos, la empresa tiene un capital suscrito total de $100.000.000, pero solo $65.000.000 han ingresado realmente. Los $35.000.000 restantes son una deuda de los socios con la propia sociedad, y deben aparecer en el activo del balance como una cuenta por cobrar hasta que se haga efectivo el pago.
Capital suscrito por cobrar: el eslabón intermedio
El capital suscrito por cobrar es la diferencia entre lo que los socios prometieron aportar y lo que efectivamente han entregado. Contablemente, no es un ingreso ni un patrimonio consolidado: es una cuenta de activo que refleja un derecho de la sociedad sobre sus accionistas. La empresa puede exigir ese pago dentro del plazo legal acordado.
Este concepto es relevante porque aparece en el balance de apertura de muchas sociedades recién constituidas. No debe confundirse con una deuda externa; es una obligación interna de los socios. Cuando el socio finalmente paga, la cuenta de capital suscrito por cobrar desaparece y el activo correspondiente (caja, banco o bien en especie) toma su lugar.
¿Cómo leerlo en el balance? El capital suscrito por cobrar reduce el patrimonio neto visible. Si el capital suscrito es $100.000.000 y el capital suscrito por cobrar es $35.000.000, el patrimonio real (capital pagado) es de $65.000.000. Lo que no se ha cobrado aún no es riqueza disponible para la empresa.
Para comprender mejor de dónde viene este compromiso y cómo se formaliza desde el inicio de la sociedad, vale la pena revisar todo lo relacionado con los aportes de capital en una sociedad, donde se detalla qué formas de aporte reconoce la ley y cómo se valoran los bienes en especie.
¿Cómo se contabiliza el capital suscrito y el capital pagado?
El registro contable del capital social sigue una lógica precisa que te permite ver, en todo momento, cuánto se ha autorizado, cuánto se ha comprometido y cuánto ha ingresado realmente. Las cuentas involucradas son parte del grupo 31 (capital social) dentro del Plan Único de Cuentas colombiano, aunque estructuras similares existen en otros sistemas contables hispanohablantes.
Cuentas contables involucradas
Estas cuatro cuentas trabajan juntas para que el balance muestre siempre la realidad del capital social. El saldo neto de la cuenta 3105 es precisamente el capital suscrito y pagado: el valor que efectivamente ha ingresado a la empresa y permanece en su patrimonio.
Asiento contable paso a paso
Para aterrizarlo con un ejemplo, imagina que se constituye una sociedad con un capital autorizado de $120.000.000. Los socios suscriben $80.000.000 y pagan en ese momento $50.000.000 en efectivo. Los $30.000.000 restantes quedan pendientes de pago:
| Cuenta | Descripción | Débito | Crédito |
|---|---|---|---|
| 1105 | Caja (capital pagado recibido) | $50.000.000 | — |
| 310515 | Capital suscrito por cobrar | $30.000.000 | — |
| 310510 | Capital por suscribir | $40.000.000 | — |
| 310505 | Capital autorizado | — | $120.000.000 |
Cuando los socios paguen los $30.000.000 pendientes, el asiento que se genera es sencillo: se debita la cuenta de caja o bancos y se acredita la cuenta 310515 (capital suscrito por cobrar) para cancelarla. En ese momento, el capital suscrito por cobrar desaparece del activo y el capital pagado refleja el monto completo comprometido. El saldo neto de la cuenta 3105 pasa de $50.000.000 a $80.000.000.
Puedes encontrar más contexto sobre cómo se estructuran los registros del capital dentro del ámbito societario en la sección de contabilidad de sociedades, donde se abordan otros aspectos del patrimonio y los estados financieros de las empresas.
Capital suscrito y pagado según el tipo de sociedad
Las reglas que gobiernan el capital suscrito y el capital pagado no son iguales para todos los tipos de sociedad. Cada estructura jurídica tiene sus propias exigencias legales en cuanto a montos mínimos, plazos de pago y proporciones obligatorias entre los distintos niveles de capital. Conocer estas diferencias te ayuda a interpretar correctamente los estatutos de cualquier empresa que debas registrar o analizar.
En la Sociedad Limitada, la distinción entre capital suscrito y capital pagado prácticamente no existe en la práctica, porque la ley exige que ambos sean iguales desde el momento de la constitución. En la Sociedad Anónima sí puede haber una brecha, pero la ley fija proporciones mínimas para evitar que esa brecha sea demasiado grande. La S.A.S. es la más flexible de todas: no impone un mínimo de capital pagado al constituirse, lo que la convierte en la forma societaria preferida por muchos emprendedores.
Independientemente del tipo de sociedad, cuando los plazos de pago vencen y el socio no ha cumplido su compromiso, la deuda entra en mora y la empresa tiene mecanismos legales para exigir el pago o, según los estatutos, tomar acciones adicionales contra las acciones suscritas y no pagadas.
Preguntas frecuentes
¿Qué pasa si el capital suscrito no se paga en el plazo acordado?
Cuando un socio no cumple con el pago del capital suscrito dentro del plazo establecido, la deuda entra en mora y la empresa puede exigirlo por vías legales. En el caso de la S.A.S., la ley otorga hasta dos años para pagar el capital suscrito; si ese plazo vence sin que el socio haya cumplido, la sociedad puede ejecutar las acciones suscritas o acudir a los mecanismos previstos en los estatutos para resolver el incumplimiento, que pueden incluir la reducción forzada de la participación del socio o el cobro judicial del monto adeudado.
¿Puede el capital suscrito ser mayor que el capital pagado?
Sí, y es la situación más frecuente en el momento de la constitución de una sociedad o cuando se amplía el capital. El capital suscrito representa el compromiso total de los socios, mientras que el capital pagado refleja solo lo que ya han entregado. La diferencia entre ambos es el capital suscrito por cobrar, que queda registrado en el activo del balance como una cuenta pendiente de recaudo. Esta situación es completamente normal y está contemplada por la ley, siempre que se respeten los plazos máximos de pago según el tipo de sociedad.
¿Cuándo coinciden el capital suscrito y el capital pagado?
El capital suscrito y el capital pagado coinciden cuando todos los socios han cumplido íntegramente con sus compromisos de aporte. Esto ocurre al momento de la constitución en el caso de las sociedades limitadas, donde la ley exige el pago total de inmediato. En las sociedades por acciones, la coincidencia se da una vez vencido el plazo de pago y cumplidas todas las obligaciones de los accionistas. En ese momento, la cuenta de capital suscrito por cobrar desaparece del activo y el balance refleja el patrimonio real sin ningún saldo pendiente.
¿Qué significa capital suscrito y no pagado?
El capital suscrito y no pagado es la parte del capital que los socios se comprometieron a aportar, pero que aún no han transferido a la empresa. Es la misma cifra que se registra como capital suscrito por cobrar en el activo del balance. Representa una obligación pendiente del socio hacia la sociedad, y no puede considerarse como patrimonio disponible hasta que el aporte se materialice. Contablemente, su existencia reduce el patrimonio neto visible, aunque la obligación siga siendo exigible.
¿Cómo afecta el capital pagado al patrimonio de la empresa?
El capital pagado es el componente del capital social que afecta directamente el patrimonio neto de la empresa, porque representa dinero o bienes que ya están dentro de la sociedad y disponibles para su operación. Cada vez que un socio paga una parte de su capital suscrito, el activo de la empresa aumenta y el patrimonio neto se fortalece de forma real. Por eso, al analizar la solidez financiera de una empresa, conviene mirar el capital pagado, no solo el capital autorizado o el suscrito, ya que esos dos últimos incluyen cifras que todavía no han ingresado a la caja de la sociedad.
¿Qué es el capital suscrito por cobrar en contabilidad?
El capital suscrito por cobrar es una cuenta de activo que registra el monto que los socios se comprometieron a aportar, pero que aún no han pagado. Aparece en el balance de la empresa como un derecho de cobro frente a sus propios accionistas. No es un ingreso ni un activo líquido: es una promesa de pago que, mientras no se haga efectiva, no puede usarse para financiar operaciones. Cuando el socio finalmente transfiere el dinero o entrega el bien, esta cuenta se cancela y el activo real (caja, banco, propiedad) queda registrado en su lugar.
¿En una S.A.S. se puede tener capital suscrito sin haber pagado nada?
Sí. La Ley 1258 de 2008, que regula las Sociedades por Acciones Simplificadas en Colombia, permite que los accionistas suscriban capital sin tener que pagarlo en el momento de la constitución, siempre que lo hagan dentro de un plazo máximo de dos años. Esto significa que una S.A.S. puede nacer con un capital suscrito importante y un capital pagado de cero, lo cual es perfectamente legal, siempre que el accionista cumpla su obligación dentro del plazo legal. Esta flexibilidad es una de las razones por las que la S.A.S. es la forma societaria más utilizada por emprendedores en Colombia.
Conclusión
El capital suscrito y el capital pagado son dos etapas distintas dentro del proceso de formación del capital social de una empresa. El primero refleja el compromiso de los socios; el segundo, la realidad de lo que han aportado. Entender esa diferencia te permite leer un balance con mucha más precisión y saber exactamente en qué punto se encuentra la empresa respecto a sus compromisos internos.
Ahora que conoces cómo funcionan ambos conceptos, puedes aplicarlos en situaciones concretas: interpretar los estatutos de una sociedad, registrar los asientos contables de constitución, analizar el patrimonio neto de una empresa o simplemente verificar si los socios han cumplido sus obligaciones de aporte. Cada uno de esos escenarios tiene su propia lectura contable, y ya tienes las herramientas para abordarla.
Si quieres seguir profundizando en la contabilidad de las empresas, en este sitio web encontrarás más contenido sobre temas relacionados: desde los tipos de sociedades hasta el tratamiento detallado del patrimonio, las reservas y los resultados del ejercicio. Hay mucho más por explorar, y cada concepto nuevo te da una ventaja real al momento de analizar cualquier estado financiero.
También te puede interesar:
Diferencias contables entre Sociedad Anónima y SRL
Registro contable de una sociedad accidental
Ejercicios resueltos de contabilidad de sociedades
Sociedad accidental: El tipo de asociación que pocos conocen
Implicaciones contables de una sociedad de hecho
Aportes de capital en una sociedad
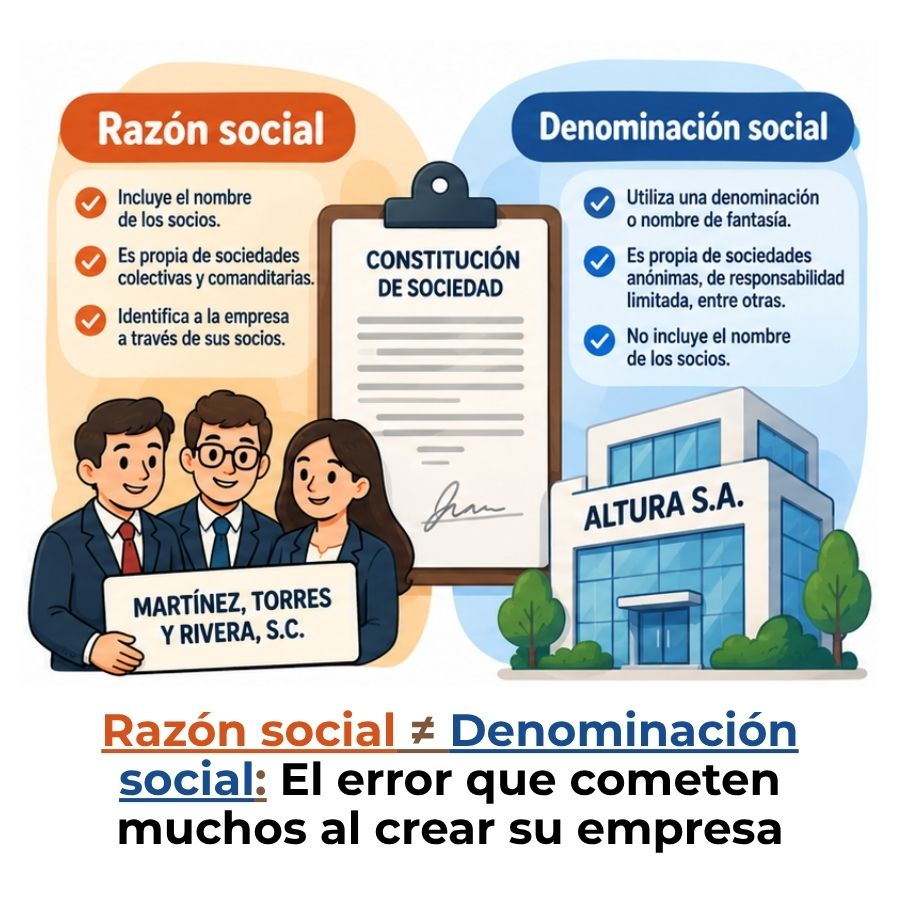
Diferencia entre razón social y denominación social