La transformación de sociedades es el proceso legal mediante el cual una empresa cambia su tipo societario, por ejemplo, de sociedad limitada a sociedad anónima, sin que eso suponga su disolución ni la pérdida de su personalidad jurídica. La empresa sigue siendo la misma entidad, pero con una estructura legal diferente.
¿Qué es la transformación de sociedades?
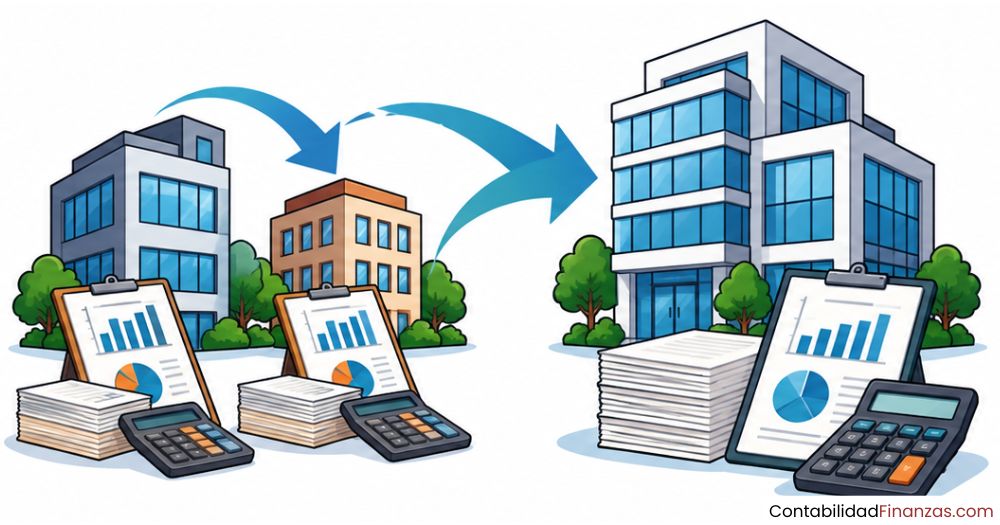
La transformación de sociedades es el proceso legal mediante el cual una empresa adopta un tipo societario distinto al que tenía originalmente, sin que eso implique su disolución ni la pérdida de su personalidad jurídica. La sociedad sigue siendo la misma entidad ante la ley: conserva sus contratos, sus deudas, sus derechos y su historial. Lo único que cambia es su forma legal.
Dicho de otro modo, una empresa que nació como sociedad de responsabilidad limitada puede convertirse en sociedad anónima sin necesidad de cerrarse y volver a constituirse. El ordenamiento jurídico español reconoce esta operación y la regula de forma específica, con requisitos claros tanto en el plano legal como en el contable.
Diferencia entre transformación, fusión y escisión
Aunque las tres son modificaciones estructurales reconocidas por la ley, no son lo mismo. La transformación afecta a una sola sociedad y únicamente cambia su tipo jurídico, sin que intervenga ninguna otra entidad en el proceso. La fusión, en cambio, implica que dos o más sociedades se unen para formar una nueva o que una absorbe a otra. La escisión es el proceso contrario: una sociedad se divide en dos o más entidades separadas.
La confusión entre estos tres conceptos es frecuente porque los tres están regulados en la misma norma: la Ley 3/2009, sobre modificaciones estructurales de las sociedades mercantiles. Sin embargo, sus efectos jurídicos y contables son distintos, y es importante no mezclarlos cuando se analiza un caso concreto.
| Operación | Sociedades implicadas | ¿Se extingue alguna? | ¿Cambia el tipo jurídico? |
|---|---|---|---|
| Transformación | Una sola | No | Sí |
| Fusión | Dos o más | Sí (las absorbidas) | Puede cambiar |
| Escisión | Un origen, varias resultado | Puede extinguirse la original | Puede cambiar |
¿Se pierde la personalidad jurídica al transformarse?
No. Este es uno de los puntos más importantes de entender: la sociedad no se extingue ni se disuelve durante la transformación. La misma persona jurídica que existía antes sigue existiendo después, con el mismo NIF, los mismos contratos en vigor y el mismo patrimonio. Lo que se modifica es únicamente la forma bajo la cual opera legalmente.
La transformación implica que una sociedad adopta un tipo social diferente sin afectar a su personalidad jurídica: la empresa es la misma entidad antes y después del proceso.
¿Qué tipos de transformación de sociedades existen?
Los supuestos de transformación no son libres: están tasados por la ley. Esto significa que no cualquier cambio es posible; solo pueden realizarse las transformaciones que la normativa reconoce expresamente. Conocer qué combinaciones están permitidas es el primer paso antes de plantearse cualquier proceso de este tipo.
De sociedad limitada a sociedad anónima
Es la transformación más habitual en el contexto empresarial español. Una sociedad de responsabilidad limitada puede transformarse en sociedad anónima cuando su crecimiento lo justifica, por ejemplo, porque quiere acceder a financiación bursátil o atraer un mayor número de inversores. En este cambio, las participaciones sociales de la S.L. pasan a convertirse en acciones de la S.A., lo que modifica también la forma en que se transmite el capital.
El proceso inverso, de sociedad anónima a sociedad limitada, también es posible y no es menos frecuente. En muchos casos, las empresas optan por simplificar su estructura administrativa y reducir los requisitos de capital mínimo, lo que hace más atractivo el tipo limitado.
De sociedad civil a sociedad mercantil
La sociedad civil, regulada por el Código Civil, puede transformarse en cualquier tipo de sociedad mercantil. Esto ocurre con frecuencia cuando una actividad que comenzó de forma más informal necesita una estructura más sólida para crecer, acceder a financiación o relacionarse con otras empresas en condiciones de igualdad. Con la transformación, la entidad pasa a regirse por el Código de Comercio y por la normativa mercantil correspondiente al nuevo tipo adoptado.
Otros supuestos reconocidos por la ley
La Ley 3/2009 contempla otros supuestos menos frecuentes, pero igualmente válidos. Entre ellos se encuentran la transformación de una sociedad mercantil inscrita en sociedad cooperativa, y también la operación inversa. Asimismo, la norma permite que una sociedad anónima se transforme en sociedad anónima europea y viceversa, lo que abre la puerta a procesos de internacionalización dentro del espacio europeo.
Supuestos de transformación reconocidos por la Ley 3/2009
¿Por qué se transforma una sociedad?
Detrás de cada proceso de transformación hay una razón concreta. Las empresas no cambian su estructura jurídica por capricho: lo hacen porque su situación actual ya no encaja con la forma legal que tienen. Los motivos más habituales están relacionados con el crecimiento, la responsabilidad de los socios y la adaptación al entorno regulatorio o fiscal.
- Limitar la responsabilidad de los socios: en tipos societarios como la sociedad colectiva, los socios responden con su patrimonio personal. Transformarse en una S.L. o S.A. protege su patrimonio privado frente a las deudas de la empresa.
- Atraer nuevos inversores: la sociedad anónima permite emitir acciones y facilitar la entrada de capital externo de una forma que la sociedad limitada restringe.
- Adaptarse a cambios normativos: cuando la regulación modifica los requisitos de un tipo societario, transformarse puede ser la vía para seguir operando en condiciones más favorables.
- Simplificar la gestión interna: algunas empresas pasan de un tipo más complejo a uno más sencillo de administrar cuando su tamaño lo permite.
- Acceder a un mercado de valores: solo las sociedades anónimas pueden cotizar en bolsa, por lo que la transformación puede ser un paso previo a ese objetivo.
Proceso de transformación de sociedades paso a paso
La transformación de sociedades no es un trámite puntual. Es un proceso con varias etapas que deben cumplirse en orden y con la documentación adecuada. Saltarse alguna de estas fases puede invalidar la operación o generar responsabilidades para los administradores. A continuación se detallan los pasos principales.
Fase 1: Acuerdo de la junta de socios
El punto de partida de cualquier transformación es la junta de socios. La ley exige que el acuerdo de transformación sea adoptado necesariamente por la junta, convocada con las formalidades propias del tipo societario que se va a transformar. No pueden los administradores decidirlo por su cuenta: es una decisión que corresponde exclusivamente a los socios.
Existe una excepción práctica: si la junta es universal, es decir, si están presentes todos los socios y aceptan reunirse sin convocatoria previa, no hace falta seguir los trámites formales de convocatoria. De lo contrario, hay que respetar los plazos y formas que exige la normativa de cada tipo societario.
Fase 2: Documentación obligatoria
Antes de la junta, los administradores deben poner a disposición de los socios una serie de documentos que les permitan votar con información suficiente. El más importante es el balance de transformación, que debe estar cerrado en los seis meses anteriores a la fecha prevista para la reunión. Junto a él, la ley también requiere el informe de los administradores y, cuando la sociedad esté obligada a auditoría, el informe del auditor de cuentas sobre ese balance.
Además, los administradores tienen la obligación de informar a la junta sobre cualquier modificación relevante del activo o del pasivo que haya ocurrido entre la fecha del informe y el día de la reunión. Esto garantiza que los socios no voten sobre una foto desactualizada de la empresa.
Fase 3: Registro y publicidad
Una vez adoptado el acuerdo, debe elevarse a escritura pública ante notario e inscribirse en el Registro Mercantil. La transformación solo produce efectos frente a terceros desde el momento de su inscripción registral. Hasta ese instante, la sociedad sigue siendo, legalmente, del tipo anterior.
En algunos tipos societarios, la normativa exige también la publicación del acuerdo en medios oficiales. Este paso de publicidad tiene por objeto proteger a los acreedores, que deben conocer el cambio para poder ejercer sus derechos si la nueva estructura les afecta de algún modo.
Tratamiento contable de la transformación de sociedades
Más allá del plano legal, la transformación tiene consecuencias directas en los libros contables de la empresa. No se crea una contabilidad desde cero: la sociedad continúa con la misma contabilidad, aunque ciertos elementos deben ajustarse para reflejar la nueva estructura jurídica. Comprender este proceso es indispensable para cualquier persona que trabaje en el área contable o financiera de una empresa en transformación.
El balance de transformación
El balance de transformación es el documento contable que refleja la situación patrimonial de la sociedad en el momento en que se inicia el proceso. No es un balance ordinario de cierre de ejercicio: su función específica es servir de base para que los socios aprueben la transformación con información fiable y actualizada sobre el estado real de la empresa.
La ley permite que las valoraciones de este balance se ajusten para reflejar modificaciones importantes en el valor razonable de los activos que no hayan quedado recogidas en los asientos contables habituales. Esto es relevante, por ejemplo, cuando existen inmuebles o inversiones cuyo valor de mercado difiere significativamente de su valor en libros.
¿Qué debe incluir el balance de transformación?
Asientos contables en la sociedad que se transforma
Desde el punto de vista de los registros contables, el proceso en la sociedad original implica varios pasos. Primero, se realiza la reapertura de cuentas para dejar constancia contable del inicio del proceso. Después, se practican los asientos de ajuste necesarios para regularizar los saldos que lo requieran, por ejemplo, para reflejar correcciones de valor o reclasificaciones de partidas.
La reclasificación del capital social es uno de los ajustes más relevantes, especialmente cuando hay un cambio en las características del instrumento financiero que lo representa. Por ejemplo, en el paso de participaciones sociales de una S.L. a acciones de una S.A., la cuenta de capital debe reflejar adecuadamente la nueva naturaleza del instrumento. Todo esto se recoge en los libros contables sin necesidad de abrir una contabilidad nueva.
Si quieres profundizar en la mecánica de los ajustes de capital que pueden surgir en este tipo de procesos, el estudio del reintegro de capital social te ayudará a entender cómo se registran las devoluciones de aportaciones que pueden producirse cuando un socio ejerce su derecho de separación durante la transformación.
Apertura contable en la nueva sociedad
Aunque la sociedad no se disuelve, la transformación exige registrar la apertura bajo la nueva forma jurídica. Este asiento de apertura equivale a trasladar el activo, el pasivo y el patrimonio neto de la entidad original a los libros de la nueva estructura, y debe coincidir con la fecha en que la transformación surte efectos, es decir, con la inscripción en el Registro Mercantil.
El patrimonio que se transfiere se obtiene por diferencia entre el activo total y el pasivo total del balance de transformación aprobado. Si en ese proceso se ha ampliado el capital social, los asientos reflejarán también la nueva cifra de capital y las aportaciones adicionales realizadas por los socios o procedentes de reservas preexistentes.
| Concepto | Sociedad que se transforma | Nueva sociedad (apertura) |
|---|---|---|
| Continuidad de libros | Sí, se mantienen los libros existentes | Se adaptan al nuevo tipo, sin partir de cero |
| Asientos de ajuste | Se practican para regularizar saldos | Asiento de apertura con el patrimonio transferido |
| Capital social | Se reclasifica según el nuevo instrumento | Se refleja en las cuentas del nuevo tipo societario |
| Fecha de efecto | La inscripción en el Registro Mercantil | Coincide con la fecha de inscripción |
Efectos de la transformación sobre socios y acreedores
La transformación no es un proceso que afecte solo a la estructura interna de la empresa. Tiene consecuencias directas sobre la posición de los socios y sobre los derechos de los acreedores, y la ley establece mecanismos concretos para proteger a ambos. Conocerlos es imprescindible tanto para quienes participan en la junta como para quienes tienen relaciones contractuales con la sociedad.
En el marco de la contabilidad de sociedades, estos efectos tienen reflejo directo en los registros: desde la valoración de las participaciones del socio que se separa hasta el tratamiento de las deudas que persisten tras el cambio de tipo.
Derecho de separación del socio disconforme
No todos los socios tienen que estar de acuerdo con la transformación para que esta se lleve a cabo. Sin embargo, los socios que no hayan votado a favor del acuerdo tienen derecho a separarse de la sociedad y a recibir el reembolso del valor de su participación. Este derecho protege a la minoría frente a una decisión que puede alterar sustancialmente las condiciones bajo las que entraron a formar parte de la empresa.
Desde el punto de vista contable, el ejercicio del derecho de separación genera un pasivo para la sociedad: la obligación de pagar al socio saliente el valor de su cuota. Ese pago reduce el patrimonio neto y, dependiendo del volumen del mismo, puede requerir ajustes adicionales en la cifra de capital o en las reservas disponibles. Para comprender cómo se reparten las consecuencias entre los socios que permanecen, resulta útil conocer también cómo se distribuyen las pérdidas entre los socios en situaciones de desequilibrio patrimonial.
Responsabilidad por deudas anteriores
La transformación no libera a los socios de las obligaciones contraídas antes del cambio de tipo. Si antes de la transformación los socios respondían personalmente frente a las deudas de la empresa, esa responsabilidad se mantiene por las deudas anteriores, salvo que los acreedores consientan expresamente lo contrario. Esto es especialmente relevante cuando se transforma una sociedad colectiva o comanditaria en un tipo de responsabilidad limitada.
Del lado de los acreedores, el cambio de tipo no altera ni extingue sus créditos. La sociedad transformada es la misma persona jurídica y, por tanto, sigue siendo deudora en las mismas condiciones. Lo que cambia es el régimen de responsabilidad de los socios para las deudas futuras, según el tipo adoptado.
Preguntas frecuentes
¿La transformación de sociedades implica crear una empresa nueva?
No. Esta es una de las confusiones más comunes. La transformación no crea una nueva persona jurídica: la misma sociedad que existía antes del proceso continúa existiendo después, con idéntico NIF, los mismos contratos en vigor y la misma trayectoria. Lo único que cambia es el tipo societario bajo el que opera, sin que se produzca extinción, disolución ni liquidación de la entidad original.
¿Qué documentos se necesitan para transformar una sociedad?
La documentación obligatoria incluye el informe de los administradores que justifique la transformación desde el punto de vista jurídico y económico, el balance de transformación cerrado en los seis meses anteriores a la junta, el proyecto de escritura o estatutos del nuevo tipo societario y, cuando la sociedad esté sujeta a auditoría, el informe del auditor sobre ese balance. Todo ello debe ponerse a disposición de los socios antes de la convocatoria de la junta.
¿Cuándo entra en vigor la transformación de una sociedad?
La transformación produce efectos frente a terceros desde el momento en que se inscribe en el Registro Mercantil. Antes de esa inscripción, aunque el acuerdo ya haya sido adoptado por la junta y la escritura haya sido firmada ante notario, la sociedad sigue siendo del tipo anterior a todos los efectos legales. Por eso, el trámite registral no es un mero formalismo: es el acto que da validez plena al cambio.
¿Puede transformarse una sociedad que está en liquidación?
La Ley 3/2009 contempla expresamente este supuesto. Una sociedad en liquidación puede transformarse siempre que no haya comenzado la distribución de su patrimonio entre los socios. Si el reparto ya ha dado inicio, la transformación ya no es posible. Este matiz es importante porque, en ocasiones, una sociedad en liquidación puede encontrar razones para revertir ese proceso y continuar su actividad bajo un tipo diferente.
¿Qué ocurre con los contratos y obligaciones al transformar la sociedad?
Al mantenerse la personalidad jurídica, todos los contratos, licencias, autorizaciones y obligaciones de la sociedad permanecen vigentes sin necesidad de renegociarlos ni renovarlos. La contraparte contractual no necesita dar ningún consentimiento especial para que el contrato continúe, salvo que el propio contrato incluya una cláusula que prevea lo contrario. Esto es una ventaja práctica significativa frente a la alternativa de disolver y constituir una nueva sociedad.
¿Cómo afecta la transformación al capital social?
El acuerdo de transformación no puede modificar por sí solo la participación de los socios en el capital sin el consentimiento de todos ellos. Sin embargo, la cifra de capital social puede verse afectada si se amplía o reduce como parte del proceso, algo que ocurre frecuentemente cuando la transformación va acompañada de una operación de entrada de nuevos socios o de una reestructuración del patrimonio neto. El nuevo tipo societario puede también imponer un capital mínimo diferente que deba cumplirse.
¿Qué es el balance de transformación y para qué sirve?
El balance de transformación es el estado contable que refleja la situación patrimonial de la sociedad en el momento en que se inicia el proceso de cambio de tipo. Su función principal es doble: permite a los socios votar con información real y actualizada sobre el estado de la empresa, y sirve como base para determinar la estructura de capital de la nueva sociedad. Debe estar cerrado en los seis meses anteriores a la junta y, si es necesario, incluir ajustes por valor razonable que no estén recogidos en los libros contables ordinarios.
Conclusión
La transformación de sociedades es una herramienta legal que te permite adaptar la estructura jurídica de una empresa a su realidad actual sin tener que disolverla y comenzar de nuevo. La sociedad conserva su identidad, sus contratos y su patrimonio: solo cambia la forma bajo la que opera. Entender este principio es el punto de partida para comprender todo lo que implica el proceso.
A lo largo de este contenido has visto cuáles son los tipos de transformación reconocidos por la ley, qué pasos hay que seguir desde el acuerdo de la junta hasta la inscripción registral y cómo se refleja todo ello en la contabilidad. Cada uno de esos elementos tiene su peso propio, y conocerlos te ayudará a analizar con más criterio cualquier situación que involucre una modificación estructural de este tipo.
Si quieres seguir ampliando tu conocimiento sobre cómo funcionan las sociedades desde dentro, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te acompañarán en ese camino de forma progresiva y clara.
También te puede interesar:
Liquidación de sociedades: Proceso y contabilidad
Diferencia entre una empresa unipersonal y una SRL

Sociedad en comandita simple y por acciones

¿Cómo se distribuyen las pérdidas entre los socios?
Tratamiento de las utilidades no distribuidas al liquidar una empresa

¿Cómo se calcula la cuota de un socio que se retira?

¿Cómo se registra la constitución de una sociedad anónima?