Contabilizar el aporte de un inmueble a una sociedad implica registrar el bien al valor razonable en la fecha de la operación, tanto en los libros de la sociedad receptora como en los del socio que lo entrega. El Plan General Contable regula este proceso y determina cómo se reconocen las posibles ganancias o pérdidas que puedan surgir en la operación.
¿Qué es el aporte de un inmueble a una sociedad?
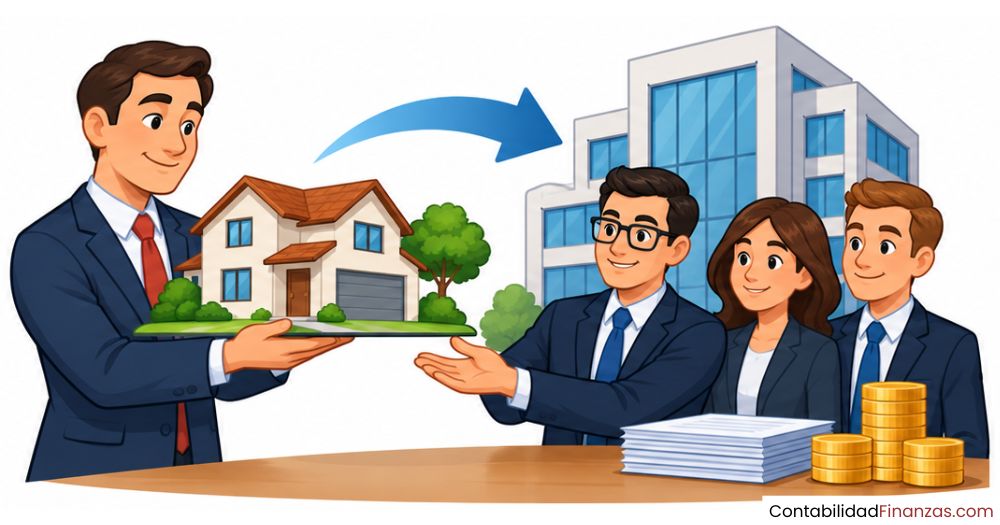
Un aporte de inmueble a una sociedad es una aportación no dineraria: en lugar de ingresar dinero en efectivo, el socio entrega un bien inmueble —un local, un terreno, un edificio— a cambio de acciones o participaciones en el capital social de la empresa. La sociedad recibe el bien, lo incorpora a su patrimonio y, como contrapartida, emite participaciones a favor del aportante.
Este tipo de aportación está reconocida en la Ley de Sociedades de Capital y tiene un tratamiento contable específico que se diferencia claramente de una compraventa ordinaria. Aquí no hay precio de compra ni pago en metálico: el valor que determina el registro es el valor razonable del inmueble en la fecha de la aportación, no lo que el socio pagó por él en su momento.
Normativa contable aplicable según el PGC
El marco de referencia obligatorio para contabilizar el aporte de un inmueble a una sociedad es el Plan General Contable (PGC), aprobado por el Real Decreto 1514/2007. Este plan recoge, en sus normas de registro y valoración, las reglas que determinan cómo se reconoce y mide este tipo de operación. Entender cuál de esas normas aplica en cada caso es el primer paso antes de abrir cualquier asiento.
La operación también puede verse afectada por las Normas Internacionales de Información Financiera, en concreto por la NIIF 13, que define el valor razonable como referencia de valoración. En España, el PGC recoge ese criterio y lo adapta al contexto de las operaciones societarias nacionales.
Valor razonable como criterio de valoración principal
El valor razonable es el precio al que un activo podría intercambiarse entre partes independientes, bien informadas y dispuestas a realizar la operación en la fecha de valoración. En el contexto del aporte de un inmueble, ese precio se determina habitualmente mediante una tasación oficial o el informe de un experto independiente, y no tiene por qué coincidir con el precio de adquisición original del inmueble.
Tanto la sociedad receptora como el socio aportante utilizan el valor razonable como punto de partida. La diferencia radica en cómo cada parte lo usa: la receptora lo emplea para registrar el activo que entra, mientras que el aportante lo utiliza para valorar las participaciones que recibe a cambio.
¿Cuándo se aplica la NRV 2ª y cuándo la NRV 21ª?
El PGC tiene dos normas que pueden entrar en juego dependiendo de la relación entre las partes. La NRV 2ª regula el inmovilizado material y se aplica cuando la aportación se hace entre sociedades que no pertenecen al mismo grupo empresarial. En ese caso, la operación se trata como una permuta de carácter comercial y se reconocen los resultados que genera.
La NRV 21ª entra en escena cuando el aportante y la sociedad receptora forman parte del mismo grupo, es decir, cuando están controladas por una misma persona o entidad. En ese supuesto, la valoración sigue reglas distintas —normalmente el valor en cuentas consolidadas— y los resultados de la operación se tratan de forma más restrictiva para evitar artificios contables dentro del grupo.
| Situación | Norma aplicable | Criterio de valoración | ¿Se reconoce resultado? |
|---|---|---|---|
| Aportante y receptora no son del mismo grupo | NRV 2ª (permuta comercial) | Valor razonable | Sí, ganancia o pérdida |
| Aportante y receptora pertenecen al mismo grupo | NRV 21ª (operaciones de grupo) | Valor en cuentas consolidadas o valor contable | Generalmente no, o diferido |
Diferencias entre el aportante persona física y persona jurídica
No todos los aportantes son iguales a efectos contables. Cuando quien aporta el inmueble es una persona física particular —es decir, alguien que no lleva contabilidad mercantil—, no existe un asiento de baja del inmueble en libros, porque esa persona no tiene libros contables obligatorios. El tratamiento recae entonces en el ámbito fiscal, principalmente en el IRPF, donde puede generarse una ganancia o pérdida patrimonial.
Cuando quien aporta es una sociedad o un empresario individual con contabilidad, la situación cambia por completo. Esa entidad sí tiene que registrar la baja del inmueble en sus propios libros, valorar las participaciones recibidas y reconocer el resultado que genera la diferencia entre el valor neto contable del bien y su valor razonable en el momento de la entrega.
🏠 Persona física (particular)
- No lleva contabilidad mercantil
- No existe asiento de baja del inmueble
- El efecto se refleja en el IRPF
- Puede generarse ganancia patrimonial sujeta a tributación
🏢 Persona jurídica (empresa o empresario)
- Lleva contabilidad obligatoria
- Debe registrar la baja del inmueble
- Valora las participaciones recibidas a valor razonable
- Reconoce ganancia o pérdida por la diferencia de valores
¿Cómo se contabiliza el aporte en la sociedad receptora?
La sociedad que recibe el inmueble tiene que incorporarlo a su activo no corriente y, al mismo tiempo, reflejar el incremento del patrimonio neto que supone la entrada de ese bien. Todo ello queda recogido en un único asiento contable que debe respetar el valor razonable del inmueble y el valor nominal de las participaciones emitidas a cambio.
Asiento contable en la sociedad que recibe el inmueble
El inmueble entra en el activo de la sociedad por su valor razonable. En la partida del haber aparece la cuenta (100) Capital social por el valor nominal de las participaciones emitidas. Si el valor razonable del inmueble supera ese valor nominal, la diferencia se registra en la cuenta (110) Prima de emisión o asunción. Si el valor razonable del inmueble coincide exactamente con el valor nominal de las participaciones, no hay prima.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (211) Construcciones | Inmueble recibido al valor razonable | Valor razonable | |
| (100) Capital social | Valor nominal de las participaciones emitidas | Valor nominal total | |
| (110) Prima de emisión | Exceso del valor razonable sobre el nominal (si lo hay) | Diferencia (si procede) |
Cuando el inmueble incluye terreno y construcción, es necesario separar ambos componentes porque el terreno no se amortiza y la construcción sí. Esta desagregación también se registra desde el primer asiento, usando la cuenta (210) para terrenos y (211) para construcciones.
¿Qué ocurre con la prima de emisión?
La prima de emisión surge cuando el valor razonable del inmueble aportado es superior al valor nominal de las participaciones que la sociedad emite a cambio. Este exceso representa un esfuerzo económico real del socio que va más allá del capital nominal, y el Plan General Contable exige reconocerlo en una cuenta separada dentro del patrimonio neto. La prima no forma parte del capital social, pero sí refuerza la solvencia de la sociedad y puede distribuirse en ciertas condiciones.
¿Cómo contabiliza el aportante la entrega del inmueble?
Desde el punto de vista del socio que entrega el bien, la operación implica dos movimientos simultáneos: dar de baja el inmueble que ya no es suyo y dar de alta las participaciones recibidas a cambio. Ambos movimientos quedan reflejados en el mismo asiento, y el resultado de la operación —ganancia o pérdida— aparece como consecuencia natural de la diferencia entre los valores.
Baja del inmueble en la contabilidad del aportante
El inmueble sale de los libros del aportante por su valor neto contable, que es el precio de coste menos la amortización acumulada hasta la fecha de la aportación. Si el inmueble tiene una hipoteca pendiente que la sociedad asume, ese pasivo también forma parte del asiento y reduce el valor neto que se da de baja.
| Cuenta | Descripción | Debe | Haber |
|---|---|---|---|
| (281) Amortización acumulada del inmovilizado material | Amortización acumulada del inmueble | Amort. acumulada | |
| (2403) Participaciones en empresas del grupo / (250) Inversiones financieras | Participaciones recibidas al valor razonable | Valor razonable | |
| (211) Construcciones | Coste de adquisición del inmueble | Coste original | |
| (771) Beneficios procedentes del inmovilizado material | Ganancia por la diferencia (si valor razonable > valor neto contable) | Diferencia positiva |
Registro de la ganancia o pérdida por la diferencia de valores
La diferencia entre el valor razonable de las participaciones recibidas y el valor neto contable del inmueble entregado genera un resultado para el aportante. Si el valor razonable es mayor, se produce una ganancia que se lleva a la cuenta (771) Beneficios procedentes del inmovilizado material. Si es menor, se registra una pérdida en la cuenta (671) Pérdidas procedentes del inmovilizado material.
Este resultado es completamente normal en operaciones de aporte no dinerario, especialmente cuando el inmueble lleva años en el balance y su valor de mercado ha evolucionado respecto al valor contable amortizado. Reconocerlo correctamente es tan importante como el asiento principal, ya que afecta directamente al resultado del ejercicio del aportante.
📌 Regla de resultado para el aportante
Si el valor razonable > valor neto contable → Ganancia → Cuenta (771)
Si el valor razonable < valor neto contable → Pérdida → Cuenta (671)
Si ambos valores coinciden → No hay resultado que reconocer
¿Qué diferencia hay entre constitución y ampliación de capital?
El aporte de un inmueble puede ocurrir en dos momentos distintos de la vida de una sociedad: en el momento de su constitución o en una ampliación de capital posterior. En ambos casos, el tratamiento contable es esencialmente el mismo —valor razonable, asiento de capital social, posible prima—, pero hay diferencias procedimentales y de cuentas transitorias que conviene conocer.
Durante la constitución, los aportes se recogen inicialmente en la cuenta (190) Acciones o participaciones emitidas, y solo se trasladan a la cuenta (100) Capital social una vez que la sociedad queda inscrita en el Registro Mercantil. En la ampliación de capital, el proceso es similar: se usa la cuenta (194) Capital emitido pendiente de inscripción hasta que el Registro confirma la inscripción del aumento.
Otra diferencia relevante es la posibilidad de que en la ampliación haya socios que no quieran ejercer su derecho de suscripción preferente, lo que puede generar ajustes adicionales en el reparto de participaciones. Esto no afecta al registro del inmueble en sí, pero sí a la distribución del capital resultante entre los socios existentes y el nuevo aportante.
Requisitos legales que afectan al registro contable
La contabilización correcta del aporte de un inmueble no depende solo de las normas del PGC: también está condicionada por la Ley de Sociedades de Capital (LSC). Esta norma exige que en la escritura de constitución o de ampliación conste una descripción detallada del bien aportado, su valoración en euros y la numeración de las participaciones o acciones asignadas al aportante. Sin esa documentación, el Registro Mercantil no inscribe la operación.
Informe de experto independiente en sociedades anónimas
En las sociedades anónimas, la ley impone que cualquier aportación no dineraria —incluido un inmueble— sea valorada por uno o varios expertos independientes designados por el registrador mercantil. El informe debe describir el bien, aplicar los criterios de valoración utilizados y fijar un valor que la sociedad no puede superar al registrar el activo. Si el valor escriturado difiere en más de un 20% del valor de la tasación, el Registro Mercantil deniega la inscripción.
Responsabilidad de los socios en sociedades limitadas
En las sociedades de responsabilidad limitada, el informe de experto independiente no es obligatorio por ley. Sin embargo, los socios asumen una responsabilidad solidaria frente a la sociedad y frente a terceros por el valor que atribuyen al inmueble aportado. Si ese valor resulta ser inferior al declarado, los socios responden con su propio patrimonio por la diferencia durante un plazo de cinco años desde la constitución.
Sociedad Anónima (SA)
- Informe de experto obligatorio
- Designado por el registrador mercantil
- Valor máximo: el del informe
Sociedad Limitada (SL)
- Sin obligación de informe de experto
- Los socios valoran el bien
- Responsabilidad solidaria 5 años
Ejemplo práctico completo paso a paso
Para ver todo lo anterior aplicado en números reales, trabaja con este caso: La empresa Alfa, S.L. aporta un inmueble en la constitución de la sociedad Beta, S.L. El inmueble tiene un coste original de 180.000 € y una amortización acumulada de 30.000 €, por lo que su valor neto contable es de 150.000 €. El valor razonable determinado por tasación asciende a 200.000 €. A cambio, Alfa recibe 2.000 participaciones de Beta con un valor nominal de 80 € cada una.
📋 Datos del ejemplo
- Coste original del inmueble: 180.000 €
- Amortización acumulada: 30.000 €
- Valor neto contable: 150.000 €
- Valor razonable (tasación): 200.000 €
- Participaciones emitidas: 2.000 × 80 € nominal = 160.000 € capital nominal
- Prima de emisión: 200.000 − 160.000 = 40.000 €
- Ganancia del aportante: 200.000 − 150.000 = 50.000 €
Con esos datos, los asientos quedan así. Primero el de la sociedad receptora (Beta, S.L.), que registra la entrada del inmueble y el aumento de su capital:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (211) Construcciones | Inmueble recibido al valor razonable | 200.000 | |
| (100) Capital social | 2.000 participaciones × 80 € nominales | 160.000 | |
| (110) Prima de emisión | Exceso del valor razonable sobre el nominal | 40.000 |
A continuación, el asiento de la sociedad aportante (Alfa, S.L.), que da de baja el inmueble y registra las participaciones recibidas:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (281) Amortiz. acumulada inmov. material | Amortización acumulada del inmueble | 30.000 | |
| (250) Inversiones financieras a largo plazo | Participaciones recibidas al valor razonable | 200.000 | |
| (211) Construcciones | Coste original del inmueble dado de baja | 180.000 | |
| (771) Beneficios proc. del inmov. material | Ganancia: valor razonable − valor neto contable | 50.000 |
Preguntas frecuentes
¿A qué valor se registra el inmueble aportado a la sociedad?
El inmueble se registra en los libros de la sociedad receptora por su valor razonable en la fecha de la aportación, tal como establece el Plan General Contable. Este valor corresponde al precio de mercado del bien en ese momento, que habitualmente se determina mediante tasación oficial o el informe de un experto independiente. No se utiliza el precio al que el aportante adquirió el inmueble en su día, ya que ese dato solo es relevante para calcular el resultado en los libros del aportante.
¿Qué cuenta contable se usa para el capital social al aportar un inmueble?
La cuenta principal es la (100) Capital social, que recoge el valor nominal de las participaciones o acciones emitidas a cambio del inmueble. Si la sociedad aún no está inscrita en el Registro Mercantil en el momento de realizar el asiento, se usa la cuenta (190) Acciones o participaciones emitidas como cuenta transitoria, y se traslada a la (100) una vez completada la inscripción. En el caso de ampliaciones de capital pendientes de inscripción, se emplea la cuenta (194).
¿Qué pasa si el valor razonable del inmueble es mayor que su valor contable?
Cuando el valor razonable del inmueble supera su valor neto contable —es decir, el coste menos la amortización acumulada—, el aportante obtiene una ganancia contable que debe reconocer en la cuenta (771) Beneficios procedentes del inmovilizado material. Esta diferencia positiva refleja la revalorización que ha experimentado el inmueble respecto a lo que figuraba en los libros, y forma parte del resultado del ejercicio en el que se produce la aportación.
¿Hay que amortizar el inmueble aportado a la sociedad?
Sí, pero solo la parte correspondiente a la construcción. Una vez que el inmueble entra en los libros de la sociedad receptora, comienza a amortizarse desde la fecha de la aportación aplicando los criterios habituales del PGC. El terreno no se amortiza porque no se desgasta ni tiene vida útil limitada, mientras que la construcción sí debe amortizarse de forma sistemática según su vida útil estimada. Por eso es indispensable separar ambos componentes desde el primer asiento.
¿Qué impuestos genera aportar un inmueble a una sociedad?
Las implicaciones fiscales dependen de quién aporta y de la forma jurídica de la operación. En términos generales, la operación está sujeta al Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD), aunque las aportaciones a sociedades están exentas del concepto de Operaciones Societarias. Si el aportante es una persona física, puede generarse una ganancia patrimonial tributable en el IRPF. Si es una sociedad, el resultado reconocido forma parte de la base imponible del Impuesto sobre Sociedades, salvo que se aplique el régimen especial de reestructuraciones empresariales.
¿Puede un particular sin empresa contabilizar el aporte de un inmueble?
Una persona física que no es empresario individual y no lleva contabilidad mercantil no realiza ningún asiento contable al aportar un inmueble, porque no tiene obligación de llevar libros. Sin embargo, eso no significa que la operación quede sin registro: el efecto se refleja en su declaración del IRPF, donde debe tributar por la ganancia o pérdida patrimonial derivada de la diferencia entre el valor de adquisición del inmueble y el valor de las participaciones recibidas.
¿Qué es la prima de emisión en el aporte de un inmueble?
La prima de emisión es el exceso del valor razonable del inmueble aportado sobre el valor nominal de las participaciones emitidas a cambio. Se registra en la cuenta (110) Prima de emisión o asunción y forma parte del patrimonio neto de la sociedad receptora, aunque no del capital social propiamente dicho. Su función es reflejar el sobreprecio que el aportante paga respecto al nominal de las participaciones, asegurando así que no se diluye la posición de los socios ya existentes en la sociedad.
Conclusión
Contabilizar el aporte de un inmueble a una sociedad requiere identificar correctamente qué papel juegas en la operación: si eres la sociedad que recibe el bien o el socio que lo entrega. En ambos casos, el valor razonable del inmueble en la fecha de la aportación es el punto de partida de todo el registro, y la norma del PGC que apliques depende de si las partes pertenecen o no al mismo grupo empresarial.
Los conceptos clave que ya conoces —valor neto contable, prima de emisión, ganancia o pérdida por baja del activo y separación entre terreno y construcción— te permiten construir los asientos de forma ordenada y sin omisiones. Aplicarlos en la práctica es más sencillo cuando tienes los datos del ejemplo a mano y verificas que el debe y el haber cuadran antes de cerrar el asiento.
Si quieres seguir avanzando en este campo, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que complementan lo que acabas de leer, desde los fundamentos hasta los registros más específicos de la vida societaria.
También te puede interesar:
¿Cómo se contabiliza una sociedad en formación?

¿Cómo se distribuyen las pérdidas entre los socios?
Aumento de capital por capitalización de utilidades
Capital suscrito pendiente de pago
Balance final de liquidación
Caso práctico: Constitución de una Sociedad Anónima

Reparto de utilidades entre socios según su participación