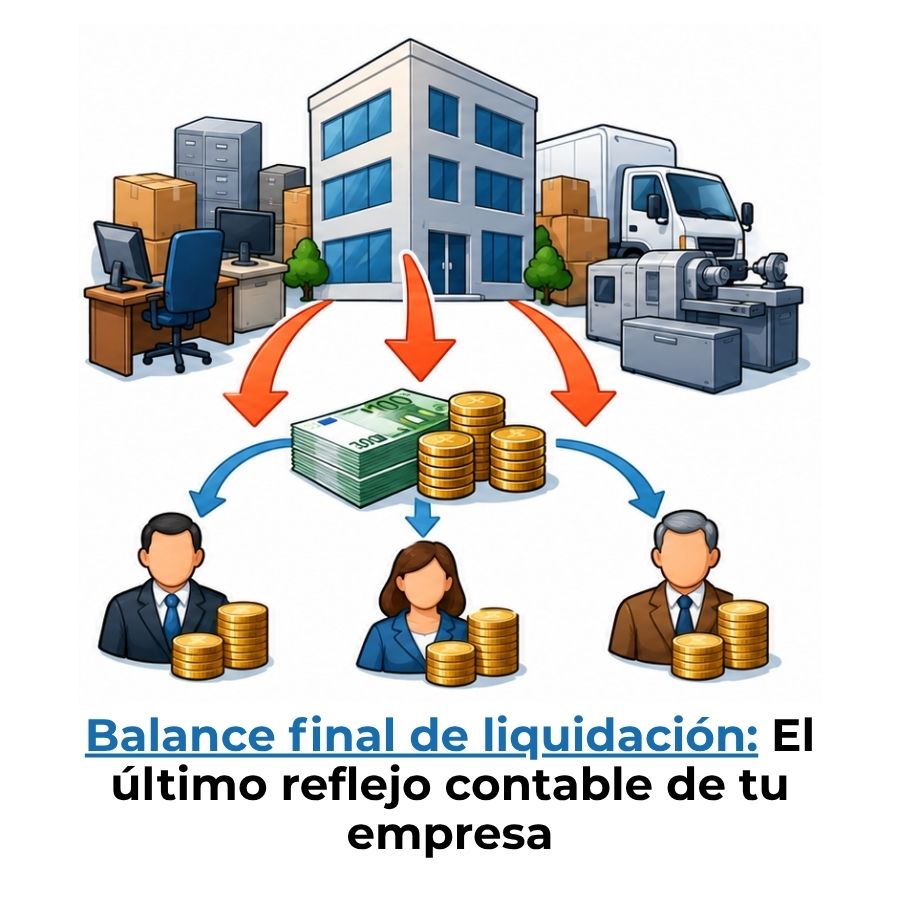
El balance final de liquidación es el documento contable que recoge el estado patrimonial de una sociedad una vez concluidas todas las operaciones de liquidación. Refleja el activo que queda disponible tras saldar las deudas y sirve de base para distribuir ese remanente entre los socios. Si estás aprendiendo a cerrar la contabilidad de una empresa, aquí tienes todo lo que necesitas entender sobre este documento.
¿Qué es el balance final de liquidación?
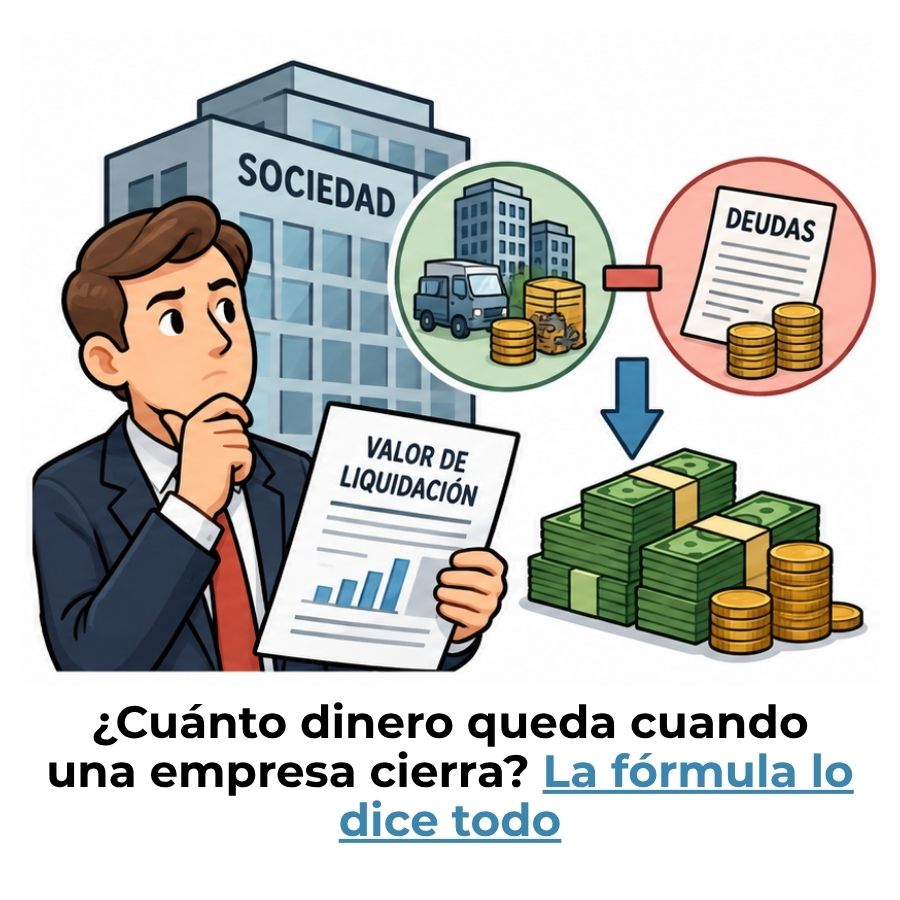
El balance final de liquidación es un documento contable que refleja la situación patrimonial de una sociedad una vez que se han completado todas las operaciones de liquidación. No se trata de un balance anual más: su función es exclusivamente mostrar qué activo queda disponible después de haber pagado todas las deudas y determinar el importe que corresponde a cada socio en ese reparto.
A diferencia del balance de situación, que forma parte de las cuentas anuales, este documento no tiene como finalidad medir el rendimiento de la empresa ni informar sobre su capacidad para hacer frente a obligaciones futuras. Su razón de ser es más concreta: cerrar la contabilidad de la sociedad de forma ordenada y dejar constancia de lo que se distribuye entre los socios antes de que la empresa desaparezca del Registro Mercantil.
Diferencia con el balance de situación ordinario
El balance de situación que preparas cada año forma parte de las cuentas anuales y está sometido a las normas del Plan General de Contabilidad. Muestra la estructura financiera de la empresa en un momento concreto, con vistas a que socios, acreedores y terceros puedan evaluar su salud económica. El balance final de liquidación, en cambio, no tiene que adaptarse a esas normas y puede elaborarse de forma simplificada, siempre que permita identificar con claridad el activo disponible y la cuota que corresponde a cada socio.
Otra diferencia relevante es su propósito: mientras el balance anual mide resultados y sirve de garantía frente a terceros, el balance final de liquidación actúa como una cuenta de cierre definitiva. Una vez aprobado y ejecutado, la sociedad deja de existir. Por eso no es un documento pensado para la toma de decisiones empresariales, sino para documentar el final del proceso.
| Característica | Balance de situación (anual) | Balance final de liquidación |
|---|---|---|
| Periodicidad | Anual (ejercicio económico) | Único (al concluir la liquidación) |
| Finalidad | Medir resultados e informar a terceros | Determinar el activo repartible entre socios |
| Sujeto al PGC | Sí, obligatoriamente | No, puede elaborarse de forma simplificada |
| Quién lo firma | Administradores | Liquidadores |
| Aprobación | Junta general ordinaria | Junta general en sesión específica |
| Efecto | Continuidad de la empresa | Extinción definitiva de la sociedad |
Base legal: el artículo 390 del TRLSC
La obligación de elaborar este documento está recogida en el artículo 390 del Real Decreto Legislativo 1/2010, que aprueba el Texto Refundido de la Ley de Sociedades de Capital. Ese precepto establece que, una vez concluidas las operaciones de liquidación, los liquidadores deben someter a la junta general el balance final, un informe completo sobre lo ocurrido durante el proceso y el proyecto de división del activo resultante entre los socios.
La ley menciona el balance final de liquidación en el artículo 390 del TRLSC, pero no define su contenido ni su estructura. La Dirección General de Seguridad Jurídica y Fe Pública ha precisado que puede elaborarse de forma simplificada, siempre que fije el patrimonio repartible y la parte que corresponde a cada socio.
El hecho de que la ley no imponga un modelo concreto da cierta flexibilidad práctica, pero también exige rigor: el balance debe ser lo suficientemente claro como para que la junta general pueda votarlo con conocimiento de causa y para que el Registro Mercantil lo acepte al inscribir la extinción de la sociedad. Ignorar ese equilibrio es uno de los errores más frecuentes en este proceso.
¿Quién elabora el balance final de liquidación?
La responsabilidad recae sobre los liquidadores, que son las personas que asumen el control de la sociedad en el momento en que se abre el periodo de liquidación. Cuando la junta decide disolver la empresa, los administradores cesan en sus funciones ordinarias y los liquidadores toman el relevo. A partir de ese momento, su tarea principal es ejecutar todas las operaciones necesarias para extinguir la sociedad de forma ordenada.
Funciones de los liquidadores durante la liquidación
📋 Inventario inicial
Elaboran un inventario y balance en los tres primeros meses desde la apertura de la liquidación.
💳 Pago de deudas
Saldan todas las obligaciones pendientes con acreedores antes de repartir nada entre los socios.
📦 Realización del activo
Convierten los activos no corrientes en liquidez para poder distribuirlos o saldar deudas pendientes.
📄 Balance final
Formulan el balance final de liquidación y lo presentan junto al informe y el proyecto de reparto.
Durante todo el periodo de liquidación, los liquidadores también tienen la obligación de mantener la contabilidad de la sociedad al día y custodiar los libros, documentos y correspondencia. Esto garantiza que cualquier operación realizada durante ese tiempo pueda ser revisada y verificada, tanto por los socios como por las autoridades competentes si fuera necesario.
En la práctica, los liquidadores pueden ser personas designadas específicamente para esa función, aunque también es habitual que los propios administradores asuman ese papel si los estatutos o la junta así lo prevén. Lo que no cambia en ningún caso es su responsabilidad frente a los socios y acreedores durante todo el proceso, incluyendo la formulación del balance que aquí analizamos. Si quieres profundizar en cómo se desarrolla todo el ciclo, puedes consultar el proceso contable de liquidación de una sociedad explicado paso a paso.
¿Cuándo se formula y qué documentos lo acompañan?
El balance final de liquidación se formula una vez que se han completado todas las operaciones de liquidación: cobro de créditos pendientes, pago de deudas, realización del activo no corriente y, en general, cualquier actuación que sea necesaria para dejar la sociedad libre de obligaciones. Solo en ese momento tiene sentido elaborar este balance, porque su objetivo es mostrar lo que queda después de todo ese proceso.
La ley exige que este documento no llegue solo a la junta general. Los liquidadores deben presentarlo junto con otros dos documentos igualmente relevantes: un informe completo sobre las operaciones realizadas durante la liquidación y un proyecto de división del activo resultante entre los socios. Los tres forman un paquete documental que la junta debe revisar y votar en conjunto antes de dar por cerrado el proceso.
Documentos que acompañan al balance final de liquidación
- Balance final de liquidación: Refleja el activo disponible y el patrimonio neto tras saldar todas las deudas.
- Informe completo sobre las operaciones: Detalla qué se hizo durante la liquidación, qué se cobró, qué se pagó y qué decisiones se tomaron.
- Proyecto de división del activo resultante: Establece cómo se reparte el patrimonio disponible entre los socios y en qué proporción.
El plazo para formular el balance inicial (diferente del final) es de tres meses desde la apertura de la liquidación. El balance final, sin embargo, no tiene un plazo fijo: se elabora cuando las operaciones han concluido, lo que puede tardar meses o años dependiendo de la complejidad de la sociedad y de sus obligaciones pendientes.
Estructura del balance final de liquidación
Aunque la ley no obliga a seguir el modelo del Plan General de Contabilidad, el balance final de liquidación mantiene una lógica clara: un activo que refleja lo que queda y un patrimonio neto que recoge los fondos propios pendientes de distribución. En la práctica, el pasivo exigible desaparece del balance porque, llegados a este punto, todas las deudas ya han sido saldadas o provisionadas.
El activo resultante
El activo que aparece en el balance final de liquidación es el que queda después de haber pagado todas las deudas. Lo habitual es que esté compuesto principalmente por tesorería, ya que durante el proceso de liquidación el objetivo es convertir en efectivo todos los bienes que sea posible. Si había maquinaria, inmuebles u otros activos no corrientes, se habrán vendido o adjudicado antes de llegar a este punto.
En algunos casos pueden quedar activos no realizados, por ejemplo, si no se encontró comprador o si las partes acordaron adjudicárselos directamente a algún socio en especie. En esas situaciones, el activo del balance final refleja esos bienes a su valor de realización o de mercado, no necesariamente al valor que tenían en la contabilidad ordinaria. Esa diferencia puede generar un resultado de liquidación positivo o negativo que también se recoge en el balance.
El patrimonio neto en liquidación
Una vez que el activo del balance final está determinado, el patrimonio neto recoge los fondos propios que quedan disponibles para distribuir. Ahí aparecen el capital social, las reservas acumuladas y el resultado del periodo de liquidación. En la práctica, el interés de estas partidas ya no es el que tenían durante la vida activa de la empresa: ya no protegen a los acreedores ni regulan la vida societaria. Su única función es indicar cuánto hay para repartir.
El resultado del periodo de liquidación puede ser positivo si al vender activos se obtuvo más de lo esperado, o negativo si las operaciones generaron pérdidas. Esas diferencias se pueden recoger en una cuenta específica denominada «Resultados de liquidación», que no está prevista en el Plan General de Contabilidad, pero que se usa habitualmente en la práctica para separar con claridad los efectos del proceso de extinción. El total del patrimonio neto coincide con el activo disponible y representa la cantidad que se distribuirá entre los socios.
Cómo se elabora paso a paso
Elaborar el balance final de liquidación no es un ejercicio aislado: es la consecuencia de todo el trabajo previo realizado durante el periodo de liquidación. Para que el documento tenga sentido, el proceso debe haberse ejecutado correctamente desde el inicio. A continuación se describen los pasos que llevan a su formulación dentro del marco de la contabilidad de sociedades.
Pasos para elaborar el balance final de liquidación
Reabrir la contabilidad tras la disolución
Una vez acordada la disolución, los liquidadores reabren la contabilidad y parten del balance existente en ese momento como punto de partida.
Realizar el activo y cobrar los créditos pendientes
Se venden bienes, se cobran facturas pendientes y se convierte en liquidez todo lo que sea posible para facilitar el pago de las deudas.
Pagar todas las deudas con acreedores
Antes de tocar el activo restante, los liquidadores deben saldar íntegramente las obligaciones con terceros o consignar su importe en una entidad de crédito.
Registrar las diferencias como resultados de liquidación
Las diferencias entre el valor contable de los activos y su valor de realización se recogen en la cuenta «Resultados de liquidación» o en las cuentas del PGC que correspondan.
Formular el balance final
Con todo el proceso ejecutado, los liquidadores redactan el balance final que muestra el activo disponible y el patrimonio neto a distribuir entre los socios.
Presentar el paquete documental a la junta general
El balance, el informe de operaciones y el proyecto de división se someten a votación. La junta debe aprobarlo para que el proceso pueda continuar hasta la cancelación registral.
Un aspecto que conviene tener presente es que las cuentas anuales formuladas durante el periodo de liquidación no se elaboran de forma comparativa con el ejercicio anterior. La razón es que la empresa ya no opera bajo el principio de empresa en funcionamiento, y eso altera las bases de valoración y presentación. En la memoria del último ejercicio debe quedar constancia expresa de esa circunstancia. Para entender cómo encaja todo esto dentro del ciclo completo, es útil revisar qué implica la liquidación de sociedades desde su inicio.
¿Qué ocurre si no hay activo que repartir?
No siempre queda algo para distribuir entre los socios. Si las deudas eran elevadas y los activos apenas alcanzaron para cubrirlas, el balance final puede mostrar un activo cero o incluso reflejar pérdidas. En ese caso, el documento cumple igualmente su función: declarar formalmente que no existe patrimonio repartible y permitir que la junta dé su conformidad para cerrar el proceso.
Cuando el activo es cero, la estructura del balance se simplifica al máximo. En el lado del pasivo puede figurar únicamente el capital social y las pérdidas acumuladas del proceso, lo que explica por qué no hay nada para distribuir. La ley no exige que el balance cuadre de una manera determinada en ese escenario: lo importante es que quede claro para los socios y para el Registro Mercantil que no hay activos pendientes de reparto. El liquidador hace constar esa situación y el proceso puede continuar hasta la extinción definitiva.
✅ Con activo repartible
El balance refleja el activo disponible y el proyecto de división determina la cuota de cada socio. Se aprueba, se reparte y se inscribe la extinción.
⚠️ Sin activo repartible
El balance declara que no hay nada que distribuir. El liquidador lo hace constar, la junta lo aprueba y se procede igualmente a la cancelación registral.
❌ Con deudas sin cubrir
Si no hay activo suficiente para pagar a todos los acreedores, el proceso de liquidación ordinaria no es viable y puede derivar en un procedimiento concursal.
Aprobación, impugnación e inscripción registral
Una vez formulado el balance final de liquidación junto con el informe de operaciones y el proyecto de división, los tres documentos se presentan a la junta general de socios para su aprobación. La junta debe votar a favor del conjunto del paquete documental para que el proceso pueda avanzar. Si algún socio no comparte el contenido o la forma del balance, puede abstenerse o votar en contra, lo que no bloquea necesariamente la aprobación si la mayoría vota a favor.
Los socios que no hayan votado a favor del acuerdo tienen la posibilidad de impugnarlo. Esa impugnación no suspende automáticamente el proceso, pero puede generar consecuencias legales si prospera. Por ese motivo, es importante que el balance sea transparente, completo y coherente con las operaciones registradas durante la liquidación, reduciendo así cualquier margen de controversia.
Una vez aprobado el balance y ejecutado el reparto del activo, los liquidadores otorgan la escritura pública de extinción de la sociedad. Esa escritura se inscribe en el Registro Mercantil e incluye el balance final de liquidación, la identidad de los socios y la cuota de liquidación que ha correspondido a cada uno. Con esa inscripción, la sociedad queda cancelada oficialmente y desaparece del tráfico mercantil. Puedes ampliar todo lo relacionado con la cuota de liquidación y su cálculo si necesitas profundizar en esa parte del proceso.
Preguntas frecuentes
¿El balance final de liquidación debe seguir el Plan General de Contabilidad?
No es obligatorio. La Dirección General de Seguridad Jurídica y Fe Pública ha confirmado que el balance final de liquidación puede elaborarse de forma simplificada, sin ajustarse a las normas del Plan General de Contabilidad. Lo esencial es que el documento fije con precisión el patrimonio social repartible y la cuota que corresponde a cada socio. Lo que no puede faltar es claridad y coherencia con las operaciones registradas durante la liquidación, ya que el Registro Mercantil lo revisará antes de inscribir la extinción. Puedes consultar la normativa vigente en el Texto Refundido de la Ley de Sociedades de Capital en el BOE.
¿Cómo se calcula la cuota de liquidación de cada socio?
Salvo que los estatutos de la sociedad establezcan otra cosa, la cuota de liquidación que corresponde a cada socio es proporcional a su participación en el capital social. Esto significa que si un socio tiene el 30 % del capital, recibirá el 30 % del activo disponible para repartir. Ese cálculo se plasma en el proyecto de división del activo resultante, que acompaña al balance final y que la junta también debe aprobar. Para entender mejor cómo funciona este cálculo en detalle, puedes revisar todo lo relacionado con la cuota de liquidación.
¿Pueden los socios impugnar el balance final de liquidación?
Sí. La Ley de Sociedades de Capital reconoce el derecho de los socios que no hayan votado a favor del acuerdo de aprobación a impugnar el balance final de liquidación. Esa impugnación sigue las reglas generales de impugnación de acuerdos sociales. No implica automáticamente la paralización del proceso, pero puede generar consecuencias jurídicas si el tribunal aprecia irregularidades en la formulación del balance o en las operaciones que lo sustentan. Por eso resulta tan importante que los liquidadores documenten con rigor todas las actuaciones realizadas.
¿Qué diferencia hay entre el balance inicial y el balance final de liquidación?
El balance inicial de liquidación es el que los liquidadores elaboran en los tres primeros meses desde que se abre la liquidación. Su referencia es el momento exacto en que se disolvió la sociedad y sirve como punto de partida para conocer qué activos, deudas y fondos propios tiene la empresa al comenzar el proceso. El balance final, en cambio, se formula cuando todas las operaciones de liquidación han concluido y muestra exclusivamente lo que queda tras pagar deudas y realizar activos. Ambos son documentos diferentes con funciones complementarias dentro del proceso de extinción.
¿Qué pasa con las deudas pendientes antes de repartir el activo?
Los liquidadores tienen prohibido repartir el activo entre los socios si aún quedan deudas sin saldar con los acreedores. Así lo establece el artículo 391.2 del TRLSC: antes de distribuir la cuota de liquidación, deben pagarse todas las obligaciones pendientes o consignarse su importe en una entidad de crédito. El orden de prelación es claro: primero los acreedores, luego los socios. Si el activo no alcanza para cubrir todas las deudas, la liquidación ordinaria no puede concluirse y el proceso puede derivar en un procedimiento concursal.
¿Qué es el proyecto de división del activo resultante?
El proyecto de división del activo resultante es el documento que acompaña al balance final de liquidación y que detalla cómo se va a repartir el patrimonio disponible entre los socios. Especifica la cuota que corresponde a cada uno, ya sea en efectivo o en especie si hay activos no realizados que se adjudican directamente. Junto con el balance final y el informe de operaciones, forma el paquete documental que los liquidadores presentan a la junta general para su aprobación. Sin ese proyecto, la distribución del activo no tendría base legal ni documentada. Todo este proceso forma parte de la liquidación de sociedades en su conjunto.
¿Cuánto tiempo tienen los liquidadores para formular el balance final?
La ley no fija un plazo concreto para formular el balance final de liquidación. El único plazo expresamente establecido es el de los tres primeros meses para elaborar el balance inicial. El balance final se formula cuando las operaciones de liquidación han concluido, y ese proceso puede durar meses o años dependiendo de la complejidad de la sociedad, el número de acreedores, los activos que haya que realizar y los posibles litigios pendientes. Lo que sí existe es una obligación general de diligencia: los liquidadores deben actuar con rapidez y eficiencia para no prolongar innecesariamente el proceso.
Conclusión
El balance final de liquidación es el documento que cierra contablemente la vida de una sociedad. No se trata de un balance más: su función específica es reflejar el patrimonio disponible tras saldar todas las deudas y sentar las bases para que cada socio reciba lo que le corresponde. Entender su lógica te ayuda a comprender por qué la extinción de una empresa no es un acto instantáneo, sino el resultado de un proceso ordenado y documentado.
A lo largo de este artículo has visto quién lo elabora, qué estructura tiene, qué documentos lo acompañan y cómo se aprueba. También has comprendido que la ley permite elaborarlo de forma simplificada, siempre que cumpla su función esencial: dejar claro qué hay para repartir y en qué proporción. Esos conocimientos te serán útiles tanto si estudias contabilidad de sociedades como si alguna vez participas en el cierre real de una empresa.
Si quieres seguir profundizando en este ámbito, en este sitio web encontrarás más contenidos sobre contabilidad de sociedades que te ayudarán a consolidar lo aprendido y a abordar con seguridad otros aspectos del ciclo de vida empresarial.
También te puede interesar:
¿Cómo contabilizar un aporte de capital en moneda extranjera?
¿Qué pasa si un socio no paga su aporte de capital?
Aportes de capital en una sociedad
Balance de apertura de una sociedad recién constituida
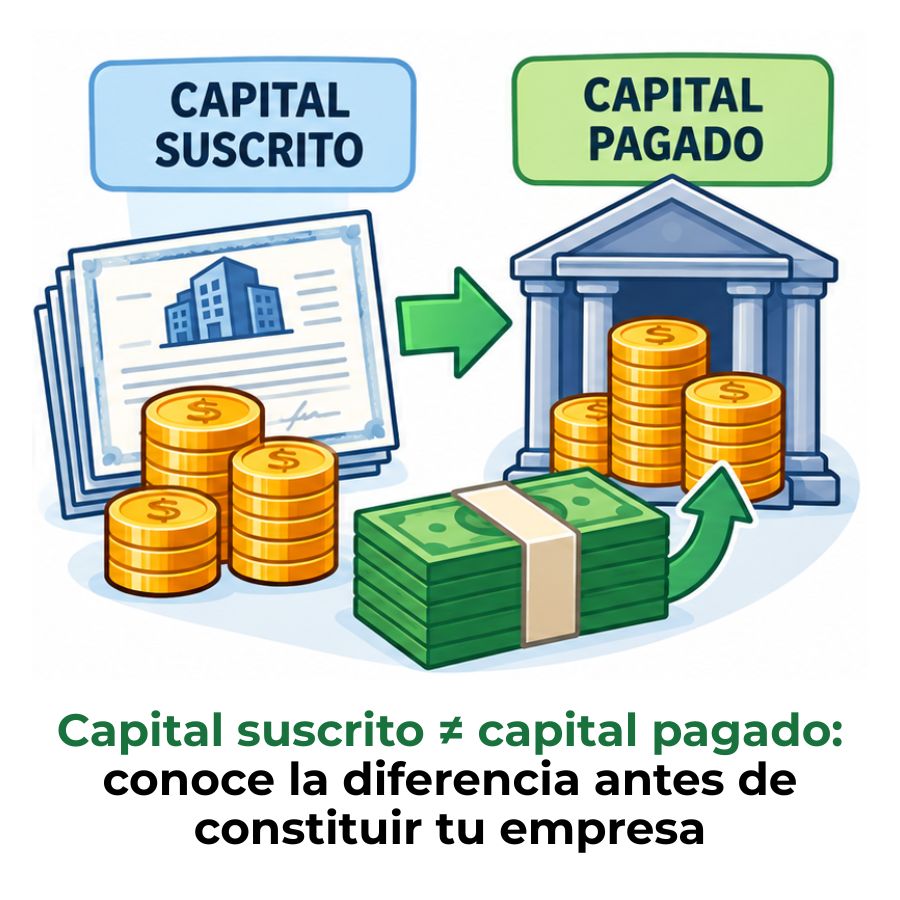
Capital suscrito y capital pagado
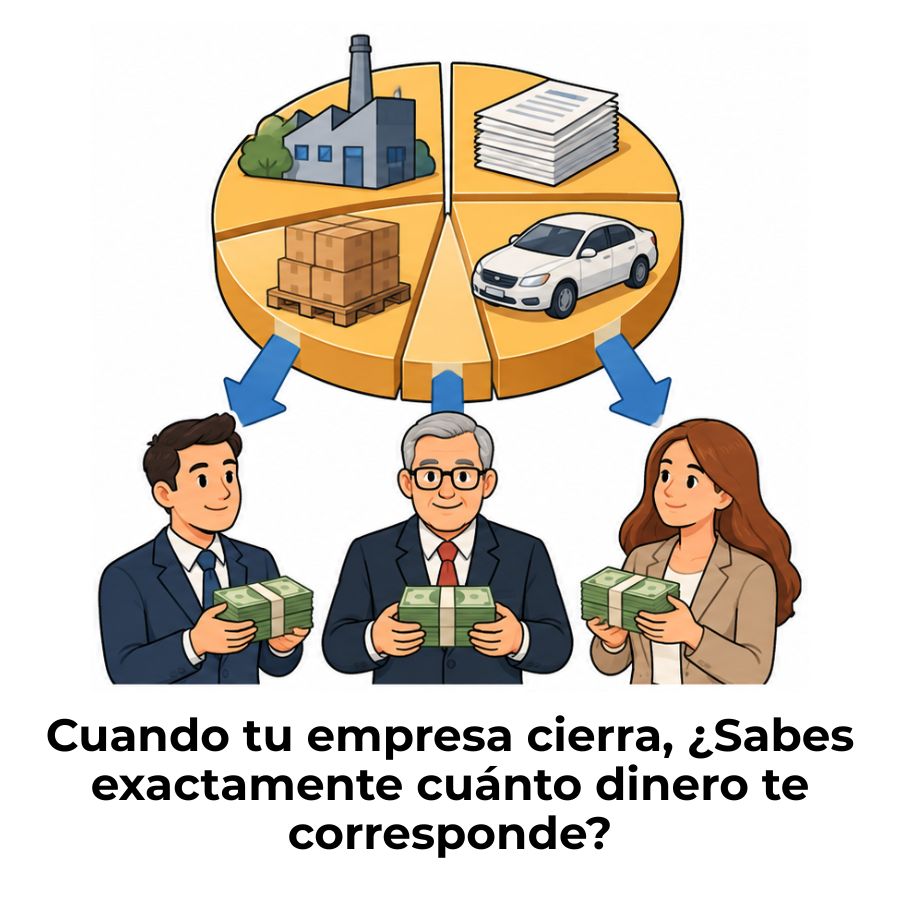
Cuota de liquidación: Recibe tu parte del patrimonio sin errores
Fórmula para calcular el valor de liquidación
