
Registrar contablemente la constitución de una sociedad anónima implica reflejar tres operaciones concretas: la emisión de acciones, la suscripción por parte de los socios y el desembolso del capital. Cada una genera asientos distintos que dependen del tipo de aportación y del momento en que se realizan.
¿Qué es el registro contable de la constitución de una SA?
Registrar contablemente la constitución de una sociedad anónima significa llevar a los libros contables todas las operaciones económicas que ocurren desde que la sociedad se crea hasta que queda formalmente inscrita. No se trata de un solo asiento, sino de un proceso con varias etapas, cada una con sus propias cuentas y su propio momento de reconocimiento. Entender esta distinción es el primer paso para no mezclar conceptos que, aunque relacionados, son diferentes.
El proceso contable no empieza cuando la sociedad ya funciona. Comienza en el momento en que se decide emitir acciones y continúa hasta que el capital queda totalmente desembolsado o comprometido. Cada movimiento de dinero o bienes entre los socios y la sociedad debe quedar reflejado en el libro diario con el asiento que le corresponde, siguiendo las indicaciones del Plan General de Contabilidad.
Diferencia entre constituir y registrar contablemente una SA
Constituir una sociedad anónima es un acto jurídico: se firma la escritura pública ante notario y se inscribe en el Registro Mercantil. Registrar contablemente esa constitución es un acto técnico: consiste en trasladar cada operación económica que ocurre durante ese proceso a los libros de la empresa. Ambos procesos están relacionados, pero responden a lógicas distintas y no siempre ocurren en el mismo momento ni con los mismos plazos.
Desde el punto de vista contable, lo relevante no es la fecha de firma notarial, sino cuándo se produce cada hecho económico: cuándo se emiten las acciones, cuándo los socios se comprometen a pagar y cuándo efectivamente lo hacen. Cada uno de esos momentos genera su propio asiento, independientemente de que el trámite legal esté o no completado en ese instante.
Cuentas contables que intervienen en la constitución
El Plan General de Contabilidad establece un conjunto de cuentas específicas para reflejar el proceso de constitución de una sociedad anónima. Conocerlas de antemano te ayudará a entender la lógica de cada asiento sin perderte en los números. A continuación se presentan las principales cuentas agrupadas por su función dentro del proceso.
| Cuenta PGC | Nombre | Función en la constitución |
|---|---|---|
| 100 | Capital social | Refleja el capital total comprometido por los socios |
| 101 | Fondo social | Usada en cooperativas; no aplica a SA |
| 103 | Socios por desembolsos no exigidos | Parte del capital suscrito aún no reclamada |
| 104 | Socios por aportaciones no dinerarias pendientes | Bienes comprometidos aún no entregados |
| 110 | Prima de emisión de acciones | Importe adicional al valor nominal pagado por el socio |
| 557 | Dividendo activo a cuenta | Pago anticipado de dividendos; no usar aquí |
| 572 | Bancos e instituciones de crédito c/c | Entrada de dinero en efectivo de los socios |
| 113 | Reservas voluntarias | No interviene en la constitución inicial |
Fundación simultánea: pasos y asientos contables
La fundación simultánea es la forma más habitual de constituir una sociedad anónima. En ella, los socios fundadores suscriben la totalidad del capital en el mismo acto en que se otorga la escritura pública. No hay periodo de espera ni captación pública de accionistas: todos los que participan están presentes desde el primer momento y el proceso avanza de forma directa hacia la inscripción registral.
Desde la perspectiva contable, este tipo de fundación genera tres bloques de asientos bien diferenciados que debes aprender a distinguir. Cada uno responde a un hecho económico distinto y utiliza cuentas específicas que el Plan General de Contabilidad ha previsto para este propósito. El orden en que se realizan los asientos importa tanto como su contenido.
Asiento de emisión de acciones
El primer asiento que se realiza al iniciar la constitución es el de emisión de acciones. En él, la sociedad reconoce que ha puesto a disposición de los futuros accionistas un número concreto de acciones con un valor nominal determinado. La cuenta que recoge este compromiso por el lado del debe es la (190) «Acciones o participaciones emitidas», y la contrapartida en el haber es la (100) «Capital social».
Si la emisión se realiza con prima —es decir, el precio de emisión supera el valor nominal de la acción—, la diferencia entre ambos importes se lleva al haber de la cuenta (110) «Prima de emisión de acciones». Ninguna acción puede emitirse por debajo de su valor nominal: eso está expresamente prohibido por la Ley de Sociedades de Capital.
Asiento de suscripción y desembolso mínimo
Cuando los socios suscriben las acciones, se convierten en accionistas y asumen el compromiso de aportar el capital correspondiente. En la sociedad anónima, la Ley de Sociedades de Capital exige que en el momento de la constitución esté desembolsado al menos el 25 % del valor nominal de cada acción. El resto puede pagarse en plazos posteriores, que se denominan dividendos pasivos.
Este asiento salda la cuenta (190) por el total suscrito. En el debe entran la cuenta (572) «Bancos» por la parte ya ingresada en efectivo, y la cuenta (103) «Socios por desembolsos no exigidos» por la parte del capital pendiente de pago. La cuenta (103) recoge el compromiso pendiente sin que aún sea exigible, lo que la diferencia de la cuenta de deudores ordinaria.
Asiento de inscripción en el Registro Mercantil
La inscripción en el Registro Mercantil es el momento en que la sociedad anónima adquiere personalidad jurídica propia. Desde ese instante, su patrimonio queda legalmente separado del patrimonio personal de sus socios. Sin embargo, desde el punto de vista contable, este acto no siempre genera un asiento adicional: los movimientos económicos ya quedaron reflejados en los pasos anteriores.
Lo que sí suele coincidir con este momento es la contabilización de los gastos derivados de la formalización: honorarios notariales, tasas registrales e impuestos. Estos gastos tienen un tratamiento contable específico según el Plan General de Contabilidad que se desarrolla más adelante en el apartado dedicado a los gastos de constitución.
Fundación sucesiva o por suscripción pública
La fundación sucesiva es una modalidad menos frecuente, pero igualmente válida para constituir una sociedad anónima. A diferencia de la simultánea, aquí el capital no se suscribe en un solo acto: los promotores lanzan una oferta pública para que cualquier interesado aporte parte del capital durante un periodo determinado. Solo cuando se alcanza el capital total previsto se convoca la junta constituyente y se otorga la escritura.
Desde el punto de vista contable, este proceso se divide en dos etapas claramente diferenciadas. Cada una tiene sus propios libros y sus propios asientos, porque durante la fase previa aún no existe la sociedad como persona jurídica: quien lleva la contabilidad en ese momento es el grupo promotor, no la sociedad en sí.
Etapa del grupo promotor
Los promotores son quienes impulsan la creación de la sociedad antes de que esta exista legalmente. Durante esta fase, reciben las aportaciones de los futuros socios y gestionan los gastos previos, como la publicidad de la emisión y los honorarios de los profesionales que intervienen. Todos estos movimientos se recogen en la contabilidad del grupo promotor, que tiene carácter provisional y transitorio.
El dinero recibido de los suscriptores se deposita en una cuenta bancaria especial a nombre de la sociedad en formación. Los fondos no pueden usarse libremente hasta que la sociedad quede inscrita y se acredite el cumplimiento de los requisitos legales. Si el proceso fracasa, los promotores deben devolver las cantidades recibidas.
Etapa de constitución de la sociedad
Una vez que la junta constituyente aprueba la fundación, se otorga la escritura pública y se inscribe en el Registro Mercantil. En ese momento, la sociedad absorbe la contabilidad del grupo promotor y convierte los apuntes provisionales en asientos definitivos dentro de sus propios libros. Las aportaciones recibidas pasan a integrar el capital social de la nueva entidad.
Los gastos incurridos por los promotores que son asumidos por la sociedad también se trasladan en este momento. Su tratamiento contable sigue las mismas reglas que cualquier otro gasto de constitución, tal y como establece el Plan General de Contabilidad. El cierre de la contabilidad del grupo promotor y la apertura de la contabilidad de la sociedad son dos operaciones que deben coordinarse con precisión.
Aportaciones dinerarias frente a aportaciones no dinerarias
Los socios de una sociedad anónima pueden aportar su parte del capital de dos formas: con dinero en efectivo o con bienes y derechos valorables económicamente. Ambas son perfectamente válidas, pero generan asientos contables distintos y exigen requisitos legales diferentes. La naturaleza de la aportación determina qué cuentas intervienen en el debe del asiento de suscripción.
- El socio entrega dinero en efectivo o por transferencia bancaria.
- Se acredita en la cuenta (572) Bancos al recibirse.
- No requiere informe de experto independiente.
- Es el tipo de aportación más sencillo de registrar.
- Debe ingresarse en entidad de crédito a nombre de la sociedad antes de la escritura.
- El socio aporta un bien: inmueble, maquinaria, vehículo, derechos, etc.
- Se registra el bien aportado en la cuenta que corresponda según su naturaleza.
- Requiere informe de experto independiente designado por el Registro Mercantil.
- El informe se incorpora como anexo a la escritura de constitución.
- Si hay parte pendiente, se usa la cuenta (104) Socios por aportaciones no dinerarias pendientes.
Cuando la aportación es no dineraria, la valoración del bien resulta especialmente importante. El valor que se asigna al bien aportado debe coincidir con el que establece el informe del experto independiente, y ese mismo valor es el que se recoge en los libros contables. Cualquier discrepancia entre el valor acordado y el real puede generar problemas fiscales y legales para la sociedad.
¿Cómo se registran los dividendos pasivos y el capital pendiente?
Cuando los accionistas suscriben acciones, pero no las pagan en su totalidad en el momento de la constitución, la parte no desembolsada recibe el nombre de dividendo pasivo. No es un dividendo en el sentido habitual de reparto de beneficios: es simplemente la porción del capital comprometido que queda pendiente de pago y que la sociedad podrá exigir en el futuro.
Mientras ese capital no sea reclamado por la sociedad, permanece en la cuenta (103) «Socios por desembolsos no exigidos». Cuando la sociedad lo exige formalmente, el importe se traslada a la cuenta (558) «Socios por desembolsos exigidos», que actúa como un derecho de cobro. Una vez que el accionista paga, la cuenta (572) entra en el debe y la (558) se cancela en el haber.
Ciclo del dividendo pasivo en la contabilidad de la SA
Suscripción
Capital suscrito no
desembolsado → (103)
Exigencia
Se traslada de (103)
a (558)
Cobro
Entrada en (572)
Bancos; cancela (558)
La Ley de Sociedades de Capital también contempla qué ocurre cuando un accionista no paga en el plazo establecido. En ese caso se convierte en accionista moroso, y la sociedad puede optar por vender sus acciones, amortizarlas o ejercer otras acciones legales para recuperar el importe pendiente. Cada una de estas situaciones genera sus propios asientos contables adicionales.
Gastos de constitución: cómo se contabilizan según el PGC
La constitución de una sociedad anónima lleva aparejados una serie de gastos inevitables: honorarios del notario, tasas del Registro Mercantil, impuestos sobre operaciones societarias y, en algunos casos, gastos de asesoría jurídica. El tratamiento contable de estos gastos cambió con la entrada en vigor del Plan General de Contabilidad de 2007, y es importante conocer el criterio actual para no cometer errores.
Bajo el PGC vigente, los gastos de constitución y de ampliación de capital no se llevan a la cuenta de pérdidas y ganancias como un gasto ordinario. En lugar de eso, se imputan directamente al patrimonio neto de la empresa, minorando las reservas disponibles o la prima de emisión. Este tratamiento queda reflejado en el estado de cambios en el patrimonio neto, no en la cuenta de resultados del ejercicio.
¿Qué se considera gasto de constitución?
- Honorarios notariales: Los que cobra el notario por elevar a escritura pública la constitución.
- Tasas registrales: Los aranceles del Registro Mercantil por la inscripción de la sociedad.
- Impuesto sobre operaciones societarias: Tributo que grava la constitución de sociedades (exento en la mayoría de los casos desde 2010 en España).
- Honorarios de letrados y asesores: Los pagados por redactar estatutos o gestionar la constitución.
- Impresión de memorias y folletos informativos: En el caso de fundación sucesiva con oferta pública.
A diferencia del plan contable anterior de 1990, el PGC de 2007 ya no reconoce los gastos de constitución como un activo intangible amortizable. Hoy se cargan contra el patrimonio neto en el momento en que se producen, lo que supone una visión más conservadora y transparente del balance inicial de la sociedad. Si no existe prima de emisión ni reservas suficientes, el cargo se realiza contra los resultados del ejercicio en que se incurren.
Ejemplo práctico completo de constitución de una SA
Para consolidar todo lo anterior, nada mejor que ver los asientos en un caso concreto. Imagina que el día 1 de marzo se constituye la sociedad «Tecnoforma, SA» mediante fundación simultánea. Se emiten 10.000 acciones de 10 euros de valor nominal cada una, lo que da un capital social total de 100.000 euros. La emisión se realiza a la par, es decir, sin prima de emisión.
Los socios suscriben la totalidad de las acciones ese mismo día. El desembolso realizado en el momento de la constitución es el mínimo legal: el 25 % del valor nominal de cada acción, lo que equivale a 25.000 euros ingresados en la cuenta bancaria de la sociedad. Los 75.000 euros restantes quedan pendientes de desembolso y se recogen en la cuenta (103).
| Momento | Debe | Importe (€) | Haber | Importe (€) |
|---|---|---|---|---|
| Emisión de acciones | (190) Acciones emitidas pendientes de inscripción | 100.000 | (100) Capital social | 100.000 |
| Suscripción y desembolso | (572) Bancos | 25.000 | (190) Acciones emitidas pendientes de inscripción | 100.000 |
| Suscripción y desembolso | (103) Socios por desemb. no exigidos | 75.000 | ||
| Gastos de constitución | Reservas / Prima de emisión | 1.500 | (572) Bancos | 1.500 |
Con estos asientos, el balance inicial de Tecnoforma, SA refleja un activo de 23.500 euros en bancos (25.000 ingresados menos 1.500 de gastos), un activo de 75.000 euros en socios pendientes de desembolso y un patrimonio neto formado por el capital social de 100.000 euros menos los 1.500 de gastos cargados directamente contra reservas. El balance cuadra porque cada peso de activo tiene su correspondiente fuente de financiación en el pasivo o el patrimonio neto.
Preguntas frecuentes
¿Qué cuenta contable se usa para el capital social en una SA?
El capital social de una sociedad anónima se recoge en la cuenta (100) «Capital social» del Plan General de Contabilidad. Esta cuenta aparece en el haber en el momento de la emisión de acciones y permanece en el balance como parte del patrimonio neto de la sociedad. Su importe coincide siempre con el capital escriturado e inscrito en el Registro Mercantil, independientemente de cuánto se haya desembolsado hasta ese momento.
¿Cuál es el desembolso mínimo exigido al constituir una SA?
El artículo 79 de la Ley de Sociedades de Capital establece que, en el momento de la constitución de una sociedad anónima, debe estar desembolsado al menos el 25 % del valor nominal de cada acción. Además, el capital social mínimo de una SA es de 60.000 euros, por lo que el desembolso mínimo en el acto constitutivo no puede ser inferior a 15.000 euros si el capital es exactamente el mínimo legal.
¿Qué diferencia hay entre emisión, suscripción y desembolso de acciones?
Son tres momentos distintos dentro del proceso de constitución. La emisión es el acto por el que la sociedad crea las acciones y las pone a disposición de posibles accionistas. La suscripción es el compromiso formal del futuro socio de adquirir un número de acciones y pagar el capital correspondiente. El desembolso es el pago efectivo de ese capital, que puede ser total en el acto o parcial si los estatutos permiten diferirlo en dividendos pasivos.
¿Cómo se registran los gastos de notaría y registro en la contabilidad?
Con el Plan General de Contabilidad vigente desde 2007, los gastos de notaría, registro e impuestos derivados de la constitución no se registran como un gasto en la cuenta de pérdidas y ganancias. Se imputan directamente contra el patrimonio neto, reduciendo la prima de emisión o, en su defecto, las reservas disponibles. Solo si no existen ni prima ni reservas suficientes, se llevan al resultado del ejercicio como gasto extraordinario.
¿Qué son los dividendos pasivos en una sociedad anónima?
Los dividendos pasivos son las cantidades pendientes de desembolso que los accionistas deben a la sociedad por las acciones que han suscrito, pero no han pagado en su totalidad. No tienen nada que ver con el reparto de beneficios: son simplemente una deuda del accionista frente a la sociedad. Mientras no sean exigidos, se registran en la cuenta (103); cuando la sociedad los reclama formalmente, se transfieren a la cuenta (558) «Socios por desembolsos exigidos».
¿Qué ocurre contablemente cuando un accionista no paga sus acciones?
Cuando un accionista no atiende el llamamiento al desembolso de sus dividendos pasivos, se convierte en accionista moroso. La Ley de Sociedades de Capital permite a la sociedad optar entre vender las acciones en bolsa, amortizarlas o exigir judicialmente el pago. Desde el punto de vista contable, la cuenta (558) permanece abierta hasta que se resuelva la situación, y cualquier acción tomada por la sociedad genera los correspondientes asientos de ajuste o cancelación.
¿Cuándo adquiere personalidad jurídica una sociedad anónima?
Una sociedad anónima adquiere personalidad jurídica propia en el momento en que se inscribe en el Registro Mercantil, no cuando se firma la escritura pública ante notario. Antes de esa inscripción, la sociedad existe en formación y su actividad está sujeta a restricciones legales. Es a partir de la inscripción cuando el patrimonio social queda plenamente separado del de los socios y la sociedad puede actuar con plena capacidad jurídica en el tráfico mercantil. Para profundizar en las implicaciones contables de este proceso, puedes revisar el contenido sobre constitución de sociedades, donde se amplía este tema con detalle.
Conclusión
Registrar contablemente la constitución de una sociedad anónima no es un trámite puntual, sino un proceso con etapas bien diferenciadas: la emisión de acciones, la suscripción por parte de los socios, el desembolso del capital y la inscripción registral. Cada momento genera sus propios asientos y utiliza cuentas específicas del Plan General de Contabilidad que debes conocer para trabajar con precisión desde el primer día.
Lo que has visto aquí —las diferencias entre aportaciones dinerarias y no dinerarias, el tratamiento de los dividendos pasivos, el manejo de los gastos de constitución y la lógica del balance de apertura— son herramientas que puedes aplicar directamente cuando te enfrentes a un caso real. Entender la secuencia lógica de los asientos es más valioso que memorizar números: te permite adaptarte a cualquier variación que encuentres en la práctica. Si quieres ampliar tu conocimiento sobre cómo se compara este proceso con otras formas societarias, el contenido sobre sociedad anónima abierta y cerrada te dará una perspectiva complementaria muy útil.
La contabilidad de sociedades tiene muchos más ángulos que vale la pena explorar: ampliaciones de capital, reducciones, fusiones y distribución de resultados, entre otros. En este sitio web encontrarás contenido claro y bien fundamentado sobre cada uno de esos temas, pensado para que puedas avanzar a tu ritmo y con total seguridad.
También te puede interesar:
Sociedad accidental: El tipo de asociación que pocos conocen
¿Cómo contabilizar el aporte de un inmueble a una sociedad?
Disminución de capital social: ¿Cómo contabilizarlo?
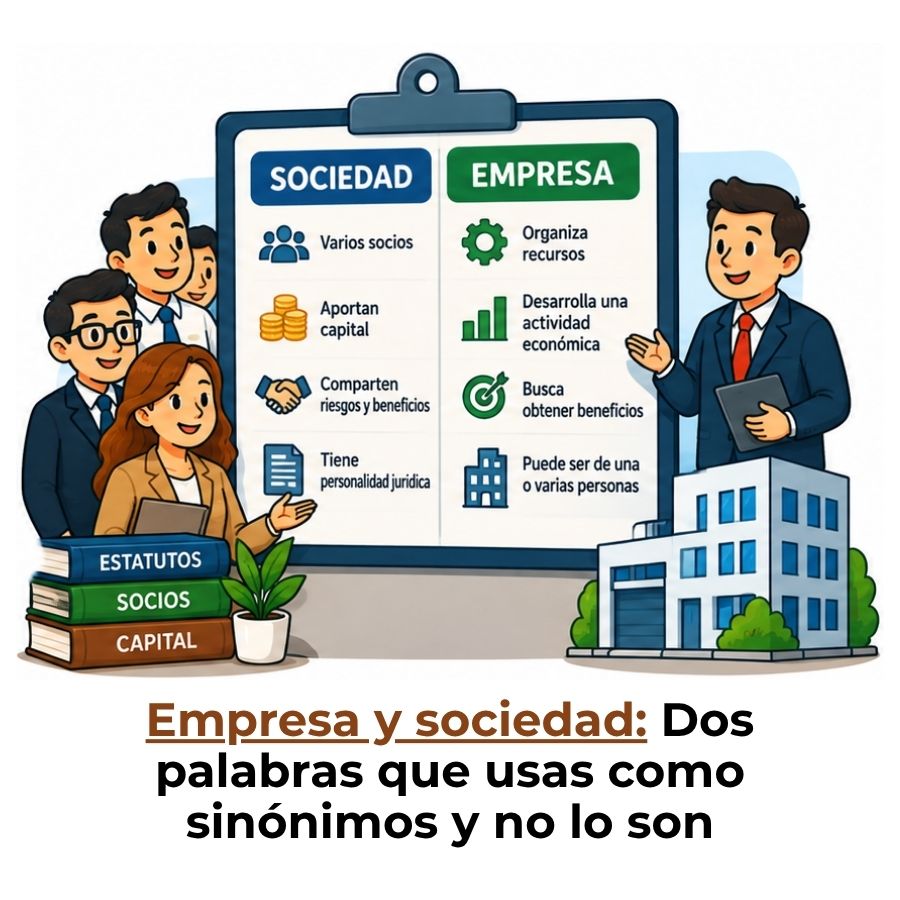
Diferencia entre sociedad y empresa
Métodos para valorar el aporte de un socio industrial
Registro contable de una sociedad accidental
Reducción de capital social por pérdidas acumuladas
