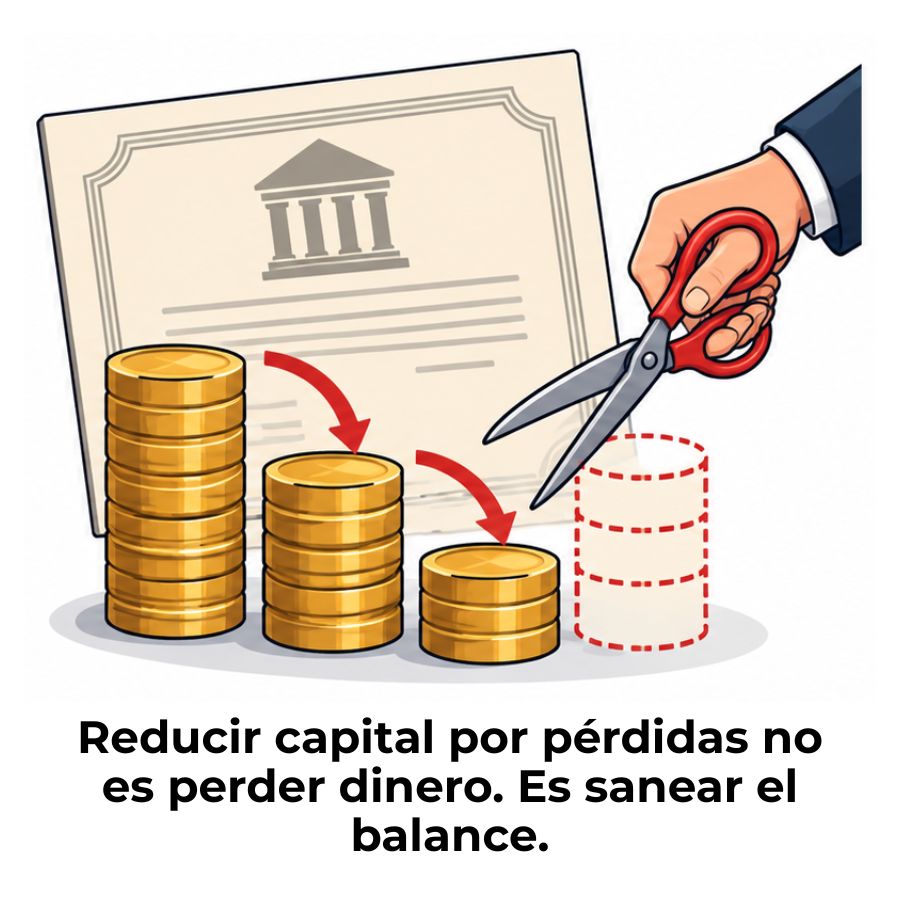
La reducción de capital por pérdidas acumuladas es la operación mediante la cual una sociedad ajusta su capital social al patrimonio neto real, eliminando del balance las pérdidas que lo han mermado. No supone ninguna salida de dinero ni devolución a los socios: es un ajuste contable que permite reflejar la situación económica real de la empresa y, en muchos casos, evitar una causa legal de disolución.
¿Qué es la reducción de capital social por pérdidas acumuladas?
La reducción de capital social por pérdidas acumuladas es la operación mediante la cual una sociedad disminuye la cifra de su capital social para compensar las pérdidas que han erosionado su patrimonio neto. No implica ninguna salida de dinero ni devolución a los socios: se trata de un ajuste contable que alinea el capital registrado con la realidad económica de la empresa.
Dicho de otra forma, cuando una empresa acumula pérdidas durante varios ejercicios, esas pérdidas conviven en el balance con el capital social, generando un desequilibrio que la contabilidad y la ley no pueden ignorar. La solución consiste en reducir el capital hasta absorber esas pérdidas, dejando el patrimonio neto inalterado, pero con una composición más honesta y ajustada a la situación real.
Diferencia entre reducción voluntaria y reducción obligatoria
La reducción de capital por pérdidas puede adoptarse de dos formas según la situación patrimonial de la sociedad. La reducción voluntaria se acuerda cuando los administradores y socios deciden sanear el balance antes de que la situación se vuelva crítica, aunque la ley todavía no lo exija. Es una decisión de gestión orientada a presentar cuentas más transparentes y facilitar el acceso a financiación externa.
La reducción obligatoria, en cambio, la impone directamente la Ley de Sociedades de Capital cuando las pérdidas han alcanzado un nivel tan elevado que la sociedad entra en desequilibrio patrimonial severo. En ese punto, los administradores no pueden ignorar la situación: deben convocar junta y adoptar el acuerdo de reducción, so pena de responsabilidad personal.
¿Qué ocurre con el patrimonio neto tras la operación?
Uno de los aspectos que más confunde a quien se acerca a esta operación por primera vez es que el patrimonio neto de la sociedad no cambia tras la reducción. Antes de la operación, el capital social y las pérdidas acumuladas conviven en el balance, compensándose entre sí. Después, ambas partidas desaparecen en la misma cuantía, dejando el patrimonio neto exactamente igual que antes.
Lo que cambia es la imagen del balance: deja de mostrar un capital social inflado que no responde a la realidad y unas pérdidas que lo lastran visualmente. El balance resultante es más limpio, más fiel y más útil para analizar la situación financiera real de la empresa. Esa es, precisamente, la razón de ser de esta operación.
¿Cuándo es obligatorio reducir el capital social por pérdidas?
La Ley de Sociedades de Capital establece dos supuestos en los que la reducción de capital deja de ser una opción y se convierte en una obligación. El primero ocurre cuando el patrimonio neto cae por debajo de la mitad del capital social: en ese momento, la sociedad entra en causa de disolución y los administradores deben actuar.
El segundo supuesto, aún más exigente, se activa cuando las pérdidas han consumido dos terceras partes del capital social y ha transcurrido un ejercicio completo sin que el patrimonio se haya recuperado. En ese caso, la reducción de capital se convierte en obligatoria por mandato legal, independientemente de la voluntad de los socios.
Requisitos previos antes de aplicar la reducción
La ley no permite reducir el capital de forma inmediata en cuanto aparecen pérdidas. Antes de llegar a la reducción, la sociedad debe haber agotado otras vías de compensación disponibles. El orden en que deben consumirse los recursos disponibles es un requisito legal, no una recomendación, y varía según el tipo societario.
Orden de compensación en sociedades limitadas
En las sociedades de responsabilidad limitada, la norma es clara: no se puede reducir el capital por pérdidas mientras la sociedad cuente con cualquier tipo de reservas. Esto incluye la reserva legal, las reservas voluntarias y cualquier otra reserva disponible. Solo cuando todas están agotadas puede procederse a la reducción de capital.
El orden lógico de compensación en una SL es, por tanto, el siguiente: primero se aplican las reservas voluntarias, después la reserva legal y solo en último lugar se recurre al capital social. Este criterio garantiza que la sociedad no merme una partida tan relevante como el capital antes de haber agotado recursos de menor rigidez jurídica.
Orden de compensación en sociedades anónimas
En las sociedades anónimas, el criterio es similar, pero con un matiz importante: no se puede reducir el capital por pérdidas mientras existan reservas voluntarias o cuando la reserva legal, tras la reducción, supere el diez por ciento del capital resultante. La parte de reserva legal que exceda de ese umbral debe aplicarse primero a compensar pérdidas.
¿Cómo se contabiliza la reducción de capital por pérdidas?
La contabilización de esta operación sigue un principio sencillo: el capital social disminuye y las pérdidas acumuladas desaparecen en la misma cuantía. El resultado neto sobre el patrimonio es cero, porque se trata de cancelar dos partidas que se estaban compensando entre sí. Lo que cambia es la forma en que se presenta el balance, no su total.
El Instituto de Contabilidad y Auditoría de Cuentas (ICAC) ha precisado, en diversas consultas, que el registro contable debe realizarse en el momento en que se inscribe la escritura de reducción de capital en el Registro Mercantil, no cuando se adopta el acuerdo en junta. Esta distinción es importante para determinar el ejercicio contable en el que debe reflejarse la operación.
Cuentas del Plan General Contable implicadas
Para registrar correctamente la reducción de capital por pérdidas, es necesario conocer las cuentas que intervienen según el Plan General Contable español. Cada partida tiene su código y su función dentro del asiento, y su correcta identificación evita errores que luego son difíciles de corregir.
- Cuenta (100) Capital social: Recoge el capital suscrito por los socios. En la reducción por pérdidas, esta cuenta se carga (disminuye) en el importe de la reducción acordada.
- Cuenta (121) Resultados negativos de ejercicios anteriores: Recoge las pérdidas acumuladas de ejercicios previos. En el asiento, esta cuenta se abona (se cancela) por el importe que se sanea.
- Cuenta (129) Resultado del ejercicio (si la pérdida es del ejercicio corriente): Se utiliza cuando parte de las pérdidas que se sanean corresponden al ejercicio en curso, no a ejercicios anteriores cerrados.
Asiento contable: ejemplo práctico paso a paso
Para ilustrar la operación con claridad, imagina una sociedad limitada con un capital social de 50.000 € y pérdidas acumuladas de ejercicios anteriores por 30.000 €. Tras agotar todas las reservas disponibles, la junta acuerda reducir el capital en 30.000 € para sanear esas pérdidas. El asiento contable en el momento de la inscripción registral sería:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (100) | Capital social | 30.000 | |
| (121) | Resultados negativos de ejercicios anteriores | 30.000 |
Tras el asiento, la cuenta (100) queda con un saldo de 20.000 € y la cuenta (121) queda a cero. El patrimonio neto total sigue siendo 20.000 €, exactamente el mismo que antes de la reducción, pero ahora el balance refleja una imagen fiel y sin partidas cruzadas que lo distorsionen visualmente.
Procedimiento legal para acordar la reducción
La reducción de capital no puede ejecutarse de cualquier manera. La Ley de Sociedades de Capital establece un procedimiento formal que debe seguirse con exactitud para que la operación sea válida. Incumplir cualquier paso puede invalidar el acuerdo o generar responsabilidad para los administradores.
Convocatoria de junta general y mayorías requeridas
El primer paso es la convocatoria de la junta general de socios o accionistas por parte del órgano de administración. El acuerdo de reducción de capital debe adoptarse con los mismos requisitos formales que exige una modificación de estatutos, lo que en la práctica implica una mayoría reforzada de dos tercios del capital social, salvo que los estatutos establezcan una mayoría diferente.
El acuerdo debe recoger, como mínimo, el importe de la reducción, la modalidad que se adoptará (disminución del valor nominal, amortización de participaciones o agrupación de acciones) y la finalidad de la operación. El balance que sirve de base debe referirse a una fecha dentro de los seis meses anteriores al acuerdo y, en muchos casos, debe estar verificado por el auditor de cuentas.
Inscripción en el Registro Mercantil y momento de contabilización
Una vez adoptado el acuerdo, debe elevarse a escritura pública ante notario e inscribirse en el Registro Mercantil. Es precisamente en el momento de la inscripción registral cuando nace la obligación de registrar contablemente la operación, según el criterio del ICAC recogido en el BOICAC n.º 81.
Esto tiene una consecuencia práctica directa: si el acuerdo de junta se toma en diciembre de un año, pero la inscripción se produce en febrero del siguiente, el asiento contable corresponde al segundo ejercicio, no al primero. Prestar atención a este detalle evita errores de periodificación que luego complican el cierre contable.
¿Qué efectos tiene la reducción en los socios?
Desde la perspectiva del socio, la reducción de capital por pérdidas no genera un empobrecimiento inmediato ni una pérdida económica real en el momento en que se produce. El patrimonio neto de la sociedad no varía, por lo que el valor teórico de la participación tampoco cambia como consecuencia directa de la operación.
Lo que sí puede ocurrir es que la operación se combine con una amortización de participaciones sociales, lo que reduce el número de participaciones en circulación. En ese caso, el socio mantiene el mismo porcentaje de participación relativa, pero con menos participaciones y un valor nominal unitario menor o con un capital total más reducido. La pérdida económica, si existe, ya estaba implícita en las pérdidas acumuladas previas; no la genera la reducción en sí.
Desde el punto de vista fiscal, la reducción de capital para compensar pérdidas no genera una pérdida deducible en el Impuesto sobre Sociedades del socio, según el criterio expresado por la Agencia Tributaria en consultas vinculantes recientes. La operación es contablemente neutra para el socio, salvo que cambie su porcentaje de participación en la sociedad.
Reducción de capital y causa de disolución: ¿Cómo se relacionan?
La reducción de capital por pérdidas y la causa de disolución están directamente vinculadas. Cuando el patrimonio neto de una sociedad cae por debajo de la mitad de su capital social, se activa automáticamente una causa legal de disolución. En ese momento, los administradores tienen la obligación de convocar junta en el plazo de dos meses para adoptar medidas que corrijan el desequilibrio.
La reducción de capital es precisamente una de esas medidas. Al ajustar el capital a la cifra del patrimonio real, se elimina el desequilibrio que activó la causa de disolución, y la sociedad puede continuar operando con normalidad. Sin embargo, no es la única salida posible: también puede recurrirse a una ampliación de capital para reforzar el patrimonio, en lugar de reducir el capital para igualarlo con las pérdidas.
La decisión entre reducir capital o ampliar capital depende de la situación financiera real de la empresa y de la disposición de los socios a aportar nuevos recursos. Cuando no hay capacidad de aportar fondos adicionales, la reducción se convierte en la opción más accesible para salir de la causa de disolución sin necesidad de liquidar la sociedad. También puede darse el aumento de capital por capitalización de utilidades como vía complementaria una vez saneado el balance.
Preguntas frecuentes
¿La reducción de capital por pérdidas implica devolver dinero a los socios?
No. La reducción de capital con finalidad de saneamiento de pérdidas no genera ningún derecho de reembolso para los socios. La ley prohíbe expresamente que este tipo de reducción dé lugar a devoluciones de aportaciones. El importe que se reduce en el capital simplemente compensa las pérdidas acumuladas que figuran en el balance: es un ajuste interno sin salida de fondos hacia los socios.
¿Qué pasa si la sociedad no reduce capital cuando está obligada?
Si los administradores no convocan junta ni adoptan las medidas necesarias cuando concurre una causa de disolución, pueden incurrir en responsabilidad personal solidaria por las deudas sociales contraídas desde ese momento. Además, si la situación se prolonga sin actuación, cualquier socio o acreedor puede instar la disolución judicial de la sociedad ante los tribunales.
¿Puede una SL reducir capital si tiene reservas voluntarias?
No. En las sociedades de responsabilidad limitada, la reducción de capital por pérdidas solo es posible cuando la sociedad ha agotado previamente todas sus reservas. Mientras exista cualquier reserva disponible, ya sea voluntaria o legal, la ley impide utilizar el capital para compensar pérdidas. Este orden de prelación es un requisito legal, no una opción de gestión.
¿Cuándo se registra contablemente la reducción de capital?
El ICAC ha establecido que el asiento contable de la reducción de capital debe registrarse en la fecha en que la escritura de reducción se inscribe en el Registro Mercantil, no en la fecha en que la junta general adopta el acuerdo. Si el acuerdo se toma en un ejercicio y la inscripción se produce en el siguiente, el asiento pertenece al segundo ejercicio.
¿La reducción de capital por pérdidas genera una pérdida deducible en el Impuesto sobre Sociedades?
No. La normativa del Impuesto sobre Sociedades establece que la reducción de capital para compensar pérdidas no genera ninguna pérdida computable en la base imponible del socio. La Agencia Tributaria ha confirmado este criterio en consultas vinculantes recientes, señalando que la operación es neutra fiscalmente para el socio, dado que el patrimonio neto de la sociedad no cambia antes ni después de la reducción.
¿Qué diferencia hay entre reducción de capital por pérdidas y ampliación de capital?
La reducción de capital por pérdidas es un ajuste contable que elimina el desequilibrio entre el capital y el patrimonio real sin que entren fondos nuevos a la empresa. La ampliación de capital, en cambio, implica aportaciones nuevas de los socios que incrementan el patrimonio neto. Ambas pueden usarse para resolver una causa de disolución, pero parten de premisas distintas: una limpia el balance, la otra lo refuerza con recursos adicionales. Puedes aprender más sobre esta segunda opción explorando la contabilidad de sociedades en sus distintas modalidades.
¿Se puede combinar la reducción con una ampliación de capital simultánea?
Sí. La operación conocida como «reducción y ampliación simultánea» o «acordeón» consiste en reducir el capital hasta cero o hasta una cifra mínima para eliminar las pérdidas acumuladas, y acto seguido ampliar el capital con nuevas aportaciones. Este mecanismo permite sanear el balance y reforzar el patrimonio en una sola operación societaria, aunque su ejecución es más compleja y requiere una planificación jurídica y contable precisa.
Conclusión
La reducción de capital social por pérdidas acumuladas es una operación contable que ajusta la cifra del capital a la realidad del patrimonio, sin que salga un solo euro de la empresa ni se perjudique directamente al socio. Su propósito es devolver al balance la imagen fiel que la ley y la contabilidad exigen, y en determinadas circunstancias deja de ser una decisión discrecional para convertirse en una obligación legal.
Ahora que conoces el concepto, las condiciones que la hacen obligatoria, el orden de compensación según el tipo de sociedad y cómo se registra contablemente, puedes interpretar con criterio cualquier balance que presente esta situación. Lo más importante es recordar que el asiento se contabiliza en el momento de la inscripción registral y que el patrimonio neto no varía: solo cambia la composición de sus partidas.
Si este tema te ha resultado útil, en este sitio web encontrarás muchos más contenidos sobre contabilidad de sociedades explicados con el mismo nivel de detalle y claridad. Cada operación tiene su lógica, y entenderla bien desde el principio marca la diferencia a la hora de aplicarla correctamente.
También te puede interesar:
Diferencia entre socio y accionista
Registro contable de una sociedad accidental
Aumento de capital por capitalización de utilidades
¿Cómo se valoran los aportes en especie a una sociedad?
Caso práctico: Constitución de una Sociedad Anónima
Ejercicios resueltos de contabilidad de sociedades
Diferencia entre capital autorizado, suscrito y pagado