El aumento de capital social es la operación mediante la cual una sociedad incrementa la cifra de capital recogida en sus estatutos, ya sea a través de nuevas aportaciones, capitalización de reservas o conversión de deudas. Si quieres entender cómo funciona este proceso, qué modalidades existen y cómo se registra en la contabilidad, en este artículo lo tienes todo detallado.
¿Qué es el aumento de capital social?
El aumento de capital social es la operación jurídica y contable mediante la cual una sociedad incrementa la cifra de capital que figura en sus estatutos. Este incremento queda reflejado en el patrimonio neto del balance y puede realizarse a través de distintas vías, según las necesidades y la situación financiera de la empresa. No se trata de un movimiento menor: modificar el capital social implica cambiar los estatutos de la sociedad y, en la mayoría de los casos, inscribir ese cambio en el Registro Mercantil.
Desde el punto de vista contable, el capital social representa la suma de las aportaciones que los socios o accionistas se han comprometido a realizar a favor de la empresa. Es una partida del patrimonio neto, no una deuda, y su variación afecta directamente a la estructura financiera de la sociedad. Por eso, entender qué es y cómo funciona el aumento de capital es un paso clave para interpretar correctamente los estados financieros de cualquier empresa.
Diferencia entre capital social y patrimonio neto
El capital social y el patrimonio neto son conceptos relacionados, pero no son lo mismo. El patrimonio neto incluye el capital social, pero también las reservas acumuladas, el resultado del ejercicio y otras partidas. El capital social es solo una parte de ese patrimonio: la que corresponde a los compromisos formales de aportación asumidos por los socios en el momento de la constitución o en ampliaciones posteriores. Confundir ambos conceptos lleva a errores al interpretar un balance.
Dicho de otro modo, el patrimonio neto puede crecer sin que el capital social se modifique, simplemente porque la empresa genera beneficios que se retienen como reservas. Sin embargo, cuando la sociedad decide aumentar su capital, esa decisión debe quedar recogida en los estatutos y registrada correctamente en la contabilidad. Solo entonces el capital social sube oficialmente y ese cambio tiene efectos legales frente a terceros, incluidos bancos y acreedores.
¿Por qué una sociedad decide aumentar su capital?
Las razones que llevan a una sociedad a ampliar su capital son variadas y dependen del momento que atraviesa la empresa. No existe un único escenario: cada situación responde a una necesidad financiera o estratégica concreta. Conocer los motivos más habituales ayuda a entender por qué este tipo de operación aparece con frecuencia en la vida de cualquier sociedad.
- Financiar nuevas inversiones: Cuando la empresa quiere expandirse o adquirir activos importantes sin recurrir únicamente a deuda externa.
- Reforzar la solvencia: Un capital más elevado transmite mayor solidez financiera ante bancos, proveedores e inversores.
- Cubrir pérdidas acumuladas: En situaciones de desequilibrio patrimonial, el aumento de capital puede restablecer el equilibrio entre activo y pasivo.
- Incorporar nuevos socios: Cuando se emiten nuevas acciones o participaciones para que terceros entren en la sociedad aportando recursos frescos.
- Convertir deudas en capital: Una forma de sanear el balance transformando obligaciones con acreedores en participación en el capital.
Modalidades de aumento de capital social
El aumento de capital social puede realizarse de cuatro formas distintas, cada una con su propio tratamiento contable y sus requisitos legales. La elección entre una y otra depende de la fuente de los recursos que se van a incorporar al capital: si provienen del exterior de la empresa o si ya existen dentro de ella. Entender estas diferencias es fundamental para registrar correctamente la operación.
Aumento por nuevas aportaciones dinerarias
Esta es la modalidad más habitual. Los socios o nuevos inversores aportan dinero en efectivo a cambio de nuevas acciones o participaciones. En la sociedad anónima, el desembolso mínimo en el momento de la suscripción es del 25 % del valor nominal de cada acción, pudiendo aplazarse el resto según lo que establezcan los estatutos. En la sociedad limitada, en cambio, el capital debe estar íntegramente desembolsado desde el primer momento.
Cuando el precio de emisión de las nuevas acciones supera su valor nominal, la diferencia se registra como prima de emisión. Esta prima no forma parte del capital social, sino de los fondos propios, y tiene su propia cuenta contable. Es un detalle que genera muchas dudas al contabilizar este tipo de operación, por lo que merece atención especial en los asientos correspondientes.
Aumento por aportaciones no dinerarias
En lugar de dinero, los socios pueden aportar bienes tangibles o derechos: un inmueble, maquinaria, una cartera de clientes o participaciones en otra empresa. El valor de estos bienes se incorpora al activo de la sociedad receptora por su valor razonable, es decir, por el precio de mercado en el momento de la aportación. Este dato es clave para registrar correctamente el asiento, ya que el bien no se registra por el coste que tenía en libros del socio aportante.
Para la sociedad anónima, la ley exige un informe de experto independiente que certifique el valor razonable de los bienes aportados, salvo en excepciones tasadas. En la sociedad limitada no se exige ese informe, pero los socios responden solidariamente de la realidad y valoración de lo aportado. Esta diferencia tiene implicaciones prácticas importantes que conviene conocer antes de formalizar la operación.
Aumento por compensación de créditos
Esta modalidad permite convertir deudas que la sociedad tiene con sus socios o con terceros en capital social. El acreedor renuncia a cobrar su crédito a cambio de recibir acciones o participaciones, con lo que la deuda desaparece del pasivo y el capital aumenta en el patrimonio neto. El efecto neto es un saneamiento del balance sin necesidad de entrada de fondos externos.
Los requisitos legales varían según el tipo de sociedad. En la sociedad limitada, los créditos deben ser totalmente líquidos y exigibles. En la anónima, al menos el 25 % de los créditos a compensar deben cumplir esas condiciones, y el vencimiento del resto no puede superar los cinco años. Estos requisitos buscan garantizar que los créditos compensados sean reales y no artificiales.
Aumento con cargo a reservas o beneficios
En este caso no entra dinero nuevo en la empresa. Lo que ocurre es una redistribución interna del patrimonio neto: las reservas o beneficios acumulados que figuraban en una cuenta del pasivo se trasladan a la cuenta de capital social. Para los socios, el resultado es que reciben nuevas acciones o participaciones sin desembolsar nada, o que aumenta el valor nominal de las que ya tenían.
Se trata de una operación puramente contable que no genera flujo de caja, pero que tiene efectos reales: el capital social queda más representativo de los recursos reales que los socios han dejado en la empresa. Además, refuerza la imagen financiera de la sociedad ante terceros, ya que el capital es una garantía frente a acreedores más robusta que las reservas voluntarias.
¿Cómo se contabiliza el aumento de capital social?
La contabilización del aumento de capital social depende directamente de la modalidad elegida. No existe un único asiento: cada tipo de aumento origina un registro diferente que afecta a distintas cuentas del plan de cuentas. Lo que sí es común a todas las modalidades es que el capital social siempre se registra en el haber, porque aumenta el patrimonio neto de la sociedad.
Cuentas contables que intervienen
Antes de ver los asientos concretos, es útil conocer las cuentas que aparecen con mayor frecuencia en estas operaciones. Cada cuenta cumple una función específica dentro del proceso de ampliación y su correcta identificación evita errores en los registros contables.
| Cuenta | Denominación | Función en el aumento de capital |
|---|---|---|
| (100) | Capital social | Recoge el importe nominal del capital una vez inscrito |
| (190) | Acciones emitidas | Registra las acciones emitidas pendientes de suscripción |
| (1901) | Participaciones emitidas | Equivalente a (190) para sociedades limitadas |
| (194) | Capital emitido pendiente de inscripción | Capital acordado, pero aún no inscrito en el Registro Mercantil |
| (110) | Prima de emisión o asunción | Exceso del precio de emisión sobre el valor nominal |
| (113) | Reservas voluntarias | Se carga cuando el aumento se hace con cargo a reservas |
| (572) | Bancos | Se carga por las aportaciones dinerarias recibidas |
Asiento por aportación dineraria
Cuando los socios aportan efectivo, la operación suele registrarse en dos momentos: primero, cuando se acuerda la ampliación y se suscriben las acciones, y después, cuando el capital queda inscrito en el Registro Mercantil. Este proceso por etapas refleja la separación entre el acuerdo societario y la formalización legal de este.
Ejemplo: Aumento de capital por aportación dineraria de 20.000 € (valor nominal) con prima de emisión de 5.000 €
Fase 1 — Suscripción y desembolso
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (572) | Bancos | 25.000 € | — |
| (190) | Acciones emitidas | — | 20.000 € |
| (110) | Prima de emisión | — | 5.000 € |
Fase 2 — Inscripción en el Registro Mercantil
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (190) | Acciones emitidas | 20.000 € | — |
| (100) | Capital social | — | 20.000 € |
Nota: La prima de emisión ya quedó registrada en el haber de la cuenta (110) en la fase 1 y no se mueve en la inscripción.
Asiento por capitalización de reservas
Cuando el aumento se realiza con cargo a reservas, no hay entrada de fondos externos. El asiento refleja un traspaso interno dentro del patrimonio neto: la cuenta de reservas disminuye y el capital social aumenta por el mismo importe. Los socios reciben nuevas acciones o participaciones totalmente liberadas, sin que tengan que desembolsar nada.
Ejemplo: Capitalización de 15.000 € de reservas voluntarias
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (113) | Reservas voluntarias | 15.000 € | — |
| (100) | Capital social | — | 15.000 € |
Nota: El patrimonio neto total no varía; solo cambia la composición interna entre reservas y capital.
Asiento por compensación de créditos
Cuando los acreedores aceptan convertir sus créditos en acciones o participaciones, la deuda que figuraba en el pasivo desaparece y el capital social aumenta en el patrimonio neto. El efecto es una mejora del ratio de endeudamiento sin que entre un solo euro en la caja. Este mecanismo es especialmente útil cuando la empresa tiene dificultades de liquidez, pero cuenta con socios o acreedores dispuestos a reforzarla.
Ejemplo: Compensación de un crédito de socio por 10.000 €
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| (551) | Cuentas corrientes con socios | 10.000 € | — |
| (100) | Capital social | — | 10.000 € |
Nota: Si existe diferencia entre el valor nominal de las participaciones y el importe del crédito, puede surgir una prima de asunción registrada en la cuenta (110).
Proceso legal y pasos para formalizar el aumento
El aumento de capital social no es una operación que pueda realizarse de forma unilateral o informal. Requiere seguir un proceso legal concreto que varía en algunos detalles según el tipo de sociedad, pero que comparte una estructura común en todas ellas. Conocer estos pasos evita errores que podrían invalidar la operación o generar problemas con el Registro Mercantil.
El proceso comienza con el acuerdo de la Junta General de Accionistas o de Socios, que debe quedar recogido en el libro de actas. Sin ese acuerdo formal, ningún paso posterior tiene validez. A continuación, el acuerdo se eleva a escritura pública ante notario, lo que da fe de la operación y permite iniciar el proceso de inscripción en el Registro Mercantil.
La inscripción en el Registro Mercantil es el último paso legal y el que confiere plena eficacia al aumento frente a terceros. Hasta ese momento, el capital puede haberse desembolsado, pero no está oficialmente aumentado. Por eso, contablemente se usa la cuenta (194) Capital emitido pendiente de inscripción como paso intermedio, que se cancela en el momento en que la inscripción queda completada.
Efectos del aumento de capital en el balance
Todo aumento de capital social produce cambios visibles en el balance de situación de la empresa. El efecto concreto depende de la modalidad elegida, pero en todos los casos el patrimonio neto o alguna de sus partidas queda modificada. Entender estos efectos ayuda a interpretar correctamente los estados financieros antes y después de la operación.
| Modalidad | Activo | Pasivo | Patrimonio neto |
|---|---|---|---|
| Aportación dineraria | Aumenta (Bancos) | Sin cambios | Aumenta (Capital) |
| Aportación no dineraria | Aumenta (bien aportado) | Sin cambios | Aumenta (Capital) |
| Cargo a reservas | Sin cambios | Sin cambios | Redistribución interna |
| Compensación de créditos | Sin cambios | Disminuye (deuda) | Aumenta (Capital) |
Como muestra la tabla, la compensación de créditos es la única modalidad que reduce el pasivo de la empresa al mismo tiempo que incrementa el capital. El resultado es una doble mejora en la estructura del balance: menos deuda y más patrimonio neto. Esto tiene un impacto positivo en indicadores como el ratio de endeudamiento o el fondo de maniobra, lo que puede facilitar el acceso a financiación externa.
El aumento por cargo a reservas, en cambio, no altera el total del patrimonio neto ni el activo total. Solo modifica la composición interna del patrimonio: las reservas bajan y el capital sube en el mismo importe. Para el inversor externo, este movimiento puede mejorar la percepción de la solidez de la empresa, ya que el capital social es una garantía más rígida frente a acreedores que las reservas voluntarias.
Errores frecuentes al registrar un aumento de capital
Aunque el proceso contable del aumento de capital sigue una lógica clara, hay errores que aparecen con frecuencia, sobre todo cuando no se diferencia bien entre las distintas modalidades. Identificar estos errores de antemano es la mejor forma de evitarlos y de garantizar que los registros contables reflejen fielmente la operación realizada.
- No separar el valor nominal de la prima de emisión: Registrar el importe total en la cuenta de capital social en lugar de desglosar el valor nominal y la prima en sus cuentas correspondientes es uno de los errores más habituales en ampliaciones dinerarias.
- Omitir la cuenta de capital pendiente de inscripción: Registrar directamente en la cuenta (100) antes de que la operación esté inscrita en el Registro Mercantil provoca que el balance no refleje correctamente el estado legal del capital.
- Confundir el efecto en el patrimonio neto según la modalidad: Asumir que todo aumento de capital incrementa el activo lleva a interpretar mal el balance cuando se trata de una capitalización de reservas, que no genera ningún flujo de caja.
- Valorar incorrectamente las aportaciones no dinerarias: Registrar los bienes aportados por su valor en libros del socio aportante, en lugar de por su valor razonable, incumple las normas de registro y valoración del Plan General Contable.
- No registrar los gastos de la ampliación correctamente: Los gastos notariales y registrales derivados del aumento de capital se registran con cargo a reservas, no como gasto del ejercicio, y tienen su propia cuenta en el plan de cuentas.
Para profundizar en otros aspectos relacionados con la estructura del capital en las sociedades, puedes revisar el contenido sobre capital suscrito y capital pagado, donde se explica en detalle la diferencia entre el capital comprometido y el realmente aportado, un matiz que incide directamente en la forma de registrar algunas de estas operaciones.
Preguntas frecuentes
¿Qué diferencia hay entre aumento de capital y ampliación de capital?
En la práctica, ambos términos se usan indistintamente y hacen referencia a la misma operación: el incremento de la cifra de capital social de una sociedad. Técnicamente, «aumento de capital» es la expresión que emplea la normativa mercantil española, mientras que «ampliación de capital» es el término más extendido en el uso coloquial y en la prensa económica. No existe una diferencia jurídica o contable entre uno y otro; ambos designan el proceso por el cual la sociedad eleva formalmente su capital mediante acuerdo de la Junta y posterior inscripción en el Registro Mercantil.
¿Cuándo es obligatorio aumentar el capital social de una sociedad?
La ley no obliga a aumentar el capital en circunstancias ordinarias, pero sí puede resultar necesario en situaciones específicas. Por ejemplo, si la sociedad ha sufrido pérdidas que reducen el patrimonio neto por debajo de la mitad del capital social, los administradores están obligados a convocar una Junta para adoptar medidas, entre las que puede figurar un aumento de capital. También puede ser necesario cuando la empresa supera los límites de endeudamiento que permiten ciertas operaciones o cuando una normativa sectorial exige un capital mínimo que no se cumple con la cifra actual.
¿Qué es la prima de emisión en un aumento de capital?
La prima de emisión es la cantidad que los suscriptores de nuevas acciones o participaciones pagan por encima del valor nominal de las mismas. Surge cuando la empresa decide emitir las nuevas acciones a un precio superior al nominal, normalmente porque el valor real de la empresa es mayor que el que refleja su capital. Esta prima se registra en la cuenta (110) Prima de emisión o asunción y forma parte de los fondos propios, pero no incrementa el capital social propiamente dicho. Su objetivo es preservar el valor de las acciones antiguas frente a la dilución que producen las nuevas emisiones.
¿Puede aumentarse el capital social sin aportar dinero nuevo?
Sí, y de hecho es una de las opciones más habituales. Cuando el aumento se realiza con cargo a reservas o mediante compensación de créditos, no es necesario que entre dinero nuevo en la empresa. En el caso de la capitalización de reservas, los recursos ya estaban dentro del patrimonio; simplemente se reordenan entre distintas partidas. En la compensación de créditos, la deuda existente se convierte en capital, lo que mejora el balance sin requerir liquidez adicional. Ambas modalidades son perfectamente válidas desde el punto de vista legal y contable.
¿Qué cuenta contable se usa para registrar el capital social?
En el Plan General Contable español, el capital social se registra en la cuenta (100) Capital social, que pertenece al subgrupo 10 del grupo 1. Esta cuenta recoge el capital de la sociedad una vez que el aumento ha sido inscrito en el Registro Mercantil. Antes de la inscripción, el importe correspondiente puede figurar de forma provisional en la cuenta (194) Capital emitido pendiente de inscripción. Por su parte, la prima de emisión tiene su propia cuenta separada: la (110), que también forma parte de los fondos propios, pero no se incluye en el capital social stricto sensu. Si también quieres entender cómo se registran operaciones en divisa, el artículo sobre cómo contabilizar un aporte de capital en moneda extranjera amplía este aspecto con ejemplos prácticos.
¿Qué pasa con las acciones existentes cuando se amplía el capital?
Cuando se emiten nuevas acciones o participaciones, el porcentaje de participación de los socios actuales puede reducirse si no suscriben parte proporcional de la ampliación. Este efecto se conoce como dilución. Para proteger a los socios existentes, la ley reconoce el derecho de suscripción preferente, que les permite adquirir las nuevas acciones de forma preferente antes de que se ofrezcan a terceros. Este derecho puede ejercerse, transmitirse o renunciarse según lo que establezcan los estatutos y la normativa aplicable.
¿Cómo afecta el aumento de capital a los socios actuales?
El impacto sobre los socios actuales depende de si participan o no en la ampliación. Si suscriben su parte proporcional, mantienen el mismo porcentaje de control y de participación en los beneficios futuros. Si no lo hacen, su participación relativa disminuye, aunque el valor total de su inversión puede mantenerse o incluso crecer si el aumento fortalece la posición financiera de la empresa. Además, en las sociedades anónimas, el aumento de capital puede alterar los derechos de voto cuando se emiten acciones con derechos especiales, lo que convierte esta operación en una decisión con implicaciones tanto económicas como de gobierno corporativo. Para ampliar tu conocimiento sobre otros temas relacionados, puedes explorar el resto de contenidos de contabilidad de sociedades.
Conclusión
El aumento de capital social es una operación que va mucho más allá de una simple anotación contable. Implica una decisión estratégica de la sociedad, un proceso legal con pasos bien definidos y un registro contable que varía según la modalidad elegida. Entender cada una de estas dimensiones te permite interpretar con precisión los estados financieros de cualquier empresa y comprender las razones detrás de sus decisiones financieras.
A lo largo del artículo has visto que no todas las ampliaciones de capital requieren dinero nuevo, que cada modalidad produce efectos distintos en el balance y que el proceso legal tiene un orden estricto que no puede ignorarse. Con esa base, puedes identificar el tipo de aumento ante cualquier operación real, seleccionar las cuentas correctas y leer el balance antes y después con criterio propio.
Si quieres seguir construyendo tu conocimiento sobre la contabilidad de las sociedades, este sitio web tiene más contenidos que te ayudarán a dominar cada aspecto de la materia con la misma claridad y profundidad que has encontrado aquí.
También te puede interesar:
Capital suscrito y capital pagado
Caso práctico: Constitución de una Sociedad Anónima
Requisitos contables para constituir una sociedad
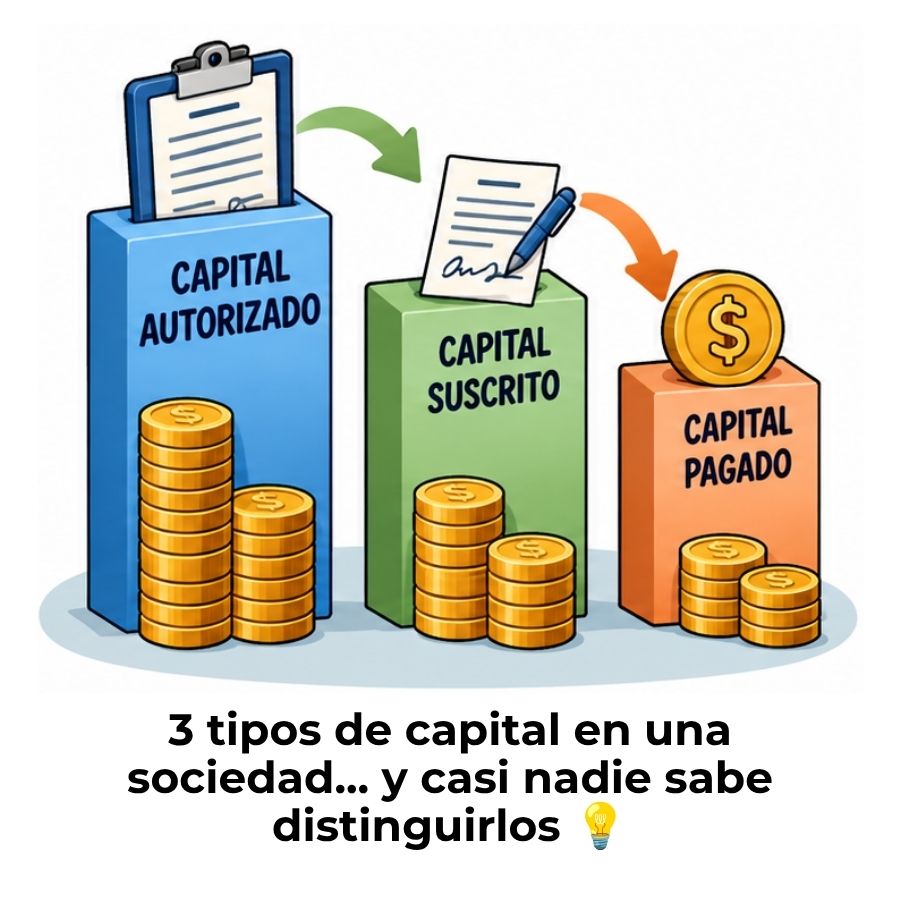
Diferencia entre capital autorizado, suscrito y pagado
¿Cómo se valoran los aportes en especie a una sociedad?
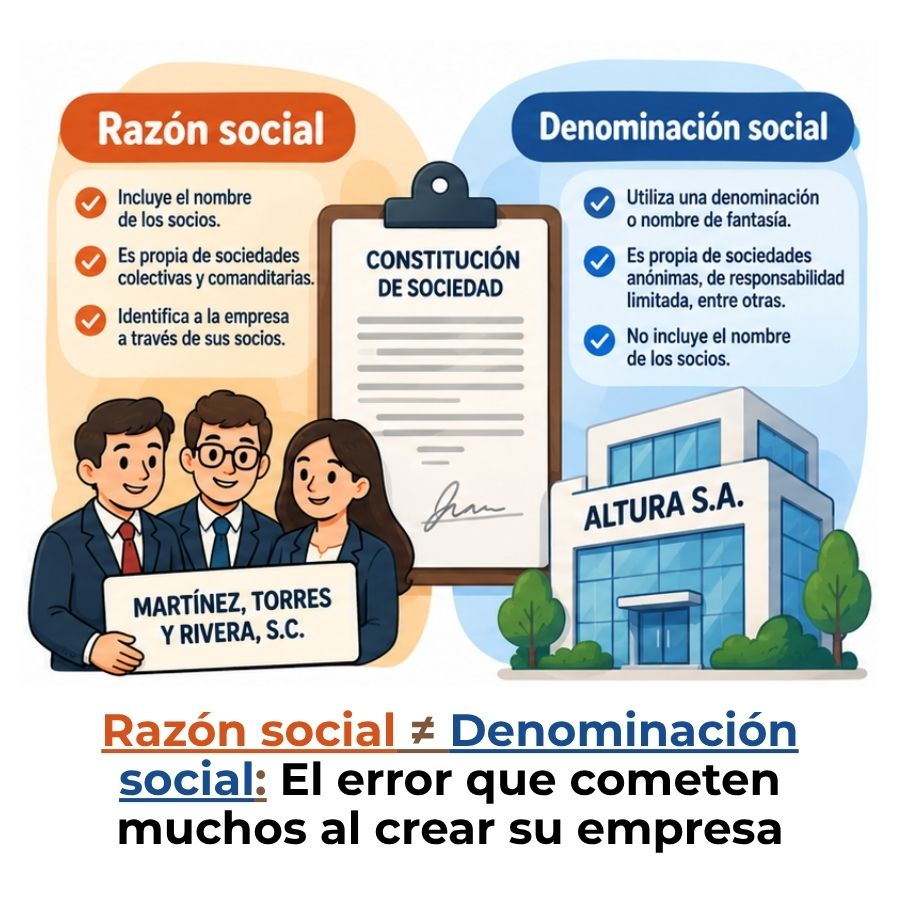
Diferencia entre razón social y denominación social
Sociedad accidental: El tipo de asociación que pocos conocen