Un aumento de capital en efectivo se contabiliza en tres fases: emisión de acciones o participaciones, suscripción y desembolso del dinero por parte de los socios, e inscripción en el Registro Mercantil. Cada fase genera su propio asiento contable y utiliza cuentas específicas del Plan General de Contabilidad, como la 190, la 194, la 572 y, finalmente, la 100.
¿Qué es un aumento de capital en efectivo?
Un aumento de capital en efectivo —también llamado ampliación de capital dineraria— es la operación por la que los socios o accionistas de una sociedad aportan dinero nuevo a la empresa para incrementar su capital social. El resultado directo es que la empresa obtiene más recursos propios sin necesidad de endeudarse. Esa distinción es relevante: a diferencia de un préstamo, el dinero aportado no genera obligación de devolución ni intereses.
Desde el punto de vista contable, la operación no se registra en un solo asiento, sino en tres fases sucesivas que coinciden con los momentos clave del proceso legal: la emisión de las acciones o participaciones, el desembolso efectivo del dinero y la inscripción formal en el Registro Mercantil. Cada fase tiene sus propias cuentas y su propio momento de reconocimiento.
Diferencia entre aportación dineraria y no dineraria
Cuando se habla de ampliar el capital de una sociedad, el dinero en efectivo es solo una de las opciones. La aportación dineraria es la más directa y común: los socios transfieren dinero a la cuenta bancaria de la empresa. La aportación no dineraria, en cambio, implica entregar bienes o derechos —un inmueble, una máquina, propiedad intelectual— cuyo valor debe justificarse documentalmente y, en algunos casos, con un informe de experto independiente.
Contablemente, la diferencia se nota en las cuentas que se cargan al recibir la aportación. En el caso del efectivo, se mueve la cuenta 572 (Bancos), mientras que con bienes se utilizan las cuentas del grupo 2 o del grupo 3, según la naturaleza del activo recibido. El resto del proceso —cuentas transitorias y registro definitivo— sigue la misma lógica en ambos casos.
¿Cuándo se considera formalizado el aumento de capital?
El aumento de capital queda formalizado en el momento en que se inscribe en el Registro Mercantil. Hasta esa inscripción, el capital no puede reconocerse en la cuenta 100 (Capital Social), aunque el dinero ya esté en la cuenta bancaria de la empresa. Este principio es uno de los aspectos que más confusión genera entre quienes se acercan por primera vez a esta operación: el cobro y el reconocimiento contable definitivo no son simultáneos.
Cuentas del PGC que intervienen en la operación
El Plan General de Contabilidad español regula de forma precisa qué cuentas deben utilizarse en cada fase del aumento de capital. Conocerlas antes de ver los asientos te ayudará a entender por qué cada apunte tiene el sentido que tiene. A continuación encontrarás una descripción de cada una.
Cuenta 190 — Acciones o participaciones emitidas
Es una cuenta transitoria de carácter deudor que recoge el importe total de las acciones o participaciones emitidas, pero aún no suscritas ni inscritas. Incluye tanto el valor nominal como la prima de emisión, si la hay. Desaparece en el momento en que los socios suscriben y desembolsan las acciones, siendo compensada con la cuenta 194.
Cuenta 194 — Capital emitido pendiente de inscripción
Recoge el capital que ya ha sido emitido y suscrito, pero que todavía no ha sido inscrito en el Registro Mercantil. Su saldo es acreedor y actúa como puente entre el acuerdo de los socios y la legalización definitiva de la operación. Cuando llega la inscripción, esta cuenta se cancela con cargo a la cuenta 100 (Capital Social) y, si procede, a la 110 (Prima de emisión).
Cuenta 100 — Capital social
Es la cuenta que refleja el capital inscrito oficialmente en el Registro Mercantil. Solo se mueve cuando la operación ha quedado registrada legalmente. Su saldo siempre es acreedor y representa los fondos propios aportados por los socios desde la constitución de la sociedad y en cada ampliación posterior.
Cuenta 110 — Prima de emisión o asunción
Aparece en las ampliaciones en las que las acciones o participaciones se emiten por encima de su valor nominal. La diferencia entre el precio de emisión y el valor nominal se denomina prima de emisión, y su importe queda registrado en esta cuenta. No siempre existe: depende de las condiciones pactadas entre la sociedad y los nuevos socios.
Cuenta 572 — Bancos
Es la cuenta que registra los movimientos de dinero en las cuentas bancarias de la empresa. En el aumento de capital en efectivo, esta cuenta se carga en el momento en que los socios ingresan el dinero, reflejando así la entrada real de fondos. No tiene carácter transitorio: permanece en el activo del balance, incrementando la tesorería de la sociedad.
¿Cómo se contabiliza un aumento de capital en efectivo?
El proceso se divide en tres fases diferenciadas, cada una con su asiento contable propio. El orden es estricto: la fase anterior debe haberse completado antes de pasar a la siguiente. Entender qué ocurre en cada momento te permite saber exactamente qué cuentas tocar y cuándo hacerlo.
Fase 1 — Emisión de acciones o participaciones
La operación comienza cuando la junta general de socios acuerda la ampliación y la sociedad emite nuevas acciones o participaciones. En ese momento se produce el primer apunte contable: se carga la cuenta 190 (Acciones o participaciones emitidas) por el importe total de la emisión —valor nominal más prima, si la hay— y se abona la cuenta 194 (Capital emitido pendiente de inscripción). Este asiento refleja que existe un compromiso de captación de capital, pero todavía no hay dinero ni inscripción.
Fase 2 — Suscripción y desembolso por los socios
En esta fase, los socios formalizan su adhesión a la ampliación y realizan el ingreso del dinero. El asiento carga la cuenta 572 (Bancos) por el importe efectivamente recibido y abona la cuenta 190 (Acciones o participaciones emitidas), cancelando así la cuenta transitoria deudora del primer asiento. En las sociedades anónimas, la normativa permite desembolsar como mínimo el 25 % en este momento; en las sociedades limitadas, el desembolso debe ser íntegro.
Si la ampliación incluye una parte del capital pendiente de desembolso, ese importe se registra en cuentas auxiliares de socios deudores dentro del subgrupo 10, diferenciando los importes exigidos de los no exigidos, hasta que los socios completen el pago en los plazos acordados.
Fase 3 — Inscripción en el Registro Mercantil
Con la inscripción registral, el aumento de capital queda reconocido legalmente. En este último asiento se carga la cuenta 194 (Capital emitido pendiente de inscripción) y se abona la cuenta 100 (Capital Social) por el valor nominal y, si existe prima, la cuenta 110 (Prima de emisión o asunción). A partir de este momento, el balance refleja el nuevo capital social, y las cuentas transitorias que actuaron de puente desaparecen definitivamente.
Ejemplo práctico con asientos contables
Ver los asientos en acción con números concretos es la forma más efectiva de fijar el proceso. El ejemplo siguiente recorre las tres fases de la ampliación con datos sencillos y sin prima de emisión, para que la mecánica quede lo más clara posible.
Datos del caso práctico
Datos del caso
- Sociedad limitada con capital social actual de 50.000 €
- Acuerdo de ampliación: 20.000 € mediante aportación dineraria
- Valor nominal por participación: 1 € — Se emiten 20.000 participaciones
- Sin prima de emisión
- Desembolso: 100 % en el momento de la suscripción (obligatorio en SL)
- Fecha de acuerdo: 10 de marzo
- Fecha de inscripción en el Registro Mercantil: 28 de marzo
Asiento 1 — Emisión
El 10 de marzo, fecha del acuerdo de ampliación, la sociedad reconoce la emisión de las nuevas participaciones con el siguiente asiento:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (190) | Acciones o participaciones emitidas | 20.000 | |
| (194) | Capital emitido pendiente de inscripción | 20.000 |
Asiento 2 — Suscripción y desembolso en efectivo
El mismo día o en los días siguientes al acuerdo, los socios ingresan los 20.000 € en la cuenta bancaria de la sociedad y suscriben las participaciones. El asiento cancela la cuenta 190 y refleja la entrada real de dinero:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (572) | Bancos | 20.000 | |
| (190) | Acciones o participaciones emitidas | 20.000 |
Asiento 3 — Inscripción en el Registro Mercantil
El 28 de marzo, con la inscripción confirmada, la cuenta 194 se cancela y el capital queda definitivamente reconocido en la cuenta 100. Este es el asiento que eleva el capital social de 50.000 € a 70.000 €:
| Cuenta | Descripción | Debe (€) | Haber (€) |
|---|---|---|---|
| (194) | Capital emitido pendiente de inscripción | 20.000 | |
| (100) | Capital social | 20.000 |
Tras este tercer asiento, el capital social inscrito asciende a 70.000 € y las cuentas transitorias 190 y 194 tienen saldo cero. La operación está completamente registrada y el balance refleja fielmente la nueva situación patrimonial de la sociedad.
¿Qué ocurre si el capital no se inscribe antes del cierre del ejercicio?
Esta situación es más frecuente de lo que parece, especialmente cuando el acuerdo de ampliación se produce en los últimos meses del año. Si al cierre del ejercicio la inscripción todavía no ha tenido lugar, el aumento de capital no puede reflejarse en la cuenta 100 en las cuentas anuales de ese periodo. El saldo permanece en la cuenta 194 (Capital emitido pendiente de inscripción), que aparecerá en el balance dentro del patrimonio neto como una partida transitoria.
Sin embargo, el Plan General de Contabilidad contempla una excepción relevante: si la inscripción se produce antes de la fecha límite de formulación de las cuentas anuales —habitualmente tres meses después del cierre—, la operación puede reconocerse en el ejercicio en que se acordó. Esto permite reflejar el aumento real del capital social en el balance anual, aunque técnicamente la inscripción haya ocurrido al inicio del ejercicio siguiente.
El aumento de capital tendrá su reflejo en la cuenta 100 en el balance del ejercicio siempre que se haya producido su inscripción en el Registro Mercantil con anterioridad a la fecha de formulación de las cuentas anuales.
Diferencias entre SA y SL en el desembolso mínimo
La Ley de Sociedades de Capital establece requisitos distintos según el tipo societario, y esas diferencias afectan directamente a cómo se registra la segunda fase de la ampliación. En las sociedades limitadas (SL), el desembolso debe ser íntegro en el momento de la suscripción: el 100 % del importe acordado. En las sociedades anónimas (SA), en cambio, basta con desembolsar como mínimo el 25 % de cada acción en el momento de la suscripción, pudiendo diferir el resto.
Esta diferencia tiene un impacto directo en el asiento 2: cuando en una SA existe capital pendiente de desembolso, el importe no ingresado no va a la cuenta 572, sino a una cuenta deudora de socios. El asiento queda partido entre lo recibido en bancos y lo que los socios todavía deben aportar en el plazo fijado. En la SL, el asiento es más limpio: toda la aportación va directamente a la 572 sin cuentas auxiliares deudoras.
Si quieres entender con más detalle el funcionamiento de las distintas modalidades patrimoniales de las sociedades, puedes consultar los artículos sobre contabilidad de sociedades disponibles en este sitio web, donde encontrarás contenido específico para cada tipo de operación.
Errores frecuentes al registrar un aumento de capital en efectivo
Conocer los errores más habituales te permite revisar tu propio trabajo con más criterio y detectar problemas antes de que afecten a las cuentas anuales. Estos son los fallos que aparecen con mayor frecuencia en la práctica:
- Abonar directamente la cuenta 100 sin pasar por las transitorias: Es el error más común. La cuenta 100 solo se mueve en el tercer asiento, cuando hay inscripción registral. Registrarla antes distorsiona el balance y anticipa un reconocimiento que todavía no tiene respaldo legal.
- No registrar el asiento de emisión (asiento 1): Algunos contables empiezan directamente por el desembolso, obviando la fase de emisión. Esto rompe la secuencia lógica del proceso y deja sin reflejo contable el compromiso adquirido por la sociedad al acordar la ampliación.
- Confundir el momento del cobro con el de la inscripción: El ingreso del dinero en el banco (asiento 2) y la inscripción registral (asiento 3) son dos momentos distintos que pueden estar separados por días o semanas. Registrar ambos en la misma fecha es un error que puede afectar a la imagen fiel del balance.
- Omitir la prima de emisión: Cuando las participaciones se emiten por encima de su valor nominal, la diferencia debe quedar en la cuenta 110. No registrarla supone inflar incorrectamente el capital social nominal e incumplir el PGC.
- No actualizar las cuentas de socios deudores en la SA: Si en una sociedad anónima se desembolsa solo el mínimo del 25 %, el resto debe quedar correctamente reflejado en las cuentas del subgrupo 10 hasta que los socios aporten el importe pendiente.
Para ampliar tu conocimiento sobre las operaciones societarias relacionadas, en este sitio encontrarás información detallada sobre el aumento de capital social desde una perspectiva más amplia, con los distintos tipos y sus efectos sobre el patrimonio neto.
Preguntas frecuentes
¿Qué cuenta se usa para registrar un aumento de capital en efectivo?
En un aumento de capital en efectivo intervienen cinco cuentas del Plan General de Contabilidad: la 190 (Acciones o participaciones emitidas), la 194 (Capital emitido pendiente de inscripción), la 572 (Bancos), la 100 (Capital Social) y, si existe sobreprecio, la 110 (Prima de emisión o asunción). Cada una tiene un papel diferente en cada una de las tres fases del proceso. La cuenta que recoge el capital definitivo es la 100, pero solo se abona cuando se ha producido la inscripción en el Registro Mercantil.
¿Cuál es el asiento contable de la emisión de acciones en un aumento de capital?
El asiento de emisión carga la cuenta 190 (Acciones o participaciones emitidas) por el valor nominal total más la prima de emisión si existe, y abona la cuenta 194 (Capital emitido pendiente de inscripción) por el mismo importe. Este primer asiento refleja que la sociedad ha acordado emitir nuevas acciones o participaciones, pero todavía no ha recibido el dinero ni se ha producido ninguna inscripción. Es un apunte que documenta el compromiso inicial de la operación.
¿Cuándo se abona la cuenta 100 capital social en un aumento de capital?
La cuenta 100 (Capital Social) solo se abona en el momento en que el aumento queda inscrito en el Registro Mercantil. Es el tercer y último asiento de la operación. Hasta esa inscripción, el capital figura en la cuenta transitoria 194. Este requisito deriva directamente de la normativa mercantil española, que condiciona la eficacia jurídica del aumento a su constancia registral. Anticipar el abono a la cuenta 100 antes de la inscripción constituye un error contable.
¿Qué es la cuenta 190 acciones emitidas y cuándo se utiliza?
La cuenta 190 es una cuenta transitoria de naturaleza deudora que recoge el valor de las acciones o participaciones emitidas y pendientes de suscripción. Se utiliza en el primer asiento del proceso de aumento de capital, cuando la sociedad decide emitir los nuevos títulos, pero todavía no ha recibido el dinero de los socios. Una vez que los socios suscriben y desembolsan su aportación, esta cuenta queda saldada mediante el asiento de la segunda fase, y desaparece del balance.
¿Qué es la cuenta 194 capital emitido pendiente de inscripción?
La cuenta 194 recoge el importe del capital que ya ha sido emitido y suscrito por los socios, pero que aún no ha sido inscrito en el Registro Mercantil. Tiene saldo acreedor y pertenece al subgrupo 19 del PGC, dedicado a situaciones transitorias de financiación. Permanece en el balance hasta que se completa la inscripción registral, momento en el que se carga para abonar la cuenta 100. Si al cierre del ejercicio la inscripción no ha tenido lugar, esta cuenta aparece en el patrimonio neto del balance como partida diferenciada del capital social inscrito.
¿Qué diferencia hay entre aumento de capital en efectivo y por capitalización de reservas?
En el aumento de capital en efectivo, los socios aportan dinero nuevo que entra en la caja de la sociedad, incrementando tanto el activo como el patrimonio neto. En el aumento de capital por capitalización de utilidades, en cambio, no hay entrada de dinero nuevo: lo que ocurre es que reservas o beneficios que ya figuraban en el balance se transforman en capital social. En este segundo caso, el activo no varía; solo cambia la composición interna del patrimonio neto, traspasando importes de una partida a otra.
¿Es obligatorio inscribir el aumento de capital en el Registro Mercantil?
Sí, la inscripción en el Registro Mercantil es un requisito legal indispensable para que el aumento de capital produzca efectos jurídicos plenos frente a terceros. Sin ella, la operación carece de eficacia registral, aunque el dinero ya haya ingresado en la cuenta bancaria de la sociedad. Mientras no se produce la inscripción, el importe permanece en la cuenta transitoria 194 y no puede reconocerse en la cuenta 100. Si deseas profundizar en la relación de esta operación con el ciclo patrimonial, encontrarás más contexto en el artículo sobre el reintegro de capital social.
¿Qué es la prima de emisión y cómo se contabiliza en un aumento de capital?
La prima de emisión es el importe que los nuevos socios pagan por encima del valor nominal de las acciones o participaciones que suscriben. Surge cuando se quiere compensar a los socios antiguos por el valor acumulado que ya tiene la empresa. Contablemente, se recoge en la cuenta 110 (Prima de emisión o asunción) y su abono se produce en el tercer asiento, junto al de la cuenta 100, en el momento de la inscripción registral. La prima debe desembolsarse de forma íntegra en el momento de la suscripción, sin posibilidad de aplazamiento.
Conclusión
Contabilizar un aumento de capital en efectivo no es una operación de un solo asiento: son tres fases diferenciadas —emisión, suscripción y desembolso, e inscripción registral— que siguen un orden estricto y utilizan cuentas transitorias que actúan de puente hasta que el capital queda reconocido legalmente. Entender ese orden te permite saber exactamente qué cuentas tocar en cada momento y por qué la cuenta 100 no aparece hasta el final.
Los puntos que más te conviene retener son el papel de las cuentas 190 y 194 como registros intermedios, la distinción entre el momento del cobro y el de la inscripción, y las diferencias de desembolso mínimo entre la SA y la SL. Con esos elementos claros, puedes revisar cualquier ampliación de capital y detectar si los asientos se han registrado correctamente o si hay algo fuera de lugar.
Si este tema te ha resultado útil, en este sitio web encontrarás contenido adicional sobre otras operaciones del ciclo patrimonial de las sociedades, explicado con el mismo nivel de detalle y con ejemplos prácticos que te ayudarán a consolidar tu formación contable paso a paso.
También te puede interesar:
Caso práctico: Constitución de una Sociedad Anónima
Capital suscrito y capital pagado
Aumento de capital social: ¿Cómo contabilizarlo?
¿Cómo se valoran los aportes en especie a una sociedad?
Ejercicios resueltos de contabilidad de sociedades
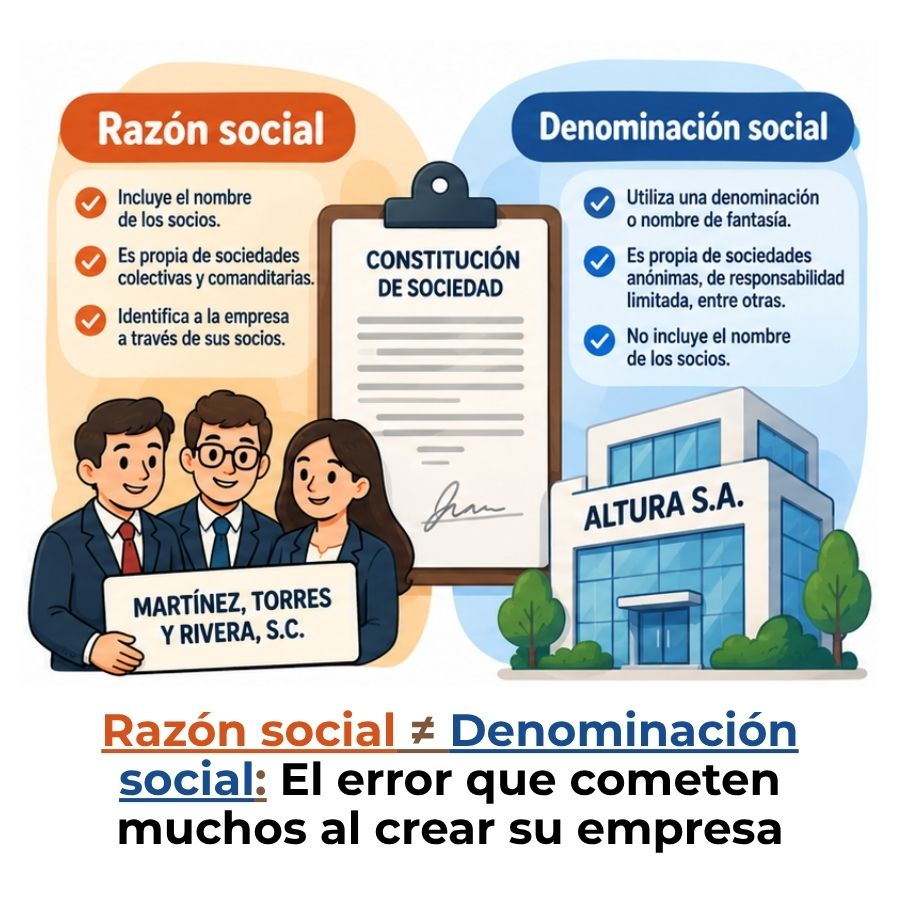
Diferencia entre razón social y denominación social
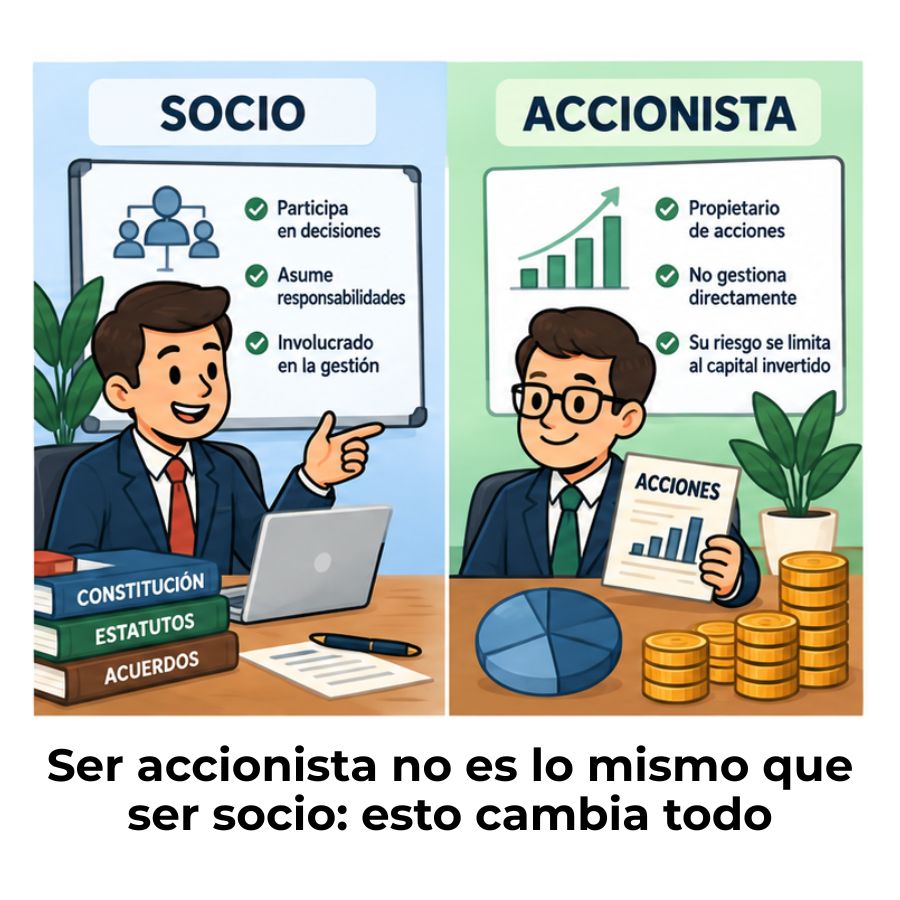
Diferencia entre socio y accionista