La cuenta corriente con socios y administradores, identificada como cuenta 551 en el Plan General Contable, registra los movimientos de efectivo entre la sociedad y sus socios cuando no existe un préstamo formalizado ni se trata de una aportación de capital. Puede presentar saldo deudor, si la empresa ha entregado dinero al socio, o saldo acreedor, si ha sido el socio quien ha adelantado fondos. Su correcta gestión es clave para evitar problemas en una inspección fiscal.
¿Qué es la cuenta corriente de los socios?
La cuenta corriente de los socios es el mecanismo contable que recoge los flujos de efectivo entre una sociedad y sus socios o administradores cuando esas operaciones no corresponden a un préstamo formalizado, a un reparto de dividendos ni a una aportación de capital. Se trata de una cuenta diseñada para situaciones transitorias, no para servir de canal habitual de financiación entre las partes.
En la práctica, esta cuenta aparece en casi cualquier pyme o sociedad familiar donde los socios y la empresa mantienen relaciones económicas continuas. Un socio que adelanta efectivo para pagar una factura urgente, o una empresa que transfiere fondos a su propietario sin que medie contrato, son los escenarios típicos que recoge esta cuenta. Su uso es legítimo, pero su gestión requiere atención y orden.
Su lugar en el Plan General Contable
La cuenta 551 pertenece al grupo 5 del Plan General Contable, que agrupa las cuentas financieras a corto plazo. El Plan General de Contabilidad, aprobado por el Real Decreto 1514/2007, la define como una cuenta de efectivo entre socios, administradores y cualquier persona o entidad que no sea entidad de crédito, ni cliente ni proveedor de la empresa. Esta ubicación en el grupo 5 ya indica su carácter: opera en el corto plazo y no pretende ser un instrumento de financiación estable.
¿En qué grupo contable se encuadra la cuenta 551?
La cuenta 551 pertenece al subgrupo 55, dentro del grupo 5 del Plan General Contable, que recoge otras cuentas no bancarias. Este subgrupo agrupa cuentas de efectivo con partes vinculadas a la sociedad que no tienen la naturaleza de préstamos formales ni de aportaciones de capital. Es importante distinguirla de las cuentas del grupo 1, donde sí se registran los préstamos a largo plazo o las aportaciones permanentes de los socios.
¿Cuándo se usa la cuenta corriente de los socios?
La cuenta 551 se activa en cualquier momento en que se produce un movimiento de efectivo entre la sociedad y un socio o administrador sin que exista un instrumento jurídico que lo encuadre en otra categoría, como un contrato de préstamo o un acuerdo de reparto de dividendos. Su función es, por tanto, recoger lo que podría llamarse operaciones de tesorería puntual entre ambas partes.
Situaciones en que la sociedad entrega dinero al socio
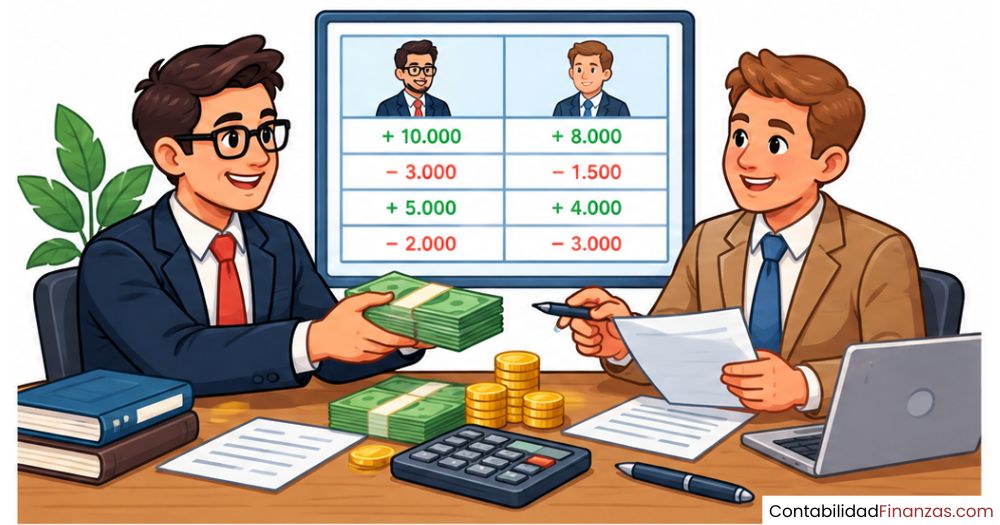
Cuando la empresa transfiere fondos a un socio o administrador sin que haya un contrato previo ni un acuerdo formal de dividendos, ese pago queda registrado en el debe de la cuenta 551. La sociedad adquiere un derecho de cobro frente al socio, lo que genera un saldo deudor. Esto ocurre, por ejemplo, cuando el administrador retira efectivo de la caja para cubrir un gasto personal o cuando la empresa financia un anticipo a su propietario.
Situaciones en que el socio entrega dinero a la sociedad
El caso contrario se produce cuando es el socio quien inyecta efectivo en la empresa para cubrir una necesidad puntual de liquidez. En ese momento, la sociedad reconoce una deuda frente al socio, lo que se refleja en el haber de la cuenta 551 y genera un saldo acreedor. Es frecuente en pymes donde el propietario cubre pagos urgentes —una nómina, un proveedor— directamente desde su cuenta personal.
Casos de uso más habituales de la cuenta 551
- Anticipo de tesorería del socio: El socio ingresa fondos para que la empresa pueda pagar sin que exista un préstamo formalizado.
- Pago provisional a cuenta del socio: La empresa adelanta efectivo al socio o administrador antes de cerrar el ejercicio.
- Gastos mixtos en empresas unipersonales: El propietario paga facturas empresariales con dinero personal, o al revés.
- Cobros o pagos sin clasificar: Movimientos puntuales que aún no se han asignado a una categoría definitiva.
- Operaciones entre la empresa y su administrador: Adelantos o reembolsos de gastos de representación no liquidados aún.
Saldo deudor y saldo acreedor: ¿Qué significan?
La cuenta 551 es una cuenta de doble naturaleza: puede presentar saldo deudor o saldo acreedor según la dirección del flujo de efectivo. Comprender qué implica cada tipo de saldo es clave para leer el balance correctamente y para detectar posibles riesgos fiscales. Muchos errores de interpretación se originan precisamente en confundir quién le debe a quién cuando se mira el extracto contable.
Saldo deudor: la sociedad tiene un derecho de cobro
Cuando el saldo de la cuenta 551 es deudor, significa que la empresa ha entregado dinero al socio o administrador y aún no lo ha recuperado. Desde el punto de vista de la sociedad, ese importe es un derecho de cobro, es decir, algo que le deben. Por eso, los saldos deudores de esta cuenta se clasifican en el activo corriente del balance, concretamente como créditos a corto plazo frente a partes vinculadas.
Saldo acreedor: la sociedad tiene una deuda con el socio
El saldo acreedor refleja la situación opuesta: el socio ha aportado efectivo a la empresa y esta aún no se lo ha devuelto. La sociedad, entonces, reconoce una deuda frente al socio. Ese importe aparece en el pasivo corriente del balance como una obligación de pago a corto plazo. En las pymes es el escenario más frecuente, porque los socios suelen adelantar dinero en momentos de tensión de tesorería.
Asientos contables de la cuenta 551
Entender cómo se mueve la cuenta 551 en el debe y en el haber es el punto de partida para registrar correctamente cualquier operación entre la sociedad y sus socios. La mecánica es sencilla: siempre que la empresa entrega efectivo al socio, la cuenta 551 se carga (va al debe); siempre que recibe efectivo del socio, se abona (va al haber). El contraapunte se realiza siempre contra una cuenta del subgrupo 57, es decir, tesorería.
Asiento cuando la empresa paga al socio
Imagina que la empresa transfiere 4.000 € a su socio desde la cuenta bancaria, sin que exista un contrato de préstamo. La empresa pierde liquidez y adquiere un derecho de cobro frente al socio, que se refleja cargando la cuenta 551 y abonando la cuenta 572 (bancos). El asiento quedaría así:
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 551 | Cuenta corriente con socios y administradores | 4.000 € | |
| 572 | Bancos e instituciones de crédito c/c vista, euros | 4.000 € |
Asiento cuando el socio aporta efectivo a la empresa
Ahora el caso inverso: el socio ingresa 6.000 € en la cuenta bancaria de la empresa para cubrir una necesidad puntual de tesorería. La empresa recibe liquidez y reconoce una deuda frente al socio, que se refleja abonando la cuenta 551 y cargando la cuenta 572. El registro sería el siguiente:
| Cuenta | Denominación | Debe | Haber |
|---|---|---|---|
| 572 | Bancos e instituciones de crédito c/c vista, euros | 6.000 € | |
| 551 | Cuenta corriente con socios y administradores | 6.000 € |
Cuando más tarde la empresa devuelve esos 6.000 € al socio, el asiento se invierte: se carga la cuenta 551 (se cancela la deuda) y se abona la cuenta 572 (sale el dinero del banco). La cuenta 551 queda saldada a cero, que es exactamente su propósito: servir de paso transitorio, no de almacén permanente de deudas entre las partes.
¿Cómo aparece la cuenta 551 en el balance?
La cuenta 551 puede aparecer en dos lugares distintos del balance, dependiendo de si su saldo es deudor o acreedor. Esta dualidad es una de las características que más confusión genera entre quienes se acercan por primera vez a la contabilidad de sociedades. El Plan General Contable establece con claridad que los saldos deudores van al activo corriente y los saldos acreedores van al pasivo corriente.
Una misma cuenta puede, por tanto, aparecer en ambos lados del balance en distintos ejercicios, o incluso en el mismo si existen subcuentas por socio con saldos de distinto signo. Lo correcto es no compensar saldos deudores y acreedores de distintos socios: cada subcuenta (551.1, 551.2…) debe reflejar su saldo real e individual, y clasificarse en el activo o en el pasivo según corresponda.
¿Qué riesgos tiene un saldo prolongado en la cuenta 551?
El principal problema de la cuenta 551 no es usarla, sino no regularizarla a tiempo. Su propósito es recoger operaciones puntuales que se cancelan en un plazo corto. Cuando el saldo permanece ejercicio tras ejercicio sin resolverse, la Agencia Tributaria puede intervenir con consecuencias económicas relevantes tanto para el socio como para la propia sociedad.
Saldo deudor permanente: riesgo de imputación de dividendos
Si la empresa lleva años con un saldo deudor en la cuenta 551, es decir, si le ha entregado dinero al socio que nunca se devuelve, Hacienda puede interpretar que esas cantidades son dividendos percibidos de forma encubierta. La consecuencia directa es que el socio deberá declarar esos importes como rendimientos del capital mobiliario en su IRPF, y la sociedad deberá ingresar las retenciones que no practicó en su momento.
Saldo acreedor permanente: riesgo de imputación de intereses
El saldo acreedor prolongado también genera riesgo. Si el socio ha prestado dinero a la empresa sin cobrar intereses y esa situación se prolonga en el tiempo, Hacienda puede considerar que estamos ante un préstamo no declarado entre partes vinculadas. Al ser una operación vinculada, la Agencia Tributaria imputa intereses a valor de mercado que el socio debería haber cobrado y declarado en su renta, aunque no los haya recibido realmente.
⚠️ Dos riesgos, un mismo origen: no regularizar
- Saldo deudor prolongado: Hacienda lo reinterpreta como dividendos encubiertos → retenciones no practicadas + sanción.
- Saldo acreedor prolongado: Hacienda lo trata como préstamo vinculado sin intereses → imputación de intereses a valor de mercado en el IRPF del socio.
¿Cómo regularizar la cuenta corriente de los socios?
Regularizar la cuenta 551 significa asignar el saldo que acumula a una figura jurídica o contable adecuada, de forma que deje de quedar indefinida. Las opciones disponibles dependen de si el saldo es deudor o acreedor y de si el dinero se va a devolver o no. Cada alternativa tiene implicaciones distintas en el IRPF del socio, en el Impuesto sobre Sociedades de la empresa y en la estructura patrimonial de la sociedad.
Formalizar un contrato de préstamo
La opción más directa cuando el dinero sí se va a devolver es elevar el saldo a un préstamo formal entre el socio y la sociedad. Esto implica firmar un contrato por escrito, fijar un tipo de interés de mercado, un plazo de devolución y, si se supera el umbral establecido, presentar el modelo 600 del Impuesto sobre Transmisiones Patrimoniales. El saldo de la cuenta 551 se cancela y el importe pasa a la cuenta 1635 (préstamos de socios a largo plazo) o a la 551 ya formalizada como préstamo a corto.
Convertir el saldo en una aportación de socios (cuenta 118)
Si el saldo acreedor de la cuenta 551 no se va a devolver porque los socios han decidido reforzar el patrimonio de la empresa, el importe puede trasladarse a la cuenta 118 (aportaciones de socios o propietarios), que registra fondos propios sin obligación de devolución. Para que este tratamiento no genere un ingreso en la sociedad, todos los socios deben aportar en proporción exacta a su participación en el capital. Esta operación no requiere escritura pública y tiene un tratamiento fiscal favorable, similar al de un aumento de capital, siempre que se respete la proporcionalidad. Puedes ampliar este concepto revisando cómo funciona el aumento de capital social desde el punto de vista contable.
Repartir dividendos o ampliar capital
Cuando el saldo deudor de la cuenta 551 refleja importes que el socio ha retirado sin formalizar, una vía de regularización es acordar formalmente el reparto de dividendos en junta general, siempre que existan beneficios distribuibles. Este reparto implica practicar las retenciones correspondientes y que el socio declare esos importes en su declaración de la renta. La otra opción, si el socio quiere asumir permanentemente esa cantidad como participación en la empresa, es tramitar un aumento de capital social o, en sentido contrario, si un socio decide desvincularse, el proceso puede vincularse a la operación de retiro de un socio.
Diferencias entre la cuenta 551 y otras cuentas similares
La cuenta 551 comparte terreno con otras cuentas que también registran relaciones financieras entre la sociedad y sus socios. Confundirlas puede llevar a una clasificación incorrecta en el balance y a consecuencias fiscales no deseadas. La diferencia fundamental radica en si la operación genera una deuda exigible, si refuerza el patrimonio neto o si se trata de una aportación permanente sin obligación de devolución.
| Cuenta | Denominación | Naturaleza | Obligación de devolución | Posición en balance |
|---|---|---|---|---|
| 551 | Cuenta corriente con socios y administradores | Crédito o deuda recíproca transitoria | Sí | Activo corriente (deudor) / Pasivo corriente (acreedor) |
| 118 | Aportaciones de socios o propietarios | Aportación de patrimonio neto | No | Patrimonio neto |
| 1635 | Préstamos de socios a largo plazo | Préstamo formalizado a largo plazo | Sí | Pasivo no corriente |
| 526 | Dividendos activos a pagar | Deuda por dividendos acordados | Sí | Pasivo corriente |
La diferencia entre la cuenta 551 y la cuenta 118 es especialmente importante. Mientras que la 551 genera una relación de crédito o débito exigible entre socio y sociedad, la cuenta 118 supone una aportación sin contraprestación directa que refuerza la estructura financiera de la empresa. Usar incorrectamente la 551 cuando procede una aportación a patrimonio neto puede distorsionar el balance y generar problemas en una auditoría o inspección. En la contabilidad de sociedades, elegir la cuenta correcta no es un detalle menor: tiene impacto directo en la imagen fiel que ofrece la empresa.
Preguntas frecuentes
¿Qué es exactamente la cuenta 551 en contabilidad?
La cuenta 551, denominada «cuenta corriente con socios y administradores», recoge los movimientos de efectivo entre una sociedad y sus socios o administradores cuando no existe un préstamo formalizado ni se trata de dividendos ni de aportaciones de capital. Está encuadrada en el grupo 5 del Plan General Contable y su finalidad es transitoria: debe cancelarse en un plazo corto y no servir como canal de financiación permanente entre las partes.
¿Cuándo tiene saldo deudor y cuándo saldo acreedor la cuenta 551?
La cuenta 551 presenta saldo deudor cuando la empresa ha entregado dinero al socio y aún no lo ha recuperado; en ese caso, la sociedad tiene un derecho de cobro. Tiene saldo acreedor cuando es el socio quien ha aportado efectivo a la empresa y esta aún no se lo ha devuelto; en ese caso, la sociedad tiene una deuda con el socio. Ambas situaciones son normales, pero deben regularizarse en un plazo razonable para evitar consecuencias fiscales.
¿Dónde aparece la cuenta 551 en el balance de situación?
La ubicación de la cuenta 551 en el balance depende de su saldo. Si presenta saldo deudor, aparece en el activo corriente, como un crédito a corto plazo frente al socio. Si presenta saldo acreedor, aparece en el pasivo corriente, como una deuda a corto plazo que la empresa mantiene con el socio. Los saldos de distintos socios no deben compensarse entre sí: cada subcuenta se clasifica por separado según su propio signo.
¿Qué pasa si dejo un saldo alto en la cuenta 551 durante años?
Mantener un saldo elevado y sin regularizar en la cuenta 551 puede atraer la atención de la Agencia Tributaria. Si el saldo es deudor, Hacienda puede interpretarlo como dividendos encubiertos y exigir las retenciones no practicadas más los correspondientes intereses de demora. Si el saldo es acreedor, puede considerarse un préstamo vinculado sin intereses e imputar al socio los intereses que debería haber cobrado según el valor de mercado, con independencia de que los haya recibido o no.
¿Cómo se regulariza la cuenta corriente con socios al cierre del ejercicio?
Las opciones principales son: formalizar un contrato de préstamo si el dinero se va a devolver, convertir el saldo acreedor en una aportación a patrimonio neto mediante la cuenta 118 si los socios deciden no recuperarlo, o acordar formalmente el reparto de dividendos si el saldo deudor refleja importes retirados por el socio. En todos los casos, la elección adecuada depende de la intención real de las partes y del impacto fiscal de cada alternativa. También puede analizarse la posibilidad de una disminución de capital social si la situación patrimonial de la empresa así lo requiere.
¿La cuenta 551 genera intereses obligatorios entre socio y sociedad?
La cuenta 551 en sí misma no obliga a pactar intereses, pero la normativa fiscal sobre operaciones vinculadas sí puede exigirlos cuando el saldo se prolonga en el tiempo. Al ser el socio y la sociedad partes vinculadas, cualquier préstamo implícito entre ellos debe valorarse a precio de mercado. Si no se cobran intereses y Hacienda detecta el saldo durante una inspección, puede imputar al socio los intereses que debería haber recibido, lo que genera una renta a declarar en el IRPF aunque no haya cobrado nada realmente.
¿Qué diferencia hay entre la cuenta 551 y la cuenta 118?
La diferencia fundamental es la obligación de devolución. La cuenta 551 genera una relación de crédito o deuda exigible: la empresa deberá devolver el dinero al socio o el socio a la empresa. La cuenta 118, en cambio, recoge aportaciones de los socios que no son exigibles ni generan una deuda para la sociedad; refuerzan directamente el patrimonio neto sin contrapartida. Elegir entre una y otra depende de si las partes han acordado o no la devolución del importe, y tiene consecuencias directas en el balance y en la fiscalidad de la operación.
Conclusión
La cuenta corriente de los socios es una herramienta contable legítima y necesaria en cualquier sociedad donde los socios y la empresa mantienen relaciones económicas continuas. Su función es registrar flujos de efectivo puntuales que no encajan en otras figuras, como préstamos formales, dividendos o aportaciones de capital. Entender qué es, cómo se mueve y dónde aparece en el balance te da una base sólida para interpretar la contabilidad de cualquier sociedad.
Los puntos que más conviene que tengas presentes son tres: el saldo deudor implica que la empresa le debe cobrar al socio y va al activo; el saldo acreedor implica que la empresa le debe devolver al socio y va al pasivo; y un saldo prolongado sin regularizar puede convertirse en un problema fiscal serio para ambas partes. Regularizarla a tiempo, ya sea mediante un contrato de préstamo, una aportación a patrimonio neto o un reparto formal de dividendos, es la decisión más inteligente que puedes tomar al cierre de cada ejercicio.
Si este artículo te ha ayudado a entender mejor cómo funciona la contabilidad de las sociedades, encontrarás muchos más contenidos igual de detallados en este sitio web. Cada concepto está explicado con claridad y con ejemplos reales para que puedas avanzar con seguridad, tanto si estás estudiando como si ya gestionas la contabilidad de una empresa.
También te puede interesar:
Retiro de un socio: Contabilidad y asientos
Capital suscrito pendiente de pago
¿Cómo contabilizar un aporte de capital en moneda extranjera?
¿Cómo se valoran los aportes en especie a una sociedad?
Ejercicios resueltos de contabilidad de sociedades
Caso práctico: Constitución de una Sociedad Anónima
Sociedad accidental: El tipo de asociación que pocos conocen