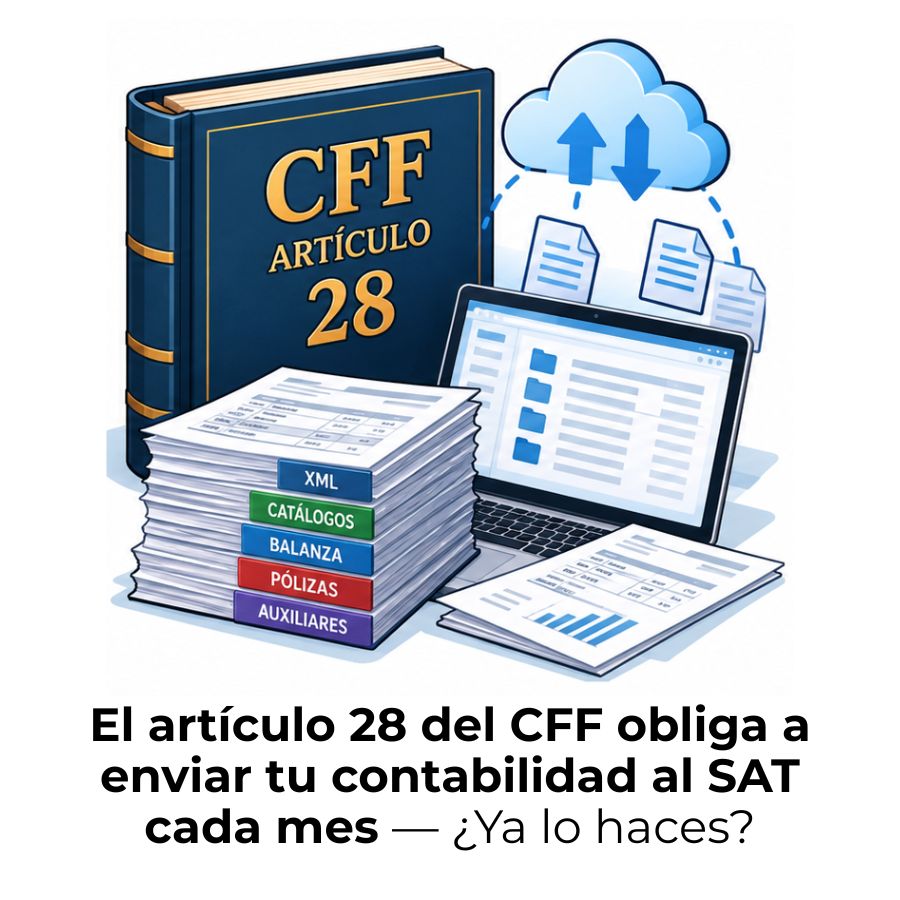
El artículo 28 del Código Fiscal de la Federación establece las obligaciones de quienes deben llevar contabilidad en México: qué elementos la integran, cómo deben registrarse y qué archivos hay que enviar al SAT de forma mensual. Si buscas entender qué te exige este artículo y cómo cumplirlo, estás en el lugar correcto.
¿Qué establece el artículo 28 del CFF?
El artículo 28 del Código Fiscal de la Federación (CFF) define las obligaciones contables de todas las personas físicas y morales que, de acuerdo con las disposiciones fiscales vigentes en México, están obligadas a llevar contabilidad. En términos sencillos, este artículo le dice al contribuyente qué debe registrar, cómo debe hacerlo y de qué forma debe poner esa información a disposición del SAT.
Su importancia radica en que no se limita a definir qué es la contabilidad desde el punto de vista fiscal, sino que también regula el formato en que debe llevarse y el mecanismo de entrega a la autoridad. Por eso, comprender bien su contenido es el primer paso para cumplir correctamente con tus obligaciones fiscales y evitar sanciones.
¿Quiénes están obligados a llevarlo?
El artículo 28 aplica a todas las personas físicas y morales que las disposiciones fiscales señalan como obligadas a llevar contabilidad. Esto incluye, entre otros, a las personas morales con fines de lucro, a las personas físicas con actividad empresarial y profesional y a quienes tributan en el Régimen Simplificado de Confianza (RESICO) bajo ciertas condiciones. La obligación no depende del tamaño del negocio, sino del régimen fiscal en que el contribuyente esté inscrito.
No están obligados a llevar contabilidad, por ejemplo, los asalariados puros ni las personas físicas que usan la herramienta «Mis cuentas» del SAT, ya que ese sistema sustituye la obligación de envío mensual de archivos electrónicos. Cada caso debe revisarse conforme al régimen fiscal específico del contribuyente y las reglas de la Resolución Miscelánea Fiscal vigente.
¿Qué se entiende por contabilidad para el SAT?
Para efectos fiscales, la contabilidad no es solo el registro de ingresos y gastos: abarca libros, sistemas contables, estados de cuenta, papeles de trabajo, control de inventarios, comprobantes fiscales y cualquier documento que respalde cada operación registrada.
Esta definición amplia significa que, ante una revisión del SAT, no basta con mostrar un archivo de Excel con tus ingresos y egresos. La autoridad puede solicitar los libros sociales, el método de valuación de inventarios, los estados de cuenta bancarios y toda la documentación comprobatoria de cada asiento. La contabilidad fiscal es, en esencia, el historial completo y verificable de las operaciones de un contribuyente.
Las cuatro fracciones del artículo 28 del CFF
El artículo 28 se divide en cuatro fracciones, cada una con un propósito específico. Entenderlas de forma individual facilita saber exactamente qué se espera de ti en cada etapa del proceso contable, desde el tipo de documentos que debes conservar hasta la forma en que debes entregarlos al SAT.
Fracción I: elementos que integran la contabilidad
La fracción I establece qué documentos y sistemas forman parte de la contabilidad para efectos fiscales. No se trata únicamente de los registros de ingresos y egresos, sino de un conjunto mucho más amplio de elementos que el SAT puede solicitar en cualquier revisión. Esto incluye libros y registros sociales, control de inventarios y su método de valuación, papeles de trabajo, estados de cuenta y la documentación comprobatoria de cada asiento contable.
También forman parte de la contabilidad los equipos o sistemas electrónicos de registro fiscal, así como los controles volumétricos en el caso de contribuyentes que manejan hidrocarburo, petrolíferos o gasolina. Para estos últimos, existe la obligación adicional de asegurarse de que los equipos y programas informáticos operen correctamente en todo momento, con lo que el cumplimiento adquiere un nivel técnico mucho más exigente.
Fracción II: requisitos de los registros contables
La fracción II no enumera los elementos contables, sino que establece las condiciones que deben cumplir los registros y asientos. En concreto, señala que estos deben ajustarse a lo que disponga el Reglamento del Código Fiscal de la Federación y a las disposiciones de carácter general que emita el SAT. Esto significa que las reglas exactas no están todas dentro del artículo 28, sino que se complementan con normas adicionales.
En la práctica, los registros contables deben estar en idioma español, deben identificarse claramente por período, y cada asiento tiene que estar respaldado por el comprobante fiscal correspondiente. Además, la contabilidad debe conservarse en el domicilio fiscal del contribuyente y estar disponible para la autoridad cuando esta la solicite dentro del plazo legal de conservación.
Fracción III: contabilidad en medios electrónicos
Esta fracción es una de las más relevantes para quienes llevan contabilidad hoy en México. Establece que los registros y asientos contables deben llevarse en sistemas electrónicos, no en papel ni en formatos que la autoridad no pueda leer o procesar. El sistema que uses debe tener la capacidad técnica de generar archivos en formato XML, que es el estándar que el SAT acepta para recibir información contable de forma estructurada.
Esta exigencia tiene una consecuencia directa: no puedes cumplir con tus obligaciones contables usando únicamente hojas de cálculo o programas que no generen XML. Los contribuyentes obligados deben usar sistemas contables certificados o compatibles con las especificaciones técnicas publicadas por el SAT en el Anexo 24 de la Resolución Miscelánea Fiscal, que detalla la estructura exacta de los archivos a entregar.
Fracción IV: envío mensual al portal del SAT
La fracción IV es la que más confusión genera, porque obliga a los contribuyentes a ingresar su información contable al portal del SAT de forma mensual, no solo a conservarla en sus archivos. Este envío se realiza a través del buzón tributario o directamente en el portal, y puede hacerse también por medio de un Proveedor Autorizado de Certificación (PAC) si el contribuyente opta por esa vía.
Esta fracción es la base legal sobre la que descansa toda la obligación de la contabilidad electrónica en México. Sin ella, el SAT no tendría el fundamento jurídico para exigir que la información contable llegue a su plataforma mes a mes. Por eso, cualquier referencia a plazos, formatos o sanciones relacionadas con el envío de contabilidad siempre remite a esta fracción IV del artículo 28.
¿Qué archivos debes enviar al SAT cada mes?
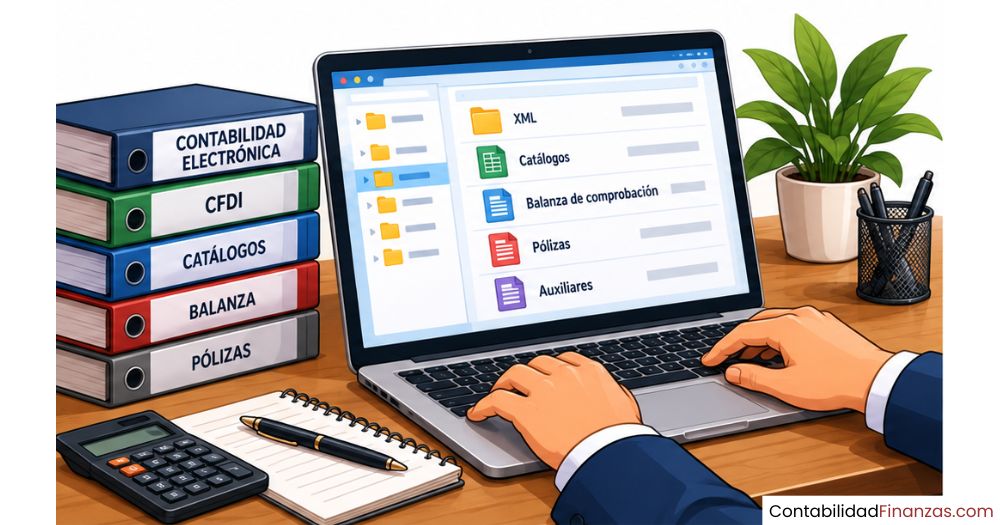
La obligación de envío mensual que establece la fracción IV del artículo 28 no se cumple con un solo documento. El SAT espera recibir archivos específicos en formato XML, cada uno con una estructura técnica definida en el Anexo 24 de la Resolución Miscelánea Fiscal. Conocer cuáles son y qué contiene cada uno es fundamental para no cometer errores en el proceso de envío.
Catálogo de cuentas en formato XML
El catálogo de cuentas es el primer archivo que cualquier contribuyente debe tener listo para cumplir con la fracción IV. En él se lista cada cuenta contable que utiliza, y a cada una se le debe asignar un código agrupador del SAT a por lo menos dos niveles: cuenta mayor y subcuenta. Esta codificación permite a la autoridad identificar automáticamente el tipo de operación que representa cada cuenta, sin importar el sistema contable que uses.
El catálogo no se envía todos los meses de forma obligatoria; solo debes remitirlo cuando lo uses por primera vez, cuando lo modifiques o cuando el SAT lo solicite. Sin embargo, debe estar disponible y actualizado en todo momento, porque la balanza de comprobación que sí se envía mensualmente hace referencia directa a las cuentas del catálogo. Si hay inconsistencias entre ambos archivos, el sistema del SAT lo detectará.
Balanza de comprobación mensual
La balanza de comprobación es el archivo que más concentra la atención del SAT porque refleja el estado financiero del contribuyente al cierre de cada mes. Muestra el saldo inicial, el total de movimientos deudores y acreedores, y el saldo final de cada cuenta contable del período. Es, en esencia, la fotografía mensual de la actividad económica registrada.
Este archivo debe enviarse conforme a los plazos que establece la Resolución Miscelánea Fiscal: generalmente entre el día 25 y el último día del mes siguiente al período que se reporta, dependiendo del tipo de contribuyente. Enviarlo fuera de ese plazo, o con información diferente a la que figura en los registros internos, puede generar inconsistencias que la autoridad identifica con relativa facilidad durante una auditoría electrónica.
Pólizas contables y sus auxiliares
Las pólizas contienen el detalle de cada movimiento registrado en el período: la fecha, el concepto, las cuentas involucradas y el comprobante fiscal que lo respalda. No se envían de forma mensual rutinaria, sino únicamente cuando el SAT las solicita, lo cual ocurre principalmente en dos situaciones: cuando la autoridad ejerce una revisión electrónica o cuando el contribuyente tramita una devolución de impuestos.
Aunque no se envíen cada mes, las pólizas deben estar disponibles y correctamente estructuradas en formato XML, porque el plazo para entregarlas cuando el SAT las requiere es corto. Un sistema contable bien configurado genera estos archivos de manera automática, sin necesidad de preparación adicional al momento del requerimiento. Descuidar este punto puede complicar significativamente una devolución o una respuesta a una revisión.
Plazos y calendario de envío de la contabilidad electrónica
Los plazos para enviar la contabilidad electrónica no están directamente en el artículo 28 del CFF, sino en las reglas de la RMF que se emiten cada año. Sin embargo, el artículo 28 es la base legal que da sustento a esas reglas. Conocer los plazos generales te permite planificar el envío con anticipación y evitar los errores más comunes por presentación extemporánea.
| Archivo | Frecuencia de envío | Plazo habitual | ¿Quién envía? |
|---|---|---|---|
| Catálogo de cuentas (CT) | Solo al inicio o cuando hay cambios | Antes del primer envío de balanza | Personas morales y físicas obligadas |
| Balanza de comprobación (BC) | Mensual | Del 25 al último día del mes siguiente | Personas morales y físicas obligadas |
| Balanza del cierre anual | Anual | Del 25 al último día de marzo del año siguiente | Personas morales y físicas obligadas |
| Pólizas contables (PL) | Solo a requerimiento del SAT | Conforme al plazo del requerimiento | Personas morales y físicas obligadas |
Es importante aclarar que los plazos exactos pueden variar cada año según las modificaciones a la Resolución Miscelánea Fiscal, por lo que siempre conviene verificar las fechas vigentes directamente en el portal oficial del SAT antes de programar el envío. Las reglas también pueden contemplar plazos diferenciados según si el contribuyente es persona física o moral.
¿Qué pasa si no cumples con el artículo 28 del CFF?
El incumplimiento de las obligaciones establecidas en el artículo 28 del CFF tiene consecuencias económicas y operativas concretas. La autoridad fiscal cuenta con mecanismos para detectar la falta de envío o el envío deficiente de información contable, ya que el propio sistema del SAT cruza los datos que recibe con las declaraciones presentadas por el contribuyente. El simple hecho de no enviar la balanza a tiempo ya puede generar una infracción formal.
Multas por incumplimiento
El artículo 82, fracción XLI del CFF establece las multas aplicables por incumplimiento de la obligación de envío de contabilidad electrónica que prevé la fracción IV del artículo 28. Las sanciones aplican en varios supuestos específicos que van desde no enviar la información hasta enviarla con archivos que no pueden leerse correctamente.
Los montos exactos de las multas se actualizan periódicamente conforme a la inflación y pueden consultarse en el artículo 82 del propio Código Fiscal. Lo relevante es entender que las sanciones no son simbólicas: en algunos supuestos relacionados con controles volumétricos de hidrocarburos, las multas pueden alcanzar montos considerablemente elevados por cada reporte no enviado o enviado de forma incorrecta.
Restricción del certificado de sello digital
Además de las multas económicas, el incumplimiento reiterado o la detección de inconsistencias graves en la información contable puede derivar en la restricción o cancelación del Certificado de Sello Digital (CSD). Sin ese certificado, el contribuyente no puede timbrar sus facturas electrónicas, lo que equivale a una paralización operativa prácticamente total para cualquier empresa o persona física con actividad.
Esta consecuencia es la más temida en la práctica porque sus efectos son inmediatos: dejas de poder emitir CFDI, lo que interrumpe directamente tu flujo de ingresos. La restricción del CSD puede levantarse, pero el proceso requiere atender los requerimientos del SAT, aclarar las inconsistencias detectadas y, en algunos casos, presentar información adicional, todo dentro de plazos que la ley fija con cierta rigidez.
Diferencia entre llevar contabilidad y enviarla al SAT
Esta es una de las confusiones más comunes entre contribuyentes que están comenzando a entender sus obligaciones fiscales. Llevar contabilidad y enviarla son dos obligaciones distintas, aunque se encuentran reguladas en el mismo artículo. La primera se refiere a registrar todas las operaciones de forma ordenada en un sistema contable; la segunda, a transmitir esa información al SAT en los formatos y plazos que establece la ley.
Es posible que un contribuyente lleve perfectamente su contabilidad interna, pero incumpla con el envío al SAT por desconocimiento o por usar un sistema que no genera archivos XML. Ambos incumplimientos son independientes: uno no cancela al otro. La autoridad puede sancionar la falta de envío aunque los registros internos estén perfectamente ordenados, porque la obligación de la fracción IV tiene su propia exigencia y sus propios plazos.
Por otro lado, no todos los contribuyentes obligados a llevar contabilidad están obligados también a enviarla mensualmente. Quienes usan la herramienta «Mis cuentas» del SAT quedan exentos del envío de archivos XML, porque esa aplicación ya captura la información directamente en la plataforma de la autoridad. Entender esta distinción evita tanto el incumplimiento como el sobrecumplimiento innecesario.
Preguntas frecuentes
¿Qué es el artículo 28 del CFF en palabras sencillas?
El artículo 28 del Código Fiscal de la Federación es la norma que le dice a los contribuyentes obligados a llevar contabilidad qué documentos deben registrar, cómo deben hacerlo y qué información tienen que enviar al SAT cada mes. En términos prácticos, define qué se entiende por contabilidad para efectos fiscales en México, establece que debe llevarse en sistemas electrónicos capaces de generar archivos XML y obliga a transmitir esa información mensualmente al portal del SAT. Es el punto de partida legal de toda la contabilidad electrónica en el país.
¿Qué fracción del artículo 28 obliga a enviar la contabilidad electrónica?
La fracción IV del artículo 28 del CFF es la que establece la obligación de ingresar mensualmente la información contable a través del portal del SAT. Las fracciones I, II y III regulan qué debe registrarse y en qué formato, pero es específicamente la fracción IV la que crea la obligación de entrega periódica a la autoridad. Por eso, cualquier referencia legal a la contabilidad electrónica y a sus plazos de envío siempre cita esta fracción como su fundamento jurídico.
¿Las personas físicas deben cumplir con el artículo 28 del CFF?
Depende del régimen fiscal. Las personas físicas con actividad empresarial y profesional sí están obligadas a cumplir con las disposiciones del artículo 28, incluyendo el envío mensual de contabilidad electrónica al SAT, salvo que utilicen la aplicación «Mis cuentas». Las personas físicas asalariadas, en cambio, no están obligadas a llevar contabilidad fiscal. Las personas físicas en RESICO también tienen obligaciones específicas que deben verificarse conforme a las reglas de la Resolución Miscelánea Fiscal vigente en cada ejercicio.
¿Qué pasa si envío archivos con errores al SAT?
Enviar archivos con alteraciones o con errores estructurales que impidan su lectura equivale, en términos legales, a no haberlos enviado. El artículo 82, fracción XLI del CFF establece expresamente que ingresar archivos alterados que no puedan procesarse es una infracción sujeta a multa. Además, si el SAT no puede leer la información, el incumplimiento queda registrado en tu expediente fiscal, lo que puede desencadenar requerimientos adicionales o agravar una revisión en curso. La solución es verificar siempre el formato XML antes de enviarlo.
¿Puedo enviar la contabilidad electrónica a través de un PAC?
Sí. La regulación prevé que los contribuyentes puedan optar por enviar su información contable a través de un Proveedor Autorizado de Certificación (PAC), que es un tercero habilitado por el SAT para facilitar la transmisión de datos. Esta opción es válida y puede simplificar el proceso, especialmente para empresas con volúmenes de información elevados. Sin embargo, la responsabilidad del cumplimiento siempre recae en el contribuyente: si el PAC comete errores en el envío, las consecuencias legales siguen siendo del contribuyente.
¿Qué contribuyentes están exentos de enviar contabilidad al SAT?
Los contribuyentes que registran sus operaciones en la aplicación «Mis cuentas» del SAT están exentos del envío mensual de archivos XML, porque esa herramienta ya alimenta directamente la plataforma de la autoridad. Además, existen facilidades administrativas para ciertos regímenes con ingresos por debajo de umbrales específicos definidos en la Resolución Miscelánea Fiscal. En todos los casos, la exención no elimina la obligación de llevar contabilidad ordenada, sino únicamente la de transmitirla en el formato estándar de archivos electrónicos.
¿Qué es el catálogo de cuentas con código agrupador del SAT?
El catálogo de cuentas con código agrupador del SAT es el archivo XML que lista todas las cuentas contables que usa un contribuyente, vinculando cada una con un código estandarizado que el SAT publica en el Anexo 24 de la Resolución Miscelánea Fiscal. Este código permite a la autoridad identificar automáticamente el tipo de operación de cada cuenta, independientemente de cómo la haya nombrado el contribuyente en su sistema. La estructura mínima exige asociar cada cuenta al menos a dos niveles: cuenta mayor y subcuenta de primer nivel.
Conclusión
El artículo 28 del CFF es la columna vertebral de las obligaciones contables en México. Sus cuatro fracciones no son normas aisladas, sino partes de un mismo sistema que define qué debes registrar, cómo debes hacerlo, en qué formato y cuándo debes entregar esa información al SAT. Entender cada fracción por separado te da claridad sobre exactamente qué se espera de ti como contribuyente.
Lo más práctico que puedes aplicar desde hoy es verificar si tu sistema contable genera archivos XML compatibles con el Anexo 24, revisar que tu catálogo de cuentas tenga el código agrupador del SAT correcto y confirmar que tu balanza de comprobación se está enviando dentro del plazo que establece la Resolución Miscelánea Fiscal de cada año. Esos tres puntos cubren la mayor parte de los errores más frecuentes.
Hay mucho más por explorar dentro del universo de la contabilidad electrónica: plazos específicos, regímenes especiales, herramientas del SAT y estrategias para mantener tu información siempre en orden. En este sitio web encontrarás contenido que te ayuda a avanzar paso a paso, con explicaciones claras que no dan por sentado lo que aún no conoces.
También te puede interesar:
¿Cuánto tiempo se debe guardar la contabilidad electrónica?
¿Cómo llevar contabilidad electrónica con Excel?
Reglas de la RMF en contabilidad electrónica
Balanza 13 (o balanza del cierre del ejercicio)
Multa por no enviar contabilidad electrónica al SAT
Balanza de comprobación XML: Cumple sin rechazos del SAT
El archivo SAF-T: El secreto detrás de las auditorías fiscales digitales