El archivo SAF-T es un documento electrónico en formato XML que las empresas entregan a las autoridades fiscales para facilitar auditorías y declaraciones tributarias. Fue desarrollado por la OCDE y hoy es obligatorio en varios países europeos. Si nunca habías escuchado este término, aquí encontrarás todo lo que necesitas saber para entenderlo.
¿Qué es un archivo SAF-T?
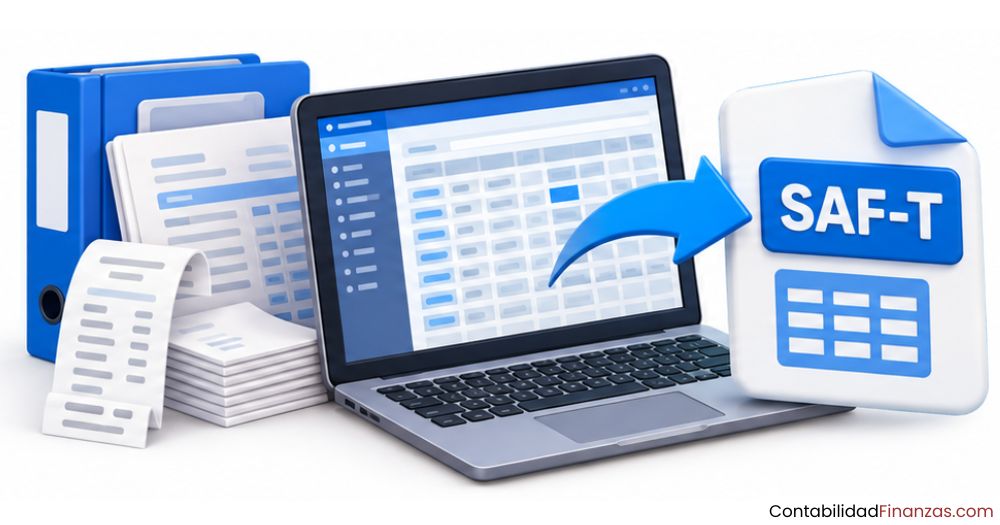
El archivo SAF-T (Standard Audit File for Tax) es un documento electrónico en formato XML que contiene información contable y fiscal de una empresa, estructurada de forma estandarizada para que las autoridades tributarias o los auditores externos puedan leerla, analizarla y compararla sin importar el software con el que fue generada. En términos simples, es el archivo que una empresa entrega cuando una administración fiscal quiere revisar sus cuentas de manera electrónica.
Este estándar fue desarrollado por la Organización para la Cooperación y el Desarrollo Económicos (OCDE) con el objetivo de crear un lenguaje común que permita a las administraciones tributarias de distintos países revisar la información financiera de las empresas de forma eficiente, sin depender del sistema contable particular que use cada organización.
Origen y desarrollo por la OCDE
La OCDE presentó la primera versión del estándar SAF-T en 2005, con el propósito de facilitar las auditorías fiscales internacionales. En 2010 publicó una versión actualizada —SAF-T 2.0— que amplió las secciones que debe incluir el archivo y mejoró su estructura. Hoy, la mayoría de los países que han adoptado este estándar se basan en esa versión 2.0, aunque cada nación puede adaptarlo a sus propias exigencias legales y tributarias.
¿Qué significa SAF-T en español?
Las siglas SAF-T corresponden a Standard Audit File for Tax, que en español se traduce como «archivo de auditoría estándar para impuestos». El nombre describe con precisión su función: es un archivo diseñado específicamente para estandarizar la información fiscal de las empresas y facilitar el trabajo de auditoría de las autoridades tributarias.
¿Para qué sirve el archivo SAF-T?
El archivo SAF-T cumple una función concreta: permitir que las autoridades fiscales accedan a la información contable completa de una empresa en un formato electrónico legible y comparable. Antes de su existencia, los inspectores tributarios tenían que visitar físicamente las empresas para extraer y revisar los datos, lo cual resultaba lento, costoso y propenso a errores. Con el SAF-T, ese proceso se vuelve digital, automatizable y mucho más preciso.
🎯 Las tres funciones principales del archivo SAF-T:
- Auditoría remota: La autoridad fiscal puede revisar la contabilidad completa de una empresa sin desplazarse a sus instalaciones.
- Prellenado de declaraciones: Los datos del SAF-T sirven de base para generar automáticamente declaraciones de IVA u otros impuestos.
- Detección de fraude: Al estandarizar la información, los sistemas tributarios pueden cruzar datos entre empresas y detectar inconsistencias con mayor velocidad.
Más allá de beneficiar a las administraciones tributarias, el SAF-T también simplifica el proceso para las propias empresas. Al exportar el archivo desde su software contable, la organización no necesita preparar informes personalizados cada vez que recibe una solicitud de auditoría: el archivo ya contiene todo lo necesario en el formato requerido.
Estructura y contenido de un archivo SAF-T
Un archivo SAF-T no es un documento libre ni un simple reporte. Tiene una estructura jerárquica definida en XML que organiza la información por secciones. Cada sección agrupa un tipo específico de datos contables, y todas deben cumplir el esquema establecido por el estándar para que la autoridad fiscal pueda procesarlas correctamente.
Secciones principales del archivo XML
El estándar SAF-T organiza la información en cuatro secciones principales. El encabezado (<Header>) contiene los datos de identificación de la empresa —nombre, número fiscal, período de reporte— y es la primera sección que lee la autoridad fiscal para confirmar a quién pertenece el archivo. A partir de ahí, las otras tres secciones desarrollan el contenido contable propiamente dicho.
Datos que debe incluir obligatoriamente
Aunque cada país puede agregar campos adicionales según su legislación, el estándar base de la OCDE establece que todo archivo SAF-T debe incluir la información de identificación de la empresa, el período fiscal cubierto, los asientos del libro mayor y los datos de cuentas por cobrar y por pagar. Los campos opcionales —como inventario o activos fijos— se añaden cuando la autoridad local así lo requiere.
| Sección del SAF-T | Etiqueta XML | Contenido principal | ¿Obligatoria? |
|---|---|---|---|
| Encabezado | <Header> | Nombre, NIF, período fiscal, software utilizado | Sí |
| Archivos maestros | <MasterFiles> | Catálogo de cuentas, clientes, proveedores, productos | Sí |
| Asientos contables | <GeneralLedgerEntries> | Movimientos del libro diario y mayor | Sí |
| Documentos fuente | <SourceDocuments> | Facturas, pagos, cobros, notas de crédito | Sí |
| Inventario | <PhysicalStock> | Existencias físicas al cierre del período | Depende del país |
| Activos fijos | <Assets> | Bienes de larga duración, depreciaciones | Depende del país |
¿Cómo se genera un archivo SAF-T?
Generar un archivo SAF-T no requiere construir el XML manualmente. El proceso se realiza directamente desde el software contable de la empresa, que extrae la información de su base de datos interna y la convierte al formato XML que exige el estándar. Lo importante es que el programa cuente con un módulo certificado para esa exportación, ya que un XML mal estructurado puede ser rechazado por la plataforma de la autoridad fiscal.
Software contable y exportación del archivo
La mayoría de los sistemas de contabilidad reconocidos incluyen actualmente una función de exportación SAF-T. El usuario solo debe seleccionar el período fiscal que desea exportar, elegir el tipo de archivo SAF-T correspondiente —facturación o contabilidad, según el caso— y ejecutar la exportación. El sistema genera entonces el archivo XML con todos los campos requeridos por el esquema de la OCDE y las particularidades del país donde opera la empresa.
Validación antes de enviar a la autoridad fiscal
Antes de presentar el archivo ante la autoridad tributaria, es recomendable validarlo con la herramienta oficial de validación que suelen ofrecer las propias administraciones fiscales. Estas herramientas comprueban que el XML cumple el esquema técnico exigido, que no faltan campos obligatorios y que los valores están dentro de los rangos esperados. Una validación previa reduce el riesgo de rechazo y evita sanciones por presentación incorrecta.
📋 Pasos para generar y enviar un archivo SAF-T:
- Verifica que tu software contable tiene un módulo de exportación SAF-T actualizado.
- Selecciona el período fiscal a reportar y el tipo de archivo requerido por tu país.
- Exporta el archivo XML desde el sistema contable.
- Valida el archivo con la herramienta oficial de tu autoridad fiscal antes de enviarlo.
- Presenta el archivo a través del portal electrónico de la administración tributaria en los plazos establecidos.
Países que usan el archivo SAF-T
El archivo SAF-T no es un estándar exclusivo de un solo país. Varios países europeos lo han adoptado de forma oficial, aunque con adaptaciones locales en cuanto a campos adicionales, plazos de presentación y tipo de archivo exigido. La tendencia general apunta a que su adopción seguirá creciendo en los próximos años, impulsada por la digitalización de las administraciones tributarias en todo el mundo.
Implementación en Portugal y Europa
Portugal fue el primer país en adoptar el SAF-T, en 2008, y su versión local —conocida como SAF-T PT— se convirtió en referencia para otros países europeos. Desde entonces, naciones como Rumanía, Lituania, Luxemburgo, Austria, Polonia y Francia han implementado sus propias variantes del estándar. Cada versión mantiene la estructura base de la OCDE, pero incorpora los requisitos tributarios específicos de cada legislación nacional.
| País | Nombre local | Año de adopción | Versión SAF-T base |
|---|---|---|---|
| Portugal | SAF-T PT | 2008 | SAF-T v1.0 / adaptación propia |
| Rumanía | D406 | 2022 | SAF-T v2.0 |
| Lituania | i.MAS | 2016 | SAF-T v2.0 |
| Austria | SAF-T (AT) | 2009 | SAF-T v2.0 |
| Polonia | JPK | 2016 | Variante nacional XML |
| Luxemburgo | SAF-T (LU) | 2011 | SAF-T v2.0 |
Diferencias entre SAF-T y otros formatos de reporte fiscal
Cuando una empresa lleva contabilidad electrónica, es frecuente encontrarse con varios formatos de reporte fiscal, cada uno con un propósito diferente. El SAF-T se distingue de otros formatos porque agrupa en un solo archivo toda la información contable del período, mientras que otros esquemas solo recogen tipos específicos de datos. Conocer esas diferencias ayuda a entender qué archivo corresponde a cada obligación.
Por ejemplo, en el contexto de la contabilidad electrónica, cada país suele manejar sus propios estándares de presentación. El SAF-T es el esquema de la OCDE pensado para la armonización internacional, mientras que otros países tienen formatos propios que cumplen funciones similares, pero con estructuras técnicas distintas. Lo que tienen en común es que todos usan XML como lenguaje base y buscan facilitar la revisión fiscal automatizada.
Otro punto clave es que el SAF-T no reemplaza necesariamente a los esquemas nacionales existentes. En países donde ya hay un sistema de declaración electrónica consolidado, el SAF-T puede funcionar como un complemento para auditorías bajo demanda, mientras que las declaraciones periódicas siguen haciéndose por el canal habitual. La convivencia entre ambos sistemas es la situación más frecuente en Europa.
Vale la pena también mencionar que el XML de pólizas es otro ejemplo de cómo los países usan el formato XML para organizar y transmitir información contable de forma estructurada a las autoridades fiscales, siguiendo una lógica similar a la del SAF-T, aunque con sus propias especificaciones técnicas y alcance.
Ventajas del archivo SAF-T para empresas y autoridades
El SAF-T no solo beneficia a las administraciones tributarias. Las empresas que entienden cómo funciona este archivo pueden aprovechar su estructura para mejorar sus propios procesos de control interno. Al tener toda la información contable organizada en un formato estandarizado, resulta más sencillo detectar errores, duplicados o inconsistencias antes de que lo haga la autoridad fiscal.
🏢 Para las empresas
- Reducción de tiempo en auditorías: el archivo ya tiene todo lo que el inspector necesita.
- Control interno mejorado al detectar errores antes del envío.
- Independencia del software: el formato XML funciona con cualquier herramienta contable certificada.
- Menor exposición a sanciones por errores en la presentación de datos.
🏛️ Para las autoridades fiscales
- Auditorías remotas sin necesidad de visitar las instalaciones de la empresa.
- Detección automática de inconsistencias mediante cruce de datos.
- Intercambio de información entre países con un formato común.
- Reducción del fraude fiscal al tener acceso a datos detallados y verificables.
Desde el punto de vista de la fiscalidad internacional, el SAF-T facilita el intercambio de datos entre las administraciones tributarias de distintos países. Cuando una empresa opera en varios mercados europeos, el hecho de que todos usen un esquema XML basado en el mismo estándar de la OCDE reduce la fricción administrativa y simplifica el cumplimiento de obligaciones en múltiples jurisdicciones.
Preguntas frecuentes
¿Qué es el archivo SAF-T en contabilidad electrónica?
El archivo SAF-T es un documento electrónico en formato XML que recopila la información contable y fiscal de una empresa en un período determinado. Dentro de la contabilidad electrónica, es el mecanismo que permite a las autoridades tributarias acceder a datos estructurados y estandarizados sin depender del software que use internamente cada organización, facilitando así las auditorías de forma remota y automatizada.
¿Cuál es la diferencia entre SAF-T de facturación y SAF-T de contabilidad?
El SAF-T de facturación contiene únicamente los datos relacionados con documentos de venta: facturas emitidas, notas de crédito y los registros de clientes asociados. Se presenta con mayor frecuencia, generalmente de forma mensual. El SAF-T de contabilidad, en cambio, incluye el conjunto completo de la información contable —asientos del libro mayor, cuentas, activos— y se presenta de forma anual. Ambos comparten la estructura XML base, pero difieren en el contenido y en los plazos de entrega.
¿En qué formato se envía el archivo SAF-T?
El archivo SAF-T se envía en formato XML, que es un lenguaje de marcado diseñado para estructurar información de manera jerárquica y legible tanto para personas como para sistemas informáticos. La OCDE no impone un programa específico para generarlo, pero sí define el esquema que deben seguir las etiquetas y los datos dentro del archivo para que sea válido y aceptado por la autoridad fiscal correspondiente.
¿Qué datos contiene un archivo SAF-T?
Un archivo SAF-T completo contiene datos de identificación de la empresa, el catálogo de cuentas contables, los asientos del libro diario y mayor, la información de clientes y proveedores, las facturas emitidas y recibidas, los registros de pagos y cobros y —dependiendo del país— también datos de inventario y activos fijos. Toda esa información queda organizada en las secciones del XML según el esquema del estándar.
¿Quiénes están obligados a presentar el archivo SAF-T?
La obligación varía según el país. En algunos, como Portugal, el SAF-T de facturación es obligatorio para todas las empresas con ingresos anuales superiores a un umbral establecido por la ley y que usan software certificado. En otros países, la obligación se aplica primero a las grandes empresas y luego se extiende de forma progresiva a medianas y pequeñas. Lo más seguro es consultar directamente la normativa vigente de la autoridad fiscal del país donde opera la empresa.
¿Con qué frecuencia se presenta el archivo SAF-T?
La frecuencia depende del tipo de archivo y del país. En general, el SAF-T de facturación tiene periodicidad mensual: suele entregarse antes del día cinco del mes siguiente al período reportado. El SAF-T de contabilidad, que incluye toda la información del ejercicio fiscal, se presenta una vez al año. Hay países donde el archivo solo se genera bajo demanda, es decir, únicamente cuando la autoridad fiscal inicia una inspección.
¿Qué pasa si el archivo SAF-T contiene errores?
Si el archivo SAF-T tiene errores técnicos en su estructura XML, la plataforma de la autoridad fiscal lo rechaza automáticamente y la empresa debe corregirlo y volver a presentarlo. Si los errores son de contenido —datos incorrectos o incompletos—, la consecuencia puede ser una corrección exigida por la administración o, en casos graves, una sanción económica. Por eso se recomienda siempre validar el archivo con la herramienta oficial antes de enviarlo.
Conclusión
El archivo SAF-T es una de las piezas centrales de la fiscalidad digital moderna. Se trata de un documento XML estandarizado por la OCDE que permite a las autoridades tributarias revisar la contabilidad completa de una empresa de forma electrónica, sin importar el software que la empresa use para llevar sus cuentas. Su adopción en Europa lleva más de quince años avanzando y sigue en expansión.
Ahora que conoces su estructura, sus secciones y el proceso para generarlo, puedes anticiparte a cualquier requerimiento fiscal relacionado con este archivo. Si trabajas en contabilidad o asesoras a empresas que operan en países donde el SAF-T ya es obligatorio, entender cómo funciona y cómo validarlo correctamente marca una diferencia real en el día a día.
En este sitio web encontrarás más contenidos sobre contabilidad electrónica, formatos de declaración fiscal y todo lo que necesitas para mantenerte al día en un entorno tributario cada vez más digital. Explora los demás artículos y sigue construyendo tu conocimiento paso a paso.
También te puede interesar:
Ventajas y desventajas de la contabilidad electrónica
Contabilidad electrónica y la contabilidad manual
Anexo 24 de la Resolución Miscelánea Fiscal (RMF)
¿Qué es la balanza complementaria?
Mis cuentas SAT: El secreto que pocos contribuyentes conocen
¿Quién está obligado a llevar la contabilidad electrónica?
¿Cómo llevar contabilidad electrónica con Excel?