Las reglas de la RMF son las disposiciones que el SAT publica cada año para precisar cómo se aplican las leyes fiscales en la práctica. En materia de contabilidad electrónica, son las que determinan qué archivos debes enviar, con qué estructura técnica y en qué plazos. Si alguna vez te preguntaste por qué el SAT rechazó un archivo o cuándo exactamente vence tu obligación mensual, la respuesta está en esas reglas.
¿Qué son las reglas de la RMF?
La Resolución Miscelánea Fiscal (RMF) es el documento que el Servicio de Administración Tributaria publica cada año para precisar cómo se aplican, en la práctica, las obligaciones establecidas en las leyes fiscales mexicanas. No crea obligaciones nuevas por sí sola, pero sí define con exactitud los procedimientos, formatos, plazos y condiciones que debes cumplir para estar al día con el SAT.
Piénsalo como un reglamento operativo: las leyes dicen qué debes hacer, y la RMF te explica cómo hacerlo. Su observancia es obligatoria para todos los contribuyentes a quienes aplica, lo que significa que ignorar sus reglas no es una opción si quieres mantener tu situación fiscal sin problemas.
Diferencia entre la RMF y el Código Fiscal de la Federación
El Código Fiscal de la Federación (CFF) es la ley que establece las obligaciones generales: llevar contabilidad, conservar documentos, emitir comprobantes fiscales. La RMF, en cambio, baja esas obligaciones al terreno concreto. Por ejemplo, el artículo 28 del CFF obliga a llevar contabilidad electrónica, pero son las reglas de la RMF las que determinan en qué formato de archivo, con qué estructura y en qué plazos exactos se cumple esa obligación.
Esta distinción importa porque cuando el SAT revisa tu cumplimiento, verifica tanto la ley como la regla específica de la RMF. No basta con enviar información: debes enviarla exactamente como la resolución lo indica para que el SAT la acepte y no la rechace.
¿Cómo se estructura la RMF?
La RMF se organiza en capítulos numerados que corresponden a los grandes temas del CFF. El capítulo 2.8 agrupa todo lo relacionado con contabilidad, declaraciones y avisos. Dentro de él, la sección 2.8.1 contiene las disposiciones específicas sobre contabilidad electrónica: desde qué sistemas son válidos hasta cómo y cuándo se envía la información al SAT.
Reglas de la RMF que rigen la contabilidad electrónica
Dentro del extenso texto de la RMF, cuatro reglas concentran casi todo lo que necesitas saber si llevas o supervisas la contabilidad electrónica de una empresa o despacho. Conocerlas en detalle te permite anticipar errores antes de que el SAT los detecte y genera confianza en cada envío mensual que realizas.
Regla 2.8.1.5: sistemas electrónicos y formato XML
Esta regla define el tipo de sistema contable que debes usar y el formato en que debes generar la información. Establece que los contribuyentes obligados a llevar contabilidad deben hacerlo en sistemas electrónicos capaces de generar archivos en formato XML con una estructura específica. Esa estructura está detallada en el Anexo 24 de la propia RMF, que funciona como el plano técnico del que el SAT no acepta desviaciones.
Lo importante aquí es que no cualquier software de contabilidad cumple automáticamente con esta regla. El sistema debe poder generar el XML con el catálogo de cuentas correctamente estructurado, incluyendo el campo con el código agrupador que el SAT asigna a cada tipo de cuenta. Si el sistema no lo hace, el archivo llega mal estructurado y el SAT lo rechaza, aunque los saldos contables sean correctos.
Regla 2.8.1.6: periodicidad y forma de envío
Esta regla establece que la contabilidad electrónica se envía mensualmente a través del Buzón Tributario o del portal de Trámites y Servicios del SAT, en archivos XML comprimidos en formato ZIP. Define quiénes están obligados a hacer este envío periódico y señala expresamente que quedan excluidos quienes registran sus operaciones mediante la aplicación «Mis cuentas» del SAT, por tratarse de un esquema simplificado ya integrado al propio portal.
Entender bien el alcance de esta regla te evita confusiones sobre si debes enviar o no. Si tienes actividad empresarial o profesional y no usas «Mis cuentas», lo más probable es que esta regla te aplique, y el envío mensual se convierte en una obligación recurrente que no puedes omitir.
Regla 2.8.1.7: plazos de entrega mensual
Esta es la regla que fija las fechas exactas en las que debes tener lista y enviada tu balanza de comprobación. El plazo se cuenta a partir del último día del mes que se reporta. Las personas morales tienen hasta los primeros tres días hábiles del segundo mes posterior al periodo reportado, mientras que las personas físicas cuentan con cinco días hábiles dentro de ese mismo segundo mes.
Si el día límite cae en un día inhábil, el plazo se recorre al siguiente día hábil. Este detalle parece menor, pero genera errores frecuentes cuando no se tiene el calendario fiscal visible. Un envío fuera de plazo, aunque sea por un día, puede activar multas calculadas por cada archivo y por cada periodo.
Regla 2.8.1.17: contribuyentes relevados del envío
No todos están obligados a enviar contabilidad electrónica. La regla 2.8.1.17 releva de esta obligación a las personas físicas que tributan bajo regímenes de actividad empresarial, enajenación de bienes o arrendamiento, siempre que sus ingresos del año anterior no hayan superado los 4,000,000 de pesos. También incluye a quienes inician actividades y proyectan no rebasar ese umbral durante el ejercicio en curso.
Adicionalmente, la regla 3.13.16 releva a quienes tributan en el Régimen Simplificado de Confianza (RESICO), sin importar el monto de sus ingresos. Si no estás seguro de si esta exención te aplica, el punto de partida es revisar tu régimen fiscal actual y compararlo contra estos supuestos, de preferencia con tu contador o con la información disponible en el portal oficial del SAT.
¿Qué archivos exige la RMF en contabilidad electrónica?
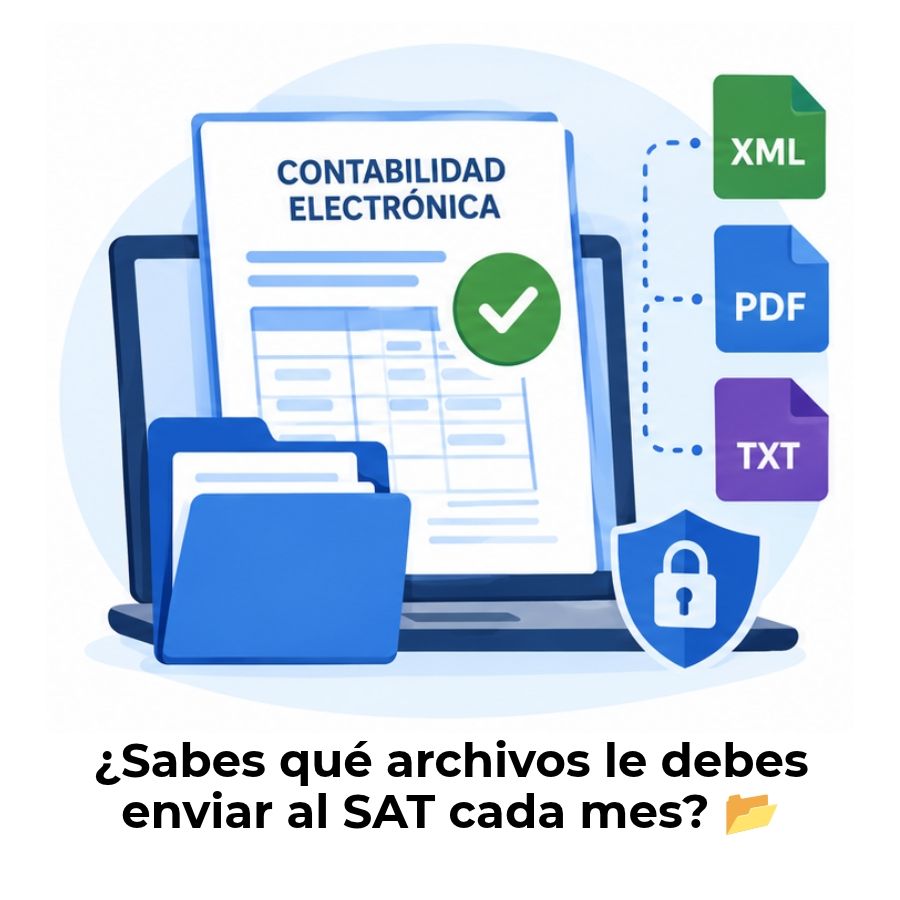
Las reglas de la RMF no dejan espacio a la interpretación cuando se trata de los archivos que debes preparar. El Anexo 24 define con precisión los tres tipos de archivos que componen la contabilidad electrónica, cada uno con su propia estructura XML, su propio momento de entrega y su propia función dentro del esquema de fiscalización que usa el SAT para verificar tu información.
Catálogo de cuentas
El catálogo de cuentas es el primer archivo que debes enviar cuando inicias tu obligación y, posteriormente, cada vez que realices modificaciones a él. Debe incluir todas las cuentas y subcuentas que usas en tu contabilidad, clasificadas según el código agrupador del SAT que aparece en el Anexo 24. Este código le dice al SAT exactamente qué tipo de cuenta es cada una: efectivo, clientes, proveedores, ingresos, entre otros.
Un error habitual es enviar un catálogo con cuentas que no tienen el código agrupador asignado o que están asignadas al agrupador incorrecto. Cuando eso ocurre, el SAT puede rechazar el archivo aunque los saldos sean correctos, porque la estructura no cumple con el esquema XSD que define el Anexo 24. Asegúrate de que tu sistema contable tenga el catálogo actualizado a la versión vigente del Anexo antes de cada envío. Para entender cómo se organiza esto en la práctica, puedes revisar un ejemplo práctico de contabilidad electrónica que ilustra la estructura real de estos archivos.
Balanza de comprobación
La balanza de comprobación es el archivo de envío mensual. Contiene los saldos iniciales, los movimientos del periodo y los saldos finales de cada cuenta del catálogo. Los números de cuenta en la balanza deben coincidir exactamente con los del catálogo enviado al SAT; cualquier discrepancia entre ambos archivos genera inconsistencias que pueden derivar en un rechazo o en una revisión del SAT.
Además de la balanza mensual ordinaria, también existe la balanza de comprobación ajustada al cierre del ejercicio, que se envía con los movimientos de ajuste contable del año. Esta balanza adicional tiene sus propios plazos y su propio formato dentro del Anexo 24, por lo que no debes confundirla con el envío mensual habitual.
Pólizas contables a requerimiento del SAT
Las pólizas contables y sus auxiliares no se envían de forma periódica: solo se entregan cuando el SAT las solicita en ejercicio de sus facultades de comprobación, como durante una auditoría o revisión electrónica. Este tercer tipo de archivo contiene el detalle de cada transacción registrada en la contabilidad, con su fecha, concepto, monto e inclusive el UUID del CFDI relacionado, cuando aplica.
Aunque no las envíes mes a mes, la RMF exige que las tengas listas y disponibles en todo momento. Si el SAT las requiere y no puedes entregarlas en el plazo que te dé, te expones a multas adicionales por incumplimiento de requerimiento, independientemente de las que ya pudieran existir por otros motivos.
Plazos de envío según la RMF 2026
La regla 2.8.1.7 de la RMF 2026 no da lugar a confusión: los plazos son fijos y se calculan a partir del último día del mes que se reporta. El error más frecuente es contar el plazo desde el primer día del mes siguiente, en lugar de desde el cierre del periodo, lo que provoca envíos tardíos sin que el contribuyente lo note.
Para aplicar esto en la práctica: si eres persona moral y reportas enero, el plazo vence dentro de los primeros tres días hábiles de marzo. Tener este calendario visible desde el inicio del ejercicio te ahorra carreras de último momento y reduce el riesgo de envíos extemporáneos que activen multas.
¿Quiénes están exentos según las reglas de la RMF?
No toda persona con actividad económica está obligada a enviar contabilidad electrónica al SAT. La RMF define con precisión los supuestos de exención, y conocerlos es igual de importante que conocer las obligaciones, porque asumir que te aplica cuando no es así genera trabajo innecesario y, al revés, asumir que estás exento cuando no lo estás puede derivar en sanciones.
Para profundizar en el contexto más amplio de estas exenciones y obligaciones dentro del sistema de contabilidad electrónica en México, conviene revisar cómo encajan estas reglas dentro del esquema general que el SAT ha diseñado para el control fiscal digital.
Consecuencias de no cumplir las reglas de la RMF
El incumplimiento de las reglas de la RMF en materia de contabilidad electrónica tiene consecuencias que van más allá de una multa puntual. La primera y más visible es la afectación de tu Opinión de Cumplimiento Fiscal, el documento que el SAT emite para certificar que estás al corriente con tus obligaciones. Muchos contratos, créditos y trámites ante instituciones financieras exigen esa opinión positiva, y una restricción puede cortarlos de un día para otro.
Las multas están establecidas en el Anexo 5 de la RMF 2026 y se aplican conforme al artículo 82, fracción XXXVI del Código Fiscal de la Federación. Se calculan por archivo y por periodo, lo que significa que omitir varios meses puede acumular sanciones de forma significativa. El envío extemporáneo, aunque sea tardío, también genera multa, aunque en algunos casos puede ser menor que la de omisión total.
No enviar la balanza de comprobación, enviarla con datos incorrectos o hacerlo fuera de plazo son tres infracciones distintas, cada una con su propia sanción según el Anexo 5 de la RMF 2026 y el artículo 82 fracción XXXVI del CFF.
Además de las multas económicas, el SAT puede iniciar una revisión electrónica cuando detecta inconsistencias entre tu contabilidad enviada y los CFDIs que tienen registrados. Una balanza que no cuadra con tus facturas emitidas o recibidas es una señal de alerta que puede derivar en un proceso de auditoría, con todo el tiempo y el costo que eso implica.
Anexo 24 de la RMF: la pieza técnica clave
El Anexo 24 es el documento técnico que acompaña a la RMF y que define con exactitud cómo debe estructurarse cada archivo XML de la contabilidad electrónica. Funciona como un plano de construcción que tu sistema contable debe seguir al pie de la letra para que el SAT acepte los archivos sin rechazarlos por errores técnicos, incluso cuando la información contable sea completamente correcta.
La versión vigente para 2026 fue publicada en el Diario Oficial de la Federación el 13 de enero de 2026 y corresponde a la versión 1.3 del esquema XML. Entre los elementos que define, destaca el código agrupador del SAT: una lista con 154 códigos que identifican la naturaleza de cada cuenta contable, desde efectivo hasta ingresos por servicios, pasando por proveedores y cuentas por cobrar. Sin ese código correctamente asignado, el archivo es técnicamente inválido.
El Anexo 24 se actualiza junto con la RMF cada año, por lo que un sistema contable que no esté actualizado a la versión vigente puede generar archivos rechazados aunque la información contable sea correcta. Antes de cada ejercicio fiscal, conviene verificar que tu software ya incorpora el esquema XSD y el catálogo de agrupadores de la versión más reciente del Anexo.
El documento oficial del Anexo 24 está disponible en el portal oficial del SAT, donde también puedes consultar los esquemas XSD descargables que tu proveedor de software necesita para mantener la compatibilidad técnica actualizada.
Preguntas frecuentes
¿Qué es la Resolución Miscelánea Fiscal y para qué sirve?
La Resolución Miscelánea Fiscal es el documento que el SAT publica cada año en el Diario Oficial de la Federación para precisar cómo se aplican en la práctica las obligaciones establecidas en las leyes fiscales mexicanas, como el CFF, la LISR y la LIVA. No crea nuevas obligaciones, pero sí define los procedimientos exactos, formatos técnicos y plazos que debes seguir para cumplir correctamente. Su observancia es obligatoria para todos los contribuyentes a quienes aplica, sin excepción.
¿Cuál es la regla de la RMF que obliga a enviar contabilidad electrónica?
La obligación de enviar contabilidad electrónica tiene su base legal en el artículo 28, fracción IV del Código Fiscal de la Federación. Dentro de la RMF, la regla 2.8.1.6 es la que establece la periodicidad y la forma de envío: mensual, a través del Buzón Tributario o del portal de Trámites y Servicios del SAT, en archivos XML comprimidos en ZIP. La regla 2.8.1.5 define el tipo de sistema que debes usar, y la regla 2.8.1.7 fija los plazos exactos de entrega.
¿Cada cuánto se envía la contabilidad electrónica según la RMF?
La balanza de comprobación se envía mensualmente. El plazo para las personas morales vence dentro de los primeros tres días hábiles del segundo mes posterior al que se reporta; para las personas físicas, el plazo es de cinco días hábiles dentro de ese mismo segundo mes, según la regla 2.8.1.7 de la RMF 2026. Si el día límite cae en día inhábil, el plazo se recorre al siguiente hábil. El catálogo de cuentas, en cambio, solo se envía al inicio de la obligación y cuando hay modificaciones.
¿Qué es el Anexo 24 de la RMF?
El Anexo 24 es el complemento técnico de la RMF que define con exactitud la estructura que deben tener los archivos XML de la contabilidad electrónica. Incluye el esquema XSD que valida la estructura de cada archivo, el catálogo de códigos agrupadores del SAT con los que debes clasificar cada cuenta contable y las especificaciones de los tres tipos de archivos: catálogo de cuentas, balanza de comprobación y pólizas contables. La versión vigente para 2026 es la 1.3, publicada en el DOF el 13 de enero de 2026.
¿Qué pasa si no cumplo con las reglas de la RMF en contabilidad electrónica?
Las consecuencias van desde multas económicas establecidas en el Anexo 5 de la RMF 2026 y el artículo 82, fracción XXXVI del CFF, hasta la afectación de tu Opinión de Cumplimiento Fiscal. Esta opinión negativa puede bloquearte el acceso a créditos, contratos gubernamentales y trámites ante instituciones financieras. Si el SAT detecta inconsistencias entre tu contabilidad enviada y los CFDIs registrados en su sistema, también puede iniciar una revisión electrónica o auditoría directa.
¿La RMF cambia cada año?
Sí. La RMF se publica cada año antes del cierre del ejercicio fiscal anterior y entra en vigor el primero de enero del año siguiente. Puede sufrir modificaciones adicionales durante el año mediante resoluciones de modificación que se publican también en el DOF. Para la contabilidad electrónica, el cambio más relevante año con año suele ser la actualización del Anexo 24, que puede incluir ajustes en el esquema XSD, en los códigos agrupadores o en los plazos de envío. Mantenerte actualizado sobre estas modificaciones es parte del cumplimiento.
¿Qué diferencia hay entre la RMF y el CFF en materia contable?
El Código Fiscal de la Federación establece la obligación general: llevar contabilidad, conservar registros y enviarlos al SAT en medios electrónicos. La RMF traduce esa obligación en instrucciones concretas: qué formato de archivo usar, qué estructura técnica debe tener, en qué canal se envía y en qué fechas exactas. Ambos documentos se complementan y los dos son de cumplimiento obligatorio: si el CFF dice qué debes hacer, la RMF te dice cómo hacerlo correctamente para que el SAT lo acepte.
Conclusión
Las reglas de la RMF no son documentos abstractos pensados para especialistas: son las instrucciones concretas que determinan si tu contabilidad electrónica cumple o no con lo que el SAT espera recibir. Conocer las reglas del capítulo 2.8.1 te da claridad sobre qué debes preparar, cuándo y en qué formato exacto, sin depender de suposiciones que pueden salir caras.
Si aplicas lo que viste aquí, tienes los elementos para revisar si tu sistema genera los archivos XML correctamente estructurados según el Anexo 24, verificar que tu catálogo de cuentas tiene asignado el código agrupador del SAT en cada cuenta y marcar en tu calendario los plazos de envío según tu tipo de contribuyente. Esos tres puntos concentran la mayor parte de los errores que generan rechazos y multas.
El cumplimiento fiscal se construye con información clara y bien aplicada. En este sitio web encontrarás más contenidos sobre contabilidad electrónica, obligaciones fiscales y herramientas prácticas para que cada entrega al SAT sea un trámite sin sorpresas.
También te puede interesar:
XML de pólizas: El archivo contable que pocos saben preparar bien
Ventajas y desventajas de la contabilidad electrónica
¿Qué es la balanza complementaria?
Multa por no enviar contabilidad electrónica al SAT
Requisitos para enviar la contabilidad electrónica
Balanza en ceros: El detalle que muchos contribuyentes ignoran
Mis cuentas SAT: El secreto que pocos contribuyentes conocen